

Punti Chiave dell’Analisi Bancaria
- Patrimonializzazione ai vertici europei: Il coefficiente medio CET1 ratio delle banche italiane si attesta oltre il 15,8%, ampiamente al di sopra dei requisiti minimi patrimoniali della BCE.
- Pulizia radicale dei bilanci: Il tasso di crediti deteriorati netti (NPL ratio) è sceso all’1,4%, certificando la definitiva risoluzione delle sofferenze accumulate nei decenni scorsi.
- Redditività e dividendi: La redditività del capitale proprio (ROE) a doppia cifra sostiene la remunerazione degli azionisti analizzata nel focus su Piazza Affari e settore bancario.
- Impatto sui risparmiatori: Tassi creditizi competitivi e tutela dei depositi fino a 100.000 euro, in stretta correlazione con le decisioni sui tassi della BCE e i mutui per famiglie e under 36.
Il sistema bancario italiano nel 2026 si presenta agli occhi degli osservatori internazionali e dei mercati finanziari con una fisionomia completamente rigenerata. Lontani appaiono gli anni delle crisi di liquidità, dei salvataggi d’emergenza e dei fardelli miliardari legati ai crediti deteriorati (sofferenze e NPL) che avevano a lungo appesantito le valutazioni di borsa degli istituti nazionali. Oggi, le banche italiane figurano tra le più solide, redditizie e generatrici di valore dell’intera eurozona, superando in molti parametri di efficienza e patrimonializzazione i concorrenti francesi e tedeschi.
Questa rinascita strutturale è il frutto congiunto di un decennio di rigoroso de-risking, di cessioni massive di pacchetti deteriorati tramite cartolarizzazioni con garanzia statale (GACS) e di una profonda razionalizzazione delle reti territoriali e dei costi operativi. Con l’ingresso in una nuova fase del ciclo monetario, caratterizzata da una progressiva normalizzazione del costo del denaro, gli istituti di credito affrontano la sfida di diversificare i ricavi puntando sul risparmio gestito, sulle polizze assicurative e sui servizi digitali avanzati.
1. Indicatori di Solidità: CET1 Ratio, Texas Ratio e Copertura delle Sofferenze
Per valutare la salute di un istituto di credito, gli analisti finanziari e l’autorità di vigilanza del Meccanismo di Vigilanza Unico (SSM) della Banca Centrale Europea utilizzano precisi indici di bilancio:

A. Common Equity Tier 1 (CET1 Ratio)
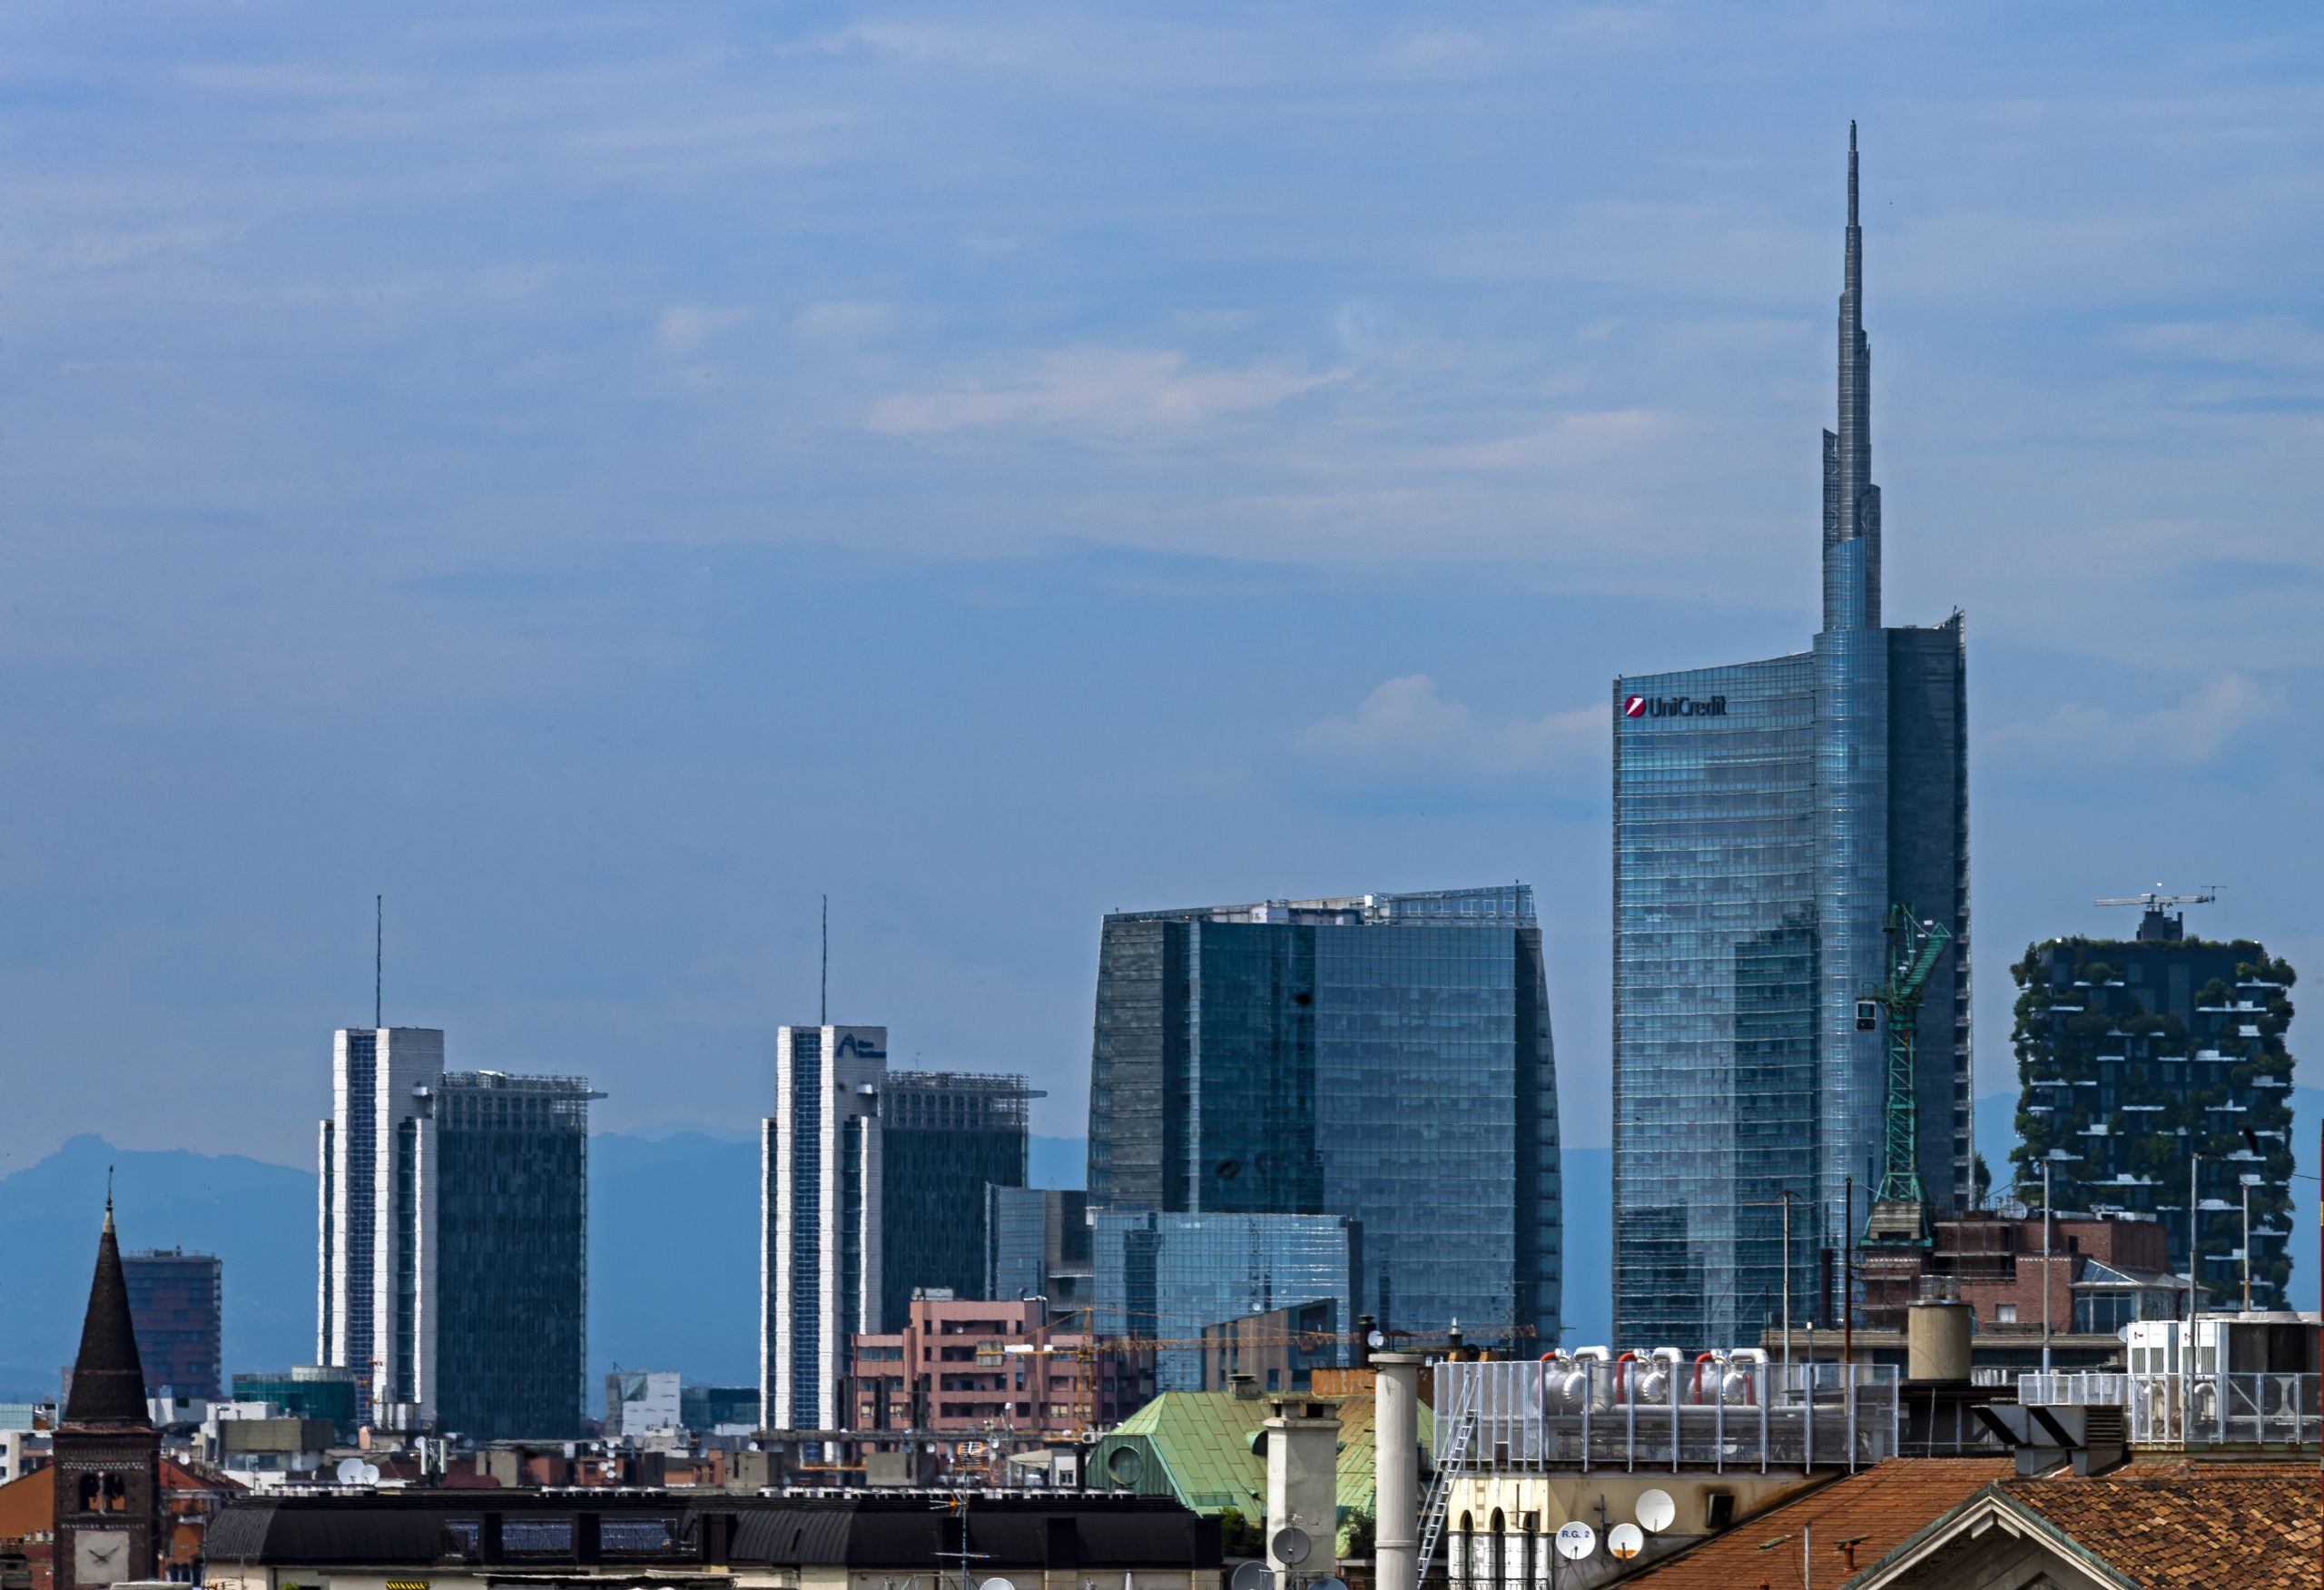
Il CET1 ratio rappresenta il parametro principe di solvibilità e misura il rapporto tra il capitale di migliore qualità della banca (azioni ordinarie, riserve di utili non distribuiti) e il totale delle attività ponderate per il rischio (RWA). I principali gruppi bancari italiani (Intesa Sanpaolo, UniCredit, Banco BPM, BPER, Mediobanca) esibiscono coefficienti compresi tra il 14,5% e il 16,5%, creando un cuscinetto di capitale eccedente (capital buffer) di svariati miliardi rispetto ai requisiti SREP imposti dalla vigilanza europea.
B. Texas Ratio e Incidenza NPL
Il Texas Ratio, calcolato come rapporto tra i crediti deteriorati lordi e la somma del capitale tangibile e dei fondi a copertura delle perdite, è sceso su valori mediamente inferiori al 25% (dove valori sotto il 50% indicano un rischio quasi nullo di insolvenza). Il tasso di copertura delle sofferenze supera stabilmente il 50-60%, blindando i bilanci contro qualsiasi potenziale peggioramento congiunturale del ciclo economico.
2. Modelli di Business in Transizione: Dal Margine di Interesse alle Commissioni
Nel biennio precedente, il rapido rialzo dei tassi d’interesse deciso da Francoforte ha gonfiato a dismisura il margine di interesse (NII – Net Interest Income), ovvero il divario tra gli interessi incassati sui prestiti a famiglie e imprese e la remunerazione corrisposta sulla liquidità in conto corrente. Nel 2026, con i tassi in fase di normalizzazione, le banche italiane stanno riequilibrando il proprio conto economico su due leve:
- Wealth Management e Risparmio Gestito: Collocamento di fondi d’investimento, mandati di consulenza a parcella, polizze ramo I e ramo III e prodotti previdenziali, capaci di generare entrate commissionali stabili e indipendenti dal livello dei tassi.
- Credito selettivo alle imprese per la transizione: Erogazione di finanziamenti collegati al PNRR e a progetti ESG, con merito creditizio supportato da strumenti di garanzia pubblica come il Fondo Centrale di Garanzia e SACE.
3. Tabella Comparativa: Solidità e Indicatori dei Maggiori Gruppi Bancari
La tabella seguente illustra il profilo patrimoniale e operativo aggregato del settore bancario italiano nel 2026:
| Tipologia di Istituto Bancario | CET1 Ratio Medio | NPL Netto su Impieghi | ROE Medio (Redditività) | Punti di Forza Principali |
|---|---|---|---|---|
| Grandi Gruppi Sistemici (G-SIB / O-SII) | 15,8% – 16,2% | 1,1% – 1,3% | 14,0% – 16,5% | Diversificazione internazionale, fabbriche prodotto interne di risparmio e private banking. |
| Grandi Banche Commerciali e Territoriali | 14,2% – 15,4% | 1,4% – 1,7% | 11,5% – 13,0% | Forte radicamento con le PMI industriali del Nord e Centro Italia, rapidità decisionale. |
| Gruppi Bancari Cooperativi (BCC / Casse Rurali) | 18,5% – 21,0% | 1,2% – 1,5% | 8,5% – 10,0% | Patrimonializzazione eccezionale, mutualità locale e presidio capillare dei piccoli comuni. |
| Banche Digitali e Challenger Bank | 16,0% – 22,5% | < 0,8% | 12,0% – 15,0% | Cost/Income ratio bassissimo (< 40%), innovazione continua nell’app mobile e zero filiali fisiche. |

4. La Sicurezza dei Depositi: FITD, Garanzia fino a 100.000 Euro e Bail-in
Per i correntisti e le famiglie italiane, la sicurezza della liquidità affidata alle banche è presidiata da rigorose tutele di legge:
- Fondo Interbancario di Tutela dei Depositi (FITD): Tutti i conti correnti, i conti deposito (liberi e vincolati) e i libretti di risparmio nominativi godono della garanzia fino a 100.000 euro per singolo depositante e per singola banca. In caso di conti cointestati a due persone, la copertura sale a 200.000 euro complessivi.
- Regime di Bail-in e gerarchia delle perdite: La direttiva europea BRRD prevede che, nell’eventualità estrema di risoluzione bancaria, le perdite vengano assorbite in primo luogo dagli azionisti della banca, successivamente dai detentori di obbligazioni subordinate e subordinate junior, e poi dai possessori di obbligazioni ordinarie senior. I depositi delle persone fisiche sotto i 100.000 euro sono espressamente e categoricamente esclusi da qualsiasi prelievo forzoso o bail-in.
5. I Nuovi Scenari di Consolidamento e M&A
La cospicua dote di capitale accumulata ha riacceso il motore delle fusioni e acquisizioni, dettagliate nel nostro focus dedicato al risiko bancario in Italia. La ricerca di economie di scala per sostenere i massicci investimenti nell’IT e nella cybersecurity bancaria spinge verso la creazione di un terzo grande polo bancario nazionale competitivo con i due colossi storici.
Consiglio per i Correntisti: Se il saldo complessivo di liquidità su un singolo codice fiscale supera i 100.000 euro, la strategia più sicura consiste nel frazionare le somme su più istituti bancari differenti, oppure allocare la parte eccedente su strumenti a capitale garantito come i BOT o BTP a breve scadenza o conti deposito vincolati protetti dal FITD.
6. Domande Frequenti (FAQ sulla Solidità Bancaria Italiana)
Come posso verificare la solidità della mia banca personale?
È sufficiente consultare la sezione “Investor Relations” del sito web della banca e verificare nel bilancio o nella relazione trimestrale il valore del CET1 ratio (che deve essere superiore all’11-12% per una tranquillità ottimale) e del Texas Ratio (preferibilmente sotto il 30-40%).
Cosa accade ai miei titoli d’investimento se la banca fallisce?
Le azioni, i titoli di Stato e i fondi custoditi nel dossier titoli sono di proprietà esclusiva del cliente e non entrano nella massa fallimentare della banca. In caso di insolvenza dell’istituto, il cliente ha diritto a trasferire i propri titoli presso un altro intermediario senza alcuna perdita di capitale.
Perché i conti correnti tradizionali offrono rendimenti vicini allo zero?
Il conto corrente è concepito come strumento di transazione quotidiana e custodia, non di investimento. Le banche commerciali sostengono costi di gestione e conformità normativa, invitando i clienti che desiderano rendimenti a spostare la liquidità su conti deposito vincolati o strumenti monetari dedicati.
Conclusioni ed Outlook sul Comparto Creditizio
Il sistema bancario italiano nel 2026 rappresenta un punto di riferimento per affidabilità, solvibilità patrimoniale e capacità di generare valore. Con sofferenze azzerate e indici di capitale ai massimi storici, le banche italiane sono perfettamente attrezzate per sostenere la crescita delle imprese e tutelare il patrimonio dei risparmiatori, offrendo al Paese la stabilità necessaria per affrontare le sfide economiche del prossimo decennio.