A gennaio 2025 il TAEG sulle nuove operazioni era sceso al 3,12%, dopo il 3,61% di maggio 2024. Ad agosto 2026 si è attestato al 4,52%. Nello stesso passaggio, il costo dei mutui non si è mosso in modo uniforme, perché il prezzo finale dipende anche da durata della fissazione iniziale, spread bancario e spese accessorie. Chi sta guardando una proposta di mutuo vede spesso una rata “sostenibile” sulla carta, ma poi scopre che il costo reale è più alto del previsto. È qui che i tassi di interesse mutui vanno letti come un sistema, non come un numero isolato. Comprendere la differenza tra il tasso nominale e quello reale è fondamentale anche per valutare meglio se indirizzarsi verso un mutuo a tasso fisso o variabile.
Come si compone il tasso di interesse mutuo
Il primo errore è trattare il tasso come se fosse un prezzo unico. In realtà il mutuo combina il costo del denaro, il margine della banca e una serie di oneri che il cliente paga per ottenere il finanziamento.
TAN e TAEG non raccontano la stessa storia
Il TAN misura il tasso nominale, quindi il costo puro del capitale preso a prestito. Il TAEG è più utile per decidere, perché incorpora anche le voci che incidono davvero sul portafoglio del mutuatario, come spese e oneri collegati al contratto.
Questo cambia completamente il confronto tra offerte. Due proposte con lo stesso TAN possono produrre esiti molto diversi se una include costi accessori più alti o condizioni meno favorevoli sulla pratica.
Regola pratica: se stai scegliendo tra più preventivi, il confronto serio parte dal TAEG, non dalla rata promozionale.
La Banca d’Italia mostra bene la differenza tra tasso apparente e costo effettivo. Sulle nuove operazioni per l’acquisto di abitazioni, il TAEG era al 3,61% a maggio 2024 e al 3,12% a gennaio 2025 Banca d’Italia, statistiche moneta e banche. Nello stesso quadro, il tasso sulle operazioni con periodo iniziale di fissazione oltre un anno era al 3,47% e poi al 3,08%, mentre per la fissazione fino a un anno era al 4,83% e poi al 3,40% Banca d’Italia, statistiche moneta e banche.
La struttura del costo
Il costo finale dipende da elementi diversi, non da un solo parametro. L’istruttoria, le polizze richieste, la perizia e gli altri oneri possono spostare sensibilmente il TAEG rispetto al TAN, perché il cliente non finanzia solo il capitale, finanzia anche la macchina contrattuale che lo rende disponibile.
| Indicatore | Cosa include | Utilità per il confronto |
|---|---|---|
| TAN | Solo interesse nominale sul capitale | Utile per leggere la formula base, ma incompleto |
| TAEG | Interessi, spese e oneri rilevanti | È il riferimento corretto per confrontare le offerte |
| Rata | Esito mensile del piano di ammortamento | Aiuta sul budget, ma può nascondere costi accessori |
La distinzione non è teorica. Se guardi soltanto la rata, rischi di sottovalutare il costo complessivo del credito. Se guardi solo il tasso nominale, rischi di premiare l’offerta più visibile e non quella più efficiente.
Mutuo a tasso fisso o variabile meccanismo e rischi
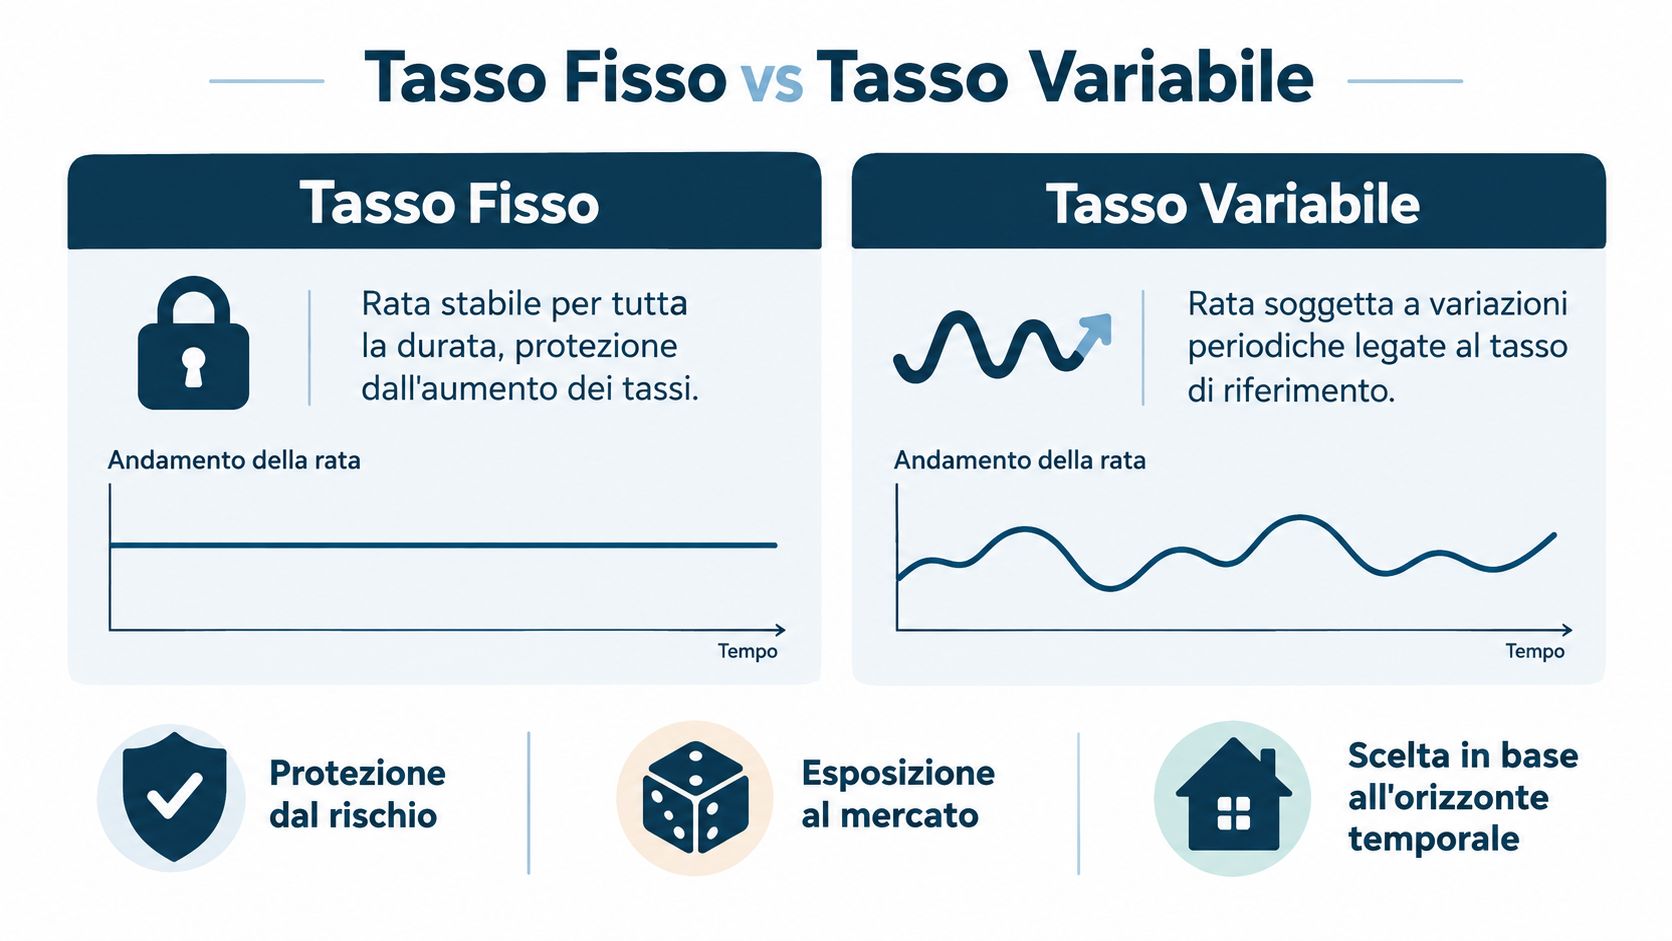
La scelta tra fisso e variabile non è un gusto personale, è una decisione su come distribuire il rischio nel tempo. Il fisso compra stabilità, il variabile compra esposizione al mercato.
Come si trasferisce il rischio
Nel mutuo a tasso variabile la rata segue periodicamente un indice di riferimento, quindi la politica monetaria arriva più direttamente al bilancio familiare. Se i tassi salgono, il mutuatario assorbe l’aumento; se scendono, beneficia del calo.
Nel mutuo a tasso fisso il costo viene cristallizzato per il periodo contrattuale, e questo protegge dal rialzo futuro. La banca però deve coprirsi dal rischio di tasso, e lo fa tenendo conto delle aspettative sui tassi e dei rendimenti swap di pari durata.
La Banca d’Italia ha registrato nel mercato italiano dei nuovi mutui un tasso medio salito al 3,4% nel febbraio 2026 e al 3,5% nel maggio 2026. L’aumento di circa 10 punti base è stato più contenuto rispetto al rialzo di circa 30 punti base dell’IRS decennale, che è il parametro di riferimento per la copertura del rischio sul fisso Banca d’Italia, Bollettino economico BCE 5/2026.
Il fisso non elimina il costo del rischio, lo sposta dentro il prezzo iniziale.
Cosa significa per chi firma il contratto
Il fisso è più coerente con chi ha un budget rigido e vuole protezione dalla volatilità futura. Il variabile può partire da una struttura più leggera, ma trasferisce subito l’instabilità dell’indice di riferimento.
La variabile non è “migliore” per definizione, e il fisso non è “più caro” per definizione. Dipende da quanto margine hai sulla rata, da quanto tempo prevedi di tenere il mutuo e da quanto tolleri oscillazioni nel reddito disponibile.
Differenza fondamentale tra TAN e TAEG
In una comparazione di mutui, fermarsi al TAN significa guardare solo il prezzo nominale del denaro. Il TAEG misura invece il costo effettivo del finanziamento, perché incorpora gli oneri accessori che incidono sul totale pagato dal cliente.
Perché il TAEG pesa di più nella decisione
Il TAN indica il tasso applicato al capitale. Il TAEG riunisce le voci economiche collegate al prestito e rende più leggibile l’impatto reale sul contratto.
La Banca d’Italia rileva che, tra maggio 2024 e gennaio 2025, il TAEG è diminuito di 0,49 punti percentuali, pari a circa il 13,6% in termini relativi. Il dato mostra che il costo complessivo del credito si muove in base alla struttura dell’offerta, non solo al tasso esposto nel prospetto.
Punto chiave: il TAEG è la misura che avvicina di più al costo reale del mutuo, perché include ciò che il TAN lascia fuori.
Tabella di lettura rapida
| Indicatore | Cosa include | Utilità per il confronto |
|---|---|---|
| TAN | Solo interesse nominale | Utile per capire il tasso base |
| TAEG | Interesse più costi accessori rilevanti | Serve per confrontare davvero le offerte |
| Rata | Esborso periodico mensile | Utile per il budget, non per valutare tutto il costo |
La conseguenza pratica è semplice. Un’offerta con TAN più basso può risultare meno conveniente se incorpora commissioni e costi accessori più pesanti. Per questo il confronto serio va fatto sul TAEG, non sul solo messaggio commerciale.
Tassi di interesse sui mutui: contesto macroeconomico e geografico
I tassi non nascono in modo uniforme. Il costo del mutuo dipende dal costo di provvista delle banche, dalle attese sui tassi futuri, dal rischio percepito e dalle differenze tra mercati locali.
Il costo cambia anche per area e durata
Nel primo trimestre 2025, sui prestiti alle famiglie per l’acquisto di abitazioni, la Banca d’Italia indicava un TAE del 5,53% per i contratti con durata originaria del tasso fino a un anno, del 5,96% per quelli oltre un anno e fino a cinque anni, e del 4,38% per quelli oltre cinque anni Banca d’Italia, statistiche sulle condizioni e rischiosità.
Anche la geografia contava. Nel Nord Ovest i valori erano 5,64%, 5,79% e 4,26%. Nel Nord Est risultavano 5,25%, 5,10% e 4,23%. Nel Centro la prima classe di durata era 5,57% Banca d’Italia, statistiche sulle condizioni e rischiosità.
La lettura corretta è strutturale. Il prezzo del mutuo non dipende solo dal tasso esposto nella proposta commerciale, ma anche dalla durata della fase di fissazione del tasso e dall’area in cui l’istituto opera. Un mutuo a tasso fisso, o con revisione più lontana nel tempo, assorbe i movimenti di mercato con ritardo. Per questo la media nazionale può mascherare differenze locali e contrattuali rilevanti.
Il ruolo delle garanzie nell’accesso
Il Fondo di Garanzia Prima Casa di Consap aggiunge un altro elemento al quadro. La garanzia ordinaria può arrivare al 50% e, in alcune categorie con ISEE fino a 40.000 euro, può arrivare all’80%; il finanziamento garantibile non può superare 250.000 euro Consap, Fondo Prima Casa. La conseguenza pratica è un accesso più agevole al credito, ma non un diritto al tasso migliore.
Nel primo semestre 2025 i mutui garantiti Consap hanno raggiunto 38.650 operazioni per 4,8 miliardi di euro, con un aumento annuo del 34% Consap, Fondo Prima Casa. La domanda di strumenti agevolati è cresciuta, ma il costo finale continua a dipendere dal rischio, dalla struttura del contratto e dalla qualità della richiesta.
Come verificare la sostenibilità e la convenienza del mutuo
La sostenibilità non dipende dalla sola rata iniziale. Conta la tenuta del contratto quando cambiano reddito, tassi di mercato e durata residua, perché è lì che emerge il costo reale del debito.
I tre controlli che contano davvero
Il primo controllo è il TAEG del contratto, perché misura il costo effettivo del finanziamento. Il secondo riguarda la coerenza tra importo richiesto, valore dell’immobile e profilo di rischio. Il terzo consiste nel verificare che nel preventivo siano inclusi tutti i costi obbligatori, senza lasciare fuori istruttoria, perizia, assicurazione o spese di incasso rata.
Il TEGM serve come parametro regolamentare per la disciplina antiusura, ma non coincide con il prezzo applicato al singolo cliente. La Banca d’Italia ha indicato, per il primo trimestre 2026, un TEGM del 4,21% per i mutui ipotecari a tasso fisso e del 4,07% per quelli a tasso variabile, con soglie corrispondenti per il terzo trimestre 2026 pari a 9,2625% e 9,0875% Banca d’Italia, comunicato antiusura.
Regola pratica: il margine tra TEGM e soglia non è uno spazio da usare, è un limite legale da rispettare.
Come leggere la proposta della banca
Il preventivo va letto nel tempo, non solo nel numero. Se la validità scade presto, oppure se alcune condizioni dipendono da prodotti accessori, il costo finale può differire da quello inizialmente indicato.
Finanza.news tratta anche mutui casa e scelta tra fisso e variabile, ma la logica di verifica resta la stessa su qualunque piattaforma: confrontare il TAEG, controllare il TEGM della categoria corretta e leggere con attenzione ogni condizione economica.
Guadagni garanzie e strumenti per accedere al credito agevolato
L’accesso al mutuo non dipende solo dal tasso. Dipende anche dal capitale iniziale, dalla stabilità del reddito e dal tipo di garanzia che la banca vede dietro il contratto.
Perché l’anticipo cambia la qualità del credito
Un anticipo più alto riduce il rapporto loan-to-value e migliora, in genere, il profilo di rischio percepito dalla banca. Un anticipo più basso, al contrario, può rendere il finanziamento più fragile, anche quando l’accesso è agevolato da una garanzia pubblica.
Qui il punto è controintuitivo. Una garanzia più ampia aiuta ad entrare nel mercato, ma non garantisce automaticamente condizioni economiche migliori. La banca continua a valutare merito creditizio, sostenibilità della rata e valore dell’immobile, quindi il prezzo del denaro non dipende da un solo fattore.
Come ragionare sugli scenari
Per leggere bene un’offerta conviene simulare più assetti patrimoniali. Un piano con 20% di anticipo non ha la stessa struttura di uno con 10% o con 0%, perché cambiano liquidità iniziale, pressione sulla rata e margine di sicurezza in caso di imprevisti.
-
Anticipo più alto: riduce l’esposizione e può migliorare la negoziazione.
-
Anticipo intermedio: spesso è il compromesso più realistico tra accesso e prudenza.
-
Anticipo nullo o molto basso: rende più facile entrare, ma alza la sensibilità del budget mensile.
La decisione giusta non è quella che mostra la rata più bassa il primo giorno. È quella che resta sostenibile quando il reddito rallenta, le spese aumentano o il contratto deve essere rivisto. Se stai valutando un mutuo, chiedi sempre il TAEG, il TEGM della categoria corretta e un preventivo con tutti i costi inclusi. Poi confronta almeno due scenari, con anticipo diverso e durata diversa, prima di firmare o di surrogare.