


Il rendimento medio ponderato semplice dei BOT a 12 mesi è salito dal 2,063% dell’asta del 10 dicembre 2025 al 2,967% del 9 settembre 2026. Per chi cerca dove collocare liquidità a breve, il dato indica che il rendimento BOT 12 mesi non è fisso, ma viene riprezzato asta dopo asta.
La variazione cambia il modo in cui conviene leggere questo strumento. Il BOT annuale non è soltanto un titolo da acquistare e dimenticare fino alla scadenza: è il risultato di una gara tra domanda e offerta, riflette le aspettative sui tassi e presenta un rischio concreto di reinvestimento quando il capitale torna disponibile.
Il contesto del rendimento BOT 12 mesi nel 2026
Il percorso del rendimento nel 2026 mostra un repricing rapido del debito pubblico a breve termine. Dopo il 2,068% dell’asta dell’11 febbraio, il rendimento medio ponderato semplice è salito al 2,372% l’11 marzo, al 2,604% il 9 aprile, al 2,699% il 12 maggio, al 2,768% il 12 agosto e infine al 2,967% il 9 settembre. La sequenza è riportata nel calendario delle aste dei BOT italiani a 12 mesi.

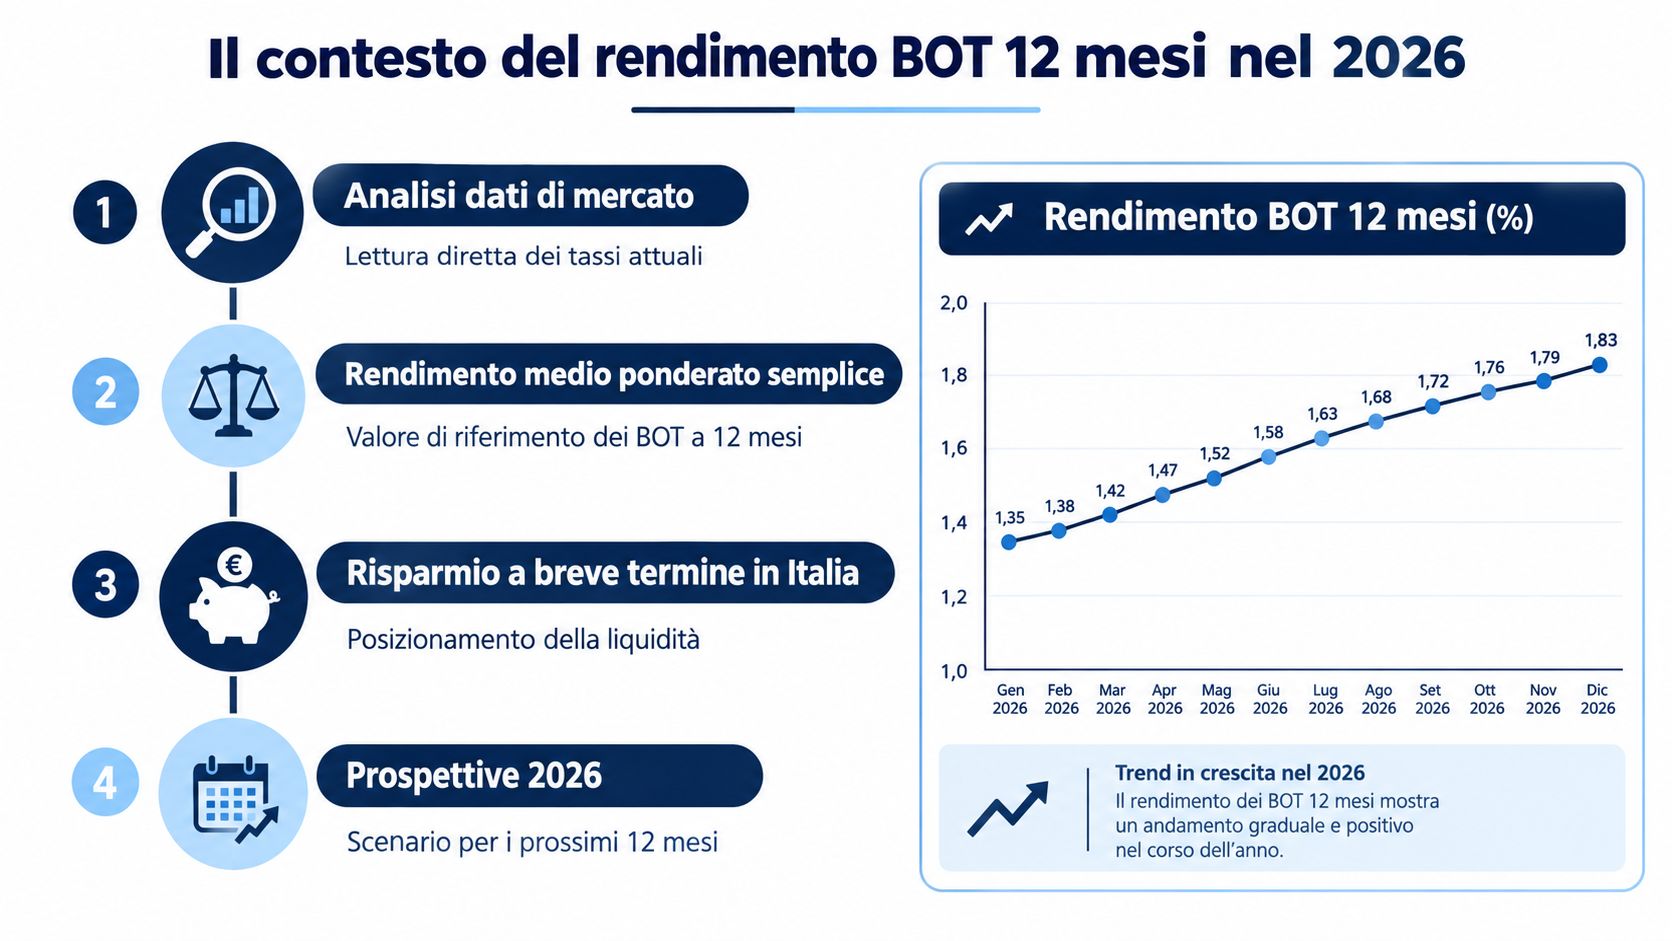
La lettura più importante non riguarda soltanto il livello raggiunto a settembre. Tra l’asta di febbraio e quella di marzo, il rendimento è aumentato di 30 punti base in una sola rilevazione mensile, passando dal 2,068% al 2,372%. Per la gestione della cassa familiare, una variazione di questo tipo significa che aspettare o anticipare un’asta può modificare il rendimento disponibile sul capitale che si vuole tenere investito per un periodo breve.
Un benchmark per la liquidità
Il BOT annuale svolge una funzione particolare. La scadenza ravvicinata limita l’esposizione alle oscillazioni tipiche delle obbligazioni pluriennali, ma rende il titolo molto sensibile alle aspettative sui tassi ufficiali e alla liquidità presente sul mercato. Il rendimento osservato all’asta diventa quindi un riferimento pratico per valutare quanto il mercato remunera il denaro con orizzonte breve.
Il livello del rendimento, però, non basta per valutare la convenienza. Occorre considerare prezzo di aggiudicazione, domanda, copertura dell’asta e possibilità di reinvestire il capitale alla scadenza. Il BOT può offrire una remunerazione interessante per la liquidità disponibile oggi e, allo stesso tempo, lasciare incerto il rendimento del capitale tra dodici mesi.
Regola pratica: il rendimento dell’asta descrive il compenso per il periodo appena acquistato, non quello che sarà disponibile al successivo rinnovo.
Come funziona il meccanismo d’asta e la determinazione del prezzo
Il MEF stabilisce l’ammontare da collocare e raccoglie le richieste degli operatori autorizzati. Le domande indicano il rendimento richiesto dagli investitori. In termini economici, un rendimento richiesto più alto corrisponde a un prezzo di acquisto più basso, mentre un rendimento richiesto più basso implica un prezzo più elevato.
Il BOT non paga una cedola periodica. Il rendimento nasce dalla differenza tra il prezzo di sottoscrizione e il valore rimborsato alla scadenza. L’asta ordina le richieste secondo le condizioni offerte e determina l’assegnazione sulla base del volume che il Tesoro intende collocare.
Come leggere il rendimento medio
Il rendimento medio ponderato semplice sintetizza le condizioni delle assegnazioni effettuate, tenendo conto dei rendimenti e delle quantità aggiudicate. Non rappresenta necessariamente il rendimento della singola richiesta di ogni investitore, ma offre un indicatore del prezzo medio a cui il mercato ha assorbito l’emissione.
Nell’asta del 10 giugno 2026, il BOT con vita residua di 367 giorni ha registrato un rendimento medio ponderato semplice del 2,695% e un rapporto di copertura pari a 1,45, come documentato nel comunicato della Banca d’Italia sull’asta BOT del 10 giugno. Il rapporto di copertura confronta la domanda complessiva con l’importo offerto. Un valore superiore all’unità indica che le richieste hanno superato il quantitativo disponibile, ma non dice da solo quanto fossero aggressive le offerte.
Per questo è sbagliato interpretare una copertura elevata come una garanzia di rendimento futuro. La domanda può essere forte proprio perché gli investitori chiedono un rendimento maggiore. Il dato da collegare alla copertura è quindi il rendimento finale, non la copertura isolata.
La sensibilità ai tassi BCE e il ruolo della duration
Un BOT a 12 mesi incorpora soprattutto le aspettative sui tassi ufficiali nel periodo vicino alla scadenza. Se gli investitori prevedono un contesto monetario più restrittivo, possono chiedere un rendimento maggiore per acquistare nuovo debito. Se invece si aspettano un allentamento, possono accettare un rendimento inferiore, perché il titolo offre comunque una remunerazione che potrebbe diventare relativamente più interessante rispetto alle nuove emissioni.
La duration bassa spiega perché il BOT annuale si comporta diversamente da un BTP pluriennale. Una variazione dei tassi può modificare il prezzo di un titolo negoziato sul mercato secondario, ma la breve vita residua riduce la sensibilità del BOT rispetto a un’obbligazione con scadenza lontana. Per chi mantiene il titolo fino al rimborso, il problema principale non è la volatilità quotidiana del prezzo, ma il rendimento che sarà disponibile quando il capitale verrà reinvestito.
Due aste, due segnali
L’asta dell’11 marzo 2026 ha registrato un rendimento del 2,372%, una domanda di 11,52 miliardi di euro contro 8 miliardi assegnati e un rapporto di copertura di 1,44, secondo la cronaca dell’asta BOT a 12 mesi. Il confronto tra rendimento e domanda mostra che il mercato ha assorbito l’offerta anche mentre chiedeva una remunerazione più elevata.
Il BOT è quindi uno strumento monetario, non un sostituto di un investimento di lungo periodo. Serve a organizzare una scadenza, ridurre l’esposizione alla volatilità e mantenere una quota di capitale pronta per una decisione successiva.
Analisi della domanda e spread tra asta e asta
La domanda racconta quanto il mercato sia disposto ad assorbire, mentre lo spread tra rendimento massimo e minimo mostra quanto siano uniformi le valutazioni degli operatori. Nell’asta del 12 maggio 2026, il rendimento medio ponderato semplice è stato del 2,699%, con un rendimento massimo del 2,701% e uno minimo del 2,695%. La differenza è stata quindi di 0,006 punti percentuali, cioè 0,6 punti base, secondo il comunicato ufficiale della Banca d’Italia sull’asta del 12 maggio.
Uno spread così ristretto tra rendimento massimo e minimo segnala un pricing omogeneo. Gli operatori non hanno presentato valutazioni molto distanti sul valore del titolo. Per un risparmiatore, questa informazione è più utile della sola copertura: una domanda ampia ma dispersa può indicare condizioni meno uniformi, mentre una distanza contenuta suggerisce che il mercato ha individuato un livello di rendimento condiviso.
Il volume non equivale a convenienza
Il 12 agosto 2026 il Tesoro ha collocato 8 miliardi di euro di BOT a 12 mesi, con rendimento medio ponderato semplice del 2,768%. La domanda ha raggiunto 11,57 miliardi di euro, il rapporto di copertura è stato 1,45 e il totale dei BOT in circolazione al 14 agosto 2026 era pari a 139.057.775.000 euro, come riportato nella scheda dell’emissione del 12 agosto.
Questi dati indicano che il mercato ha assorbito un’offerta consistente anche con rendimenti in crescita. Non dimostrano, però, che il BOT sia sempre la scelta migliore. Mostrano piuttosto che liquidità, istituzioni e risparmio privato continuano a considerare utile una scadenza breve, soprattutto quando l’incertezza rende meno desiderabile bloccare il capitale per molti anni.
Il rischio di reinvestimento e la strategia del risparmiatore
Il rischio più sottovalutato del BOT annuale arriva dopo il rimborso. Chi acquista oggi conosce il rendimento dell’emissione, ma non conosce il rendimento della nuova asta a cui dovrebbe partecipare alla scadenza. Se i tassi nel frattempo scendono, il capitale sarà disponibile, ma potrà essere reinvestito a condizioni meno favorevoli.
L’asta del 12 maggio 2026 ha offerto un esempio concreto di movimento sul tratto breve: il rendimento del BOT è aumentato di 10 punti base rispetto all’asta precedente, raggiungendo il 2,699%, con 10 miliardi di euro collocati. Il dato va letto come un’opportunità per chi investe in quel momento, non come una promessa per il rinnovo successivo.
Il BOT come cuscinetto tattico
Una strategia razionale parte dall’uso previsto del capitale:
- Liquidità con scadenza definita: il BOT può essere coerente con somme che non servono nell’immediato, ma che potrebbero diventare necessarie entro un orizzonte breve.
- Capitale destinato a un’opportunità futura: la scadenza annuale lascia aperta la possibilità di rivalutare il mercato senza assumere subito duration elevata.
- Rinnovo automatico: è la scelta più esposta al rischio di reinvestimento, perché presuppone che il rendimento futuro sia simile a quello attuale.
Il rendimento certo è quello della singola scadenza. Il rendimento della strategia dipende anche da ciò che farai quando il BOT verrà rimborsato.
Considerazioni finali sulla gestione della liquidità
Il rendimento BOT 12 mesi va analizzato su tre livelli: risultato dell’asta, sensibilità alle aspettative sui tassi e piano per il capitale alla scadenza. Guardare soltanto la percentuale headline può portare a confondere il rendimento disponibile oggi con quello che sarà ottenibile in futuro.
Il 9 settembre 2026, il Tesoro ha collocato 7,5 miliardi di euro nella tranche principale, con rendimento medio ponderato semplice del 2,967%, secondo i dati sulle aste dei BOT a 12 mesi già richiamati. Il dato conferma che un rendimento più alto può attirare domanda, ma non elimina il rischio che il successivo reinvestimento avvenga a condizioni diverse.
Il BOT non è quindi un investimento “noioso”. È uno strumento per governare il calendario della liquidità, limitare la duration e decidere quando mantenere flessibilità. Prima di acquistare, definisci la data in cui potresti aver bisogno del capitale, verifica il costo complessivo tramite l’intermediario e stabilisci in anticipo come reagiresti a un rendimento futuro più basso.


