Hai i soldi per chiudere il mutuo prima del tempo, o almeno per restituirne una parte. Quanto devi versare davvero? E soprattutto: ti conviene usare quei risparmi? La questione è sapere se conviene estinguere (o decurtare) il mutuo abbassando l’importo delle rate, oppure mantenere liquidità (per eventuali spese) e utilizzarla per altri scopi (ad esempio investimenti più remunerativi del tasso di interesse del mutuo). Grazie al calcolatore, puoi avere una stima della nuova rata del mutuo. Ma per stimare l’importo non basta sommare le rate che mancano: devi distinguere capitale residuo, interessi già maturati e interessi futuri, che non pagherai dopo la chiusura. Perchè in sostanza estinguere anticipatamente il mutuo (anche solo parzialmente) significa risparmiare sugli interessi dovuti alla banca. E prima riesci ad effettuare questa operazione, maggiore è la quota di interessi che andrai a risparmiare (salvo presenza di penali). Qui trovi la formula e i controlli da fare sul conteggio ufficiale della banca. Poi resta la scelta più personale: quanti interessi eviti e quanta liquidità vuoi conservare?
Di seguito il simulatore del piano di ammortamento, della vecchia e della nuova rata, e spiegazioni più dettagliate con esempi reali. I dati che ti servono per avere un calcolo più affidabile possibile generalmente li trovi nel tuo conto corrente, alla voce finanziamenti in corsi, dove per legge vengono indicati il totale del mutuo erogato, il numero di rate, e soprattutto il capitale residuo da pagare e le rate ancora da versare, e il tasso che hai concordato con la banca.
Calcola le rate del tuo prestito / mutuo
Il tuo piano mutuo:
Salva il risultato del calcolo:
La formula dell’importo da versare
Sommare le rate future non dà l’importo di estinzione: gonfia il totale includendo interessi che non sono ancora maturati. Per stimare il bonifico si parte invece dal capitale residuo, si aggiungono gli interessi dovuti fino alla data-valuta, si sottraggono gli importi già pagati o accreditati e si verifica l’eventuale restituzione di costi non maturati. Compensi e penali entrano nel conto solo se applicabili al contratto.
Consideriamo un esempio di controllo, non un preventivo bancario. Alla data dell’ultima rata il capitale residuo è 98.400 euro, il tasso annuo è 3% e la chiusura avviene 18 giorni dopo. Con una semplice convenzione di calcolo basata sull’anno civile, gli interessi del periodo sono 98.400 × 0,03 × 18/365, cioè circa 146 euro. Se non ci sono rate scadute né compensi e vanno restituiti 80 euro di costi ricorrenti non maturati, il bonifico di riferimento è 98.466 euro.
| Voce del calcolo di estinzione anticipata | Come si calcola | Esempio in euro |
|---|---|---|
| Capitale residuo all’ultima rata | Piano di ammortamento alla rata precedente | 98.400 |
| Interessi maturati e non ancora addebitati | Capitale residuo × tasso annuo × giorni/365 | 146 |
| Rate scadute non pagate | Estratto conto, solo quote già dovute | 0 |
| Compenso o penale | Solo se il contratto lo prevede e la normativa lo consente | 0 |
| Costi ricorrenti da restituire | Quota non maturata, in detrazione | −80 |
| Importo da versare | Somma algebrica delle voci precedenti | 98.466 |
La data-valuta determina i giorni
Nel calcolo dell’esempio, gli interessi sono una stima: il conteggio effettivo dipende dalla data-valuta e dalla convenzione indicata nel contratto. Il tasso da considerare è quello applicabile al mutuo in quel periodo, fisso o variabile. Se il contratto prevede una modalità di conteggio dei giorni diversa dall’anno civile, bisogna usare quella per riconciliare eventuali scostamenti.
Anche il momento in cui la banca riceve il pagamento conta. Un importo stimato fino alla fine del mese non coincide necessariamente con quello dovuto alla data effettiva di accredito. Prima di contestare pochi euro, controlla quindi la data-valuta utilizzata e i giorni addebitati.
Controllo essenziale: il totale delle rate future non è il conteggio estintivo. Gli interessi riferiti al periodo successivo alla chiusura vanno esclusi.
Il numero ottenuto serve come riferimento da confrontare con il documento della banca, non come somma da versare senza conferma. Se il divario è rilevante, le prime voci da ricontrollare sono i giorni di maturazione, le rate già addebitate, il capitale indicato e gli oneri da restituire.
Come ottenere e controllare il conteggio
La stima personale non sostituisce il conteggio estintivo, che deve riferirsi a una precisa data-valuta. La Banca d’Italia descrive il calcolo come una somma di componenti distinte: capitale residuo, interessi maturati, importi già accreditati, eventuali compensi e restituzione dei costi non maturati quando applicabile. Il risultato non coincide con la somma delle rate residue, perché esclude gli interessi futuri (Guida della Banca d’Italia sul mutuo).
Per confrontare correttamente la stima con il documento, procedi in ordine:
-
Chiedi il conteggio per iscritto. Indica il giorno in cui prevedi di estinguere e lascia un margine realistico per disporre il bonifico. Conserva la richiesta e la risposta, così puoi verificare che entrambi facciano riferimento alla stessa data.
-
Controlla il capitale. Prendi il piano di ammortamento aggiornato e confronta il capitale residuo indicato nel conteggio con quello associato all’ultima rata pagata. Se i valori non coincidono, chiedi alla banca di spiegare quale rata o movimento ha modificato il saldo.
-
Ricontrolla i giorni di interesse. Verifica la data-valuta, il tasso applicato e il periodo conteggiato. Il conteggio deve includere gli interessi maturati fino alla chiusura, non quelli riferiti al futuro.
-
Verifica rate e acconti. Confronta il conteggio con l’ultimo estratto conto e le quietanze. Una rata già incassata o un acconto devono essere sottratti una sola volta, non ignorati e nemmeno detratti due volte.
-
Esamina compensi e penali. Se compaiono, chiedi di identificare la clausola contrattuale e controlla che sia compatibile con la finalità e la data del mutuo. Una voce inattesa merita una spiegazione prima del pagamento.
-
Cerca i costi da restituire. Quando applicabile, il conteggio dovrebbe indicare anche le quote non maturate da rimborsare, con segno meno o in una voce a credito del cliente.
I documenti da tenere insieme
Prepara il piano di ammortamento, il contratto e la clausola sull’estinzione, l’ultimo estratto conto e le quietanze delle rate. Un conteggio leggibile distingue capitale, interessi, rate scadute, oneri maturati e somme da restituire. Se manca una componente o il documento mostra soltanto un totale, chiedi un prospetto dettagliato prima di pagare.
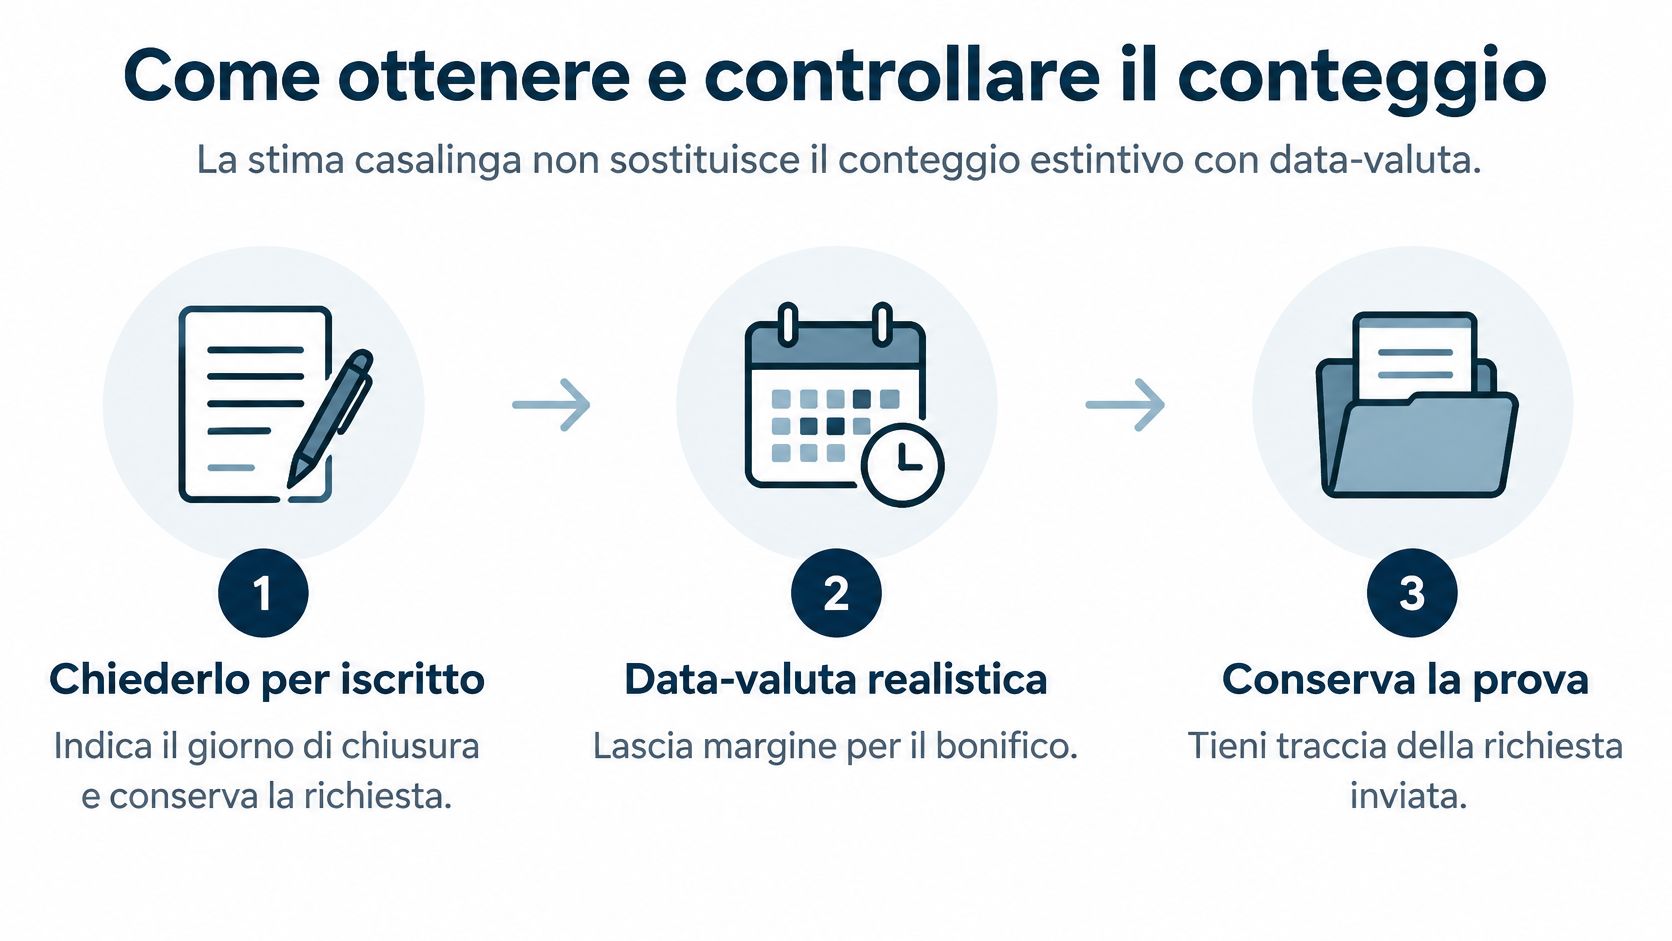
La verifica finale è semplice: stessa data, stesso capitale, interessi solo maturati e oneri motivati. Una piccola differenza dovuta al conteggio dei giorni può essere compatibile con la convenzione contrattuale. Un capitale diverso dal piano o una penale inattesa richiedono invece chiarimenti.
Estinzione totale oppure solo una quota
L’estinzione totale chiude il rapporto: si versa l’intero capitale residuo con gli interessi maturati fino alla data di chiusura, le rate cessano e, dopo il pagamento, si avvia la cancellazione dell’ipoteca. Con un rimborso parziale, invece, il mutuo resta aperto e il versamento riduce il capitale dovuto. L’effetto sulla rata o sulla durata dipende dalle condizioni contrattuali e dalla scelta applicabile al rimborso.
| Criterio | Estinzione totale | Estinzione parziale |
|---|---|---|
| Capitale versato | Intero residuo più interessi maturati | Solo la quota scelta, più interessi di competenza |
| Rapporto con la banca | Si chiude | Resta aperto |
| Rata | Cessa | Può restare uguale o scendere |
| Durata | Si azzera | Può accorciarsi se la rata resta invariata |
| Interessi futuri sulla quota rimborsata | Non dovuti | Non dovuti |
| Ipoteca | Cancellazione dopo il pagamento | Resta fino all’azzeramento del debito |
Immagina di avere 98.400 euro di capitale residuo e di poter versare 20.000 euro. Se il contratto consente di mantenere la rata, il rimborso può tradursi in una durata più breve: il capitale diminuisce e il debito si estingue prima. Se invece la priorità è liberare risorse ogni mese, si può chiedere una rata più bassa mantenendo la scadenza, secondo le opzioni previste dal contratto.
La scelta dipende dalla pressione sulla rata
Una rata pesante può rendere più utile ridurre l’impegno mensile, anche se il mutuo continua. Se la rata è sostenibile e l’obiettivo è accorciare il debito, mantenere il pagamento e ridurre la durata può invece limitare il tempo in cui resta capitale da rimborsare. Non esiste una soluzione migliore per tutti: vanno confrontati il flusso mensile desiderato e il costo complessivo che si vuole evitare.
In entrambi i casi, la quota rimborsata non continua a generare interessi futuri secondo il piano originario. Ma la differenza operativa è concreta: il rimborso parziale non chiude il rapporto e non fa venir meno l’ipoteca finché il debito non è azzerato.
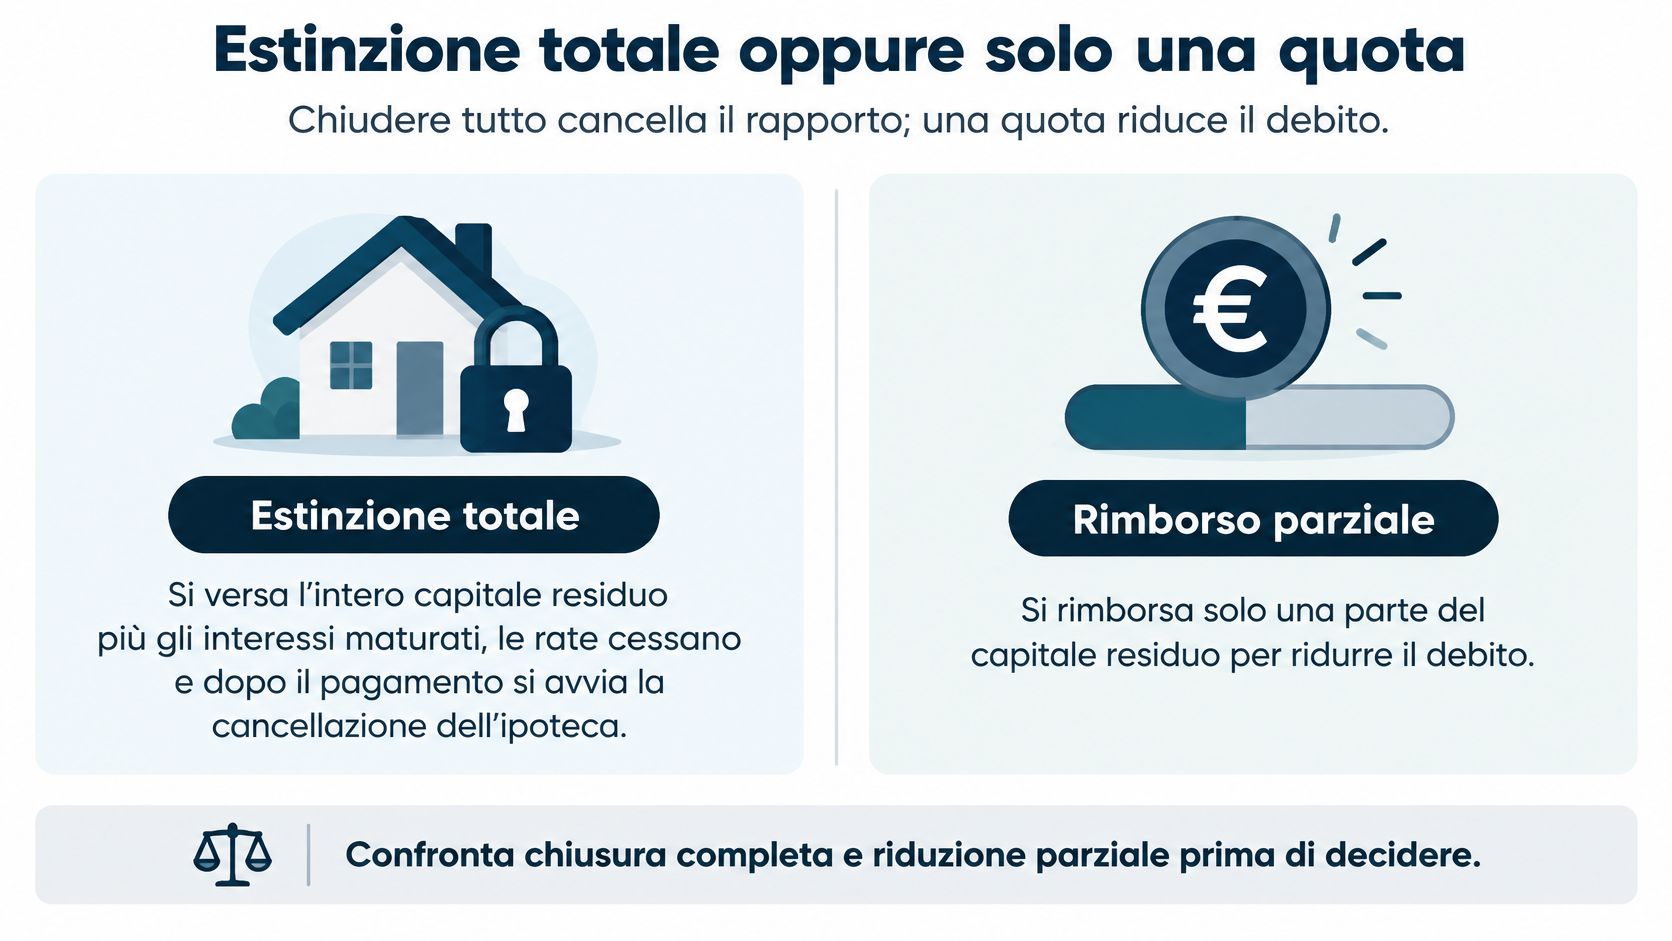
Per evitare che la banca applichi un’opzione diversa da quella desiderata, specifica nella richiesta di rimborso parziale se vuoi ridurre la rata oppure accorciare la durata, quando entrambe le alternative sono disponibili. La Banca d’Italia inquadra l’estinzione totale come chiusura del rapporto tramite restituzione dell’intero capitale ancora dovuto prima della scadenza; il rimborso parziale, invece, riduce il capitale e lascia attivo il mutuo.
Penali e costi secondo le regole italiane
Dal 3 aprile 2007 è entrata in vigore la riforma italiana sull’estinzione anticipata introdotta dal decreto-legge 31 gennaio 2007, n. 7, convertito nella legge 2 aprile 2007, n. 40. Per i finanziamenti destinati all’acquisto o alla ristrutturazione di immobili adibiti ad abitazione, oppure allo svolgimento di attività economica o professionale, la disciplina ha eliminato l’obbligo di pagare penali, compensi o altri oneri per l’estinzione anticipata, totale o parziale, come riassume la documentazione della Banca d’Italia sulle penali di estinzione.
Questo non significa che chi chiude prima non debba pagare nulla. Resta dovuto il capitale residuo e sono dovuti gli interessi maturati fino alla data di estinzione, mentre non si pagano gli interessi futuri compresi nel piano. Anche con un rimborso parziale si riduce il capitale; la rata può scendere o la durata residua può accorciarsi secondo le condizioni contrattuali.
Finalità del mutuo e clausola contrattuale
La regola non va estesa automaticamente a qualsiasi finanziamento garantito da ipoteca. Per mutui ipotecari con finalità diverse da quelle indicate può essere previsto un compenso onnicomprensivo, ma deve risultare dal contratto e rispettare i limiti applicabili. Per questo, prima di considerare nullo ogni costo, verifica la finalità dichiarata nell’atto e la data di stipula.
Un costo ricorrente non maturato da restituire non è una penale: è una somma da riconoscere al cliente, se prevista e applicabile. Nel conteggio deve risultare come importo a credito o comunque essere separata dal capitale e dagli interessi.
Se compare un compenso, chiedi alla banca di indicare la clausola applicata e di spiegare perché la finalità del tuo mutuo rientra nel caso previsto.
La verifica del contratto viene prima del calcolo del risparmio. Due mutui ipotecari possono avere regole differenti se hanno finalità o condizioni diverse; leggere la voce di costo senza controllare il contesto contrattuale può portare a conclusioni sbagliate.
Tre scenari prima di usare i risparmi
Il confronto finanziario non termina quando conosci il conteggio. Estinguere un mutuo produce un risparmio sugli interessi evitati, ma lasciare il denaro disponibile conserva flessibilità. Il confronto deve quindi considerare anche il fondo per gli imprevisti, le imposte su eventuali investimenti, i costi di rinegoziazione e, per un mutuo a tasso variabile, la possibilità che il costo futuro del debito cambi. La guida della Banca d’Italia sul mutuo ipotecario richiama proprio la necessità di valutare il costo-opportunità della liquidità, non soltanto il capitale da rimborsare.
Usiamo ancora l’esempio di 98.400 euro di capitale residuo, senza trattare la stima di chiusura come un preventivo. La decisione può seguire tre strade:
| Scenario | Mossa | Effetto principale | Liquidità dopo |
|---|---|---|---|
| Estinzione totale | Versare il conteggio completo | Si evitano tutti gli interessi futuri e le rate cessano | Deve restare il cuscinetto di 6-12 mesi |
| Parziale con rata più bassa | Versare 20.000 euro e chiedere la riduzione della rata | Scende l’impegno mensile, il mutuo resta | Il cuscinetto si riduce solo della quota versata |
| Mantenere la liquidità | Non versare | Si tiene flessibilità; il guadagno alternativo va confrontato col tasso del mutuo al netto delle imposte | Il cuscinetto resta intatto |
La soglia prudenziale è conservare, dopo un eventuale versamento, liquidità sufficiente a coprire 6-12 mesi di spese essenziali. È una regola orientativa per mettere alla prova la decisione, non una prescrizione adatta a ogni famiglia. Se la chiusura totale scenderebbe sotto quel livello, il rimborso parziale o il mantenimento della liquidità meritano un confronto attento.
Interessi evitati contro flessibilità
Se l’intero capitale disponibile viene destinato al mutuo, il risparmio sugli interessi è certo rispetto al debito rimborsato, ma la somma non è più disponibile per una spesa imprevista. Se invece il denaro resta investito, il rendimento alternativo va valutato al netto delle imposte e dei rischi, non confrontato con il tasso del mutuo come se il rendimento fosse garantito.
La scelta fra rata più bassa e liquidità intatta ha poi un effetto diverso sul bilancio familiare. Una rata ridotta libera spazio ogni mese, ma lascia una parte del capitale esposta agli interessi; non rimborsare conserva più risorse subito, ma mantiene invariato il debito. Il conteggio dice quanto costa chiudere, il cuscinetto aiuta a capire quanta liquidità è prudente non impegnare.
Richiedi il conteggio e poi decidi
Il passo successivo non è il bonifico. Richiedi alla banca un conteggio estintivo con una data-valuta realistica, poi confronta ogni voce con la tua stima: capitale, giorni di interesse, rate e acconti, eventuali compensi e somme da restituire. Se il totale è coerente, puoi valutare quale scenario lascia una riserva adeguata e quale risponde meglio al tuo obiettivo, ridurre il debito o mantenere flessibilità. Sono domande che possono interessare molte famiglie: nel 2024 in Italia sono stati erogati circa 340.000 mutui, il 5,7% in più rispetto all’anno precedente, secondo i Dati Statistici Notarili del Consiglio Nazionale del Notariato.
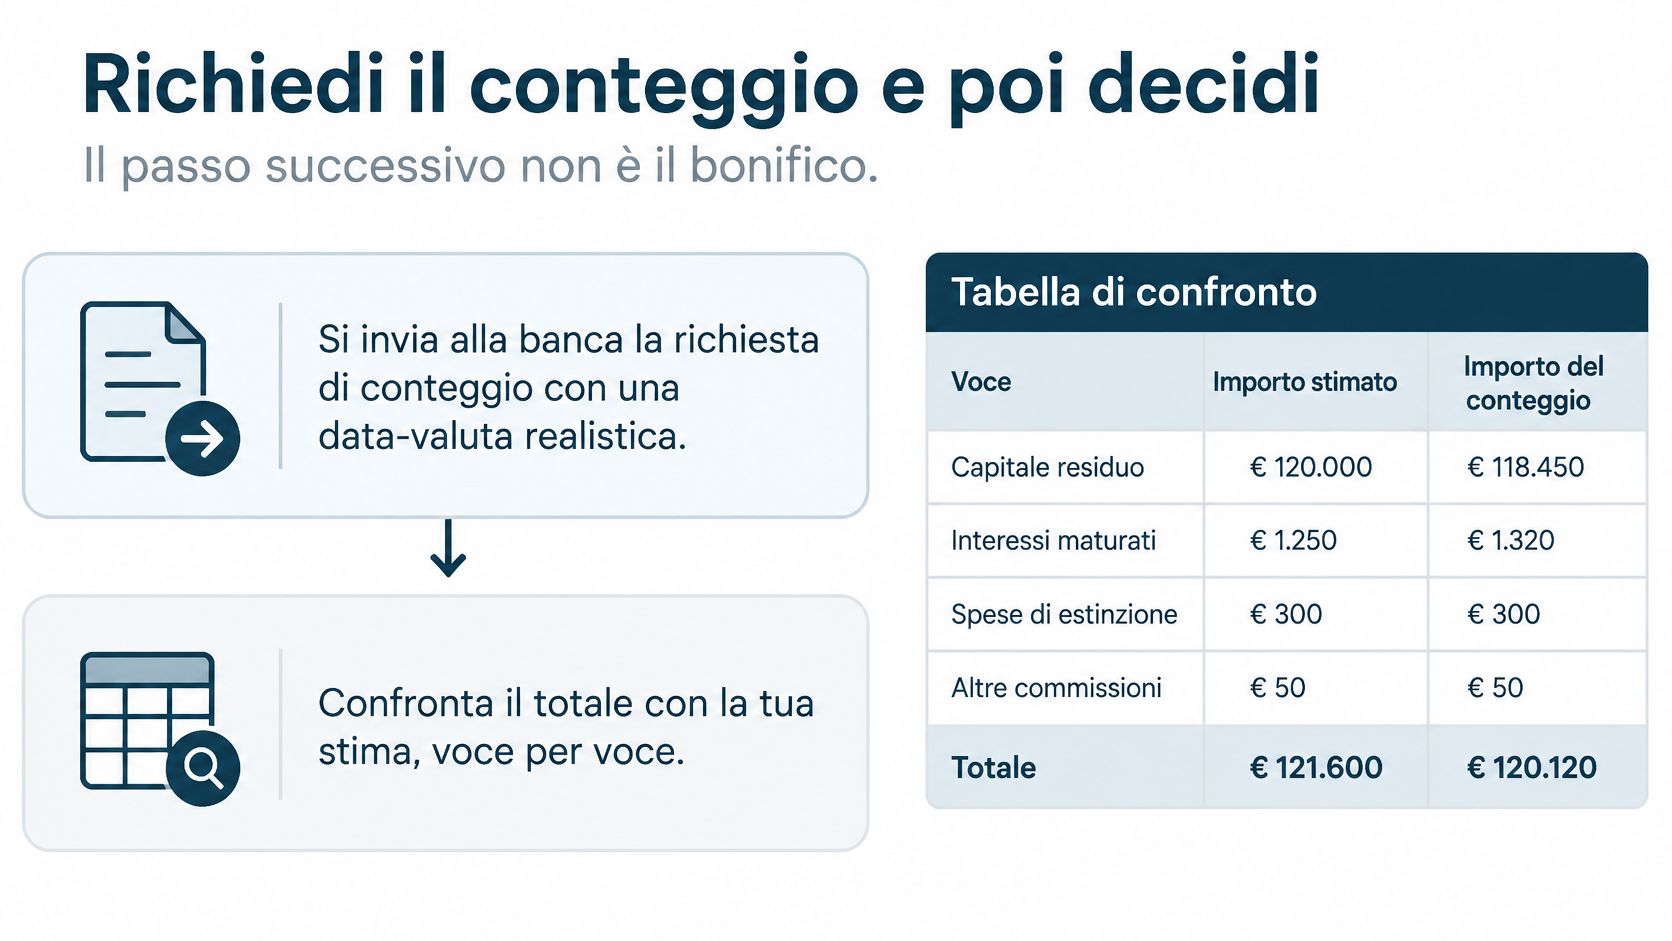
Se stai valutando anche una surroga, considera che nel quarto trimestre 2024 le erogazioni di mutui di surroga hanno rappresentato il 30% dei flussi totali sul canale online italiano, secondo la Bussola Mutui di CRIF e MutuiSupermarket. Il dato descrive quel canale e quel trimestre, non dimostra che la surroga sia la scelta giusta per il tuo contratto. Prima di immobilizzare la liquidità, confronta le condizioni disponibili con il tuo mutuo e considera gli eventuali costi di rinegoziazione.
Con un rimborso parziale, metti per iscritto se preferisci abbassare la rata o accorciare la durata, nei limiti previsti dal contratto. Con un’estinzione totale, controlla che dopo il pagamento resti il cuscinetto necessario per le spese essenziali. Le analisi di Finanza.news, compresi Guida al Risparmio, Osservatorio Banche e Monitor Tassi BCE, offrono contesto sui tassi e sulle scelte di finanza personale, ma non sostituiscono la verifica del singolo contratto. Il calcolo è un supporto alla decisione, non una promessa di risparmio universale né una consulenza personalizzata. Richiedi ora alla tua banca il conteggio estintivo con una data-valuta precisa e usalo per decidere, voce per voce, quanto rimborsare e quanta liquidità conservare.
Le informazioni e le analisi contenute in questo articolo su Finanza.news hanno finalità esclusivamente informativa, didattica ed educativa. Esse non costituiscono in alcun modo consulenza finanziaria personalizzata, raccomandazione di investimento né sollecitazione al pubblico risparmio ai sensi della direttiva europea MiFID II e dei regolamenti Consob.
Le decisioni di investimento, risparmio o indebitamento (inclusi BTP, titoli di Stato, fondi pensione, mutui ipotecari e conti deposito) sono assunte in piena autonomia e sotto la responsabilità personale del lettore. Prima di sottoscrivere qualsiasi prodotto finanziario, si raccomanda di verificare la documentazione ufficiale dell'emittente (KID, Prospetto) e di rivolgersi a un consulente finanziario autonomo iscritto all'albo OCF.