Ti sei già ritrovato a guardare il saldo del conto a fine mese e a pensare, con un po' di esitazione, se valga la pena versare qualcosa in un fondo pensione oppure rimandare ancora? È una domanda molto comune, soprattutto quando il budget è stretto e tra affitto, bollette, spesa e imprevisti sembra non restare mai abbastanza spazio.
Il punto, però, non è scegliere un numero “giusto” per tutti. Quanto versare nel fondo pensione dipende da tre cose molto concrete:
il tuo obiettivo previdenziale
il tempo che ti separa dalla pensione
la liquidità che vuoi conservare ogni mese.
Se parti da questi tre punti, la decisione diventa molto più chiara e smette di sembrare una scommessa.
Quanto versare nel fondo pensione senza indovinare
C'è chi apre un fondo pensione e pensa subito alla cifra massima deducibile, e chi al contrario versa poco per paura di bloccare troppo denaro. Entrambe le reazioni nascono dalla stessa confusione, cercare una regola unica dove, in realtà, servono valutazioni diverse.
Il primo errore è partire dalla percentuale dello stipendio
Una percentuale “standard” può sembrare comoda, ma rischia di essere fuorviante. Se il reddito è basso, se hai spese familiari importanti o se stai ancora costruendo il fondo d'emergenza, il versamento ideale non coincide per forza con una quota fissa dello stipendio.
La domanda utile non è “quanto versano gli altri?”, ma “quanto posso destinare senza mettere in difficoltà il resto del mio bilancio?”.
Tre domande che contano davvero
Prima di fissare la rata mensile, conviene fermarsi su tre punti molto pratici.
Qual è il mio obiettivo futuro? Non serve un piano perfetto, serve una direzione. Se vuoi integrare la pensione pubblica, devi capire quanta integrazione ti serve davvero.
Quanti anni mi mancano? Più tempo hai, più il versamento può essere distribuito con calma. Meno tempo hai, più la rata deve essere coerente con l'obiettivo.
Quanto spazio ho nel budget? Un fondo pensione funziona meglio quando non soffoca liquidità e spese essenziali.
In altre parole, il versamento giusto nasce dall'incrocio tra obiettivo, orizzonte temporale e capacità mensile reale. Solo dopo ha senso parlare di ottimizzazione fiscale.
Come calcolare il versamento giusto per il tuo obiettivo
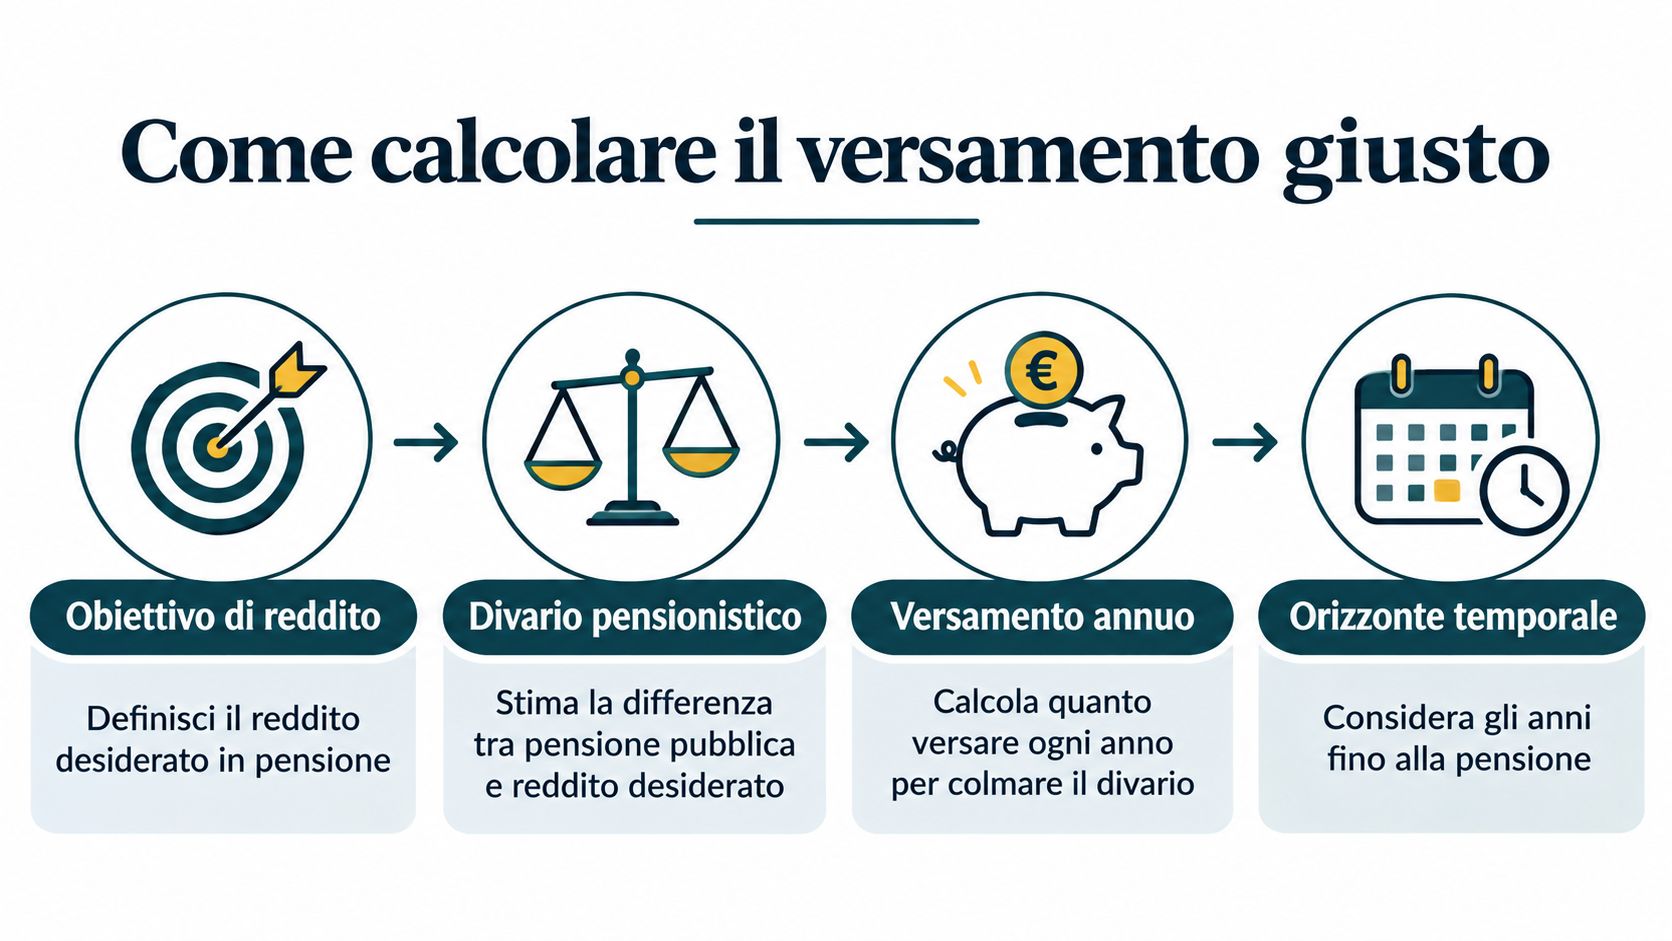
Un piano efficace parte da una domanda concreta, quanto reddito vuoi avere in pensione e quanto ti mancherà rispetto alla pensione pubblica. Solo dopo ha senso parlare di cifra da versare. La logica indicata dall'Agenzia delle Entrate segue proprio questo ordine, si parte dal reddito pensionistico desiderato, si sottrae la pensione pubblica attesa, si stima il capitale complementare necessario e poi si traduce tutto in una rata coerente con gli anni che mancano, con il rendimento netto ipotizzato e con l'inflazione, come riepilogato nel documento sulla previdenza complementare dell'Agenzia delle Entrate Agenzia delle Entrate.
Parti dal divario, non da una cifra generica
Se oggi ti limiti a dire “voglio una pensione migliore”, il calcolo resta troppo vago. Serve il divario tra il reddito che vorresti avere e quello che pensi di ricevere dalla pensione pubblica.
Da lì nasce il capitale complementare da costruire. Non è una cifra casuale, è il punto di arrivo di un ragionamento semplice ma molto più utile di una percentuale presa a caso.
Trasforma l'obiettivo in una rata che regga il bilancio
Una volta definito il capitale obiettivo, il passaggio successivo è convertirlo in un versamento periodico. Qui contano gli anni che ti separano dal pensionamento e la tua capacità di sostenere il piano senza mettere in tensione il resto del bilancio familiare.
Se sei un dipendente e hai un fondo negoziale, il primo numero da controllare non è il massimo deducibile, ma la soglia che ti permette di ottenere tutto il contributo datoriale previsto dal contratto. L'Agenzia delle Entrate ricorda infatti che il limite di deducibilità riguarda sia i fondi pensione negoziali sia le forme pensionistiche individuali, ma il vantaggio vero inizia spesso dal contributo del datore di lavoro.
Per molte persone il punto pratico è questo, versare abbastanza da non lasciare soldi sul tavolo, senza però togliere respiro alla liquidità di casa.
Un metodo semplice per scegliere senza confondersi
Puoi seguire una sequenza molto concreta:
Definisci il reddito desiderato in pensione.
Stima la pensione pubblica che avrai.
Calcola il vuoto da colmare con la previdenza complementare.
Distribuisci il versamento nel tempo, in modo compatibile con le spese mensili.
Una rata che costringe a rimandare il fondo emergenza, le spese irregolari o le uscite familiari non è ancora la rata giusta per quel momento. Anche se sembra conveniente dal punto di vista fiscale, deve prima funzionare nella vita di tutti i giorni.
Il contributo del datore di lavoro cambia il punto di partenza
Per un lavoratore dipendente, la soglia minima utile spesso coincide con quella che sblocca il versamento aziendale. Nei fondi negoziali, il datore di lavoro aggiunge la propria quota solo se versi anche tu la tua parte. Per questo il primo confronto non è con il massimale fiscale, ma con la soglia che evita di perdere quel contributo.
Solo dopo puoi valutare versamenti aggiuntivi, se il tuo budget lo consente davvero.
Limite fiscale da 5.164 euro e cosa significa ogni mese
Il limite fiscale aiuta a capire fino a dove spingersi, ma non coincide con un versamento “obbligatorio” né con l'importo giusto per tutti. I contributi al fondo pensione, versati dal lavoratore, dal datore di lavoro o dal committente, sono deducibili dal reddito complessivo fino a 5.164,57 euro l'anno. Tradotto in una scelta mensile, la soglia corrisponde a circa 430,38 euro al mese.
Cosa vuol dire davvero la deduzione
La deduzione non è un rimborso pari a quanto versi. Riduce il reddito imponibile, quindi il vantaggio concreto dipende dalla tua aliquota marginale IRPEF.
Se l'aliquota è più alta, il beneficio fiscale potenziale è più evidente. Se il reddito imponibile è più basso, il vantaggio immediato tende a essere più contenuto.
Molte persone confondono il fondo pensione con uno sconto fisso. In realtà funziona come una detrazione dalla base su cui si calcolano le imposte, non come un premio automatico uguale per tutti.
Un esempio semplice senza forzare i numeri
Un versamento annuo di 3.600 euro, cioè 300 euro al mese, resta dentro il limite e può produrre un risparmio fiscale teorico proporzionale all'aliquota marginale applicabile. Se invece versi oltre il tetto, la quota eccedente non genera normalmente una deduzione immediata nell'anno.
Ecco perché conviene separare due domande. La prima è quanto versare per sfruttare il fisco. La seconda è quanto versare senza mettere in tensione il bilancio familiare.
| Versamento mensile | Totale annuo | Posizione rispetto al limite |
|---|---|---|
| 250 euro | 3.000 euro | Dentro il limite |
| 300 euro | 3.600 euro | Dentro il limite |
| 430,38 euro | 5.164,57 euro | Dentro il limite massimo |
| Oltre 430,38 euro al mese | Oltre 5.164,57 euro l'anno | Parte eccedente non dedotta subito |
Il limite non è sempre l'obiettivo giusto
Arrivare al tetto massimo può avere senso, ma non è sempre la scelta migliore. Chi ha un reddito imponibile basso, o poco spazio fiscale, ottiene un beneficio immediato più limitato. Chi invece ha margine nel budget ma non ha ancora una riserva liquida adeguata dovrebbe prima proteggere la stabilità di casa.
Il criterio pratico è semplice. Prima si verifica se il versamento entra senza creare stress sulle spese ordinarie, poi si valuta quanto avvicinarsi al limite. Il fondo pensione deve stare dentro la vita reale, non sopra di essa.
Punto chiave: il tetto fiscale è un confine utile, non un ordine da seguire sempre.
Importi diversi per dipendenti autonomi e giovani
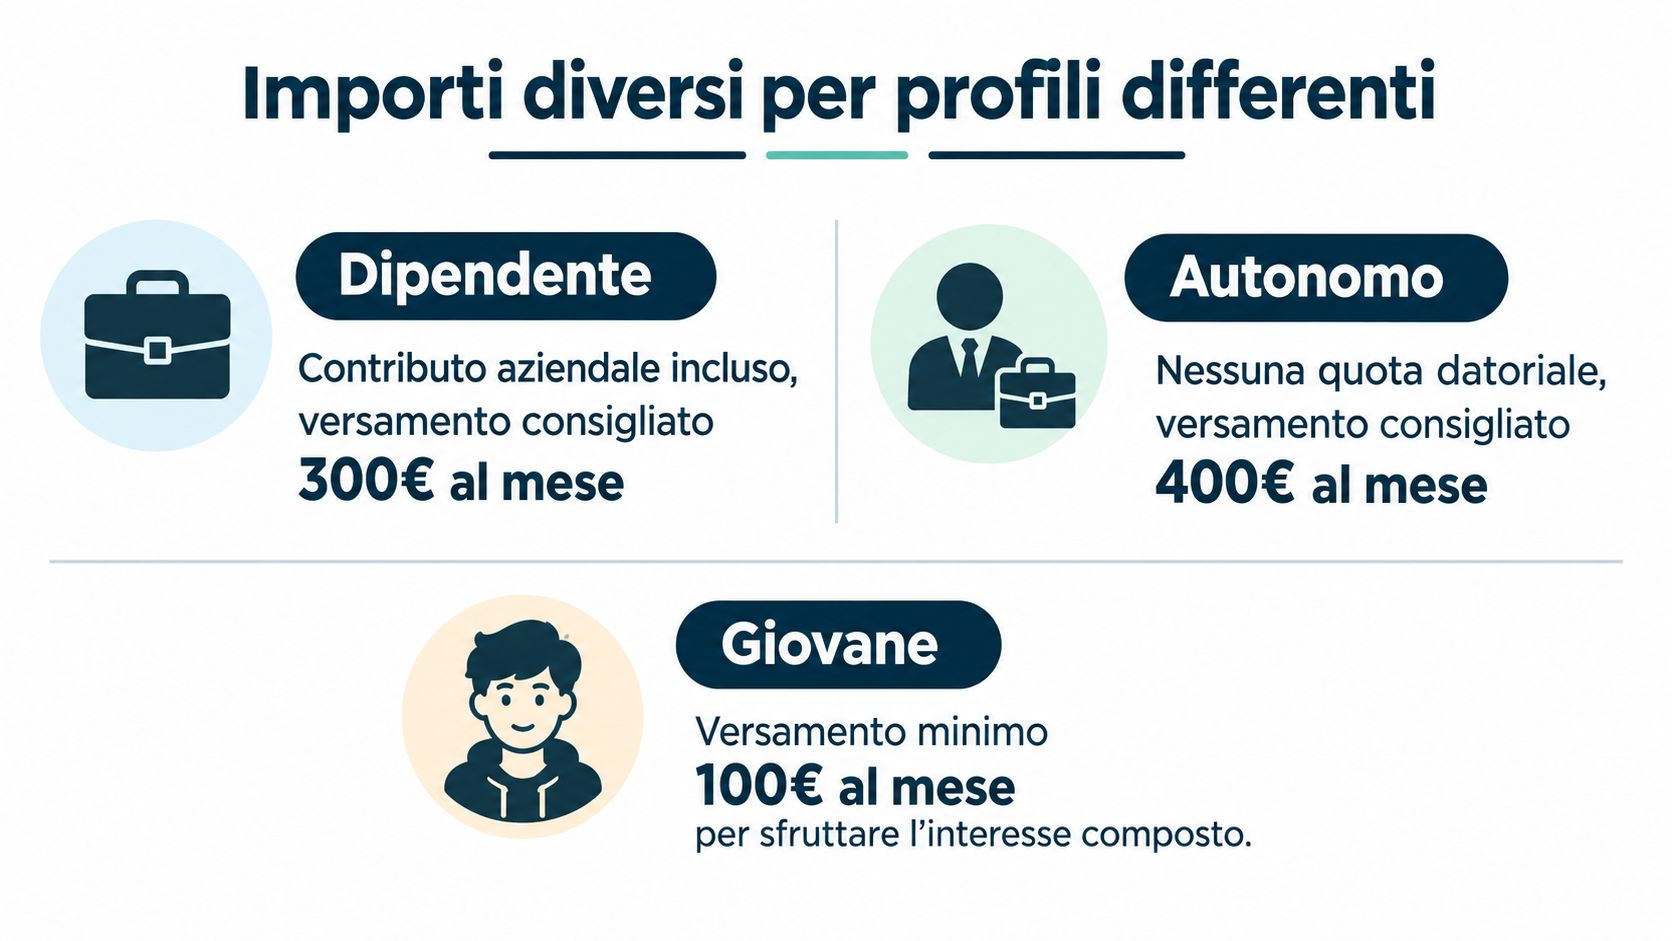
Non tutti partono dallo stesso punto. Un dipendente con contributo aziendale, un autonomo senza quota datoriale, un giovane all'inizio della carriera e una persona che versa anche per un familiare a carico hanno margini molto diversi. Le informazioni ufficiali INPS ricordano che la deduzione può riguardare anche contributi versati nell'interesse di familiari fiscalmente a carico e che il regime vale sia per i fondi negoziali sia per le forme pensionistiche individuali INPS.
Dipendente, il primo controllo è il contributo aziendale
Per un lavoratore dipendente, il versamento giusto dipende spesso dal contratto collettivo e dalla presenza del contributo datoriale. Se la tua quota è troppo bassa, rischi di perdere una parte del vantaggio contrattuale. Se è troppo alta, potresti comprimere altre priorità di bilancio.
La logica corretta è semplice, prima prendi il contributo aziendale, poi valuti se hai spazio per aumentare la tua quota personale. Il limite fiscale arriva dopo, non prima.
Autonomo, il tema centrale è la disciplina
Chi non ha contributo del datore di lavoro deve basarsi di più sulla propria capacità di risparmio. In questo caso, il fondo pensione è una scelta ancora più legata alla costanza, perché non c'è una quota aggiuntiva automatica a fare da acceleratore.
Qui conta molto la regolarità, anche con importi contenuti ma sostenibili. Meglio una rata che riesci a mantenere nel tempo che un versamento alto, poi interrotto dopo pochi mesi.
Giovane, il vantaggio vero è il tempo
Per chi è all'inizio della carriera, il punto forte non è “versare tanto e subito” a tutti i costi. È costruire l'abitudine e lasciare al tempo lo spazio per lavorare a favore della posizione previdenziale. Se il reddito è ancora instabile, una partenza prudente può essere più intelligente di un impegno troppo aggressivo.
Familiari a carico e costi del fondo
Se versi anche per un familiare fiscalmente a carico, il ragionamento va tenuto separato dalla semplice quota mensile personale. In ogni caso, i costi del comparto e del fondo pesano sul risultato finale, quindi l'importo da versare non va mai letto da solo. A parità di contributo, commissioni ricorrenti diverse possono cambiare molto il capitale accumulato nel lungo periodo.
Non guardare soltanto quanto versi, guarda anche quanto resta dopo i costi e dopo il contributo dell'azienda.
Inserire il versamento nel budget con il metodo 50-30-20
Il metodo 50-30-20 aiuta a non mescolare previdenza e spese quotidiane. In modo molto semplice, la quota destinata a risparmio e futuro può ospitare il versamento al fondo pensione, senza andare a intaccare la parte dedicata ai bisogni essenziali o alla vita presente. Se il contributo mensile entra nella sezione giusta, il piano diventa più facile da mantenere.
Prima proteggi il margine di sicurezza
Se non hai ancora un cuscinetto liquido per gli imprevisti, il fondo pensione non dovrebbe assorbire tutto lo spazio libero. La previdenza è importante, ma non deve lasciare scoperto il presente. Una rata sostenibile è quella che ti consente di affrontare spese impreviste senza ricorrere a soluzioni costose.
Lo stesso vale se hai debiti onerosi o entrate irregolari. In quel caso, versare il massimo deducibile può avere un costo opportunità troppo alto.
Trasforma il limite fiscale in scenari concreti
Dal 2026 il limite ordinario di deducibilità indicato dall'INPS passa da 5.164,57 a 5.300 euro annui, ma il beneficio effettivo dipende dall'aliquota IRPEF marginale, dal reddito imponibile e dalla capienza fiscale. Una traduzione mensile utile è di circa 442 euro al mese per raggiungere 5.300 euro in dodici mesi, oppure importi più bassi e proporzionati al reddito e alle spese essenziali INPS.
Esempi pratici di budget mensile
Un lavoratore con entrate stabili può impostare un versamento automatico e lasciarlo nella quota di risparmio programmato. Chi ha redditi variabili può invece usare una logica flessibile, con una base minima fissa e piccoli aumenti nei mesi migliori.
Entrata stabile e spese ordinate: la rata del fondo può essere impostata come addebito ricorrente.
Reddito irregolare: meglio una soglia prudente, così non devi interrompere il piano nei mesi più deboli.
Debiti costosi o emergenze in corso: prima ricostruisci la liquidità, poi alza il versamento.
Se il piano previdenziale funziona solo quando tutto va bene, è troppo fragile. Deve restare in piedi anche nei mesi normali, non solo in quelli ideali.
Automatizzare aiuta più della motivazione
L'automatismo mensile riduce gli errori di comportamento. Una volta definita la soglia, il versamento diventa parte del bilancio, non una decisione da rifare ogni mese. Questo rende più facile restare coerenti con l'obiettivo senza dover “scegliere” ogni volta se rimandare o no.
Controlli annuali ed errori che riducono la pensione
Il fondo pensione non va impostato una volta sola e poi dimenticato. Va controllato almeno una volta l'anno, perché cambiano il reddito, il contratto, la capienza fiscale e spesso anche le priorità di famiglia.
La checklist essenziale da rivedere ogni anno
Contributi accreditati: verifica che quanto hai versato risulti davvero nel fondo.
Quota datoriale: controlla di aver ottenuto tutto il contributo aziendale previsto.
Totale dedotto: accertati che la somma dedotta in dichiarazione sia coerente con il limite disponibile.
Coerenza con l'obiettivo: chiediti se la rata resta allineata al capitale che vuoi costruire.
Gli errori più comuni
Il primo errore è usare il limite fiscale come obiettivo automatico. Il fatto che una cifra sia deducibile non significa che sia sostenibile per il tuo bilancio. Il secondo è ignorare i costi del comparto, che nel tempo possono ridurre il capitale accumulato rispetto a un altro fondo più adatto.
C'è poi un errore molto frequente, non sfruttare il contributo aziendale perché si versa troppo poco o nel fondo sbagliato. In quel caso, il problema non è solo fiscale, è proprio di convenienza previdenziale.
Quando aumentare il versamento
Se negli ultimi mesi hai costruito un piccolo margine di liquidità, puoi pensare a un incremento graduale. Meglio un aumento contenuto e stabile che una forzatura difficile da sostenere.
Conserva sempre la documentazione dei versamenti, soprattutto se gestisci situazioni particolari o se versi anche per familiari a carico. E se il tuo reddito cambia, ricalcola il piano, non aspettare che sia il fondo a correggerlo al posto tuo.