
La scelta tra fondo pensione o piano di accumulo è raramente una scelta tra due sostituti. Il primo è costruito per un obiettivo specifico, integrare la pensione pubblica. Il secondo è un metodo di versamento, libero di servire qualunque scopo. Confonderli porta a due errori opposti, bloccare nel fondo denaro che servirà tra pochi anni oppure rinunciare alla deduzione e al contributo datoriale per capitale che non verrà toccato fino alla pensione. La risposta utile non premia uno strumento in assoluto. Assegna a ciascuno il capitale giusto, con una liquidità separata che protegge entrambi. Scopriamo le differenze in relazione al profilo: dipendente privato, lavoratore autonomo, giovane lavoratore, lavoratore con possibili esigenze di liquidità.
Fondo pensione o piano di accumulo a confronto
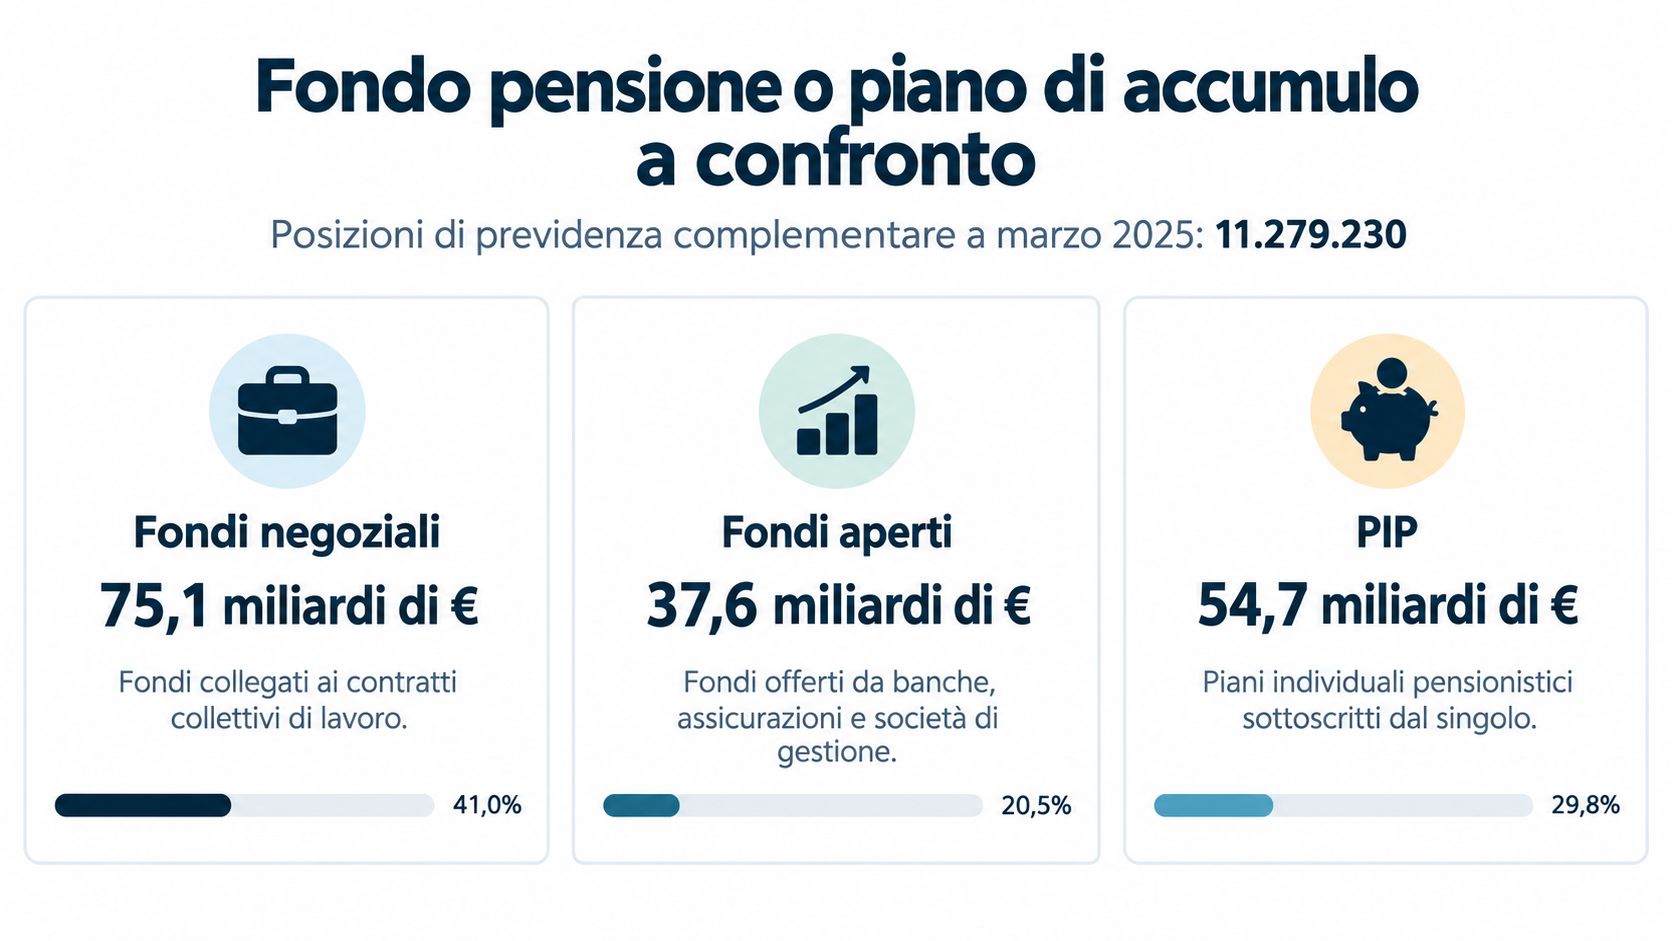
A giugno 2026 le posizioni di previdenza complementare erano 12.235.719, in aumento rispetto alla fine dell’anno precedente, secondo le comunicazioni COVIP sulla previdenza complementare. La stessa rilevazione dell’anno precedente (2025) attribuiva 75,1 miliardi di euro di attivo netto destinato alle prestazioni ai fondi negoziali, 37,6 miliardi ai fondi aperti e 54,7 miliardi ai PIP, per circa 167,4 miliardi complessivi in questi tre comparti. Il dato conta le posizioni, non le persone. Uno stesso lavoratore può averne più d’una, quindi non va letto come il numero di italiani coperti.
La scala del sistema pesa sul confronto: chi decide dove destinare il risparmio di lungo periodo si muove dentro un comparto con milioni di rapporti attivi e masse consistenti. Accanto a esso, il PAC resta qualcosa di diverso. È una modalità di investimento basata su versamenti periodici in ETF, fondi comuni o altri strumenti scelti da te, senza una forma giuridica propria né una finalità predefinita.
Strumenti a confronto su finalità, fiscalità e liquidità
| Strumento | Finalità principale | Deduzione IRPEF | Liquidità |
|---|---|---|---|
| Fondo pensione negoziale | Integrazione della pensione pubblica, spesso da contratto collettivo | Sì, entro il limite annuo di legge | Limitata, prestazioni e anticipazioni con condizioni di legge |
| Fondo pensione aperto | Integrazione previdenziale anche per chi non ha un contratto collettivo | Sì, stesso limite annuo | Limitata, regole di riscatto e anticipazione del fondo |
| PIP (piano individuale pensionistico) | Pensione individuale, spesso di tipo assicurativo | Sì, stesso limite annuo | Limitata, vincoli di riscatto e di rendita |
| PAC su ETF o fondi | Accumulo flessibile per qualsiasi obiettivo | No | Alta, vendita possibile in qualsiasi momento al prezzo di mercato |
| PIR (piano individuale di risparmio) | Investimento in strumenti finanziari, con quote dedicate a emittenti italiani ed europei | No | Vincolata alla durata minima per le agevolazioni fiscali |
Come leggere le cinque righe
Il fondo pensione negoziale nasce dalla contrattazione collettiva e serve una categoria o un comparto specifico di lavoratori. Per un dipendente è spesso la porta d’accesso più importante, perché il contratto può prevedere un contributo del datore di lavoro a fronte del versamento del lavoratore. Quel contributo è denaro aggiuntivo che un PAC non genera in nessuna configurazione. Rinunciare al fondo quando il datore contribuisce equivale, nei fatti, a restituire parte della retribuzione complessiva.
Il fondo pensione aperto svolge la stessa funzione previdenziale, ma possono aderirvi anche lavoratori senza un fondo di categoria, autonomi e altri soggetti ammessi dal regolamento. Qui la scelta si sposta sui comparti d’investimento e sui costi. L’obiettivo resta identico: costruire una prestazione integrativa, in rendita o in capitale secondo le regole applicabili all’uscita.
Il PIP è un piano individuale pensionistico, spesso in forma assicurativa. Condivide con gli altri fondi deduzione e vincoli previdenziali, ma va valutato contratto per contratto: struttura dei costi e opzioni d’investimento cambiano molto da un prodotto all’altro. Il nome non basta. Servono scheda costi, regolamento e condizioni di riscatto prima di firmare.
Il PAC su ETF o fondi non ha una finalità scritta nella forma. I versamenti regolari costruiscono capitale per l’acquisto di una casa, gli studi dei figli o una riserva di medio periodo. Puoi sospendere, aumentare o ridurre la rata secondo il bilancio, e vendere quando l’obiettivo arriva. Questa libertà ha un prezzo preciso: niente deduzione, niente contributo datoriale.
Il PIR non va confuso con un PAC generico. È un contenitore con vincoli di composizione e di durata, pensato per canalizzare risparmio verso emittenti italiani ed europei in cambio di un trattamento fiscale agevolato. Puoi alimentarlo con versamenti periodici, ma la logica resta quella del contenitore regolamentato.
Criterio di lettura: parti dalla finalità, non dal rendimento atteso. Se l’obiettivo è una prestazione in età pensionabile, lo strumento previdenziale è il riferimento. Se il capitale deve restare disponibile prima di quella data, il PAC è la scelta naturale.
Il ruolo del TFR e del risparmio gestito
Per i dipendenti, il TFR è spesso la somma più grande che entra nella decisione. Conferirlo al fondo significa destinare alla previdenza una componente già maturata nel rapporto di lavoro, invece di lasciarla in azienda o nel fondo di tesoreria secondo le regole applicabili. La scelta incide sulla velocità di crescita della posizione individuale e sulla tassazione futura, quindi non va fatta per abitudine. Va confrontata con il bisogno di liquidità a fine rapporto e con la solidità della posizione complessiva.
Il PAC lavora su un principio più semplice. Versare con regolarità costruisce gradualmente l’esposizione e riduce la dipendenza da una singola decisione d’ingresso, perché ogni rata compra quote a un prezzo diverso. Non garantisce rendimenti e non elimina il rischio di mercato.
Le due funzioni si combinano meglio di quanto si escludano. Un dipendente può versare al fondo la quota che attiva il contributo datoriale e alimentare in parallelo un PAC per un obiettivo che precede la pensione. Un autonomo può calibrare i versamenti previdenziali negli anni in cui aliquota marginale e imposta lorda rendono la deduzione pienamente utilizzabile. Il risultato è una struttura a tre tasche: il fondo per il capitale pensionistico, il PAC per gli obiettivi intermedi, una liquidità separata per gli imprevisti. Senza quest’ultima, la prima spesa imprevista costringe a vendere il PAC o a cercare vie d’uscita dal fondo proprio quando le condizioni sono peggiori.
Deduzione, tassazione e risparmio reale
Il primo vantaggio tecnico del fondo è fiscale e va misurato, non celebrato. La circolare dell’Agenzia delle Entrate sulla previdenza complementare conferma che i contributi versati dal lavoratore e dal datore sono deducibili dal reddito complessivo fino a 5.164,57 euro annui. Il limite include la quota datoriale. I versamenti ordinari in un PAC non hanno questa deduzione.
Deduzione non significa detrazione. La deduzione riduce il reddito imponibile prima del calcolo dell’imposta, quindi il risparmio dipende dalla tua aliquota marginale, cioè dall’aliquota che si applica all’ultimo euro di reddito. A parità di versamento, chi ha un’aliquota marginale più alta recupera di più. Chi ha imposta lorda insufficiente, invece, non riesce a usare tutta la deduzione. Questo è il punto che gli slogan omettono.
Risparmio fiscale teorico sul limite di deducibilità
| Aliquota marginale IRPEF | Risparmio fiscale teorico | Condizione |
|---|---|---|
| 23% | Circa 1.188 euro su 5.164,57 euro | Deduzione piena se l’imposta lorda copre la deduzione |
| 35% | Circa 1.807 euro su 5.164,57 euro | Deduzione piena se l’imposta lorda copre la deduzione |
| Aliquota con imposta lorda inferiore alla deduzione | Beneficio parziale o nullo | Incapienza, il vantaggio si riduce o si perde |
| Quota di versamento oltre 5.164,57 euro | Nessun risparmio sulla quota eccedente | Eccedenza non deducibile, da trattare come un PAC |
I valori sono teorici e calcolati prima delle addizionali regionali e comunali. Il beneficio effettivo dipende da reddito imponibile e capienza fiscale, e l’aliquota marginale reale può cambiare se la deduzione sposta parte del reddito in uno scaglione più basso. Per questo il calcolo giusto si fa sulla tua ultima dichiarazione o sulla certificazione unica, non su una tabella generica.
Il limite pratico per chi ha reddito discontinuo
Il tetto annuo crea anche un confine operativo. Versare oltre il limite deducibile nel fondo significa accettare i vincoli previdenziali senza il corrispondente risparmio immediato sulla quota eccedente. Quella quota va confrontata con un PAC a parità di condizioni, perché sul piano della deduzione il vantaggio è esaurito. Conserva la documentazione dei contributi non dedotti secondo le indicazioni del fondo, così la posizione resta tracciata correttamente.
Per chi ha reddito discontinuo, il versamento fisso massimo è spesso la scelta sbagliata. Negli anni di reddito basso la deduzione può restare inutilizzata in tutto o in parte, mentre il capitale resta vincolato alla finalità previdenziale. Ha più senso calibrare il versamento anno per anno, concentrando lo sforzo quando aliquota e capienza lo rendono efficace e usando il PAC come serbatoio accessibile negli anni incerti.
Sulla tassazione dei rendimenti e delle prestazioni, fondo e PAC seguono regimi diversi e le aliquote possono cambiare nel tempo. Non fondare una decisione trentennale su un’aliquota ricordata a memoria. Verifica il documento sul regime fiscale del fondo e la normativa vigente al momento in cui versi e, ancora, prima di chiedere una prestazione. La regola che resta stabile è un’altra. Il vantaggio del fondo è più forte quando la deduzione è piena, l’orizzonte è lungo e il datore aggiunge la propria quota. Fuori da queste condizioni, il confronto si riapre.
Quando si può riavere il capitale
La domanda che decide molte adesioni non riguarda il rendimento. Riguarda l’uscita. Quando posso riavere i soldi, e a quali condizioni? Nel fondo pensione la risposta segue la finalità dello strumento. Nel PAC la risposta è immediata, ma l’immediatezza ha un prezzo che compare solo nel momento peggiore.
Le vie d’uscita dal fondo
La via principale è la prestazione pensionistica, al raggiungimento dei requisiti previsti per la pensione e delle condizioni di partecipazione al fondo. È l’ipotesi per cui lo strumento è nato, e la forma della prestazione, rendita o capitale nei limiti consentiti, va scelta quando l’orizzonte è vicino e il quadro normativo è noto.
Prima di quel momento esistono le anticipazioni, ammesse per causali definite come spese sanitarie, acquisto o ristrutturazione della prima casa e ulteriori esigenze personali, entro i limiti e dopo i periodi d’iscrizione previsti dalla legge e dal regolamento. Esiste anche il riscatto in situazioni particolari, per esempio quando vengono meno i requisiti di partecipazione o in caso di lunga inattività lavorativa. Ogni via ha condizioni, limiti quantitativi e un trattamento fiscale proprio. Nessuna va data per scontata leggendo un articolo, compreso questo.
-
Prestazione pensionistica: l’uscita ordinaria, legata ai requisiti pensionistici e alla partecipazione maturata.
-
Anticipazioni: accessi parziali per causali specifiche, con documentazione e limiti da verificare nel regolamento.
-
Riscatto: recupero della posizione in eventi lavorativi o personali definiti dalla normativa.
La liquidità del PAC e il suo costo nascosto
Nel PAC puoi vendere in qualsiasi momento. Non servono causali né autorizzazioni. Questa libertà, però, non garantisce che il capitale ci sia quando serve. Se il disinvestimento cade dopo un ribasso, la perdita si fissa e l’obiettivo si ridimensiona. La flessibilità sposta il rischio dalla regola al comportamento, e il comportamento sotto pressione è il punto debole della maggior parte dei piani.
Considera il rischio di sequenza. Due investitori possono ottenere lo stesso rendimento medio su un lungo periodo e chiudere con risultati molto diversi. Chi subisce il calo forte all’inizio ha tempo e nuovi versamenti per recuperare. Chi lo subisce poco prima del prelievo vende un capitale già ridotto, senza più anni davanti. Il rendimento medio, da solo, non descrive questo rischio.
La liquidità non è la possibilità di vendere. È la possibilità di non dover vendere nel momento sbagliato.
La regola d’uscita che ne deriva è semplice da enunciare e impegnativa da mantenere. Destina al fondo il capitale pensionistico, quello che non deve finanziare spese prima della pensione. Usa il PAC per obiettivi intermedi con una data approssimativa, riducendo il rischio man mano che la data si avvicina. Tieni una quota liquida separata per le emergenze, dimensionata sulle tue spese essenziali e sulla stabilità del reddito, fuori dai mercati.
Prima di chiedere un’anticipazione o un riscatto, verifica regolamento del fondo, documentazione richiesta e tassazione dell’uscita. Un’anticipazione accolta risolve il problema immediato, ma riduce la posizione che continuerà a lavorare per la pensione. Il confronto corretto non è tra prendere i soldi e non prenderli. È tra il costo dell’alternativa, per esempio un finanziamento o l’uso del PAC, e il capitale previdenziale a cui rinunci.
Quanto incidono su trent’anni
Un costo annuo dell’1% non sottrae l’1% al risultato finale. Si applica ogni anno a un capitale che cresce, quindi la quota erosa sul lungo periodo supera di molto la somma delle singole trattenute. Su un orizzonte previdenziale una differenza di oneri che sembra marginale può pesare più della differenza tra due strategie di investimento. Il confronto sui costi viene prima di quello sulle promesse di rendimento.
La relazione COVIP sull’andamento della previdenza complementare colloca l’ISC su dieci anni su tre livelli molto distanti: 0,47% annuo per i fondi negoziali, 1,36% per i fondi aperti e 2,17% per i PIP assicurativi. L’ISC, Indicatore sintetico dei costi, stima di quanto la posizione si riduce ogni anno per effetto degli oneri su un orizzonte di permanenza definito. Tra il primo e l’ultimo livello passano 1,70 punti: è lo scarto che l’esempio numerico più sotto mette in prospettiva.
Indicatori di costo annuo per strumento
| Strumento | Indicatore di costo annuo | Costi da verificare separatamente |
|---|---|---|
| Fondo pensione negoziale | ISC 0,47% su 10 anni | Costi di adesione e costi fissi sui versamenti |
| Fondo pensione aperto | ISC 1,36% su 10 anni | Costi di comparto e commissioni di ingresso |
| PIP assicurativo | ISC 2,17% su 10 anni | Costi di polizza e costi fissi sui versamenti |
| ETF replicativo nel PAC | TER come riferimento, da leggere nel documento del prodotto | Commissioni di negoziazione e spese del conto |
| Fondo attivo nel PAC | TER come riferimento, da leggere nel documento del prodotto | Commissioni di sottoscrizione e spese della piattaforma |
ISC e TER non misurano la stessa cosa. Il TER riassume i costi complessivi di un ETF o di un fondo comune, mentre l’ISC stima l’incidenza degli oneri sulla posizione previdenziale in un periodo di permanenza. Confrontarli è utile, confonderli è un errore. Il confronto onesto usa lo stesso orizzonte e somma tutto ciò che paghi davvero, dentro e fuori l’indicatore.
L’effetto composto di una differenza di costo
L’aritmetica rende il punto concreto. In uno scenario puramente illustrativo, con rendimento lordo costante al 5% e senza versamenti aggiuntivi, un capitale iniziale di 100.000 euro cresce in 30 anni fino a circa 432.000 euro. Applicando ogni anno uno scarto di costo di 1,70 punti, pari alla distanza tra l’ISC del PIP e quello del fondo negoziale, il montante si ferma intorno a 267.000 euro. La differenza supera i 160.000 euro: più del capitale versato all’inizio, sottratto da una voce di costo e non da un crollo dei mercati. Lo scenario ipotizza un rendimento costante che i mercati reali non offrono, ma basta a isolare il peso degli oneri.
Anche gli indicatori lasciano fuori qualcosa. I rendimenti pubblicati sono netti degli oneri che gravano sul patrimonio del comparto, ma non sempre dei costi addebitati direttamente all’aderente: vanno cercati nel regolamento, nella scheda costi o nel contratto.
-
Commissioni d’iscrizione e costi fissi sui versamenti: pesano sulle rate piccole, perché non scendono con l’importo.
-
Commissioni di negoziazione nel PAC: un acquisto mensile con commissione elevata può annullare il vantaggio di un ETF economico.
-
Spese di conto e piattaforma: canoni, bolli e servizi accessori entrano nel costo totale anche se non compaiono nel TER.
Il criterio conclusivo mette insieme le tre variabili. Si confronta il costo totale sul capitale effettivamente investito, si aggiunge al lato fondo il valore reale di deduzione e contributo datoriale, e al lato PAC il valore della disponibilità immediata. Il risultato indica il livello di costo oltre il quale il fondo smette di convenire sulla quota previdenziale e sotto il quale la flessibilità del PAC non compensa il vantaggio fiscale e il contributo a cui si rinuncia.
Quattro profili a confronto
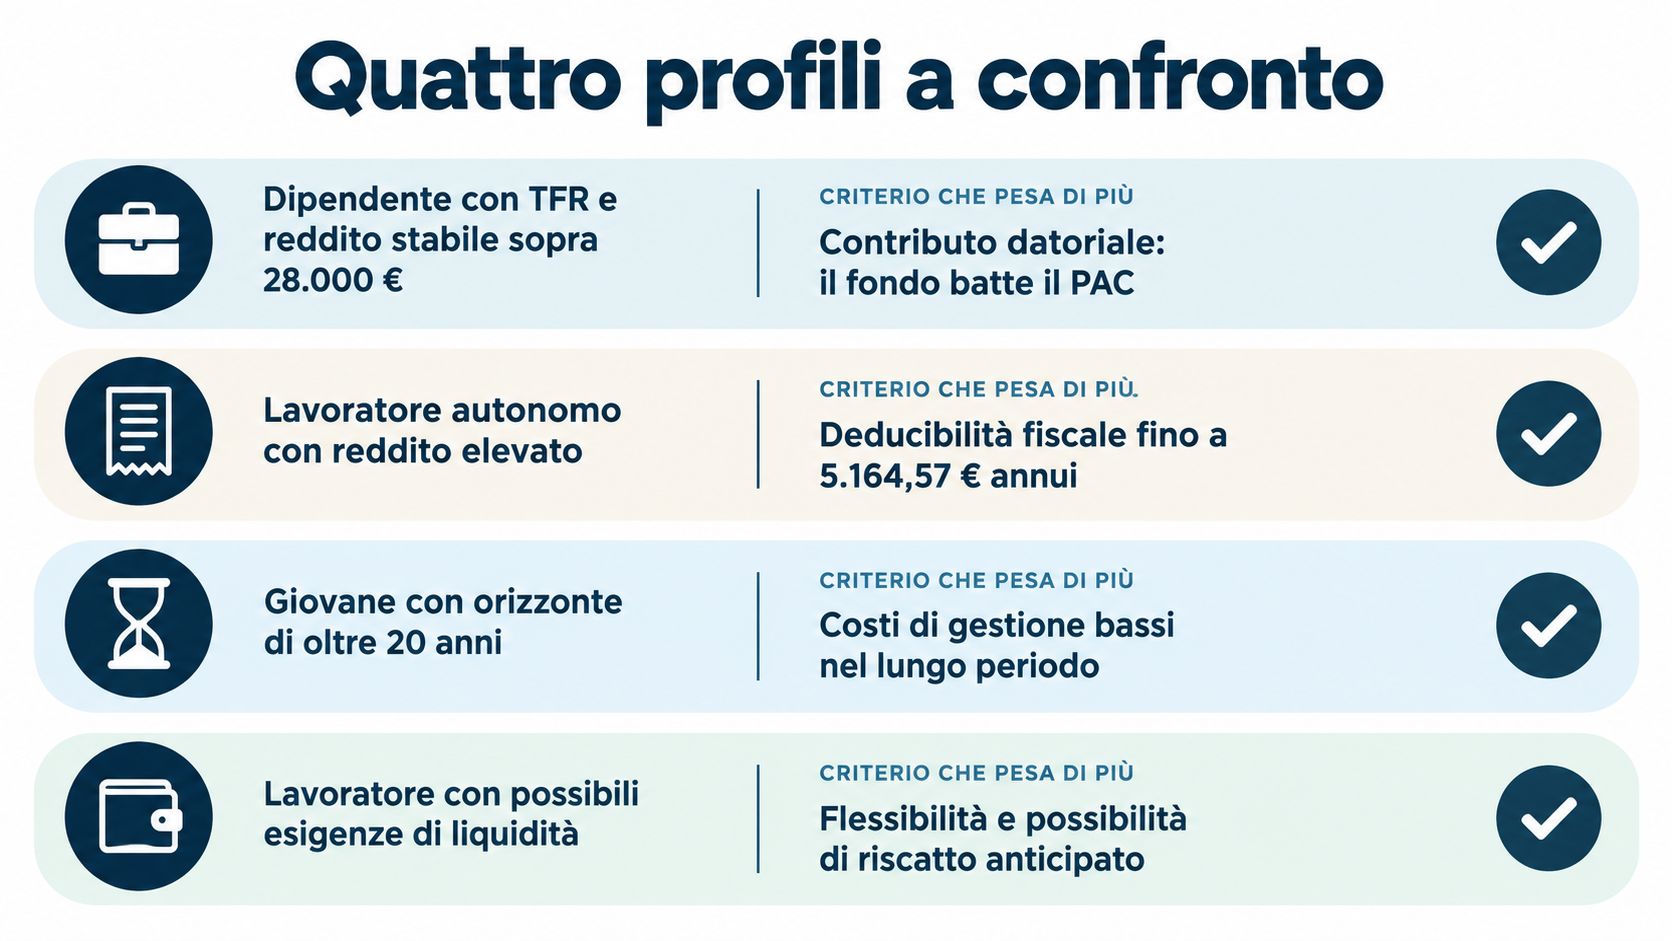
I criteri diventano utili quando si applicano a situazioni riconoscibili. I quattro profili seguenti non sono raccomandazioni, ma casi di lavoro. Ognuno isola la variabile che pesa di più e l’errore più probabile.
Dipendente con TFR e reddito stabile
Per un dipendente con reddito stabile e capienza fiscale piena, il fondo negoziale con contributo datoriale batte il PAC sulla quota previdenziale. A titolo d’esempio, su versamenti ipotetici di 1.800 euro annui con aliquota marginale del 35%, la deduzione varrebbe circa 630 euro l’anno, prima ancora di contare la quota aziendale. La soglia non è un livello di reddito magico. Contano aliquota marginale effettiva, capienza e presenza del contributo del datore. L’errore tipico è versare il massimo deducibile senza aver costruito la liquidità, trasformando un buon strumento in una trappola di bilancio.
Autonomo o partita IVA con redditi discontinui
Per un autonomo il quadro cambia perché manca, di regola, il contributo datoriale e il reddito oscilla. La deduzione è preziosa negli anni buoni e inservibile, in tutto o in parte, negli anni magri. La combinazione sensata è un versamento flessibile al fondo, ricalibrato quando il reddito dell’anno è visibile, affiancato da un PAC che resta accessibile. L’errore tipico è impegnarsi in una rata previdenziale rigida calcolata sull’anno migliore, per poi sospenderla o indebitarsi quando i compensi calano.
Giovane con primo impiego
A 25 anni, in un esempio ipotetico con reddito in crescita, l’orizzonte lungo e l’eventuale contributo aziendale favoriscono il fondo anche con versamenti contenuti. Il tempo lavora a favore dei comparti con maggiore esposizione ai mercati, purché il profilo di rischio sia compreso e sostenibile. In parallelo, un PAC ipotetico di 150 euro al mese può costruire in sette anni una base per un obiettivo casa, senza intaccare la posizione previdenziale. L’errore tipico è rimandare tutto in attesa dello stipendio giusto, perdendo gli anni in cui i versamenti hanno più tempo per comporsi.
Lavoratore vicino alla pensione
A pochi anni dall’uscita, la priorità non è massimizzare il rendimento atteso. È ridurre il rischio di sequenza nella fase in cui un calo non può più essere recuperato con nuovi versamenti e tempo. Nel fondo questo può significare valutare comparti più prudenti, secondo le opzioni del regolamento. Il PAC, se esiste, può fungere da riserva per gli anni a cavallo del pensionamento, evitando di forzare le prestazioni previdenziali. L’errore tipico è mantenere intatta l’esposizione rischiosa degli anni di accumulo, come se la data d’uso del capitale non si fosse avvicinata.
Il fondo vince quando la deduzione è piena, il datore contribuisce e l’orizzonte è lungo. Il PAC vince quando la liquidità serve prima della pensione o quando la deduzione non è utilizzabile.
Come decidere tra fondo pensione e PAC in cinque passi
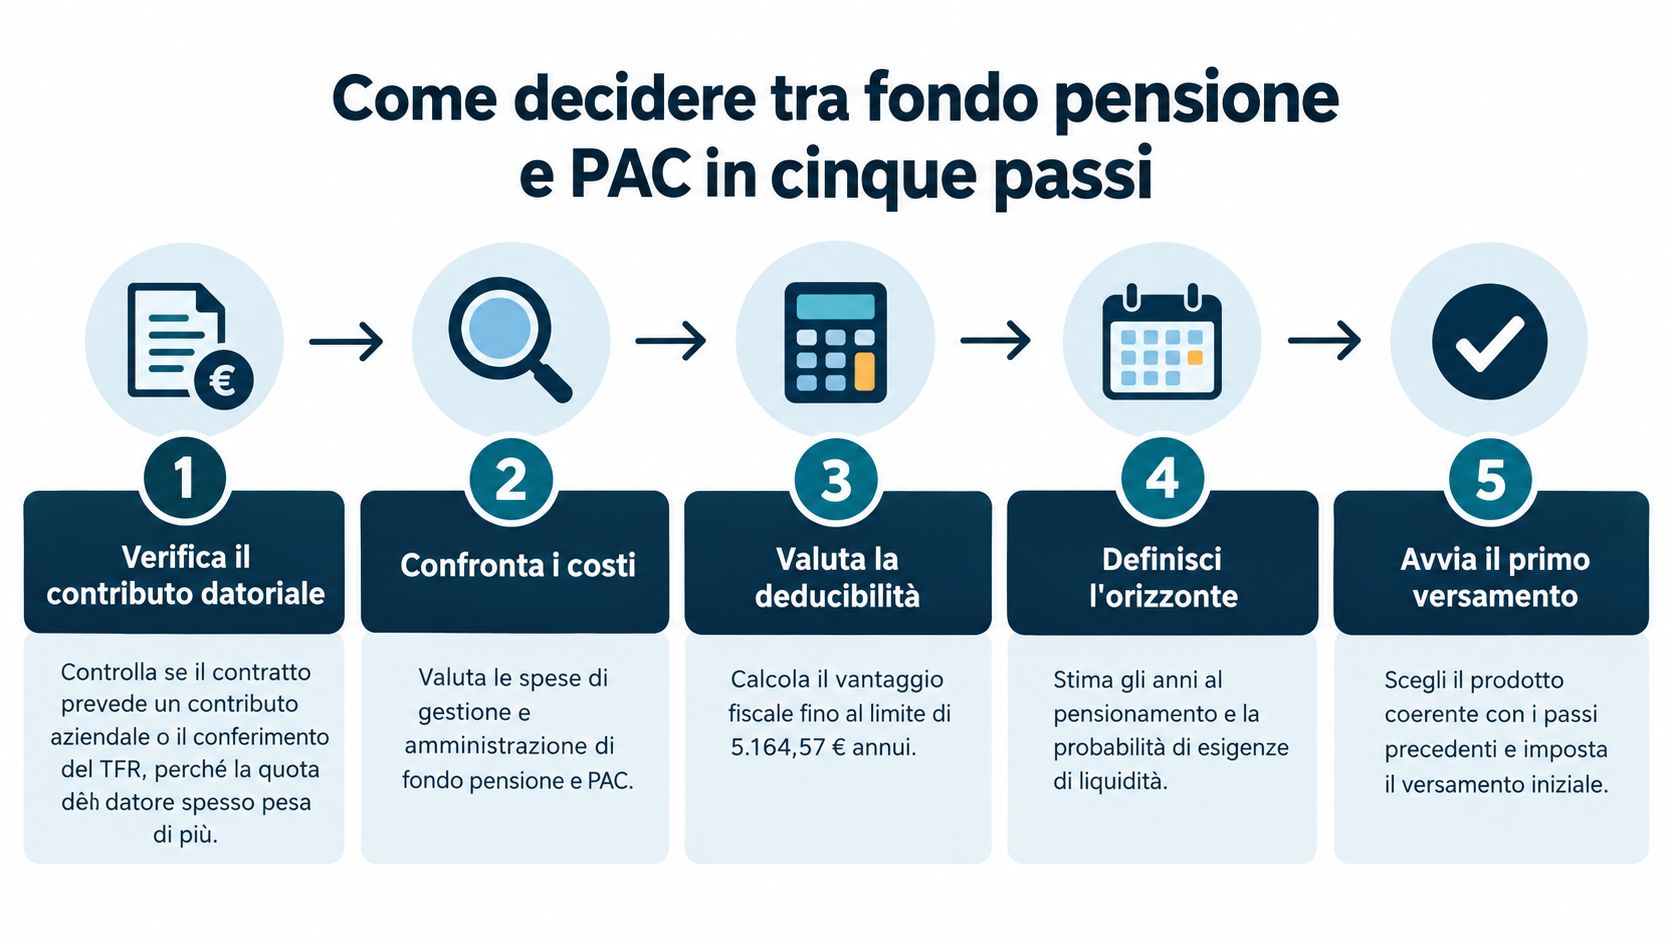
La decisione si prende prima del primo versamento, con documenti alla mano. I cinque passi seguenti trasformano i criteri in una verifica che puoi completare in un pomeriggio.
-
Verifica il contributo datoriale e il TFR. Controlla contratto collettivo, regolamento del fondo di categoria e busta paga. Se il datore aggiunge una quota a fronte del tuo versamento, quella quota è la prima somma da assicurarti, perché spesso pesa più della sola deduzione.
-
Calcola il risparmio fiscale reale. Usa l’ultima dichiarazione dei redditi o la certificazione unica per individuare aliquota marginale e capienza. Calibra il versamento entro il limite deducibile e riducilo negli anni in cui l’imposta lorda non copre la deduzione.
-
Confronta i costi sullo stesso orizzonte. Prendi l’ISC dalla scheda costi del fondo e il TER dal documento dell’ETF o del fondo scelto per il PAC. Aggiungi commissioni di negoziazione, costi fissi e spese di piattaforma, poi confronta il totale, non il singolo indicatore.
-
Assegna a ciascuno strumento un obiettivo e una data. Scrivi, anche in una riga, che il fondo serve la pensione e il PAC serve l’obiettivo intermedio che hai scelto. Se un versamento non ha una destinazione, non ha nemmeno un criterio per decidere quando ridurne il rischio.
-
Costituisci prima la liquidità di emergenza. Aumenta i versamenti solo quando la riserva separata copre gli imprevisti plausibili per il tuo reddito. È il passo meno entusiasmante e quello che protegge tutti gli altri.
I documenti da tenere insieme sono pochi. Scheda costi e regolamento del fondo, certificazione annuale dei contributi versati e, per il PAC, documento informativo del prodotto e rendiconto delle commissioni. Rivedi la scelta una volta l’anno e ogni volta che cambiano reddito, situazione familiare o orizzonte dell’obiettivo.
Per una gestione consapevole: prima del prossimo versamento, fai il calcolo completo sulla tua posizione. Recupera certificazione unica, scheda costi del fondo e rendiconto del conto titoli, poi verifica in sequenza contributo datoriale, risparmio fiscale effettivo alla tua aliquota marginale e costo totale annuo di fondo e PAC sullo stesso orizzonte. Se non conosci questi valori, allora è qui che la tua decisione rischia di rivelarsi improvvisata.
Le informazioni e le analisi contenute in questo articolo su Finanza.news hanno finalità esclusivamente informativa, didattica ed educativa. Esse non costituiscono in alcun modo consulenza finanziaria personalizzata, raccomandazione di investimento né sollecitazione al pubblico risparmio ai sensi della direttiva europea MiFID II e dei regolamenti Consob.
Le decisioni di investimento, risparmio o indebitamento (inclusi BTP, titoli di Stato, fondi pensione, mutui ipotecari e conti deposito) sono assunte in piena autonomia e sotto la responsabilità personale del lettore. Prima di sottoscrivere qualsiasi prodotto finanziario, si raccomanda di verificare la documentazione ufficiale dell'emittente (KID, Prospetto) e di rivolgersi a un consulente finanziario autonomo iscritto all'albo OCF.