C'è un dato che sposta il discorso sulla tassazione del riscatto dei fondi pensione. Nel 2025 i riscatti sono ammontati a 2,1 miliardi di euro e, in una delle serie riportate nella relazione, circa il 64% dei riscatti risultava riconducibile alla perdita dei requisiti di partecipazione, la fattispecie tassata al 23% (FAQ COVIP sulla tassazione del riscatto). Detto altrimenti: la domanda utile non è quanto tassa il tuo fondo, ma con quale causale stai uscendo.
La risposta cambia perché cambia il titolo giuridico della richiesta, non il montante. Due persone con lo stesso saldo, la stessa età e lo stesso fondo possono pagare imposte molto diverse, e la differenza non dipende dal rendimento del comparto. Dipende da come viene qualificata l'uscita e da quanti anni di partecipazione riesci a far valere.
Da qui in avanti trovi il meccanismo completo: le aliquote per causa, i documenti che reggono ogni causale, il calcolo della base imponibile, l'anzianità tra più fondi e il netto reale su un imponibile di 20.000 euro.
Aliquote del riscatto per causa
Un'aliquota unica sul riscatto non esiste. Il prelievo dipende da due variabili insieme: la causa con cui ottieni il capitale e la quota maturata nel tempo. Cambiare causale, a parità di montante, può valere diversi punti percentuali di imposta.
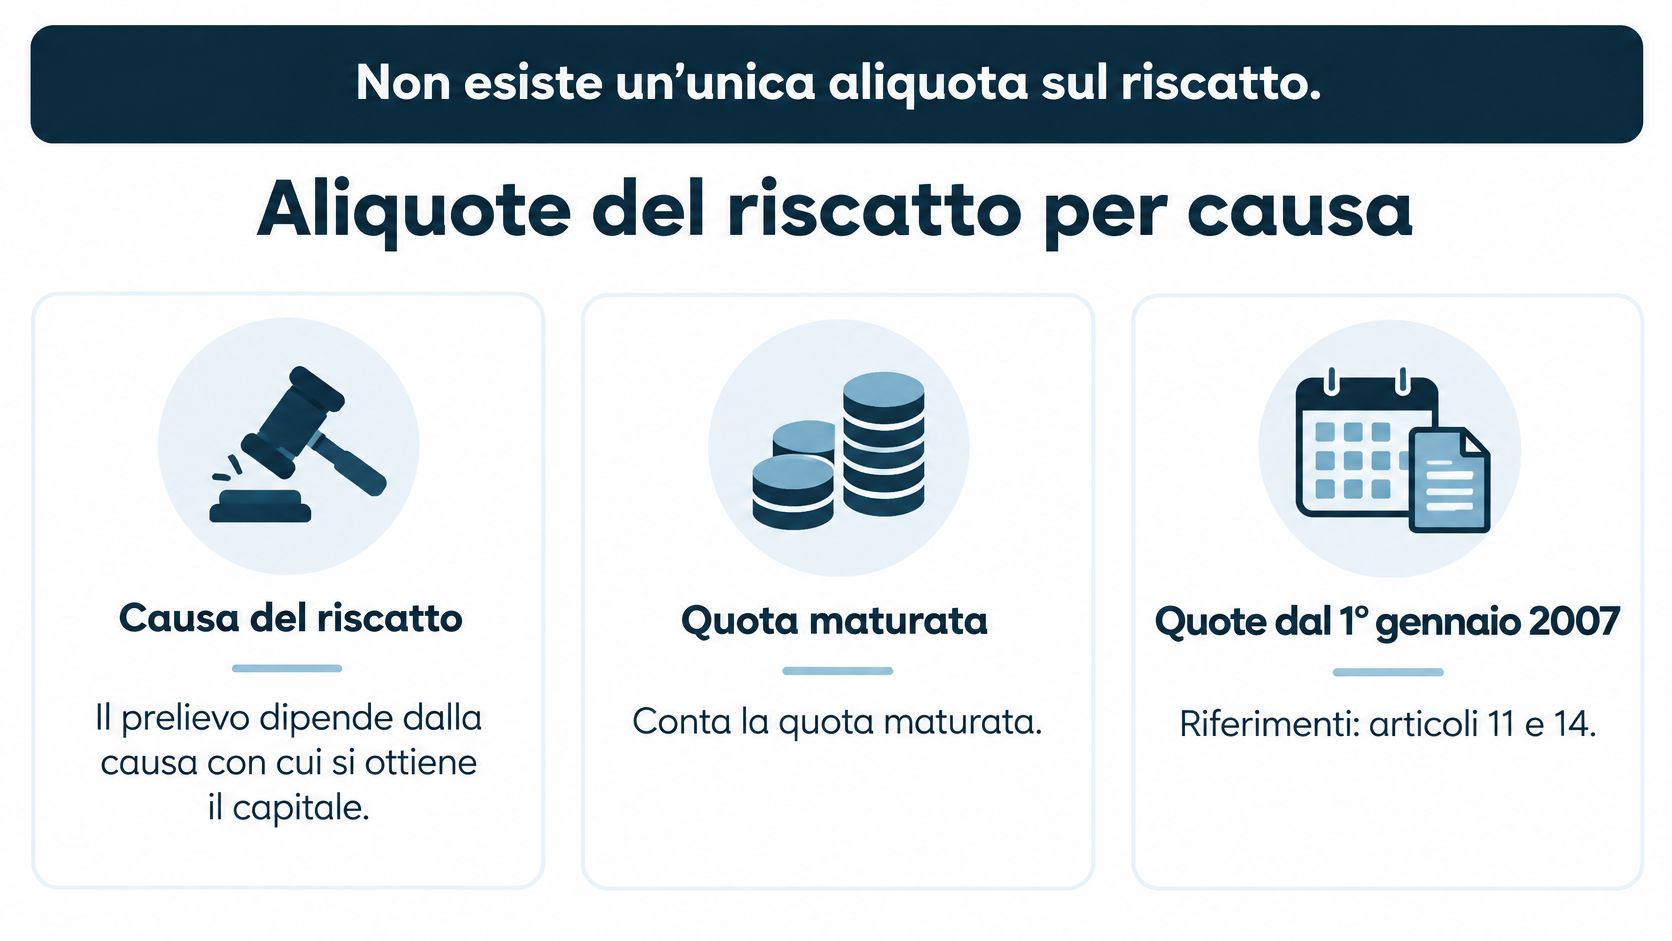
La tabella mette in fila i casi, con il riferimento normativo e la riduzione spettante.
| Causa | Riferimento | Aliquota | Riduzione per anzianità |
|---|---|---|---|
| Prestazione in rendita o capitale | Art. 11 d.lgs 252/2005, dal 1° gennaio 2007 | 15% fino a 9% | Meno 0,30 punti per anno oltre il 15°, minimo 9% a 35 anni |
| Inoccupazione di almeno 12 mesi | Art. 14, causale agevolata | 15% fino a 9% | Stessa riduzione fino al 9% |
| Mobilità o cassa integrazione | Art. 14, causale agevolata | 15% fino a 9% | Stessa riduzione fino al 9% |
| Invalidità | Art. 14, causale agevolata | 15% fino a 9% | Stessa riduzione fino al 9% |
| Decesso dell'aderente | Art. 14, causale agevolata | 15% fino a 9% | Stessa riduzione fino al 9% |
| Perdita dei requisiti di partecipazione | Art. 14, causale non agevolata | 23% | Nessuna riduzione |
| Altre cause di riscatto volontario | Tassazione ordinaria quando prevista | IRPEF ordinaria | Nessuna riduzione 15-9% |
| Quote maturate prima del 1° gennaio 2007 | Regime transitorio | Tassazione separata per le quote più risalenti; 11% su quelle maturate dal 2001 al 2006 | Lo sconto 15-9% si applica solo alle quote post-2007 |
La scala che scende dal 15% al 9%
Per la parte maturata dal 1° gennaio 2007, sia la rendita sia il capitale nei limiti consentiti sono assoggettati a una ritenuta a titolo d'imposta del 15%, che si riduce di 0,30 punti percentuali per ogni anno eccedente il quindicesimo di partecipazione, fino a un minimo del 9% (Agenzia delle Entrate, previdenza complementare).
Tradotto in numeri: con 15 anni o meno resta il 15%, a 20 anni l'aliquota teorica scende al 13,5%, a 35 anni si arriva al 9%. Ogni anno oltre il quindicesimo vale lo sconto solo se il conteggio non è mai stato azzerato: una prima posizione mantenuta intatta fa correre l'orologio, un riscatto totale seguito da una nuova iscrizione lo fa ripartire da zero. Per le somme maturate prima del 2007 opera invece il regime transitorio, quindi una posizione lunga va sempre letta separando le due quote.
Da ricordare: la ritenuta del 15%, come quella del 23%, è applicata dal fondo e di norma è definitiva. Non rientra nel reddito complessivo e non si somma all'IRPEF dello stipendio.
Le righe che restano fuori dalla scala
La perdita dei requisiti di partecipazione non beneficia di alcuna riduzione per anzianità: si applica il 23%, senza sconto per gli anni trascorsi. La stessa posizione, liquidata per inoccupazione documentata, seguirebbe invece la scala 15-9%. È qui che la causale pesa più di ogni altro fattore: il fondo legge il titolo della richiesta e applica l'aliquota corrispondente, indipendentemente da quanto hai accumulato.
Fuori dalla scala resta anche il riscatto volontario per cause diverse, quando la norma prevede la tassazione ordinaria IRPEF: qui non c'è una sostitutiva fissa, conta l'aliquota marginale del contribuente e il risultato cambia da persona a persona. La base imponibile, infine, riguarda solo la parte imponibile della prestazione: i contributi non dedotti e le componenti già tassate non vanno tassati una seconda volta.
Quale causale documentare
Una causale dichiarata e non provata è la prima causa di tassazione sbagliata. Il fondo applica l'aliquota in base al titolo che regge la richiesta, quindi il documento va preparato prima di compilare il modulo, non dopo.
Il documento che prova ogni causale
Inoccupazione: serve un'attestazione dello stato di disoccupazione di durata almeno pari a 12 mesi, rilasciata dal centro per l'impiego o dall'ente che gestisce la tua posizione. Il documento deve riportare le date di inizio e fine del periodo.
Mobilità o cassa integrazione: il provvedimento che riconosce l'una o l'altra, con il periodo di validità. Una lettera del datore di lavoro che annuncia l'avvio della procedura non sostituisce il provvedimento.
Invalidità: il verbale della commissione medica che accerta la riduzione della capacità lavorativa. Vale il verbale, non la diagnosi del medico curante.
Decesso: la documentazione che il fondo richiede agli eredi, con l'atto che attribuisce la posizione.
Cessazione del rapporto non equivale a perdita dei requisiti
Se il rapporto di lavoro si chiude per dimissioni o per scadenza del termine, la richiesta viene spesso inoltrata come perdita dei requisiti. È la qualificazione corretta solo quando non esistono i presupposti di una causa agevolata. Se il periodo successivo produce 12 mesi di inoccupazione, quel presupposto va documentato e dichiarato: il fondo non lo deduce da sé.
Il caso dei lavoratori autonomi segue una logica diversa. La perdita dei requisiti si legge sullo statuto del fondo e sulle condizioni di iscrizione, non sulla sola chiusura della partita IVA. Due professionisti con lo stesso evento possono avere esiti diversi a seconda della forma pensionistica a cui aderiscono.
Se la causale è già sbagliata
La correzione si fa prima della liquidazione, scrivendo al fondo. Dopo il bonifico e la certificazione unica l'errore non si sistema in dichiarazione: la ritenuta è già stata applicata e il recupero richiede un'istanza separata.
Da fare subito: una comunicazione scritta al fondo con i documenti in allegato e la richiesta esplicita di rettifica della causale. La data del messaggio è la prova che ti sei mosso prima del pagamento.
Come si calcola la base imponibile
Il saldo che vedi nell'area riservata del fondo è il punto di partenza sbagliato. La base imponibile del riscatto può essere più bassa del montante visualizzato, perché da quel numero vanno sottratti i contributi che non hai mai dedotto e le componenti già tassate in gestione. La differenza tra i due valori può spostare l'imposta di centinaia di euro.
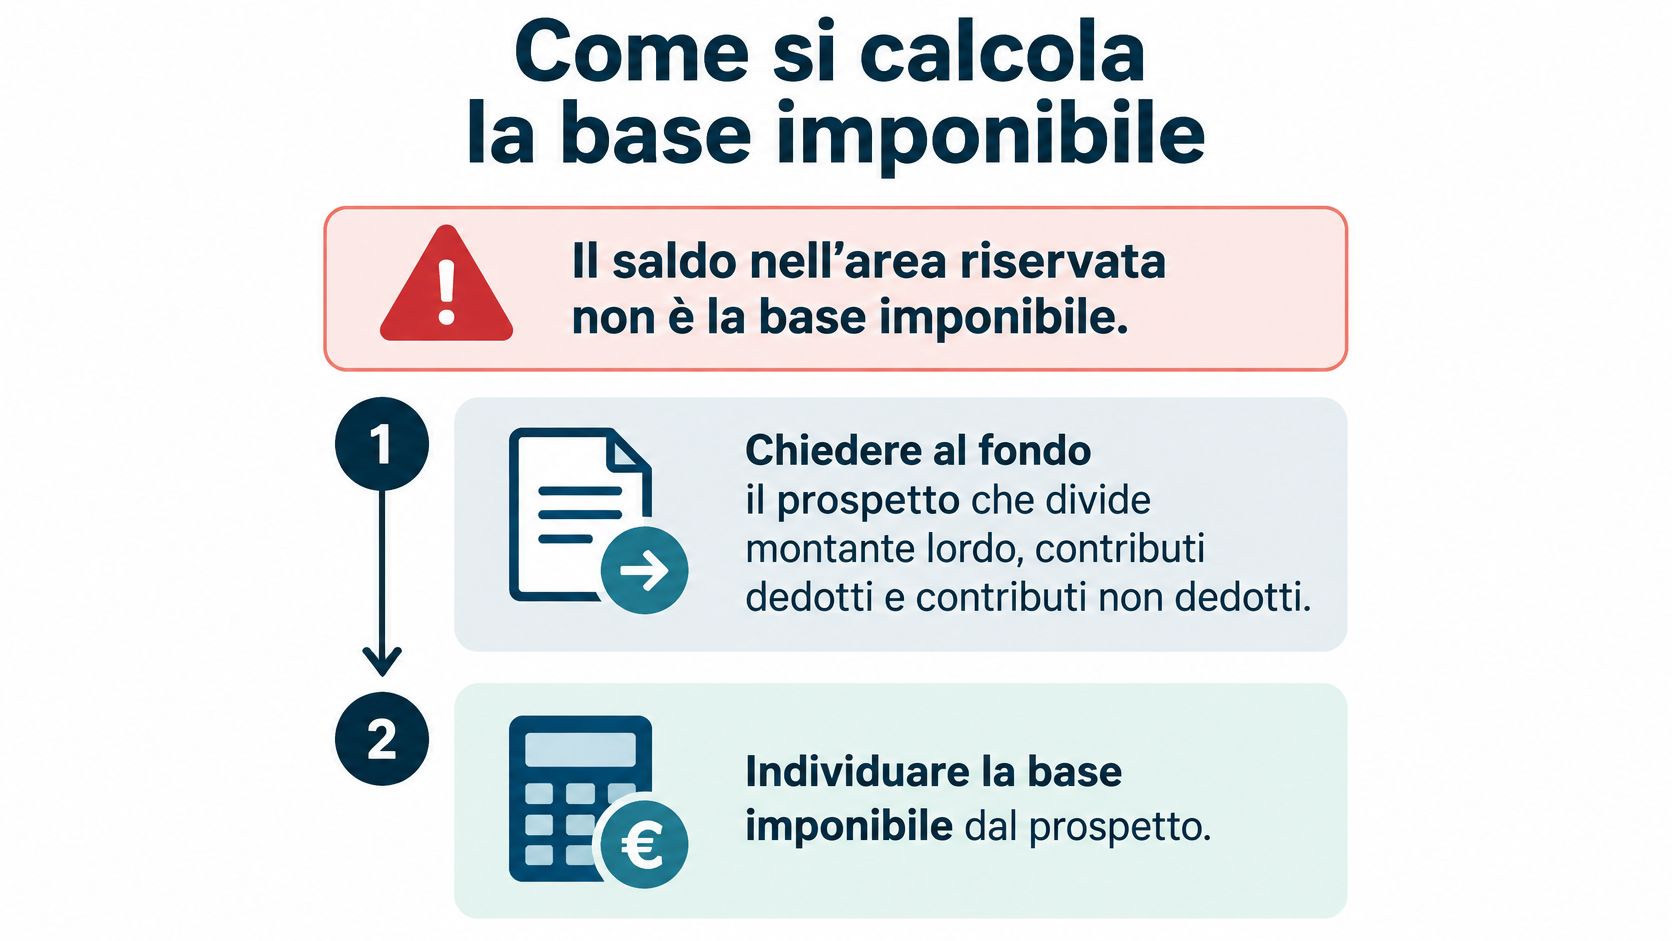
I cinque passi del prospetto
Chiedi il prospetto analitico. Deve separare montante lordo, contributi dedotti, contributi non dedotti, rendimenti e quota maturata prima del 1° gennaio 2007.
Escludi i contributi non dedotti. Sono somme che non hai portato in deduzione e che non possono essere tassate due volte.
Non ritassare i rendimenti. I rendimenti maturati in gestione seguono la disciplina propria della previdenza complementare e non vanno trattati come reddito ordinario al momento dell'uscita.
Applica le regole per periodo. L'aliquota della causale sulla parte maturata dal 2007, il regime transitorio sulla quota precedente.
Confronta la ritenuta prima del bonifico. Se il numero del fondo non torna con la tua ricostruzione, chiedi il dettaglio per iscritto.
Il tetto di 5.164,57 euro e i contributi non dedotti
Ogni anno puoi dedurre i contributi versati al fondo fino a 5.164,57 euro (Agenzia delle Entrate, sezione Erario). Quell'importo riduce il reddito imponibile durante l'accumulo, ma non trasforma automaticamente ogni futura liquidazione in un'uscita tassata al 9-15%.
Diventano contributi non dedotti l'eccedenza oltre il tetto e i versamenti fatti da chi non aveva capienza per dedurli. Vanno comunicati al fondo entro i termini previsti: solo una comunicazione documentata permette al gestore di riconoscerli ed escluderli dal calcolo.
Un esempio concreto. Su un montante di 30.000 euro con 4.000 euro di contributi non dedotti, la parte imponibile scende a 26.000 euro prima ancora di scorporare la quota di rendimenti già assoggettata in gestione. La ritenuta si applica solo su ciò che resta, e il prospetto deve mostrarti riga per riga quale sia.
Una base imponibile più bassa cambia il netto finale anche a parità di aliquota e di causale. Vale quanto la percentuale applicata.
Il controllo che quasi nessuno fa: leggere la voce "base imponibile" del prospetto e metterla accanto al saldo. Se coincidono al centesimo e hai versato più del tetto annuo, chiedi chiarimenti prima di accettare la liquidazione.
Conserva le certificazioni uniche dei versamenti, le dichiarazioni dei redditi e le ricevute dei contributi non dedotti. Sono l'unica prova che il fondo può usare per escluderli dalla base.
Anzianità fiscale tra più fondi pensione
Un lavoratore iscritto a un fondo negoziale da vent'anni e a un PIP da tre non ha due anzianità diverse. Ne ha una sola, e vale vent'anni.
La disciplina fiscale fissa il criterio: se l'aderente è iscritto a più forme pensionistiche complementari, l'anzianità utile per l'aliquota si conta dalla posizione non integralmente riscattata aperta per prima. L'ultimo fondo aperto eredita quindi gli anni della posizione iniziale, purché questa non sia mai stata liquidata per intero. Se invece il primo fondo è stato riscattato totalmente, il conteggio riparte dalla posizione successiva.
La posta in gioco si misura in euro. Riconoscere dieci anni di anzianità in più sposta l'aliquota dal 15% al 12%: su 20.000 euro di imponibile la differenza è di 600 euro di imposta.
Tre anzianità che non coincidono
Anzianità anagrafica: gli anni trascorsi dall'iscrizione alla forma pensionistica.
Anzianità contributiva: gli anni in cui hai effettivamente versato contributi o TFR.
Anzianità utile alla riduzione: quella che conta per lo 0,30% annuo oltre il quindicesimo anno.
Solo la terza decide tra 15% e 9%. È anche l'unica che non si legge dal saldo e che raramente compare nell'area riservata con l'etichetta giusta.
Trasferimento, riscatto parziale, riscatto totale
Trasferimento. Da fondo negoziale a fondo aperto, poi magari a un PIP: la posizione si sposta senza essere liquidata, quindi l'anzianità della prima adesione resta agganciata.
Riscatto parziale. La posizione resta aperta e il conteggio dalla prima adesione continua. La ricostruzione però non si vede dal saldo: va chiesta al fondo per iscritto, con il dettaglio degli anni riconosciuti.
Riscatto totale. La posizione si chiude e cambia il punto di partenza per le adesioni successive. Come si ricalcola l'anzianità della posizione nuova va verificato caso per caso con il fondo, senza darlo per scontato.
Il confronto da fare: quando scegli dove tenere la posizione, metti da una parte costi e rendimenti e dall'altra la portabilità dell'anzianità. Il secondo lato si traduce in aliquote più basse e ha un valore misurabile in euro.
Quanto resta netto su 20.000 euro
Prendiamo 20.000 euro di imponibile, non 20.000 euro di saldo. Su questa base le quattro situazioni producono quattro netti diversi.
| Scenario | Aliquota | Imposta | Netto |
|---|---|---|---|
| 15 anni o meno, causa agevolata | 15% | 3.000 € | 17.000 € |
| 20 anni, causa agevolata | 13,5% | 2.700 € | 17.300 € |
| 35 anni o più, causa agevolata | 9% | 1.800 € | 18.200 € |
| Perdita dei requisiti, qualsiasi anzianità | 23% | 4.600 € | 15.400 € |
Dove nasce lo scarto
Tra la prima riga e l'ultima la differenza è di 1.600 euro di imposta. Tra la riga dei 35 anni e quella dei requisiti pieni lo scarto sale a 2.800 euro. Non è un dettaglio da foglio di calcolo: è la cifra che decide se il riscatto serve davvero o se conviene aspettare.
Ogni anno oltre il quindicesimo toglie 0,30 punti, cioè 60 euro di imposta in meno su 20.000 euro di imponibile. Il conto sembra piccolo anno per anno, ma diventa strutturale quando la posizione resta aperta per decenni.
Il caso dei 18 anni
Un dipendente con 18 anni di partecipazione che documenta 12 mesi di inoccupazione paga il 14,1%: 2.820 euro di imposta e 17.180 euro netti. La stessa cessazione qualificata come perdita dei requisiti paga il 23%, cioè 4.600 euro, con 1.780 euro in più di imposta.
La differenza tra i due scenari non sta nel montante, non sta negli anni e non sta nel comparto scelto. Sta nel documento allegato alla richiesta.
Le due avvertenze che cambiano il risultato
Se una parte dei 20.000 euro è maturata prima del 2007, il prospetto va spezzato e i netti delle due quote non si sommano in blocco. Se la causa rientra nella tassazione ordinaria, un netto unico non esiste: dipende dallo scaglione IRPEF e dalla tua situazione complessiva.
Regola pratica: prima si qualifica la causa, poi si moltiplica l'aliquota. Chi inverte l'ordine, cioè guarda il saldo e cerca una causale compatibile, di solito finisce sulla riga più costosa.
Quando conviene non riscattare subito
Il criterio non è il rendimento del comparto. È fiscale e di liquidità insieme: la domanda giusta è se questi soldi servono adesso e se esistono alternative per averli.
Restare iscritti conserva l'anzianità e lascia aperta la discesa verso l'aliquota minima. Ha senso quando il capitale non serve e la linea di investimento è ancora adeguata all'orizzonte che hai davanti.
Il test in tre domande: mi serve il capitale entro dodici mesi? Ho una causale agevolata documentabile? La linea di investimento è ancora coerente con gli anni che mi separano dalla pensione? Tre no su tre significano che il riscatto può aspettare.
Quando il riscatto totale si giustifica
Si giustifica quando il netto serve davvero e non esiste una causale agevolata documentabile. Un periodo di inoccupazione più breve dei 12 mesi richiesti, una necessità di cassa improvvisa, un progetto che non può attendere: sono le situazioni in cui il capitale conta più dell'aliquota futura, e nessuna pianificazione fiscale compensa la mancanza di liquidità.
Il trasferimento verso il fondo del nuovo contratto, un fondo aperto o un PIP è invece la strada da preferire quando vuoi cambiare gestore senza chiudere la posizione da cui dipende l'anzianità. Sposta il problema, non lo crea.
Il costo di aspettare
Aspettare ha un costo, ma raramente è più alto dell'aliquota piena. Se la documentazione di una causa agevolata è in arrivo, qualche settimana di attesa può cambiare l'aliquota applicata all'intero imponibile, non solo a una fetta.
Il punto debole di questa scelta è la pazienza richiesta: chi ha fretta tende a firmare il modulo con la causale più semplice da dichiarare, che è quasi sempre anche la più cara. Prima di cedere alla fretta, verifica se il fondo ti ha già chiesto integrazioni o se la pratica è ancora aperta.
Cosa controllare prima della richiesta
Cinque verifiche, nell'ordine in cui vanno fatte, prima di firmare il modulo.
La causale e il suo documento. Allega quello che prova l'evento e non dichiarare perdita dei requisiti una cessazione che può rientrare in una causa agevolata.
La prima posizione. Verifica se è ancora aperta o è stata riscattata per intero, anche presso un fondo negoziale datato: da lì dipende l'anzianità utile alla riduzione.
Il prospetto. Chiedi la separazione tra imponibile dal 2007, quota transitoria, contributi non dedotti e rendimenti, poi confronta la ritenuta indicata con la ricostruzione prima di accettare il bonifico.
La comunicazione dei contributi non dedotti. Va fatta entro i termini, altrimenti la ritenuta si applica su una base più larga e il recupero arriva dopo.
L'alternativa al riscatto pieno. Se il netto della liquidazione totale non serve nell'immediato, chiedi il preventivo di trasferimento invece della liquidazione.
Se la richiesta è già partita con la causale sbagliata, scrivi al fondo per la rettifica, meglio se prima della liquidazione. Questa guida non sostituisce il prospetto del tuo fondo né una consulenza sul caso singolo: le aliquote sono quelle di legge, il risultato dipende dai tuoi anni, dai tuoi versamenti e dai documenti che riesci a produrre. Prima di compilare il modulo, fai un ultimo passaggio: apri il prospetto, metti la base imponibile accanto al saldo e rileggi la causale con i documenti alla mano.
Le informazioni e le analisi contenute in questo articolo su Finanza.news hanno finalità esclusivamente informativa, didattica ed educativa. Esse non costituiscono in alcun modo consulenza finanziaria personalizzata, raccomandazione di investimento né sollecitazione al pubblico risparmio ai sensi della direttiva europea MiFID II e dei regolamenti Consob.
Le decisioni di investimento, risparmio o indebitamento (inclusi BTP, titoli di Stato, fondi pensione, mutui ipotecari e conti deposito) sono assunte in piena autonomia e sotto la responsabilità personale del lettore. Prima di sottoscrivere qualsiasi prodotto finanziario, si raccomanda di verificare la documentazione ufficiale dell'emittente (KID, Prospetto) e di rivolgersi a un consulente finanziario autonomo iscritto all'albo OCF.