Il quadro ufficiale non descrive oggi una recessione tecnica dell’Italia, ma una crescita estremamente debole: le proiezioni indicano un aumento del PIL intorno allo 0,5% nel 2026. Il rischio principale, quindi, non è una caduta improvvisa, bensì una stagnazione vulnerabile, nella quale anche uno shock limitato può frenare consumi, investimenti e credito.
La domanda “Italia in recessione?” richiede una risposta meno immediata di quanto sembri. Il PIL può quasi fermarsi senza che occupazione e domanda di finanziamenti si blocchino nello stesso momento. Può anche accadere che la media nazionale nasconda differenze marcate tra territori, settori e categorie di famiglie.
Per investitori e titolari d’impresa, questa distinzione cambia il modo di leggere i dati. Una recessione tecnica è una definizione congiunturale. La stagnazione, invece, è un problema di dinamica: segnala che l’economia cresce troppo poco per assorbire facilmente rincari energetici, domanda estera più debole o condizioni finanziarie meno favorevoli.
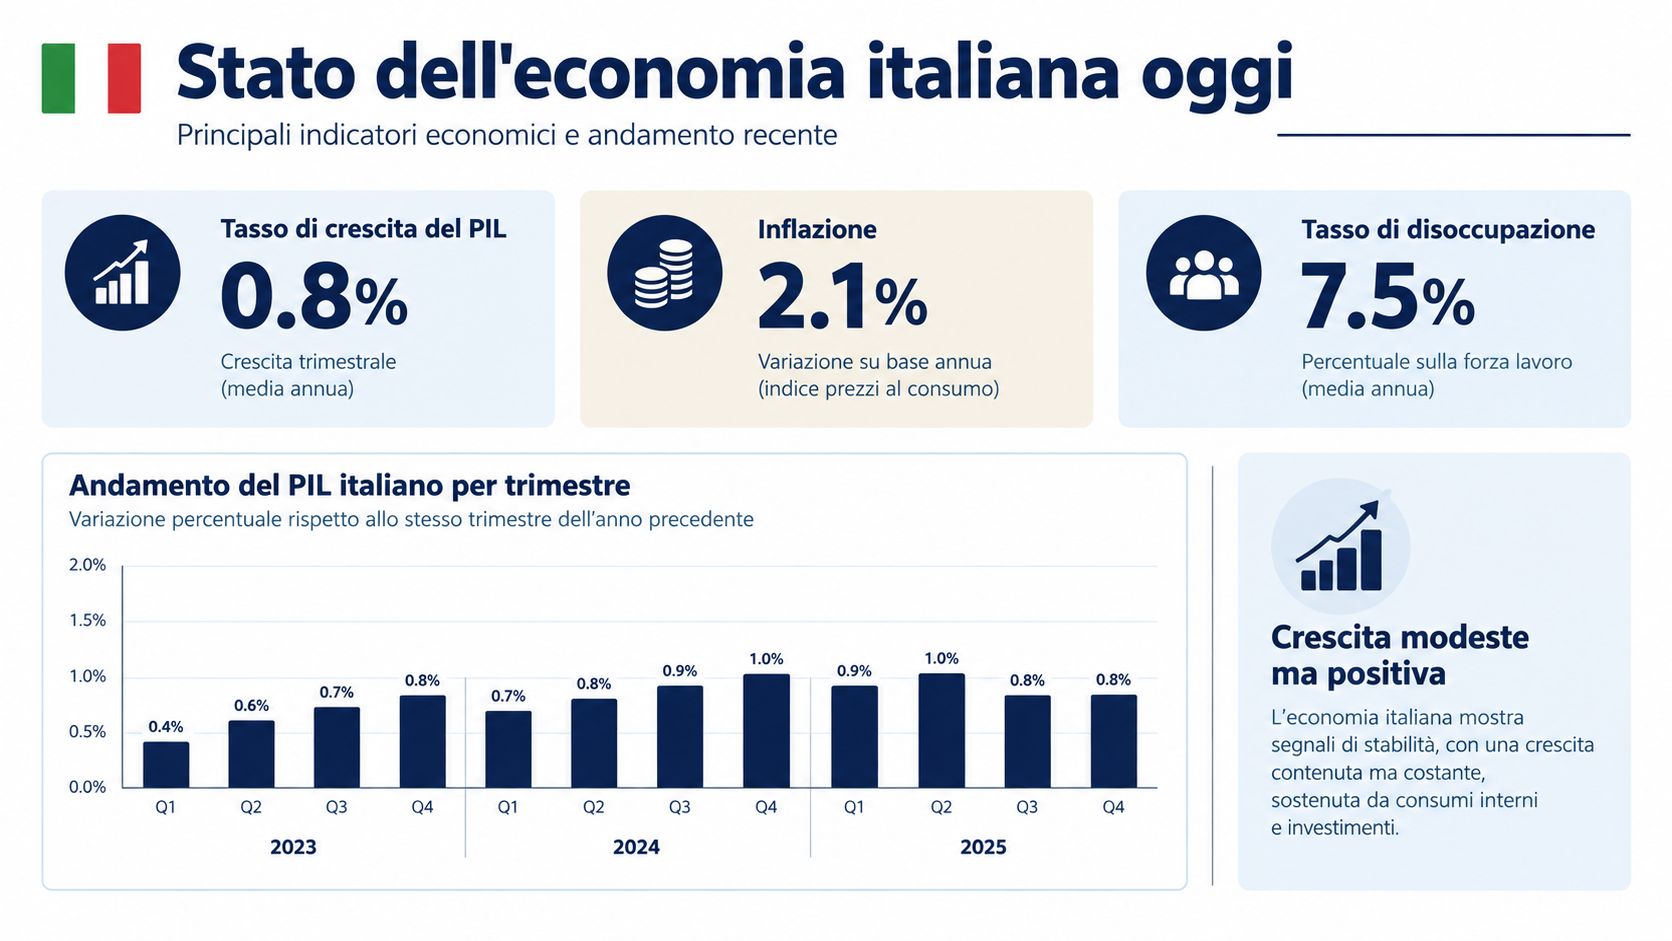
Stato dell’economia italiana oggi
Nel primo trimestre del 2026 il PIL italiano è aumentato dello 0,3% su base congiunturale, mentre quello dell’area euro è diminuito dello 0,2%. La crescita acquisita per l’intero anno era pari allo 0,6%. Il quadro descrive un’economia ancora in movimento, con una spinta insufficiente a sostenere una fase di espansione ampia e uniforme, come documenta la nota Istat sull’economia italiana di luglio 2026.
Per parlare di recessione tecnica servono due variazioni trimestrali consecutive negative. I dati disponibili non soddisfano questa condizione. La soglia formale, però, non esaurisce l’analisi: con una crescita vicina allo zero, un aumento dei costi, una riduzione degli ordini o condizioni di credito più rigide possono incidere rapidamente sulle decisioni di famiglie e imprese.
Recessione e perdita di slancio
La composizione della crescita pesa quanto il risultato aggregato. Nel primo trimestre, la domanda nazionale al netto delle scorte e la domanda estera hanno sostenuto il prodotto, mentre le scorte hanno sottratto crescita. Per un’impresa, il PIL offre quindi un’indicazione incompleta: occorre distinguere gli ordini generati dai clienti domestici, quelli legati all’export e l’eventuale accumulo temporaneo di magazzino.
Le proiezioni macroeconomiche della Banca d’Italia indicano un’espansione contenuta, con PIL previsto a +0,5% nel 2026, +0,4% nel 2027 e +0,9% nel 2028. Le stime incorporano rischi al ribasso e una revisione complessiva di circa mezzo punto rispetto alle previsioni precedenti, soprattutto per l’aumento dei prezzi energetici.
Regola di lettura: un PIL appena positivo indica che la soglia della recessione tecnica non è stata oltrepassata. Dice poco sulla resilienza del sistema, che va valutata osservando anche occupazione, credito, consumi e differenze territoriali.
La Commissione europea considera la crescita italiana contenuta e collega il sostegno degli investimenti ai fondi del RRF e del PNRR. Nello stesso tempo, segnala consumi frenati dalla perdita di potere d’acquisto e un contributo sfavorevole delle esportazioni nette. La stagnazione appare così come un equilibrio precario: il PIL resta positivo, mentre il lavoro e la domanda di finanziamenti possono mantenere una dinamica più vivace. La media nazionale, inoltre, può nascondere effetti molto diversi tra regioni e settori.
Cause della stagnazione economica
Il rallentamento nasce da una compressione simultanea di due margini. Da una parte, l’aumento dei costi energetici riduce il reddito reale delle famiglie. Dall’altra, innalza i costi marginali delle imprese, riducendo lo spazio per assorbire rincari, proteggere i margini o finanziare nuovi investimenti.
Il meccanismo è semplice, ma le conseguenze sono cumulative. Una famiglia che destina più reddito a energia e beni essenziali dispone di meno risorse per consumi discrezionali. Un’impresa che sostiene costi energetici più elevati può rinviare l’acquisto di macchinari, rivedere i prezzi o ridurre la produzione. Se entrambe le decisioni avvengono nello stesso periodo, la domanda interna perde forza.
Il doppio vincolo di consumi ed export
La seconda pressione arriva dall’estero. Un’economia italiana fortemente esposta al ciclo manifatturiero europeo risente della debolezza della domanda dei partner commerciali. La riduzione degli ordini esteri colpisce prima i comparti più integrati nelle catene produttive, poi può propagarsi ai fornitori, ai trasporti e ai servizi collegati.
Le proiezioni ufficiali della Banca d’Italia descrivono proprio questa combinazione: energia più costosa, consumi compressi, margini aziendali sotto pressione e domanda estera meno favorevole. La debolezza non dipende quindi da un solo fattore domestico. È l’effetto di una struttura produttiva sensibile ai prezzi degli input e al ciclo industriale europeo.
Il punto più importante riguarda la velocità di trasmissione. Se una famiglia riduce le spese, l’impresa può registrare meno ricavi. Se l’impresa reagisce tagliando investimenti o ordini ai fornitori, la pressione torna sul reddito delle famiglie. In una fase di crescita ampia, il sistema può assorbire questo shock attraverso nuovi volumi. In una fase quasi stagnante, ogni anello dispone di meno spazio di compensazione.
Perché il PNRR non basta da solo
Gli investimenti finanziati dal RRF e dal PNRR possono sostenere il prodotto e attenuare la debolezza ciclica. Non eliminano però il rischio di stagnazione se consumi privati ed esportazioni restano fragili. Un investimento pubblico può migliorare infrastrutture e capacità produttiva, ma la sua efficacia macroeconomica dipende anche dalla capacità delle imprese di trasformare quella spesa in ordini, occupazione e produttività.
La conclusione per chi guida un’azienda è concreta: non basta chiedersi se il PIL crescerà. Occorre misurare il peso dell’energia sui costi, la dipendenza dai mercati esteri e la capacità di trasferire i rincari senza perdere clienti. Per gli investitori, la distinzione tra crescita sostenuta dagli investimenti e crescita sostenuta dalla domanda privata è altrettanto importante.
Paradosso occupazione e credito
Un PIL debole non produce automaticamente una paralisi del lavoro o dei finanziamenti. Il mercato del credito può continuare a ricevere richieste anche mentre le imprese affrontano un rallentamento, perché alcune decisioni vengono prese guardando a progetti pluriennali, sostituzioni necessarie o esigenze di liquidità già programmate.
Nel primo semestre del 2025 la domanda di credito delle imprese è aumentata in tutte le macroaree italiane, soprattutto per finanziare investimenti. Nello stesso periodo è cresciuta ovunque anche la domanda di mutui e credito al consumo da parte delle famiglie, secondo l’analisi della Banca d’Italia sulla domanda e sull’offerta di credito.
La parola decisiva è domanda. Chiedere un finanziamento non significa ottenerlo alle condizioni desiderate. Le banche possono valutare con maggiore prudenza il reddito del richiedente, la qualità del progetto, il livello di indebitamento e il rischio territoriale. La domanda può quindi crescere mentre l’accessibilità effettiva peggiora.
Due indicatori che non vanno confusi
| Domanda di credito | Accessibilità del credito |
|---|---|
| Misura quanti finanziamenti famiglie e imprese cercano | Misura quanto facilmente le banche li concedono |
| Può aumentare per investimenti o acquisti rinviati | Può ridursi con criteri di offerta più restrittivi |
| Segnala intenzioni e necessità finanziarie | Riflette rischio, condizioni e selezione bancaria |
La stessa fonte segnala che l’offerta di credito al consumo è diventata più restrittiva, in particolare nel Mezzogiorno. Per questo un aumento delle richieste non va letto come prova di condizioni bancarie più favorevoli. Può indicare, al contrario, che famiglie e imprese cercano risorse proprio perché il reddito corrente non è sufficiente a sostenere spese e investimenti.
La crescita dell’occupazione o delle richieste di prestito può convivere con un PIL stagnante perché il lavoro e il credito reagiscono con tempi diversi alla congiuntura.
Per una PMI, l’analisi utile non si ferma al volume dei prestiti richiesti. Deve includere erogazioni effettive, tassi applicati, rifiuti, durata, garanzie e destinazione del finanziamento. Per una famiglia, mutuo e credito al consumo non sono equivalenti: il primo può ripartire mentre il secondo resta più selettivo.
Questo paradosso modifica anche la lettura del rischio. Una situazione di Italia in recessione non si manifesta necessariamente con un blocco immediato del credito. Può emergere più lentamente, attraverso condizioni peggiori, selezione più severa e rinvio degli investimenti meno urgenti.
Lezione dalla doppia recessione
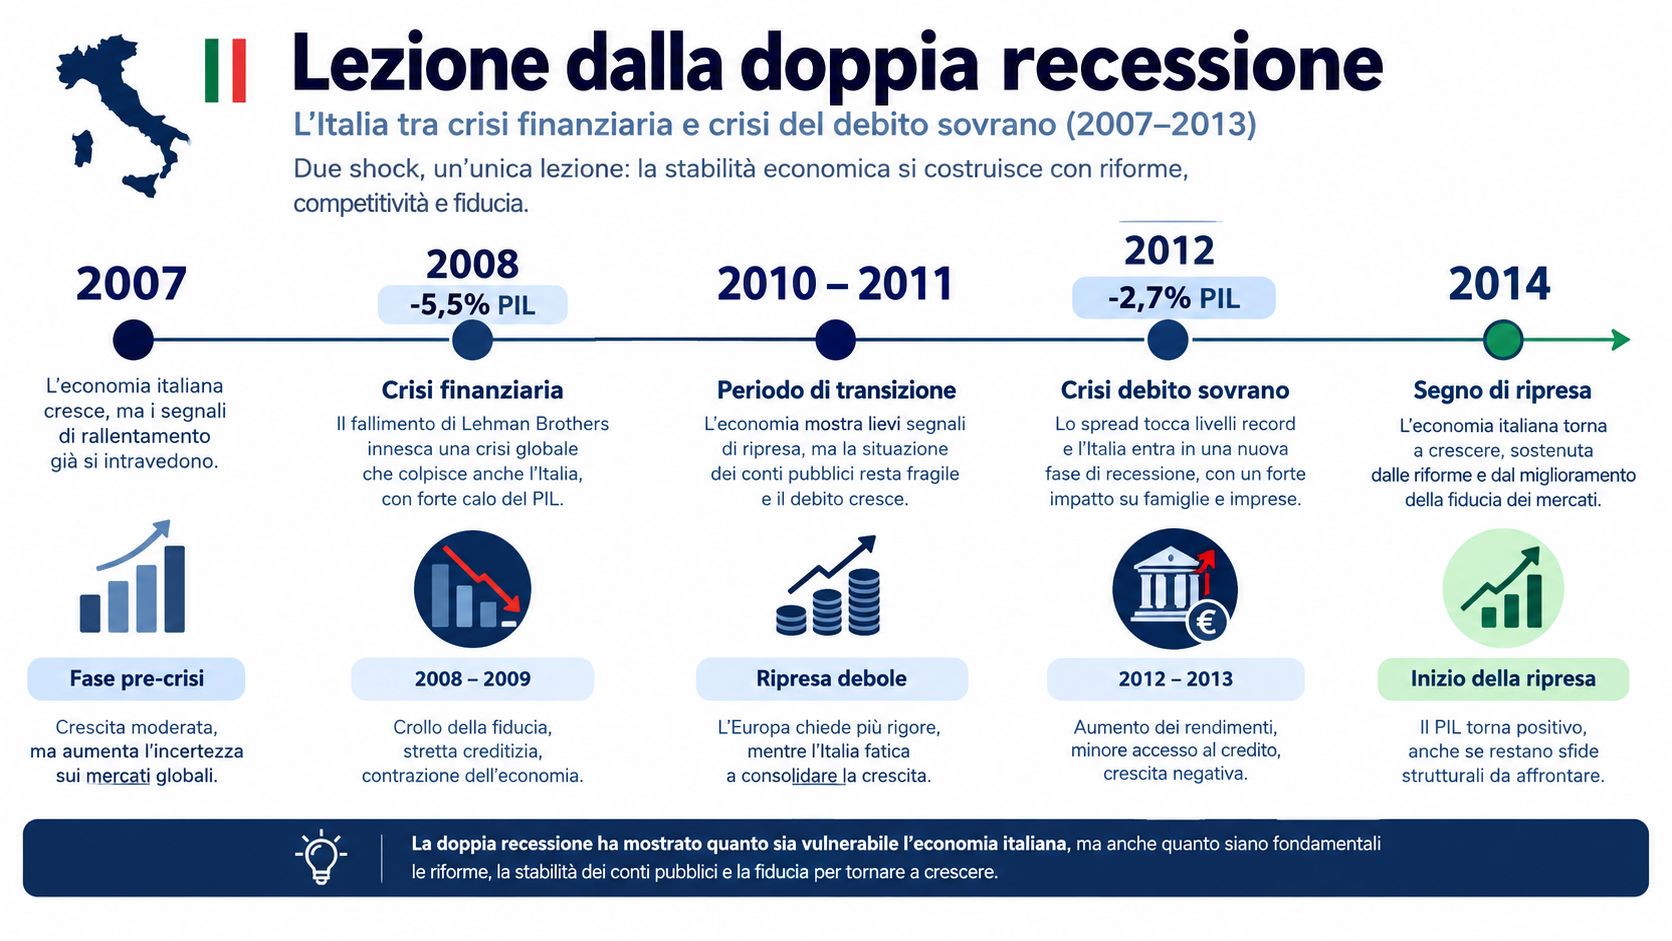
La fragilità attuale si comprende meglio osservando ciò che accadde tra il 2007 e il 2013. L’Italia attraversò una doppia recessione, prima durante la crisi finanziaria globale del 2008-2009 e poi durante la crisi del debito sovrano tra il 2011 e il 2013. Nel 2009 il PIL diminuì del 5,3%, mentre nel 2010 recuperò soltanto l’1,5%, secondo i dati dell’Istat sulla dinamica del PIL italiano.
Il recupero fu troppo breve per ricostruire rapidamente la capacità produttiva persa. Nel 2012 il PIL tornò a diminuire del 3,1%, mentre la contrazione media dell’area euro-12 fu dell’1,0%. La recessione si attenuò nel 2013 e l’Italia ne uscì nel 2014, più tardi e con una ripresa più debole rispetto a molte economie europee.
La perdita che non appare nel dato trimestrale
Secondo la Banca d’Italia, nella relazione sul 2016, tra il 2007 e il 2013 il PIL reale diminuì del 9%, la produzione industriale si ridusse di quasi un quarto, gli investimenti calarono del 30% e i consumi dell’8%. La crisi colpì quindi contemporaneamente capacità produttiva, imprese, famiglie e domanda interna.
Nel terzo trimestre del 2013 il PIL risultava ancora inferiore dell’8,5% rispetto ai primi tre mesi del 2007. Nello stesso confronto, il prodotto era diminuito del 4,8% in Spagna, mentre era aumentato dell’1,4% in Francia e del 5,2% in Germania. Il confronto mostra perché la fine tecnica della recessione non coincise con il ritorno alla normalità.
La lezione riguarda il tempo, non soltanto la profondità. Una contrazione breve può lasciare danni limitati se gli investimenti ripartono rapidamente. Una sequenza di cadute separate da un recupero insufficiente può invece ridurre la base industriale e indebolire la produttività per anni.
Nel 2016 il PIL italiano era ancora oltre il 7% sotto il livello di inizio 2008, mentre il prodotto del resto dell’area euro lo superava di circa il 5%. Questo precedente suggerisce una chiave di lettura per il 2026: evitare la recessione tecnica non basta. Se la crescita resta troppo bassa a lungo, il costo può manifestarsi in investimenti rinviati, imprese meno competitive e capacità produttiva che non viene ricostituita.
Geografia economica del rallentamento
L’Italia non è un’economia uniforme. Nel 2025 il PIL in volume è cresciuto dello 0,5% nel Nord-Ovest, nel Nord-Est e nel Centro, mentre il Mezzogiorno ha registrato una crescita dello 0,6%. Nello stesso anno l’occupazione è aumentata dell’1,5% nel Mezzogiorno e dell’1,1% nel Centro, a fronte di una crescita nazionale dell’1,1%, come rileva il rapporto Istat sulle stime territoriali del PIL e dell’occupazione.
Una variazione annua leggermente superiore non significa che il Sud abbia superato strutturalmente il Nord. Può riflettere basi di partenza differenti, una composizione settoriale diversa, investimenti pubblici o l’impatto del PNRR. La media nazionale, in questo caso, nasconde cicli regionali distinti.
Stesso shock, tempi diversi
Un territorio con maggiore esposizione manifatturiera può reagire rapidamente a un calo degli ordini esteri. Un’area sostenuta da investimenti pubblici può invece mostrare una dinamica più resistente, almeno durante la fase di esecuzione dei progetti. Il lavoro può reagire con un ritardo ulteriore, mentre consumi e credito seguono ancora altri tempi.
Per investitori e imprese, la domanda corretta non è soltanto se l’Italia sia in recessione. È capire quale provincia, settore o filiera stia rallentando, e se il rallentamento sia già arrivato al reddito disponibile e alle erogazioni bancarie.
Il rapporto territoriale aggiunge un elemento utile: nel secondo semestre la crescita della domanda di finanziamenti delle imprese si è interrotta in tutte le aree. Questo collegamento tra produzione, investimenti e credito è più informativo del solo dato nazionale, perché mostra quando la prudenza comincia a prevalere sui progetti di espansione.. Chi opera localmente dovrebbe quindi costruire indicatori propri: ordini, occupazione, insolvenze, richieste di prestito, consumi e investimenti. La recessione nazionale è una cornice. La decisione economica dipende dal territorio concreto.
Strategie per famiglie e imprese
In una fase di crescita debole, la priorità non è massimizzare l’espansione a ogni costo. È proteggere la capacità di scelta. Una famiglia con liquidità disponibile può affrontare una spesa imprevista senza ricorrere immediatamente a credito costoso; un’impresa con margini difesi può attendere condizioni migliori prima di finanziare un progetto.
Famiglie
La prima misura consiste nel separare spese necessarie, spese rinviabili e impegni finanziari. Il bilancio dovrebbe essere verificato con regolarità, soprattutto quando energia, rate e costi essenziali assorbono una quota crescente del reddito. Non serve prevedere con precisione il prossimo dato sul PIL per capire se una rata lascia troppo poco spazio a imprevisti.
La seconda riguarda il debito. Prima di sottoscrivere un finanziamento, conviene confrontare costo complessivo, durata, tasso e flessibilità del contratto. La crescita della domanda di mutui non implica che ogni offerta sia conveniente, mentre la maggiore selettività nel credito al consumo richiede particolare cautela nel finanziare spese correnti.
Infine, la diversificazione del reddito può ridurre la dipendenza da un solo datore di lavoro o da un unico settore, quando è compatibile con competenze e condizioni personali. La prudenza non significa rinunciare a ogni investimento, ma evitare che una decisione irreversibile coincida con una fase di reddito incerto.
Imprese
Per una PMI, la gestione dei costi energetici deve diventare parte della pianificazione operativa. Misurare i consumi per linea di prodotto, rinegoziare dove possibile i contratti e valutare investimenti con ritorni comprensibili aiuta a proteggere i margini senza affidarsi a previsioni ottimistiche.
Anche la liquidità merita una gestione distinta dal profitto contabile. Un’azienda può essere redditizia e incontrare comunque difficoltà se incassa tardi, finanzia troppo magazzino o concentra le vendite su pochi clienti. Le decisioni d’investimento dovrebbero quindi privilegiare produttività, efficienza e resilienza della filiera.
Criterio operativo: in stagnazione, un progetto valido non è soltanto quello che promette più ricavi. È quello che resta sostenibile se energia, domanda estera o credito peggiorano.
La situazione di Italia in recessione, o più precisamente di crescita quasi ferma, richiede selezione. Famiglie e imprese non possono controllare il ciclo europeo, ma possono controllare indebitamento, liquidità, costi e qualità delle decisioni.