In Italia, l’importo medio è di circa 1.364 euro lordi mensili su tredici mensilità, ma il netto che arriva sul conto non può essere ricavato con una percentuale fissa. La cifra finale dipende soprattutto da detrazioni personali, IRPEF, addizionali regionali e comunali, oltre che da eventuali altri redditi o trattamenti.
Il dubbio si presenta spesso davanti al cedolino: l’importo lordo sembra aumentare, ma l’accredito bancario cambia meno del previsto, oppure varia da un mese all’altro. A marzo 2026 possono comparire voci diverse rispetto a giugno, mentre una pensione rivalutata non produce necessariamente lo stesso incremento sul netto.
Per capire il calcolo pensione netta, bisogna separare tre piani: la costruzione previdenziale dell’importo, la tassazione annuale e il momento in cui l’INPS applica trattenute, conguagli e addizionali. La differenza tra una stima teorica e il reddito realmente disponibile nasce proprio dall’interazione di questi elementi.
Capire la differenza tra lordo e netto nella pensione
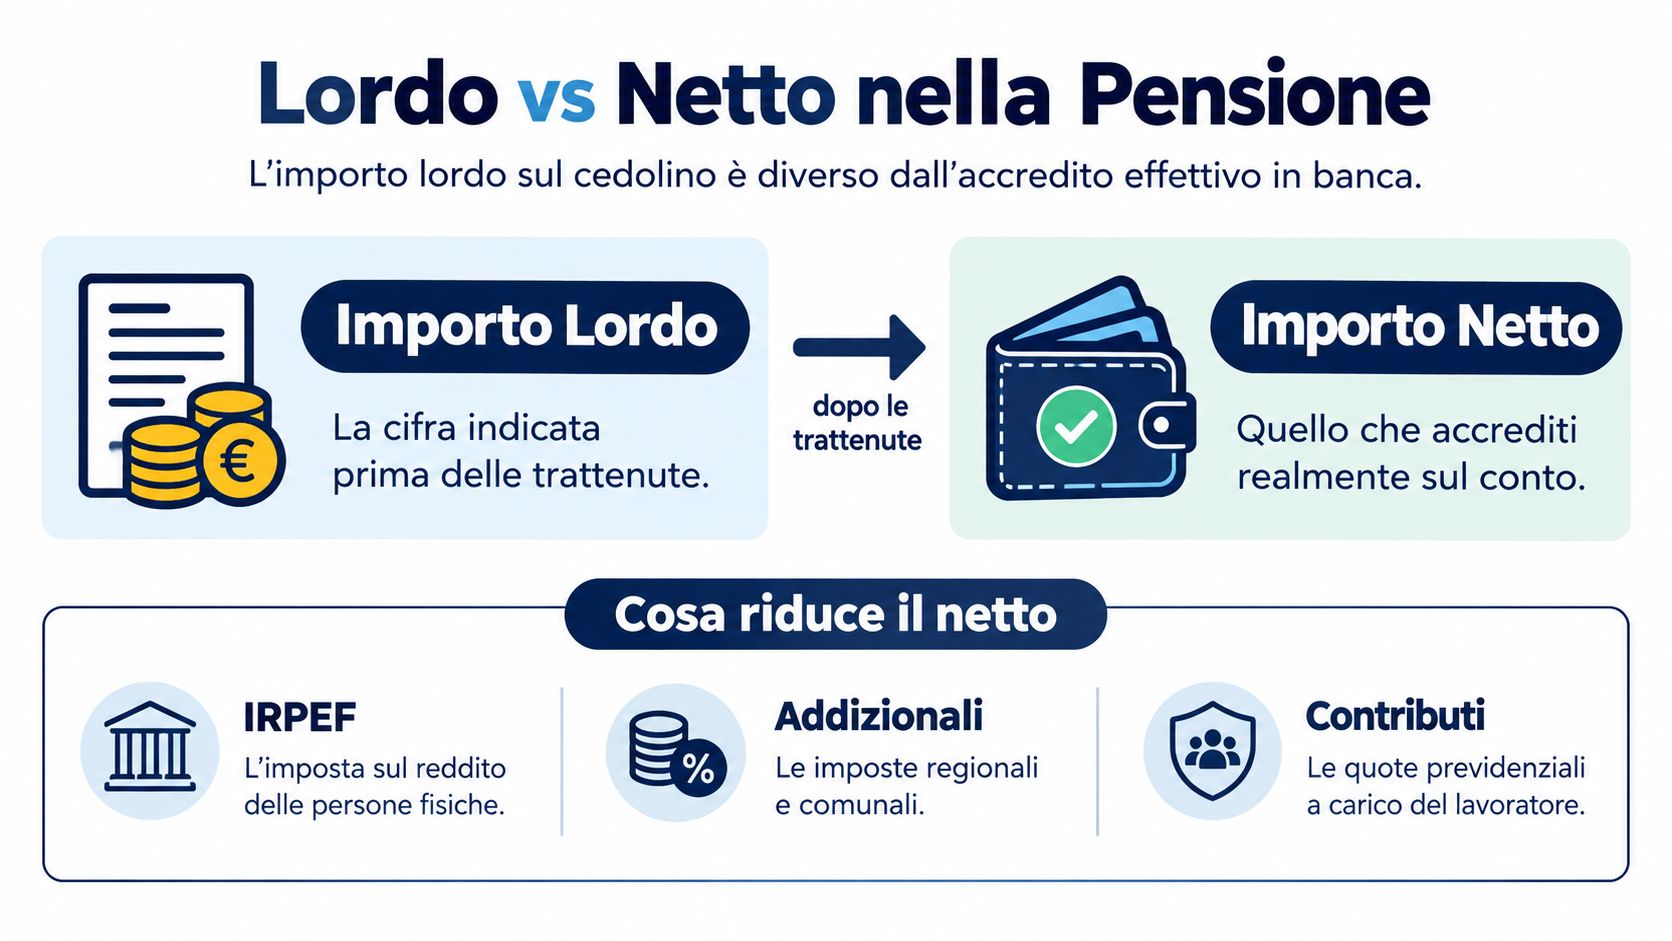
«Prendo una pensione lorda di una certa cifra, quindi quanto riceverò?» È la domanda più comune, ma anche quella che porta più facilmente a una previsione sbagliata. Il lordo rappresenta l’importo prima delle ritenute. Il netto è invece la somma effettivamente pagata dopo l’applicazione dell’IRPEF, delle detrazioni spettanti, delle addizionali locali e di eventuali altre trattenute.
Un pensionato può quindi leggere sul cedolino una “Pensione lorda” sensibilmente diversa dall’“Importo netto del pagamento”. L’INPS distingue espressamente queste voci e determina l’IRPEF sull’imponibile pensionistico, tenendo conto delle detrazioni. Se le detrazioni sono pari o superiori all’imposta dovuta, la ritenuta IRPEF può essere azzerata, come chiarisce il cedolino INPS di giugno 2026.
La media nazionale non è una simulazione personale
Il dato medio può aiutare a orientarsi, ma non può sostituire il proprio imponibile fiscale. Nel 2023 sono stati erogati circa 22,9 milioni di trattamenti pensionistici, mentre la spesa pensionistica ha raggiunto il 16,2% del prodotto interno lordo, secondo Istat. Nello stesso anno, le prestazioni di invalidità, vecchiaia e superstiti ammontavano a circa 17,7 milioni e avevano un importo medio annuo di 17.738 euro, equivalente a circa 1.364 euro lordi mensili su tredici mensilità.
Quella media aggrega pensioni con importi, origini e condizioni fiscali differenti. Non dice se il singolo pensionato ha diritto a detrazioni consistenti, se vive in un Comune con una determinata addizionale o se riceve altri trattamenti. Per questo il dato statistico è un riferimento, non una risposta alla domanda «quanto incasso davvero?».
Regola pratica: parti sempre dal tuo lordo annuo effettivo, non dalla media nazionale e non da una percentuale standard di conversione.
Le voci che separano le due cifre
Il passaggio dal lordo al netto richiede almeno questi controlli:
- IRPEF: viene calcolata sull’imponibile pensionistico in base al reddito complessivo rilevante.
- Detrazioni: riducono l’imposta lorda e, in determinate situazioni, possono annullare la ritenuta.
- Addizionale regionale e comunale: usano come base l’imponibile IRPEF erogato dall’INPS, senza considerare eventuali altri redditi del pensionato per la determinazione della base trattenuta dall’ente.
- Altre trattenute: possono modificare l’accredito indipendentemente dalla semplice differenza tra lordo e IRPEF.
Due persone con lo stesso lordo possono quindi ricevere importi diversi. La residenza, la presenza di altri redditi e il diritto alle detrazioni cambiano il risultato. Il calcolo pensione netta funziona soltanto quando considera la situazione personale completa.
La formula tecnica per ricostruire il reddito pensionistico
La stima del netto futuro parte prima ancora della fiscalità. Nel metodo contributivo bisogna ricostruire l’importo previdenziale, ottenendo la pensione annua lorda, e soltanto dopo applicare le imposte. Confondere questi due momenti porta a usare il coefficiente di trasformazione nel modo sbagliato o a sottrarre una percentuale direttamente dal capitale contributivo.
Dal montante alla pensione annua
Il primo elemento è il montante individuale, cioè l’insieme dei contributi accreditati e rivalutati nel tempo. La rivalutazione annuale è collegata alla variazione media quinquennale del PIL determinata dall’ISTAT. Sul montante così rivalutato si applica il coefficiente di trasformazione corrispondente all’età di decorrenza.
La formula essenziale è:
montante contributivo rivalutato × coefficiente di trasformazione = pensione annua lorda
Il coefficiente non si applica all’ultimo stipendio e non produce direttamente il netto. La documentazione sul coefficiente di trasformazione INPS riporta, nella tabella considerata, il 4,186% a 57 anni, il 5,575% a 67 anni e il 6,215% a 70 anni.
La stessa base contributiva può quindi produrre una pensione annua lorda diversa se cambia l’età di decorrenza. L’età incide sul coefficiente, mentre il sistema fiscale interviene soltanto dopo aver determinato la rata previdenziale.
L’età precisa conta
Non basta guardare all’età intera. Per i mesi interi trascorsi tra il compimento dell’età e la decorrenza, il coefficiente viene incrementato proporzionalmente, interpolando tra quello dell’età raggiunta e quello dell’età successiva. Una stima che ignora i mesi può quindi risultare meno precisa.
Dopo il calcolo dell’importo annuo lordo, la rata mensile ordinaria si ottiene dividendo per 13. Questo passaggio non rappresenta ancora il pagamento netto. Occorre stimare l’imponibile fiscale dell’anno, applicare l’IRPEF, verificare le detrazioni e considerare le addizionali locali.
Per una pensione mista, la cautela deve essere maggiore. I coefficienti di trasformazione si applicano esclusivamente alle quote calcolate con metodo contributivo. La componente retributiva e quella contributiva devono essere calcolate separatamente, prima di arrivare alla fiscalità complessiva.
Cosa serve per una stima seria
Un calcolo operativo richiede almeno l’estratto conto contributivo, la gestione previdenziale, la data prevista di decorrenza, l’età esatta, l’imponibile fiscale annuo e il Comune di residenza. Senza questi dati si può ottenere soltanto un ordine di grandezza.
La rata lorda è il risultato previdenziale. La rata netta è il risultato previdenziale dopo una seconda elaborazione fiscale.
Come funziona la ritenuta fiscale sul cedolino mensile
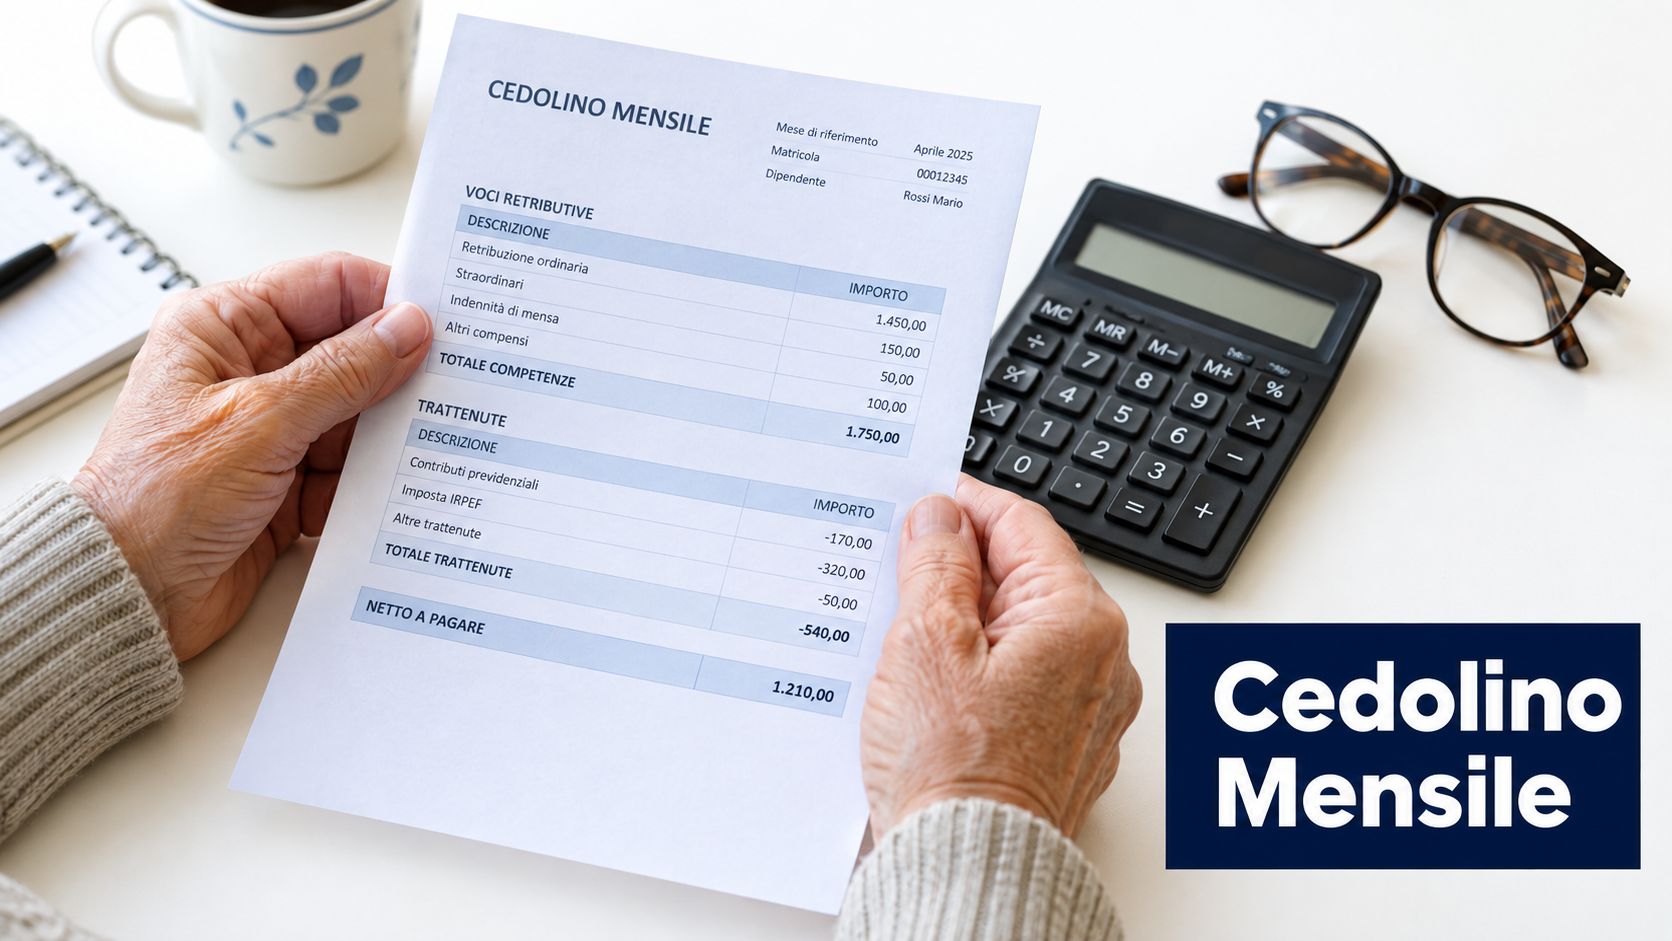
Il cedolino mensile non mostra sempre in modo intuitivo il carico fiscale dell’intero anno. L’INPS trattiene l’IRPEF corrente, riconosce le detrazioni spettanti e può applicare addizionali o conguagli maturati in momenti diversi. Per questo il netto di un mese non va interpretato automaticamente come il netto medio definitivo dell’anno.
L’IRPEF si calcola sull’imponibile pensionistico secondo gli scaglioni applicabili al reddito. Il punto decisivo è distinguere l’imposta lorda dalla detrazione. La prima nasce dall’applicazione delle aliquote al reddito imponibile, mentre la seconda riduce l’imposta dovuta. Non si tratta quindi di sottrarre una semplice percentuale uniforme a ogni rata.
IRPEF e detrazioni seguono logiche diverse
Il pensionato deve guardare almeno a queste voci:
- Imponibile fiscale: è la base sulla quale l’ente calcola l’imposta, che può non coincidere con la cifra lorda percepita in ogni singolo mese.
- IRPEF corrente: è la ritenuta riferita al periodo di pagamento e al reddito considerato.
- Detrazione per redditi da pensione: riduce l’imposta lorda secondo le regole applicabili alla situazione del contribuente.
- Conguaglio: corregge quanto trattenuto o riconosciuto rispetto al calcolo complessivo.
Se la detrazione copre interamente l’imposta lorda, l’IRPEF effettiva può risultare pari a zero. In quel caso il netto può avvicinarsi al lordo, anche se restano da verificare addizionali e altre trattenute. Questo è uno dei motivi per cui una percentuale fissa produce risultati poco affidabili.
Le addizionali cambiano il pagamento nel tempo
Le addizionali regionale e comunale sono imposte territoriali. La loro presenza e il loro importo dipendono dall’imponibile IRPEF e dal territorio di residenza. La stessa pensione lorda, con le stesse detrazioni, può quindi generare un accredito diverso per due persone residenti in Comuni o Regioni differenti.
Il cedolino va letto anche in prospettiva temporale. Un mese con un netto più basso può riflettere l’avvio di una trattenuta o una rettifica, non una modifica permanente della pensione lorda. Allo stesso modo, un aumento iniziale può ridursi quando entrano in applicazione imposte locali o conguagli.
Il controllo che evita l’errore più comune
Confrontare soltanto due importi mensili può essere fuorviante. È più utile osservare separatamente il lordo, l’imponibile fiscale, l’IRPEF, le detrazioni, le addizionali e il netto pagato. Se una voce cambia, il pensionato può capire se l’effetto riguarda il mese corrente oppure l’intero anno.
Il calcolo pensione netta deve quindi produrre una stima annuale e una lettura mensile. La prima serve per organizzare il bilancio. La seconda serve per capire perché l’accredito di marzo o giugno non coincide necessariamente con quello dei mesi precedenti.
Il fattore cumulativo e il conguaglio delle addizionali
Chi riceve due pensioni spesso somma mentalmente i due accrediti netti e considera il risultato definitivo. Il problema è che l’amministrazione fiscale non guarda sempre ogni trattamento come se fosse un reddito completamente separato. L’INPS utilizza il Casellario centrale dei pensionati per individuare più trattamenti e comunicare all’ente erogante l’aliquota IRPEF e le detrazioni applicabili, come descritto nella circolare INPS sul cumulo dei trattamenti.
Perché la somma dei netti può ingannare
Il cumulo fiscale considera l’ammontare complessivo delle pensioni ordinarie registrate, anche quando i trattamenti sono erogati da enti diversi. La rivalutazione viene inoltre calcolata sul trattamento complessivo, non isolando ogni pensione.
Questo produce una conseguenza concreta: la somma dei netti riportati sui singoli cedolini può non coincidere con il netto finale dopo il conguaglio. La differenza emerge quando l’imposta effettivamente dovuta sul reddito complessivo supera quella trattenuta durante l’anno.
La situazione riguarda, per esempio, chi riceve una pensione diretta e una reversibilità, due trattamenti previdenziali distinti oppure una pensione insieme a redditi da lavoro. Anche un incremento lordo contenuto può spostare una parte del reddito nello scaglione successivo. Non significa che l’intero importo venga tassato con l’aliquota più alta, ma che il calcolo deve essere progressivo e complessivo.
Se hai più trattamenti, non sommare i netti come se fossero risultati fiscali indipendenti. Ricostruisci prima il reddito complessivo.
Il tempo delle addizionali
Le addizionali locali non seguono necessariamente lo stesso calendario dell’IRPEF corrente. Di regola, il conguaglio delle addizionali viene trattenuto in 11 rate, da gennaio a novembre dell’anno successivo a quello cui si riferisce. Per l’addizionale regionale, la suddivisione in undici rate da gennaio a novembre è la modalità generalmente applicata.
Questo spiega perché il netto possa ridursi nei primi mesi dell’anno anche quando l’importo lordo annuale è già conosciuto. Il cedolino può contenere contemporaneamente l’imposta del mese, le detrazioni, la rata dell’addizionale e una rettifica riferita al periodo precedente.
Come leggere il prospetto
Un controllo efficace consiste nel classificare ogni trattenuta in una delle tre categorie:
- Corrente: riguarda il reddito e l’imposta del periodo in corso.
- Differita: riguarda addizionali maturate sull’anno precedente e trattenute successivamente.
- Rettificativa: corregge una differenza tra quanto trattenuto e quanto realmente dovuto.
Il confronto utile non è soltanto tra il netto di gennaio e quello di febbraio. Bisogna verificare il totale annuo previsto, il momento di cessazione delle rate locali e l’eventuale conguaglio. Questa lettura offre una previsione più realistica della liquidità disponibile.
Variazioni 2026 e perché l’aumento percentuale non è lineare
Nel 2026 la seconda aliquota IRPEF è scesa dal 35% al 33% per la fascia di reddito oltre 28.000 euro e fino a 50.000 euro, secondo le indicazioni riportate dall’INPS nel cedolino di marzo 2026. Il cambiamento può ridurre l’imposta su una parte del reddito interessato, ma non garantisce un aumento identico del netto mensile per tutti.
La ragione è semplice. Il beneficio fiscale interagisce con detrazioni, addizionali territoriali, altri redditi e conguagli. Il pensionato può vedere un lordo rivalutato, una minore aliquota su una fascia e, nello stesso periodo, nuove trattenute locali o rettifiche che assorbono una parte dell’incremento.
Marzo e giugno non raccontano la stessa storia
Il cedolino di marzo può riflettere l’aggiornamento delle somme, l’applicazione delle nuove regole fiscali e il cumulo dei trattamenti registrati. Il cedolino di giugno può mostrare una composizione diversa delle trattenute, perché nel frattempo possono essere entrate in pagamento addizionali, recuperi o altre voci.
Non è corretto concludere che l’importo di marzo sia quello definitivo per tutto l’anno. Allo stesso modo, una riduzione del netto a giugno non dimostra necessariamente che la pensione lorda sia diminuita. Bisogna separare la variazione strutturale dell’assegno dalle trattenute temporanee o distribuite in più rate.
Rivalutazione e disponibilità effettiva
L’INPS indica una rivalutazione del 1,3% per il 2026, rispetto al 2,2% del 2025. Il meccanismo segue fasce e cumulo perequativo, quindi la percentuale visualizzata sul lordo non si trasferisce automaticamente sul netto.
La rivalutazione aumenta la base sulla quale possono essere calcolate imposte e addizionali. Se il reddito supera determinate soglie, possono cambiare anche le detrazioni disponibili o la quota sottoposta a un’aliquota diversa. Il risultato finale dipende dalla combinazione di questi fattori, non dalla sola percentuale di aumento.
Per alcuni benefici, inoltre, il cedolino 2026 considera soglie reddituali specifiche. L’importo aggiuntivo indicato dall’INPS è collegato a un limite individuale assoggettabile all’IRPEF di 11.931,08 euro. Anche in questo caso, il diritto effettivo va verificato sulla situazione individuale, non dedotto dal solo aumento dell’assegno.
Strumenti pratici per una simulazione accurata
Un calcolatore online può essere utile per capire la direzione del risultato, ma non sostituisce i dati ufficiali. Gli strumenti generici spesso applicano un’aliquota al lordo e non gestiscono con sufficiente precisione più pensioni, addizionali, conguagli o variazioni durante l’anno.
La simulazione più solida parte dal proprio fascicolo previdenziale e dal cedolino reale. Il servizio INPS La mia pensione futura consente di lavorare sulla posizione contributiva individuale secondo la normativa vigente. Il risultato va comunque letto come una previsione, soprattutto se la decorrenza è lontana o se possono cambiare redditi, residenza e composizione familiare.
I dati da raccogliere prima di iniziare
Tieni a portata di mano:
- Estratto conto contributivo: serve a verificare contributi accreditati, periodi mancanti e gestione previdenziale.
- Data di decorrenza: determina il coefficiente applicabile e la precisione del calcolo temporale.
- Età e mesi alla decorrenza: i mesi interi possono modificare proporzionalmente il coefficiente.
- Metodo di calcolo: una pensione mista richiede la separazione delle quote retributiva e contributiva.
- Lordo annuo previsto: è la base per stimare l’imponibile, non il solo importo di una rata.
- Comune e Regione di residenza: servono per valutare le addizionali locali.
- Altri trattamenti e redditi: pensioni, lavoro e altre entrate possono incidere sul cumulo fiscale.
- Detrazioni spettanti: devono essere controllate per evitare di sovrastimare l’IRPEF.
Il codice catastale del Comune può essere utile quando un software lo richiede, ma il dato sostanziale è la residenza fiscale corretta per il periodo considerato. Un’informazione territoriale errata può produrre una stima del netto non coerente con il cedolino.
Come validare il risultato
Esegui almeno due verifiche. Prima confronta la simulazione con il prospetto INPS, distinguendo l’importo lordo dalle ritenute. Poi ripeti il calcolo variando di un anno l’età di uscita, lasciando invariati gli altri dati. Questo confronto mostra quanto incida il coefficiente e quanto il beneficio previdenziale possa essere attenuato dall’aumento dell’imponibile o dalla riduzione di alcune detrazioni.
La verifica mensile è altrettanto importante. Prepara uno scenario per gennaio, uno per marzo e uno per dicembre, indicando quali trattenute sono correnti e quali dipendono da addizionali o conguagli. Il risultato non deve essere un solo numero, ma un calendario realistico degli accrediti.
Un video esplicativo può aiutare a orientarsi nella lettura dei passaggi operativi, ma va sempre confrontato con la posizione personale e con il cedolino effettivo.
Conclusioni e checklist per la pianificazione previdenziale
Il calcolo pensione netta non consiste nel sottrarre una percentuale fissa dalla pensione lorda. Il percorso corretto parte dal montante e dal coefficiente, arriva alla pensione annua lorda, divide l’importo per tredici e applica poi IRPEF, detrazioni, addizionali e conguagli.
Prima di prendere decisioni sull’uscita, verifica:
- Posizione contributiva: controlla che l’estratto conto sia completo.
- Età di decorrenza: considera anche i mesi interi, non soltanto gli anni.
- Metodo previdenziale: separa eventuali quote retributive e contributive.
- Reddito complessivo: includi più pensioni e altri redditi rilevanti.
- Fiscalità locale: indica correttamente Comune e Regione.
- Cedolino reale: confronta stima, imponibile, ritenute e netto pagato.
- Calendario delle trattenute: considera addizionali e conguagli nei mesi in cui saranno applicati.
La differenza tra marzo e giugno 2026 diventa comprensibile quando si separano aumento lordo, nuova fiscalità e calendario delle trattenute. Una stima aggiornata va rifatta quando cambiano normativa, residenza, redditi o condizioni personali. Per pianificare con maggiore consapevolezza il tuo reddito pensionistico, conserva gli ultimi cedolini, aggiorna l’estratto conto contributivo e annota ogni trattamento o reddito aggiuntivo.