Le obbligazioni Poste Italiane sono titoli emessi dall’azienda e scambiati sul mercato obbligazionario. Possono essere un’alternativa ai BTP, ma hanno rischi e rendimenti diversi. Nel 2025 Poste Italiane è tornata sul mercato con un’emissione da 750 milioni di euro, con scadenza prevista nel 2030.
Il punto non è stabilire se un’obbligazione Poste Italiane sia “sicura” in senso assoluto. Un bond aziendale resta esposto al rischio dell’emittente, alle variazioni dei tassi e alla liquidità del mercato. La domanda corretta è un’altra: quale ruolo può avere nel portafoglio di un risparmiatore italiano che vuole ridurre la dipendenza dai titoli sovrani senza passare direttamente all’azionario?
Indice
- Il Mercato Obbligazionario di Poste Italiane nel 2026
- Caratteristiche Tecniche e Struttura del Titolo
- Rating Creditizio e Posizionamento di Mercato
- Rendimenti, Tassazione e Confronto con i BTP
- Come Investire, Canali e liquidità Secondaria
- Rischi Specifici e Gestione del Portafoglio
- Conclusioni, il Ruolo Strategico nel Portfolio Familiare
Il Mercato Obbligazionario di Poste Italiane nel 2026
Poste Italiane occupa una posizione particolare nel reddito fisso domestico. Non è lo Stato italiano e non emette BTP, ma è un grande emittente nazionale con accesso ai mercati istituzionali e con titoli destinati alla negoziazione su sedi regolamentate. Per il risparmiatore, questa combinazione crea un’alternativa intermedia tra il debito sovrano e strumenti societari meno conosciuti.
Nel 2025 la società ha annunciato una nuova obbligazione in euro da 750 milioni di euro, pensata per grandi investitori e lanciata all’interno di un programma di raccolta da 2,5 miliardi di euro. Il regolamento era previsto per il 3 dicembre 2025, mentre la scadenza indicata era fissata al 3 dicembre 2030. Il titolo era atteso in quotazione sul segmento professionale della Borsa del Lussemburgo e sul MOT di Borsa Italiana, come riportato nel comunicato ufficiale sull’emissione obbligazionaria di Poste Italiane.

Perché interessa al risparmiatore
La rilevanza dell’operazione non dipende soltanto dall’importo. Un programma EMTN, cioè un quadro che permette a una società di emettere obbligazioni in modo più semplice nel tempo, consente all’emittente di organizzare più efficacemente l’accesso al mercato del debito, mentre la presenza sul MOT (il mercato di Borsa Italiana dove si comprano e si vendono obbligazioni e titoli di Stato) crea un riferimento domestico per la successiva negoziazione del titolo.
Il risparmiatore, però, non deve confondere visibilità con garanzia del capitale. La quotazione aiuta a osservare prezzi e spread denaro-lettera, ma il valore di mercato può cambiare prima della scadenza. La struttura è quindi adatta soprattutto a chi sa distinguere il rendimento promesso dall’emittente dal prezzo al quale potrebbe vendere il titolo in futuro.
Principio operativo: la familiarità del marchio Poste Italiane può facilitare la comprensione dell’emittente, ma non elimina il rischio tipico di un’obbligazione societaria.
Il dato più interessante è il collegamento tra base istituzionale e potenziale utilizzabilità retail. L’emissione nasce per investitori qualificati, ma la negoziazione secondaria può rendere il titolo osservabile e, in base alle regole dell’intermediario, accessibile anche a investitori non professionali. La disponibilità effettiva dipende dal deposito titoli, dal canale utilizzato e dalle condizioni di mercato.
Caratteristiche Tecniche e Struttura del Titolo
La parola più importante nella descrizione delle obbligazioni Poste Italiane è senior unsecured. “Senior” indica una posizione prioritaria rispetto agli strumenti subordinati dello stesso emittente. “Unsecured” significa invece che il credito non è assistito da una garanzia reale specifica, come un immobile o un portafoglio di attività vincolato a favore degli obbligazionisti.
In caso di difficoltà finanziaria, il detentore di un titolo senior unsecured non ha la stessa posizione di un creditore garantito. La priorità contrattuale è migliore rispetto a quella di un bond subordinato, ma il recupero dipende comunque dalla situazione patrimoniale dell’emittente e dalle procedure applicabili.
Il precedente del 2020
Nel dicembre 2020 Poste Italiane ha emesso un prestito senior unsecured da 500 milioni di euro, con scadenza il 10 dicembre 2028. Il titolo è stato collocato a 99,758, cioè sotto la pari, con una cedola fissa annua dello 0,50% e un rendimento effettivo a scadenza dello 0,531%. L’operazione faceva parte di un’emissione in due tranche destinata a investitori istituzionali per complessivi 1 miliardo di euro, secondo i dati pubblicati nella sezione debito e rating di Poste Italiane.
Questi elementi vanno letti insieme. La cedola è il flusso periodico calcolato sul valore nominale, mentre il rendimento effettivo considera anche il prezzo pagato e il rimborso finale alla pari. Quando il prezzo di acquisto è inferiore a 100, la differenza contribuisce al rendimento complessivo, sempre che l’investitore mantenga il titolo fino alla scadenza e che l’emittente rimborsi regolarmente il capitale.
La prima tranche di quell’emissione è stata poi rimborsata il 10 dicembre 2024. Il rimborso illustra una distinzione essenziale: la scadenza contrattuale definisce il momento ordinario di restituzione, ma il risultato realizzato dal singolo investitore dipende anche dal prezzo d’acquisto, dalle imposte e da eventuali costi di negoziazione.
Il bond ibrido del 2021
Nel 2021 Poste Italiane ha emesso anche un bond ibrido subordinato perpetuo da 800 milioni di euro, contabilizzato nel patrimonio netto e con un periodo non-call di 8 anni. La prima call è indicata per il 24 marzo 2029, ma una call non equivale a una scadenza certa: rappresenta un’opzione di rimborso anticipato nelle mani dell’emittente, soggetta alle condizioni previste dal prospetto.
La differenza rispetto al senior unsecured è sostanziale. Il bond ibrido ha una posizione subordinata e una durata formalmente perpetua. Non va quindi valutato come una semplice versione più redditizia del titolo senior, perché modifica il rischio di rimborso, la sensibilità alle decisioni dell’emittente e l’orizzonte dell’investimento.
Rating Creditizio e Posizionamento di Mercato
Il rating è uno strumento di sintesi, non una promessa di rimborso. Un’agenzia valuta la capacità dell’emittente di onorare il debito secondo una metodologia definita, ma il giudizio può cambiare e non sostituisce l’analisi del prospetto, dei bilanci e del prezzo di mercato.
Per questa ragione, non è corretto attribuire alle obbligazioni Poste Italiane un livello di rischio identico a quello dei BTP. Il BTP espone soprattutto alla capacità creditizia dello Stato italiano, mentre il bond Poste Italiane aggiunge il rischio specifico dell’azienda. In cambio, il corporate bond può offrire una struttura di rendimento diversa e una fonte di diversificazione rispetto al solo debito sovrano.
Il confronto con i BTP
Il confronto deve essere costruito su quattro variabili:
- Emittente: il BTP è debito sovrano, mentre Poste Italiane è un emittente societario.
- Priorità: un titolo senior unsecured ha una posizione contrattuale diversa da quella di un’obbligazione subordinata.
- Scadenza: la durata residua determina la sensibilità del prezzo ai movimenti dei tassi.
- Liquidità: la possibilità di vendere dipende dagli scambi, dalle quotazioni disponibili e dalla profondità del mercato.
Dire che Poste Italiane è un emittente noto non basta a dimostrare che il suo debito sia equivalente a quello pubblico. La reputazione commerciale riduce l’incertezza informativa per il risparmiatore, ma il rischio finanziario resta legato alla società e ai suoi obblighi contrattuali.
Il ruolo del programma EMTN
Il programma EMTN da 2,5 miliardi di euro citato nell’emissione 2025 consente di leggere il bond come parte di una struttura ordinata di raccolta, non come un prodotto isolato. La società può accedere al mercato secondo documentazione e condizioni organizzate, mentre gli investitori possono confrontare le nuove emissioni con i titoli già in circolazione.
L’insight pratico è questo: la qualità percepita dell’emittente non si misura dalla notorietà del marchio, ma dalla relazione tra struttura del debito, prezzo, scadenza e rischio assunto. Un’obbligazione Poste Italiane può avere senso in un portafoglio prudente, ma solo se il suo peso resta coerente con la necessità di diversificare anche gli emittenti.
Rendimenti, Tassazione e Confronto con i BTP
Il vantaggio fiscale dei titoli di Stato italiani è un elemento strutturale del confronto con le obbligazioni societarie. Gli interessi e le plusvalenze dei bond corporate sono normalmente soggetti al regime fiscale ordinario previsto per gli strumenti finanziari, mentre i titoli di Stato italiani beneficiano di un trattamento agevolato.
Il rendimento lordo, quindi, non è sufficiente per decidere. Per confrontare un’obbligazione Poste Italiane con un BTP bisogna partire dal rendimento effettivo a scadenza e trasformarlo in un rendimento netto, includendo il prezzo di acquisto, la cedola, il rimborso del capitale, la fiscalità e i costi applicati dall’intermediario.
Un metodo in quattro passaggi
- Individuare il prezzo reale. Il prezzo di mercato può essere diverso dal valore nominale. Un titolo acquistato sopra la pari può offrire un rendimento effettivo inferiore alla cedola; uno acquistato sotto la pari può offrire un contributo aggiuntivo al rimborso.
- Separare cedola e rendimento. La cedola descrive il flusso periodico, non il guadagno complessivo. Il rendimento tiene conto anche del prezzo pagato e della distanza tra prezzo d’acquisto e rimborso.
- Applicare la fiscalità corretta. Il regime del bond corporate non va sostituito automaticamente con quello agevolato dei titoli pubblici. La differenza fiscale può ridurre o annullare il vantaggio di un rendimento lordo più elevato.
- Considerare i costi. Commissioni di acquisto, custodia e vendita incidono sul risultato finale, soprattutto quando il rendimento atteso è contenuto.
Regola di confronto: un bond Poste Italiane è interessante solo se il rendimento netto compensa il rischio societario aggiuntivo e la minore flessibilità rispetto all’alternativa sovrana.
Il rischio di durata
Anche chi intende mantenere il titolo fino alla scadenza deve capire il rischio di prezzo. Se i tassi di mercato aumentano, le obbligazioni già emesse con cedole meno convenienti possono perdere valore sul mercato secondario. Se i tassi diminuiscono, il prezzo può invece beneficiare della maggiore attrattività dei flussi già fissati.
La vendita prima della scadenza trasforma una variazione teorica in un risultato effettivo. Chi compra con un orizzonte preciso deve quindi verificare che la scadenza sia compatibile con il momento in cui potrebbe aver bisogno del capitale.
Il confronto con un BTP non si risolve chiedendo quale titolo paghi la cedola maggiore. La domanda utile è: quanto rimane dopo la fiscalità, quali oscillazioni posso accettare e quanto è probabile che debba vendere prima del rimborso?
Come Investire, Canali e liquidità Secondaria
Le emissioni Poste Italiane sono destinate principalmente a investitori istituzionali, ma la negoziazione successiva può offrire un canale diverso dalla sottoscrizione iniziale. Il risparmiatore retail deve passare da un intermediario abilitato, disporre di un deposito titoli e verificare che il proprio profilo consenta l’operatività sul segmento interessato.
Non basta cercare il nome del titolo nell’app bancaria. Occorre controllare codice del titolo, prezzo denaro, prezzo lettera, quantità disponibili, scadenza e costi. Un ordine eseguito a condizioni sfavorevoli può ridurre il rendimento più di quanto il risparmiatore si aspetti.
Dal collocamento alla vendita
Il MOT professionale migliora la visibilità del titolo e il collegamento con il mercato domestico, ma non rende automaticamente l’obbligazione liquida in ogni momento. La liquidità effettiva dipende dalla presenza di controparti, dagli scambi e dalla distanza tra il prezzo al quale si può vendere e quello al quale altri operatori sono disposti a comprare.
L’emissione Poste Italiane collocata sul MOT professionale ha registrato una domanda oltre tre volte l’offerta, con un contributo significativo di investitori esteri da Francia, Benelux, Germania e Austria, come descritto nell’analisi di Borsa Italiana sul collocamento e sulla quotazione delle obbligazioni. La sovrasottoscrizione è un segnale di interesse nella fase primaria e può favorire condizioni di pricing più efficienti, ma non garantisce un prezzo stabile nella fase secondaria.
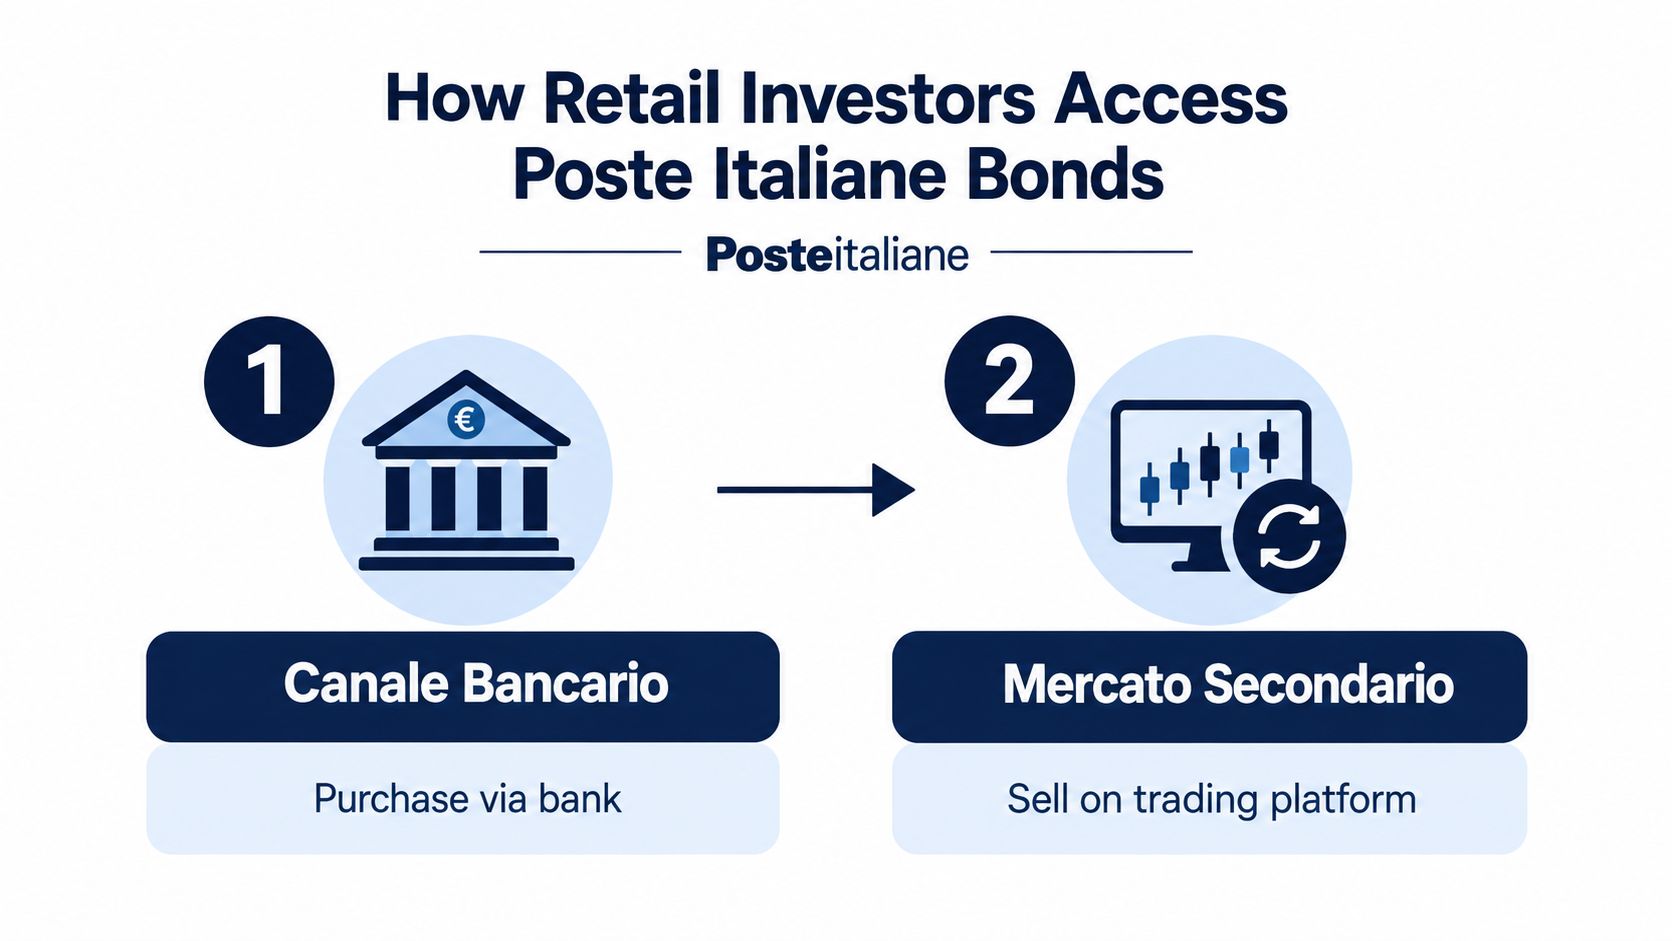
Prima di inserire l’ordine, il risparmiatore dovrebbe chiedere all’intermediario se il titolo è negoziabile per il proprio profilo, quale sia il controvalore minimo dell’operazione previsto dal mercato o dal canale utilizzato e quali costi vengano applicati. Questi aspetti non sono uniformi per ogni intermediario e non vanno dedotti dalla sola presenza del titolo sul MOT.
Questo video illustra il funzionamento della quotazione e della negoziazione obbligazionaria:
Rischi Specifici e Gestione del Portafoglio
Un’obbligazione Poste Italiane può apparire più rassicurante di un bond societario poco conosciuto, ma la familiarità non elimina i rischi. Il primo è il rischio di credito: l’emittente deve generare risorse sufficienti per pagare cedole e capitale secondo il contratto. Il secondo è il rischio di mercato, che incide sul prezzo se l’investitore vende prima della scadenza.
Il terzo riguarda la liquidità. Un titolo quotato può non trovare sempre un compratore al prezzo desiderato. In una fase di mercato tesa, il risparmiatore potrebbe dover accettare una riduzione del prezzo per ottenere rapidamente il controvalore.
Il caso del senior e dell’ibrido
Il confronto tra l’emissione senior unsecured del 2020 e il bond ibrido subordinato perpetuo del 2021 mostra perché il nome dell’emittente non basta. Il primo ha una scadenza definita e una posizione senior; il secondo è subordinato, perpetuo e prevede una prima call il 24 marzo 2029. La diversa struttura modifica la priorità, l’orizzonte e il modo in cui il mercato valuta il rischio.
Un investitore che acquista un bond senior con l’idea di arrivare al rimborso può concentrarsi sulla sostenibilità dell’orizzonte e sulla capacità di mantenere la posizione. Chi compra uno strumento ibrido deve invece valutare anche l’eventualità che l’emittente non eserciti la call e che il titolo resti in circolazione oltre la data attesa.
Una gestione prudente
La posizione dovrebbe essere proporzionata al patrimonio obbligazionario complessivo, senza concentrare il rischio su un solo emittente. Il risparmiatore deve inoltre allineare la scadenza all’uso previsto del capitale, mantenere liquidità separata per le emergenze e aggiornare la valutazione se cambiano prezzo, rating o condizioni finanziarie della società.
La quotazione offre una via d’uscita, non un’uscita garantita a un prezzo conveniente.
Conclusioni, il Ruolo Strategico nel Portfolio Familiare
Le obbligazioni Poste Italiane occupano uno spazio preciso. Sono strumenti di debito societario, non depositi e non titoli di Stato. La loro attrattiva nasce dall’incontro tra un emittente nazionale conosciuto, una struttura senior per alcune emissioni, l’accesso al mercato istituzionale e la presenza sul MOT professionale.
Per un portafoglio familiare, il loro valore non consiste nel sostituire completamente i BTP. Consiste piuttosto nel ridurre la concentrazione sul rischio sovrano, mantenendo una componente obbligazionaria con flussi contrattuali definiti e una scadenza identificabile. Il beneficio è reale soltanto se il risparmiatore accetta il rischio specifico di Poste Italiane e non confonde la solidità percepita con una garanzia pubblica.
La checklist prima dell’acquisto
- Struttura: verificare se il titolo è senior unsecured, subordinato, ibrido o perpetuo.
- Orizzonte: confrontare la scadenza con la data in cui il capitale potrebbe servire.
- Rendimento netto: calcolare l’effetto della fiscalità e dei costi, non soltanto la cedola.
- Prezzo: controllare la quotazione effettiva e lo spread tra acquisto e vendita.
- Concentrazione: evitare che un singolo emittente assorba una quota sproporzionata del portafoglio.
- Uscita: valutare in anticipo quanto sarebbe accettabile perdere vendendo prima della scadenza.
Il punto decisivo è la disciplina. Un investitore prudente non compra perché il marchio è familiare, ma perché struttura, rendimento netto, durata e rischio sono compatibili con i propri obiettivi. Prima di procedere, confronta il prospetto, il prezzo del MOT e il trattamento fiscale con le alternative disponibili, quindi chiedi al tuo intermediario una simulazione completa dell’esborso e del risultato netto.