La domanda “meglio mutuo a tasso variabile o fisso?” parte da un presupposto sbagliato: che esista un vincitore valido per tutti. Il tasso più basso oggi non è automaticamente il mutuo più conveniente, perché una rata sostenibile non si misura soltanto con il costo iniziale, ma con la capacità della famiglia di assorbire gli aumenti futuri.
Il fisso compra stabilità. Il variabile compra flessibilità e un possibile risparmio iniziale, ma trasferisce sul mutuatario il rischio delle decisioni della BCE e delle variazioni dell’Euribor. La scelta corretta dipende da reddito, risparmi, durata effettiva del debito e probabilità di vendere, rinegoziare o surrogare il finanziamento.
Indice
- Il falso mito del tasso perfetto
- Come si forma il costo reale del mutuo
- Confronto diretto tra le rate attuali
- Lezioni dal passato e il ruolo delle surroghe
- Il calendario della BCE e l’indicatore Euribor
- Quale profilo familiare sei
- La strategia finale per la tua scelta
Il falso mito del tasso perfetto
Non esiste un tasso perfetto. Esiste un mutuo coerente con la vita finanziaria della famiglia. Chi ha un bilancio rigido e una rata che assorbe gran parte delle entrate non dovrebbe inseguire il tasso più basso del momento. Chi dispone di margine, risparmi e un orizzonte breve può invece valutare il variabile con maggiore razionalità.
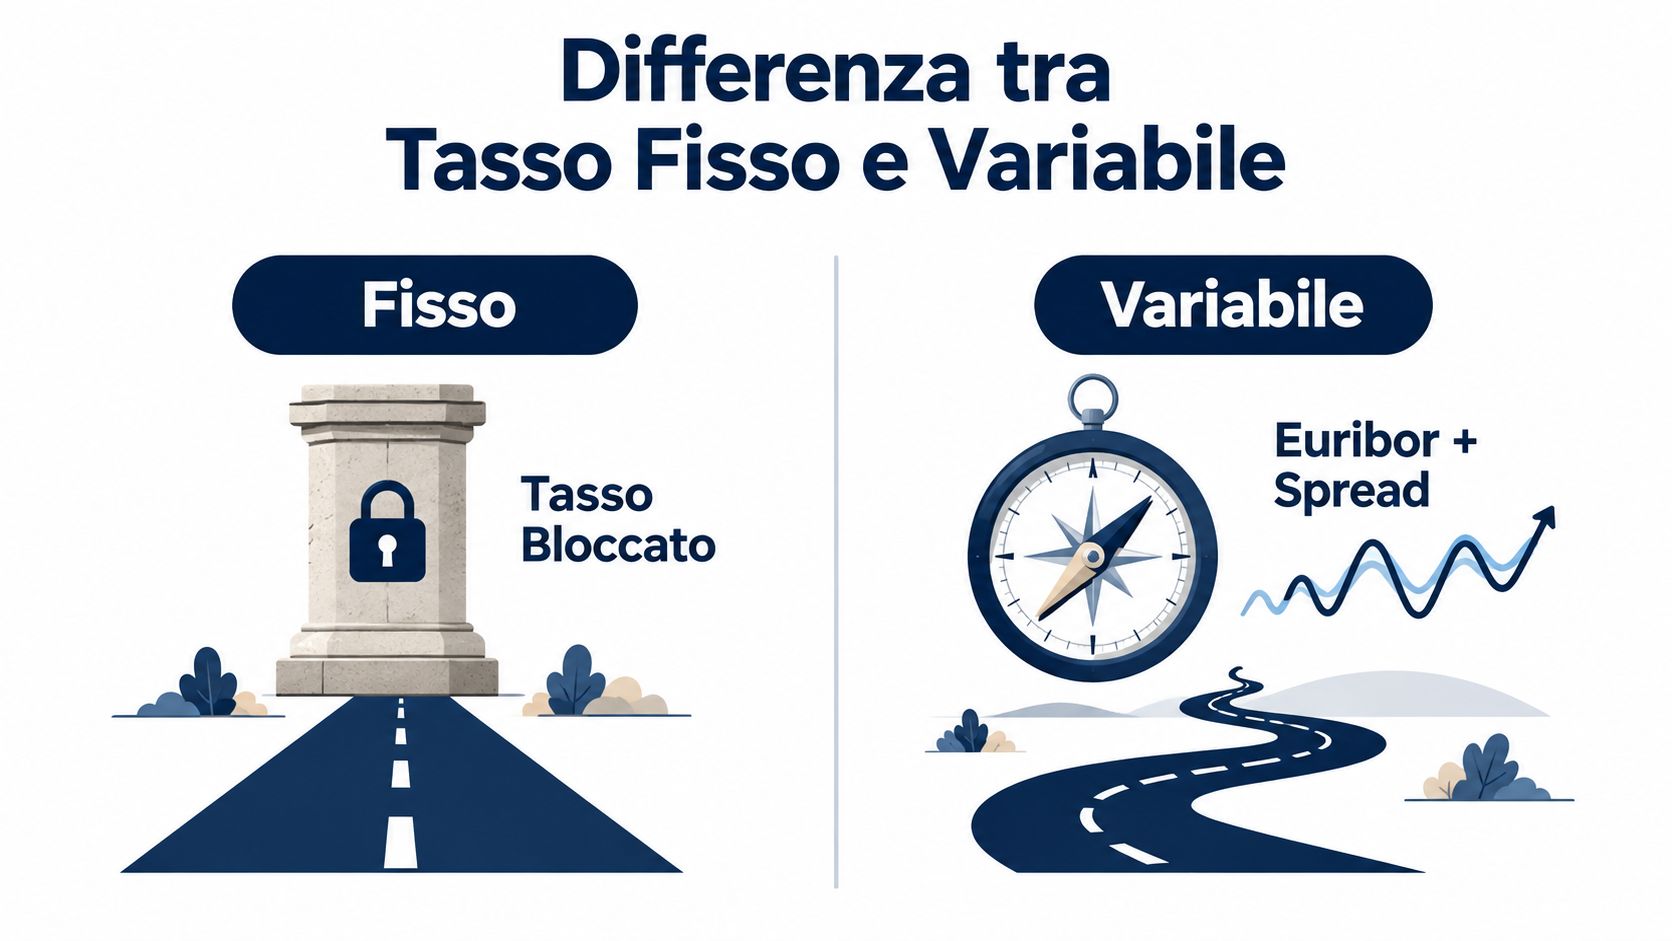
La guida della Banca d’Italia sui mutui chiarisce la differenza fondamentale: il fisso mantiene invariato il tasso per tutta la durata del contratto, mentre il variabile si adegua alle scadenze previste dal contratto in base a un indice di mercato o di politica monetaria. A parità di durata, il variabile parte in genere da un livello più basso, ma può aumentare e provocare rialzi consistenti della rata.
Il mercato italiano continua a preferire il fisso non perché il variabile sia sempre irrazionale, ma perché le famiglie attribuiscono un valore elevato alla prevedibilità. Nel 2025, il 96% delle richieste di mutuo si è concentrato sul fisso, mentre le preferenze online del primo trimestre dello stesso anno hanno raggiunto il 98%, nonostante il variabile medio fosse sceso intorno al 2,67%-2,68%, contro un fisso nell’area del 3,24%-3,33%, secondo l’analisi sul mercato dei mutui e sulle preferenze degli italiani.
Regola pratica: il risparmio iniziale del variabile ha valore soltanto se la famiglia può sostenere anche una rata più alta.
Questa preferenza per il fisso è comprensibile. Molti clienti scelgono maggiore sicurezza e stabilità pensando al futuro. Anche un eventuale calo dei tassi può cambiare le convenienze, ma non elimina il problema principale: nessuno conosce in anticipo la traiettoria dell’Euribor per tutta la durata di un mutuo.
Nel secondo trimestre 2026, la media dell’intera distribuzione dei TEGM per i mutui ipotecari era pari al 4,05% per i tassi fissi e al 4,08% per i variabili, con soglie di usura rispettivamente al 9,0625% e circa al 9,10%, come riportato dalla Banca d’Italia nel comunicato sui TEGM. Il divario è quindi ristretto. La decisione non può ridursi alla differenza tra due preventivi, deve riflettere il rischio che il nucleo familiare è disposto a sostenere.
Come si forma il costo reale del mutuo
Il tasso variabile non è un numero misterioso deciso ogni mese dalla banca. In Italia, il tasso contrattuale viene normalmente costruito sommando Euribor e spread bancario. L’Euribor rappresenta la componente legata al mercato monetario, mentre lo spread remunera il rischio e i costi applicati dalla banca.
Se l’Euribor aumenta, il tasso complessivo sale, salvo diverse protezioni contrattuali. Se diminuisce, il mutuatario può beneficiare di una rata più leggera al successivo ricalcolo previsto dal contratto. La spiegazione della Banca d’Italia sul mutuo ipotecario sottolinea inoltre che il fisso risulta generalmente più costoso al momento della stipula perché incorpora una protezione contro futuri rialzi.
Il fisso, infatti, include un premio per il rischio tasso. La banca si assume il rischio che i mercati salgano, mentre il cliente paga per rendere invariabile la rata. Il costo iniziale può quindi essere superiore, ma il mutuatario ottiene una certezza che gli permette di organizzare il bilancio senza dipendere dalle riunioni della BCE o dalle oscillazioni dell’Euribor.
TAN e TAEG non raccontano la stessa cosa
Il TAN misura il tasso nominale applicato al capitale. Il TAEG offre una visione più completa, perché considera anche i costi collegati al finanziamento indicati nel contratto, come istruttoria, perizia e altre spese previste.
Confrontare soltanto il TAN può portare a una scelta sbagliata. Due offerte con lo stesso importo e la stessa durata possono avere un costo complessivo diverso se cambiano spread, spese accessorie, modalità di incasso o condizioni delle polizze.
Prima della firma, chiedi sempre preventivi omogenei. Stesso capitale, stessa durata, stesso rapporto tra finanziamento e valore dell’immobile. Solo così il TAEG diventa uno strumento utile per confrontare davvero le banche.
Confronto diretto tra le rate attuali
Nel mercato italiano di settembre 2026, il variabile presenta un vantaggio quantitativo sul fisso sia sul TAN sia sul TAEG. Le medie analizzate riportano 2,95% di TAN e 3,17% di TAEG per il fisso, contro 2,49% di TAN e 2,65% di TAEG per il variabile, secondo i dati comparativi sui tassi dei mutui di settembre 2026.
La differenza è di 0,46 punti sul TAN e 0,52 punti sul TAEG. Le simulazioni di mercato indicano inoltre rate variabili inferiori di circa 30 euro al mese rispetto al fisso a parità di durata. Questo è il vantaggio matematico di partenza, non una garanzia sul costo finale.
| Tipologia | TAN Medio | TAEG Medio | Impatto sulla Rata |
|---|---|---|---|
| Tasso fisso | 2,95% | 3,17% | Rata stabile per tutta la durata |
| Tasso variabile | 2,49% | 2,65% | Rata iniziale più bassa, soggetta a ricalcolo |
Il dato va letto insieme al contesto. Il tasso medio sui nuovi mutui per l’acquisto di abitazioni era salito al 3,56% ad agosto 2026, secondo la stessa rilevazione di mercato. Un’offerta concreta può discostarsi dalla media in funzione del reddito, dell’anticipo, del valore dell’immobile, della durata e della valutazione della banca.
Il costo della sicurezza
La differenza tra le rate non rappresenta soltanto un costo in più. Nel fisso, il mutuatario paga per eliminare l’incertezza. Se il reddito familiare è stabile ma poco flessibile, questa protezione può valere più del risparmio iniziale del variabile.
Il variabile ha invece senso quando la rata di partenza più bassa non serve a “far quadrare” il bilancio, ma lascia liquidità disponibile e una capacità concreta di reagire. Chi sceglie questa strada deve poter sostenere aumenti senza ridurre le spese essenziali o intaccare rapidamente i risparmi.
La scelta diventa quindi una domanda molto semplice: preferisci pagare oggi un premio per la certezza oppure accettare un rischio futuro per ottenere una rata iniziale più bassa? Non esiste una risposta universale, ma esiste una risposta prudente per ogni profilo familiare.
Lezioni dal passato e il ruolo delle surroghe
I tassi possono cambiare direzione e rendere conveniente una decisione diversa da quella presa all’origine. Prima dell’inizio della guerra in Ucraina, in una fase di calo dei tassi deciso dalla banca centrale, il passaggio da un mutuo variabile a un fisso poteva rivelarsi un buon affare per chi voleva bloccare una rata più favorevole.
Questo esempio non dimostra che il variabile sia sempre vincente o che il fisso sia sempre corretto. Dimostra una cosa più utile: il mutuo non è necessariamente una scelta irreversibile. Il cliente deve valutare anche la possibilità di cambiare struttura quando il contesto e il debito residuo lo rendono conveniente.
La surroga permette di trasferire il finanziamento a un altro istituto, ottenendo condizioni diverse senza trattare la prima scelta come definitiva. Rinegoziazione, surroga e, in alcuni casi, consolidamento possono modificare il profilo di rischio nel tempo.
La surroga cambia la strategia
Nel primo trimestre 2025, le erogazioni di mutui in Italia sono aumentate del 52,6% rispetto all’anno precedente, mentre le surroghe sono raddoppiate, con una crescita del 100,7%, secondo la Bussola Mutui di CRIF e MutuiSupermarket. Questi dati mostrano che molti mutuatari non si limitano a mantenere il contratto iniziale, ma intervengono sul profilo di tasso quando le condizioni cambiano.
La surroga, però, non deve diventare una scusa per scegliere un variabile che oggi è sostenibile soltanto sulla carta. Il mutuatario deve verificare fin dall’inizio la possibilità di trasferire il finanziamento, l’assenza di ostacoli contrattuali e l’effettiva convenienza futura rispetto ai costi e alla durata residua.
Un orizzonte breve può rendere più accettabile il variabile, perché il nucleo familiare prevede di vendere, rimborsare una parte significativa del capitale o valutare una surroga entro pochi anni. Un orizzonte lungo aumenta invece l’importanza della prevedibilità, soprattutto se la rata deve restare compatibile con un reddito che potrebbe cambiare.
La flessibilità futura è utile solo se il bilancio di oggi resta solido anche senza una surroga.
Esistono inoltre canali con logiche diverse da quelle delle offerte standard. Nel caso dei mutui INPS, per esempio, il fisso a 30 anni può scendere fino al 2,05%, mentre il variabile può essere agganciato all’Euribor a un mese più 150 punti base, come evidenziato nella ricerca CRIF. La convenienza va quindi valutata sul prodotto concreto, non su una regola generale.
Il calendario della BCE e l’indicatore Euribor
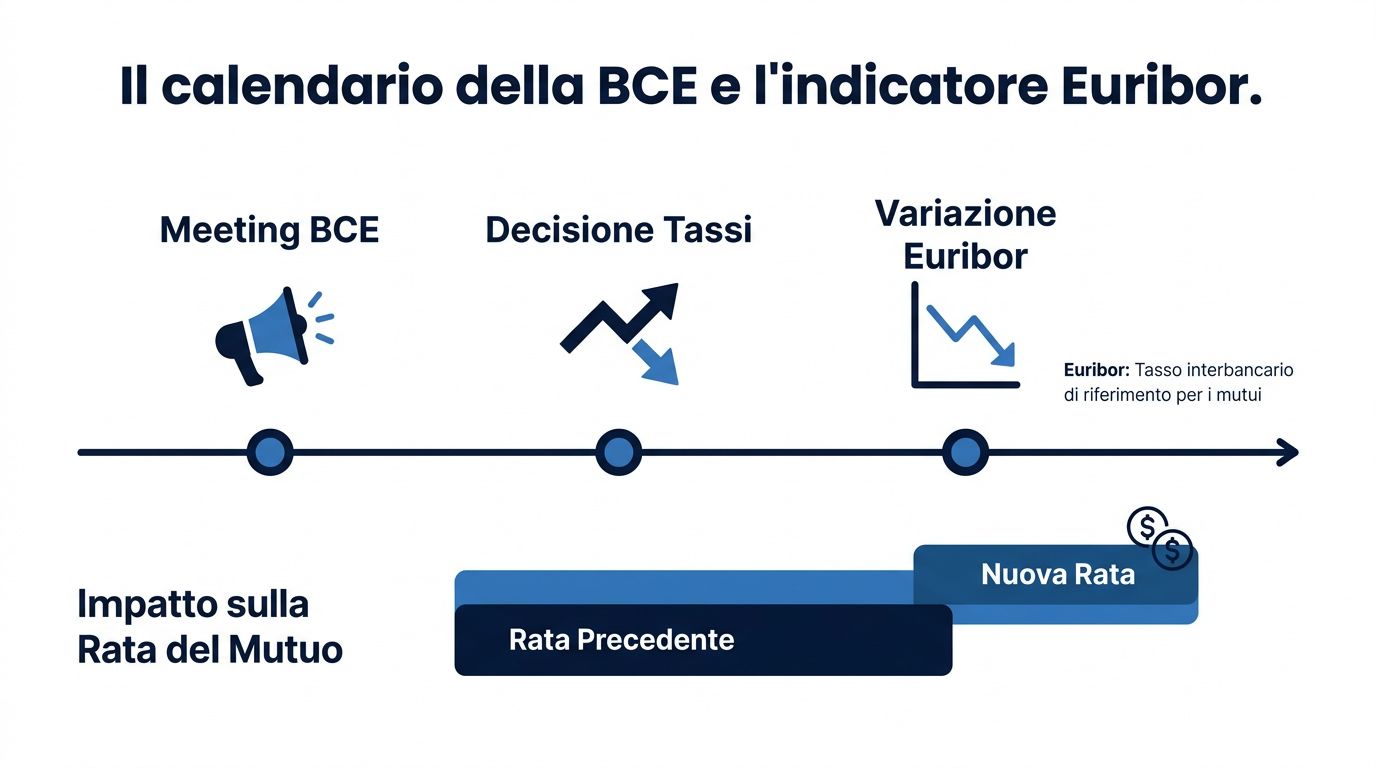
Scegliere il variabile significa accettare un legame diretto con il mercato monetario. Prima di firmare, controlla quale indice usa il contratto, con quale scadenza viene rilevato e quando la banca ricalcola la rata. Lo spread resta una componente contrattuale, mentre l’Euribor può cambiare.
Nel settembre 2026, l’Euribor a tre mesi è stato indicato intorno al 2,65% da fonti italiane indipendenti. Per chi sta valutando un variabile, questo dato è più utile se osservato insieme alla frequenza di revisione prevista nel contratto, non come fotografia isolata.
Tre controlli prima di accettare il variabile
-
Leggi l’indice. Verifica se il contratto utilizza Euribor a un mese, tre mesi o altro parametro previsto dall’offerta. L’indice determina la velocità con cui la rata recepisce i cambiamenti.
-
Controlla lo spread. Il tasso finale deriva dalla somma tra parametro e spread. Uno spread più basso può rendere il variabile più competitivo, ma non elimina il rischio di aumento dell’indice.
-
Segna le riunioni BCE. La BCE ha mantenuto invariati i tassi nella riunione del 23 luglio 2026. Il calendario ufficiale delle riunioni di politica monetaria della BCE indica tra le prossime date da monitorare il 29 ottobre e il 17 dicembre 2026. Sono appuntamenti futuri, non previsioni sull’esito delle decisioni.
Un esempio di mercato rende concreto il rischio. Per un finanziamento standard di 126.000 euro in 25 anni, una variazione dei tassi può portare la rata da 614 a circa 631 euro al mese, secondo l’analisi di Altroconsumo sull’impatto dei tassi sui mutui. In un altro esempio italiano, con spread dello 0,60%, la rata passa da 589 a 632 euro quando il parametro cresce dal 2,58% al 3,24%, come riportato da Il Sole 24 Ore sull’impatto dei rialzi dei tassi.
Non devi prevedere perfettamente la BCE. Devi sapere se il tuo bilancio regge quando l’Euribor sale.
Quale profilo familiare sei
La scelta dipende dal margine che resta dopo la rata, non dal reddito dichiarato in astratto. Una famiglia con entrate significative ma spese rigide può avere meno capacità di assorbire un aumento rispetto a un nucleo con reddito più contenuto e risparmi disponibili.
Il profilo da tasso fisso
Il fisso è la mia raccomandazione per chi ha una rata già impegnativa, un solo reddito principale, spese familiari prevedibili ma poco comprimibili o una durata lunga. È adatto anche a chi vive male l’incertezza e rischierebbe di prendere decisioni affrettate al primo rialzo.
In questi casi, il premio pagato per la stabilità non è uno spreco. È una forma di protezione del bilancio. La famiglia conosce l’importo della rata e può programmare scuola, auto, assistenza, risparmio e altre spese senza ricalcoli legati ai mercati.
Il profilo da variabile
Il variabile può essere ragionevole per chi dispone di margine di reddito, risparmi e una strategia precisa. Non basta dire “i tassi potrebbero scendere”. Serve poter affrontare un aumento senza compromettere le necessità quotidiane.
È un’opzione coerente anche per chi prevede di vendere, rimborsare il capitale o chiedere una surroga entro un orizzonte breve. In quel caso, il rischio viene assunto per un periodo più limitato, ma resta necessario leggere tutte le condizioni contrattuali.
Chi riceve entrate extra può usare la maggiore flessibilità per ridurre il capitale, se il contratto consente rimborsi parziali alle condizioni desiderate. Il vantaggio non sta solo nella rata iniziale, ma nella capacità di gestire attivamente il debito.
Se un aumento della rata ti costringerebbe a rinunciare alle spese essenziali, il variabile non è adatto al tuo profilo.
Il profilo indeciso
Se ti trovi a metà tra sicurezza e opportunità, non scegliere sulla base della moda del mercato. Confronta il TAEG, chiedi una simulazione della rata in scenari diversi, verifica il cap se disponibile e controlla le condizioni di surroga.
La soluzione più prudente resta il fisso quando l’incertezza finanziaria pesa sul sonno o sul bilancio. Il variabile richiede invece disciplina, liquidità e la volontà di monitorare Euribor e BCE. Senza queste condizioni, il possibile risparmio iniziale non compensa il rischio.
La strategia finale per la tua scelta
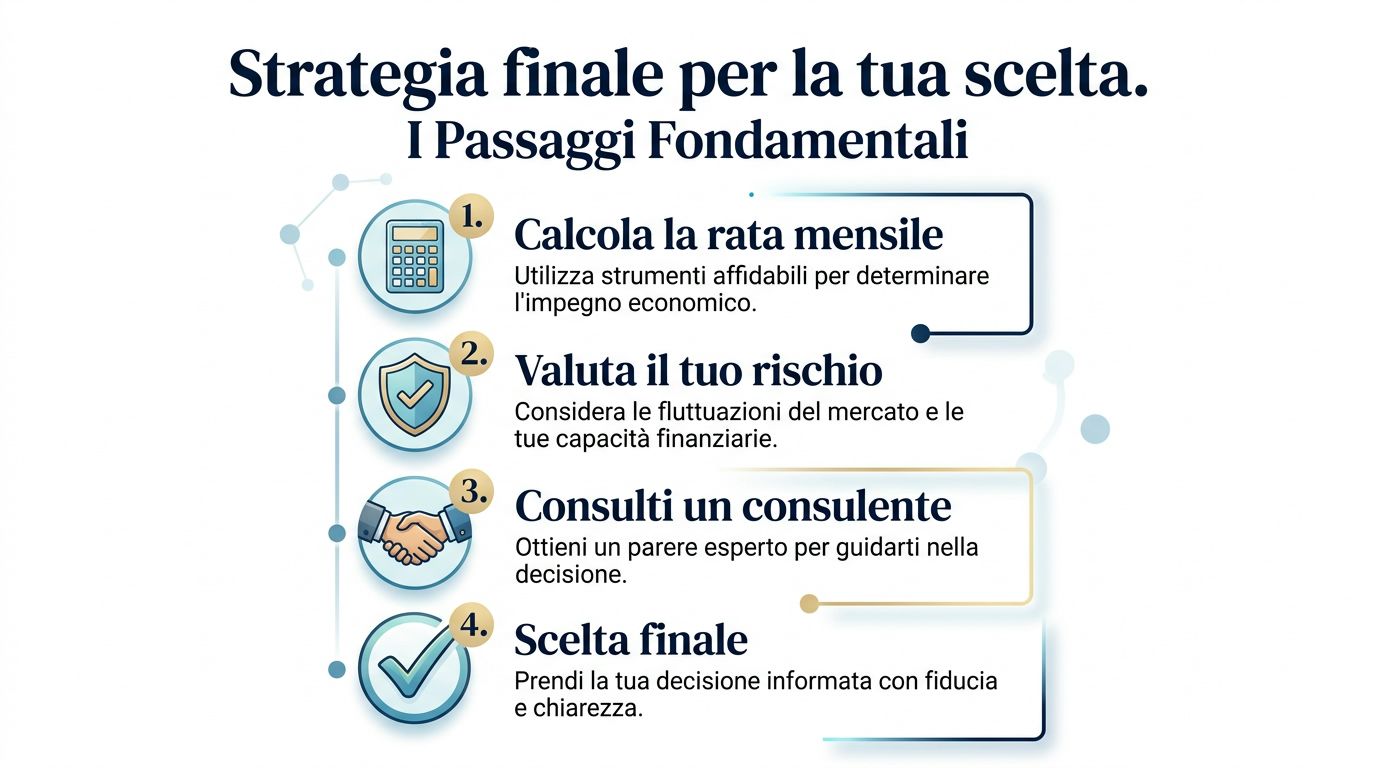
Nel 2026 il divario tra fisso e variabile è abbastanza contenuto nei dati disponibili, mentre il variabile continua a offrire un ingresso più leggero in alcune offerte. La mia posizione è netta: scegli il fisso se la certezza della rata è necessaria per proteggere il bilancio; considera il variabile solo se puoi sostenere gli aumenti e hai un piano di uscita credibile.
La rata più bassa non deve diventare il criterio dominante. Prima di firmare, porta in banca o al mediatore una verifica organizzata:
- Calcola la sostenibilità: considera la rata ordinaria e l’effetto di un rialzo dell’indice sul tuo bilancio.
- Confronta il costo completo: guarda TAN, TAEG, spread, spese, polizze e condizioni di rimborso.
- Valuta l’orizzonte: chiediti se manterrai davvero il mutuo per tutta la durata oppure se prevedi vendita, estinzione o surroga.
- Controlla il contratto: verifica indice Euribor, frequenza di ricalcolo, cap eventuale e condizioni per cambiare finanziamento.
La quasi totalità degli italiani sceglie il fisso perché compra tranquillità, non perché ignora la matematica. Il variabile può essere una scelta valida, ma soltanto per famiglie capaci di assorbire la volatilità e di intervenire sul debito quando il contesto cambia.
Prepara i documenti reddituali, chiedi offerte comparabili a più banche e porta le simulazioni a un consulente. Per seguire l’evoluzione di BCE, mutui e finanza personale, consulta le analisi aggiornate di Finanza.news, poi decidi sulla base del tuo bilancio reale, non della rata più bassa mostrata in pubblicità.