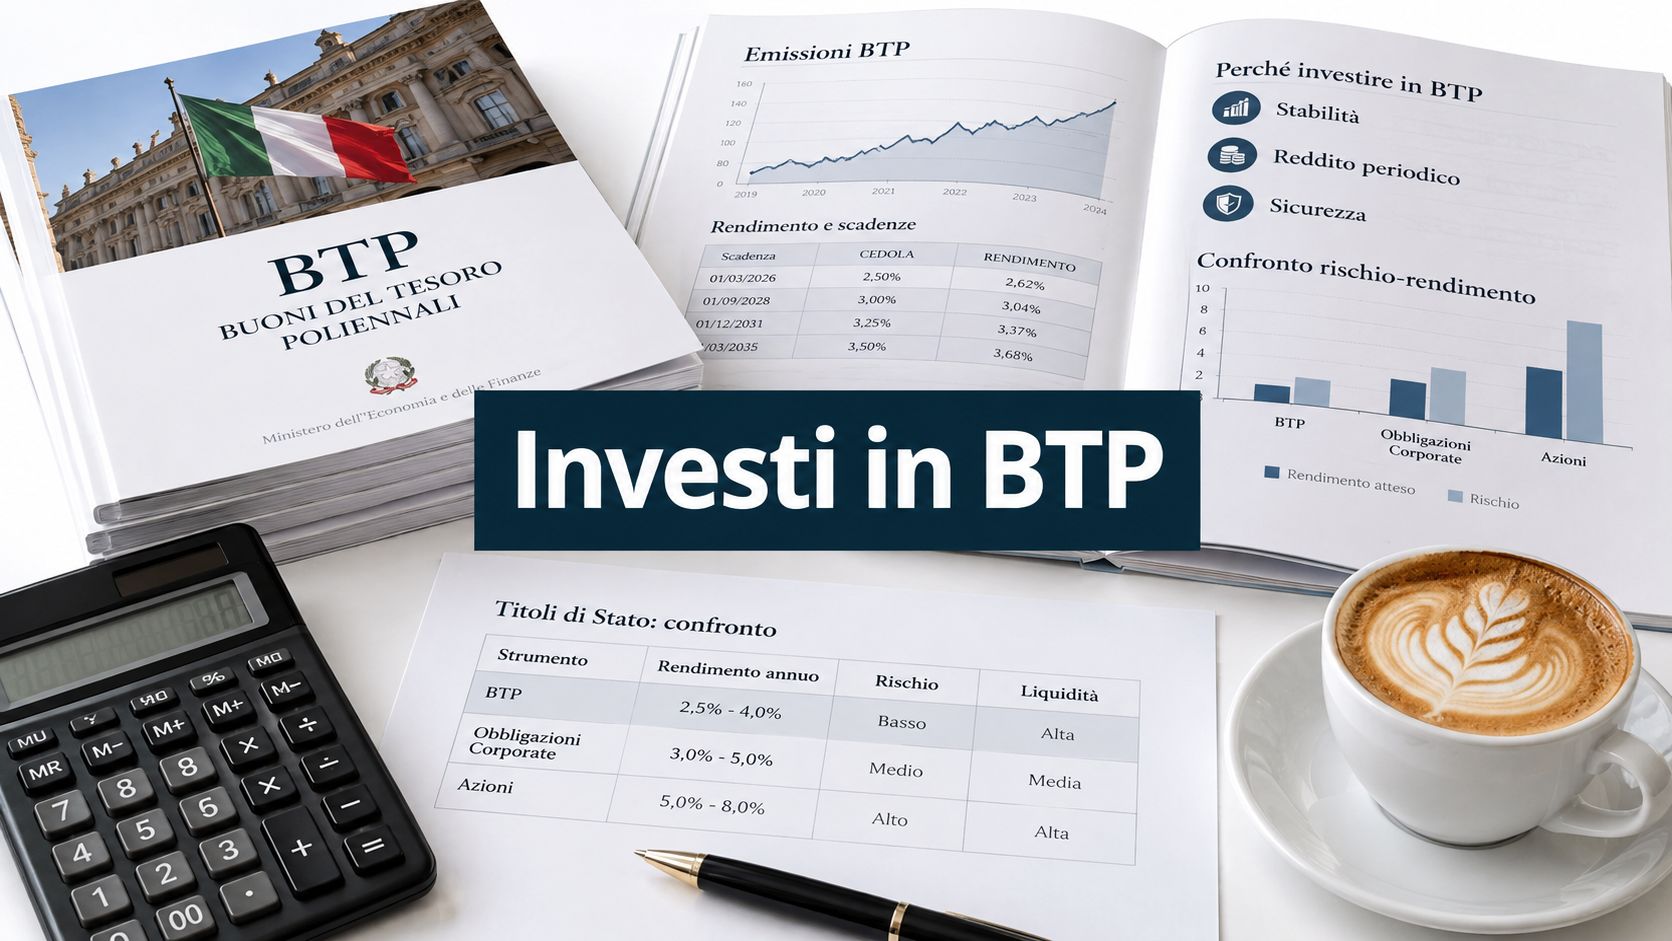
Con i dati disponibili, un BTP può offrire oggi un rendimento netto nominale vicino o superiore al 2,5%, ma non è automaticamente un rendimento reale positivo: la convenienza dipende soprattutto dall’inflazione e dalla scadenza scelta. Un titolo breve e uno lungo possono avere profili di rischio molto diversi, anche quando appartengono alla stessa categoria.
Nel 2025 l’inflazione armonizzata italiana è stata dell’1,6%, mentre nel 2026 la dinamica dei prezzi è diventata più instabile. Ad aprile l’inflazione italiana è risalita al 2,8%, accompagnata dal passaggio dei prezzi energetici da -2,1% a marzo a +9,3% ad aprile, secondo la Nota sull’economia italiana di Istat. Un BTP con rendimento lordo del 3,0%, in questo scenario, lascia un margine reale lordo di circa 0,2 punti percentuali. Dopo l’imposta del 12,5%, il rendimento nominale scende approssimativamente al 2,625%, prima di costi e oscillazioni di prezzo.
La domanda “conviene investire in BTP oggi” non può quindi essere risolta guardando soltanto la cedola. Bisogna valutare rendimento netto, inflazione attesa, prezzo di acquisto, durata residua e probabilità di dover vendere prima del rimborso.
| Strumento | Rischio principale | Trattamento fiscale | Funzione più adatta |
|---|---|---|---|
| BTP breve o medio | Oscillazione contenuta, rischio emittente | Aliquota agevolata del 12,5% | Reddito e conservazione con orizzonte definito |
| BTP lungo | Sensibilità elevata a tassi e inflazione | Aliquota agevolata del 12,5% | Reddito potenziale maggiore, se si può attendere |
| BTP indicizzato | Rischio di prezzo e base d’indicizzazione | Aliquota agevolata del 12,5% | Ridurre l’erosione monetaria |
| Conto deposito | Rischio bancario e perdita di potere d’acquisto | Tassazione ordinaria | Liquidità e semplicità |
| ETF monetario | Rischio di mercato e rendimento variabile | Tassazione ordinaria | Gestione della liquidità |
Conviene investire in BTP oggi nel contesto 2026
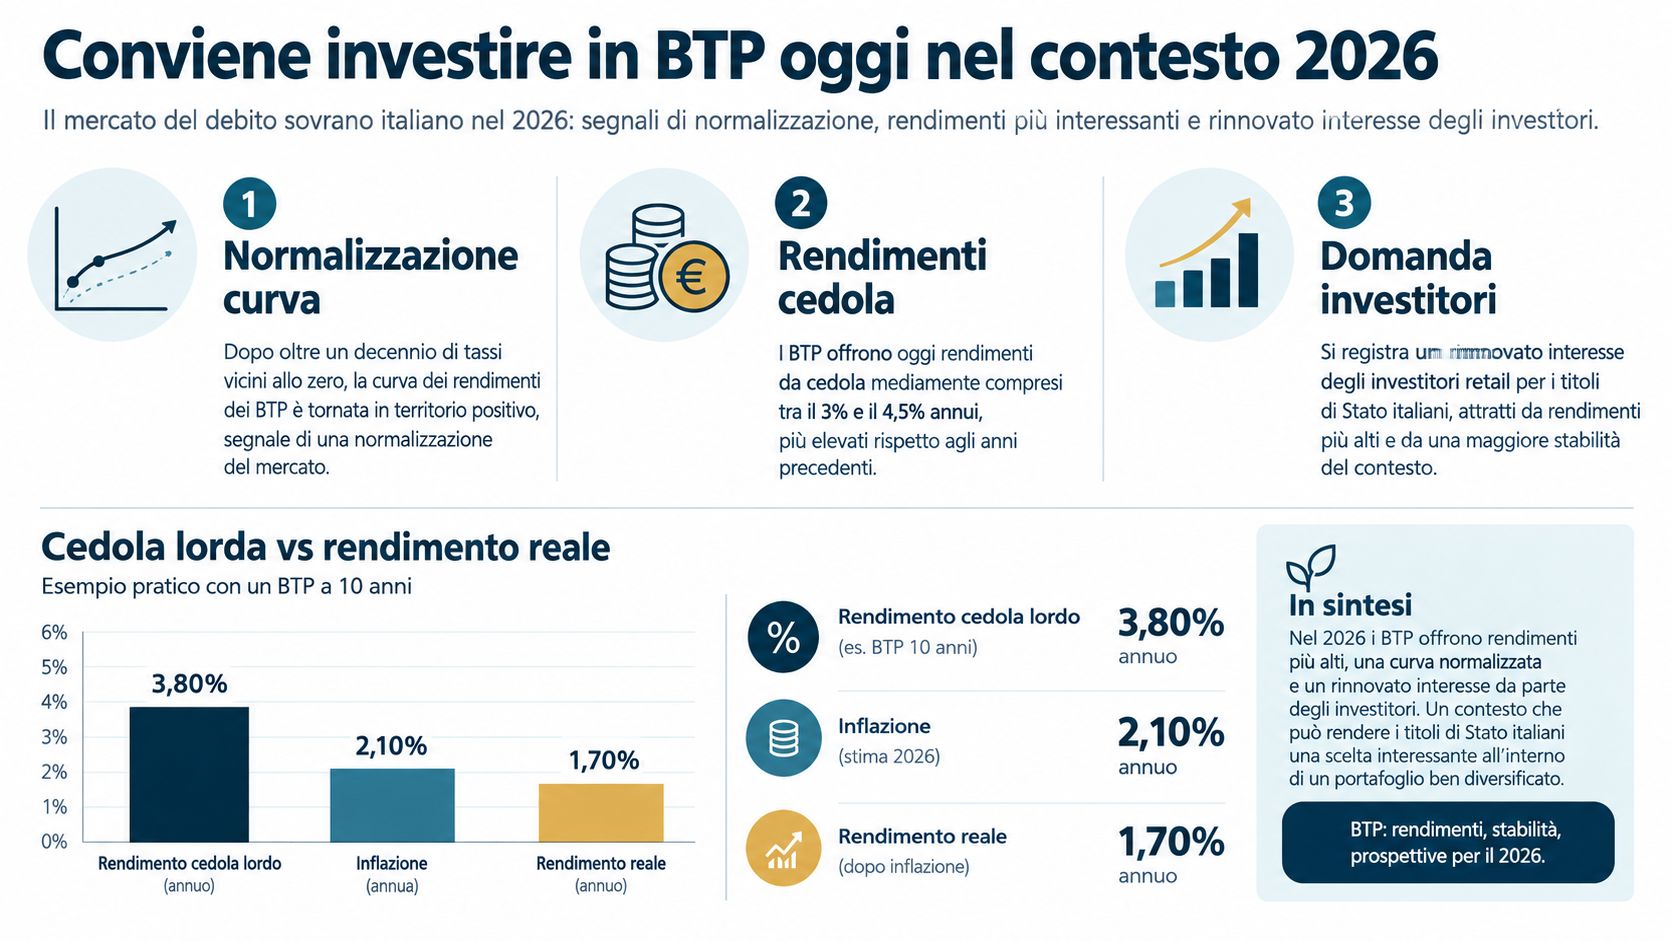
Nel 2025 l’IPCA medio italiano è stato dell’1,6%, contro il 2,1% dell’area euro. Quel divario bastava a rendere attraente, almeno in termini nominali, una parte del mercato obbligazionario domestico. Nel 2026 il quadro è cambiato: con l’inflazione risalita al 2,8% ad aprile, il margine tra cedola e perdita di potere d’acquisto si è assottigliato e la convenienza va misurata sul rendimento reale, non sul tasso lordo esposto nel collocamento o sul mercato.
La cedola non coincide con il rendimento effettivo
La cedola descrive solo il flusso periodico calcolato sul valore nominale. L’investitore, però, compra quasi sempre a un prezzo di mercato che può essere sotto o sopra la pari, e da quel prezzo dipende il rendimento a scadenza. Se il titolo è acquistato sotto 100, il rimborso finale aggiunge rendimento. Se è acquistato sopra 100, una parte della cedola compensa semplicemente il maggior prezzo pagato in ingresso.
Per valutare se un BTP conviene davvero, il confronto deve includere alcuni elementi insieme:
-
Prezzo di acquisto, perché incide sul rendimento a scadenza.
-
Imposizione fiscale, dato che riduce il risultato netto.
-
Costi di negoziazione, che abbassano il rendimento finale.
-
Durata residua, perché determina quanto il prezzo reagisce ai tassi.
-
Inflazione attesa, che misura la tenuta del potere d’acquisto.
Il vantaggio fiscale resta rilevante. I titoli di Stato italiani sono tassati al 12,5%, una differenza concreta per il risparmiatore retail rispetto a strumenti soggetti a imposizione ordinaria. Ma il beneficio fiscale non annulla il problema centrale: con inflazione al 2,8%, un rendimento lordo del 3,0% lascia uno spazio reale molto ridotto già prima dei costi, e dopo imposte il margine può azzerarsi o scendere sotto zero.
Breve o lungo cambia più della cedola
La distinzione meno intuitiva riguarda la durata. Un BTP breve o medio tende a esporre meno alle oscillazioni di prezzo e si presta meglio a chi ha un orizzonte definito. Un BTP lungo può offrire una cedola più alta, ma incorpora una sensibilità maggiore ai movimenti dei tassi e quindi un rischio di prezzo più marcato se il titolo va venduto prima della scadenza.
Per questo la domanda corretta non è se il BTP renda più di un’alternativa in termini lordi. La domanda è se il rendimento netto e reale, tenuto conto della volatilità del prezzo, sia coerente con il tempo per cui il capitale può restare investito. Un BTP è conveniente solo quando rendimento reale, rischio di durata e vantaggio fiscale lavorano nella stessa direzione per il profilo dell’investitore.
Confronto rischio rendimento con le alternative di investimento
I BTP non vanno valutati in isolamento. Un risparmiatore può destinare la liquidità a un conto deposito, a un ETF monetario o a un’obbligazione societaria. Ogni scelta modifica il rapporto tra rendimento, accessibilità del capitale, tassazione e rischio dell’emittente.
| Strumento | Rischio capitale | Tassazione | Rendimento atteso indicativo |
|---|---|---|---|
| BTP | Rischio di prezzo prima della scadenza e rischio dell’emittente sovrano | 12,5% | Dipende da prezzo, cedola, durata e inflazione |
| Conto deposito | Rischio bancario e vincoli di disponibilità | Ordinaria | Dipende dall’offerta e dall’evoluzione dei tassi |
| ETF monetario | Valore variabile, anche se con oscillazioni normalmente contenute | Ordinaria | Collegato alle condizioni del mercato monetario |
| Obbligazione corporate | Rischio di credito della società e rischio di prezzo | Ordinaria | In genere maggiore quando aumenta il rischio emittente |
BTP e conto deposito rispondono a bisogni diversi
Il conto deposito offre una struttura più semplice. Il risparmiatore conosce le condizioni dell’offerta e, in presenza di vincoli, accetta una minore flessibilità in cambio di un rendimento definito. Il problema emerge quando il rendimento netto non supera l’inflazione: il capitale cresce nominalmente, ma può perdere capacità di acquisto.
Il BTP offre invece un mercato secondario. Questa caratteristica rende possibile vendere prima della scadenza, ma introduce una variabile che il conto deposito normalmente non presenta nello stesso modo, cioè la variazione quotidiana del prezzo. La liquidità non equivale quindi alla certezza del valore di realizzo.
ETF monetari e obbligazioni societarie
Un ETF monetario può essere utile per una somma destinata a restare temporaneamente disponibile. Il prezzo può comunque oscillare e il rendimento non è una promessa fissa per l’intera durata dell’investimento. La sua funzione è più vicina alla gestione dinamica della liquidità che alla costruzione di un flusso cedolare predeterminato.
Le obbligazioni corporate possono offrire un rendimento più elevato, ma quel premio remunera il rischio di credito della società. Un BTP concentra il rischio sull’emittente sovrano italiano e sulla curva dei tassi; una corporate aggiunge la possibilità che l’azienda incontri difficoltà finanziarie.
Criterio pratico: non confrontare solo il rendimento lordo. Confronta il rendimento netto, la disponibilità del capitale e la perdita potenziale se devi vendere nel momento sbagliato.
La scelta dipende quindi dal ruolo dello strumento. Per una riserva da utilizzare senza preavviso, la stabilità del valore può contare più della cedola. Per un capitale destinato a un orizzonte definito, il BTP può diventare più interessante, soprattutto quando il vantaggio fiscale aumenta il rendimento netto rispetto a strumenti tassati ordinariamente.
Il vero valore del rendimento reale dopo inflazione
Il rendimento reale misura ciò che resta dopo l’aumento dei prezzi. È il passaggio che separa una cedola apparentemente interessante da un investimento capace di difendere davvero il potere d’acquisto.
I dati più recenti descrivono una dinamica volatile. L’inflazione italiana è stata del 3,0% a giugno 2026, del 3,3% ad agosto e, nella stima preliminare di settembre, del 4,2%. L’inflazione acquisita per il 2026 è salita al 3,1% a settembre, secondo il comunicato Istat sui prezzi al consumo.
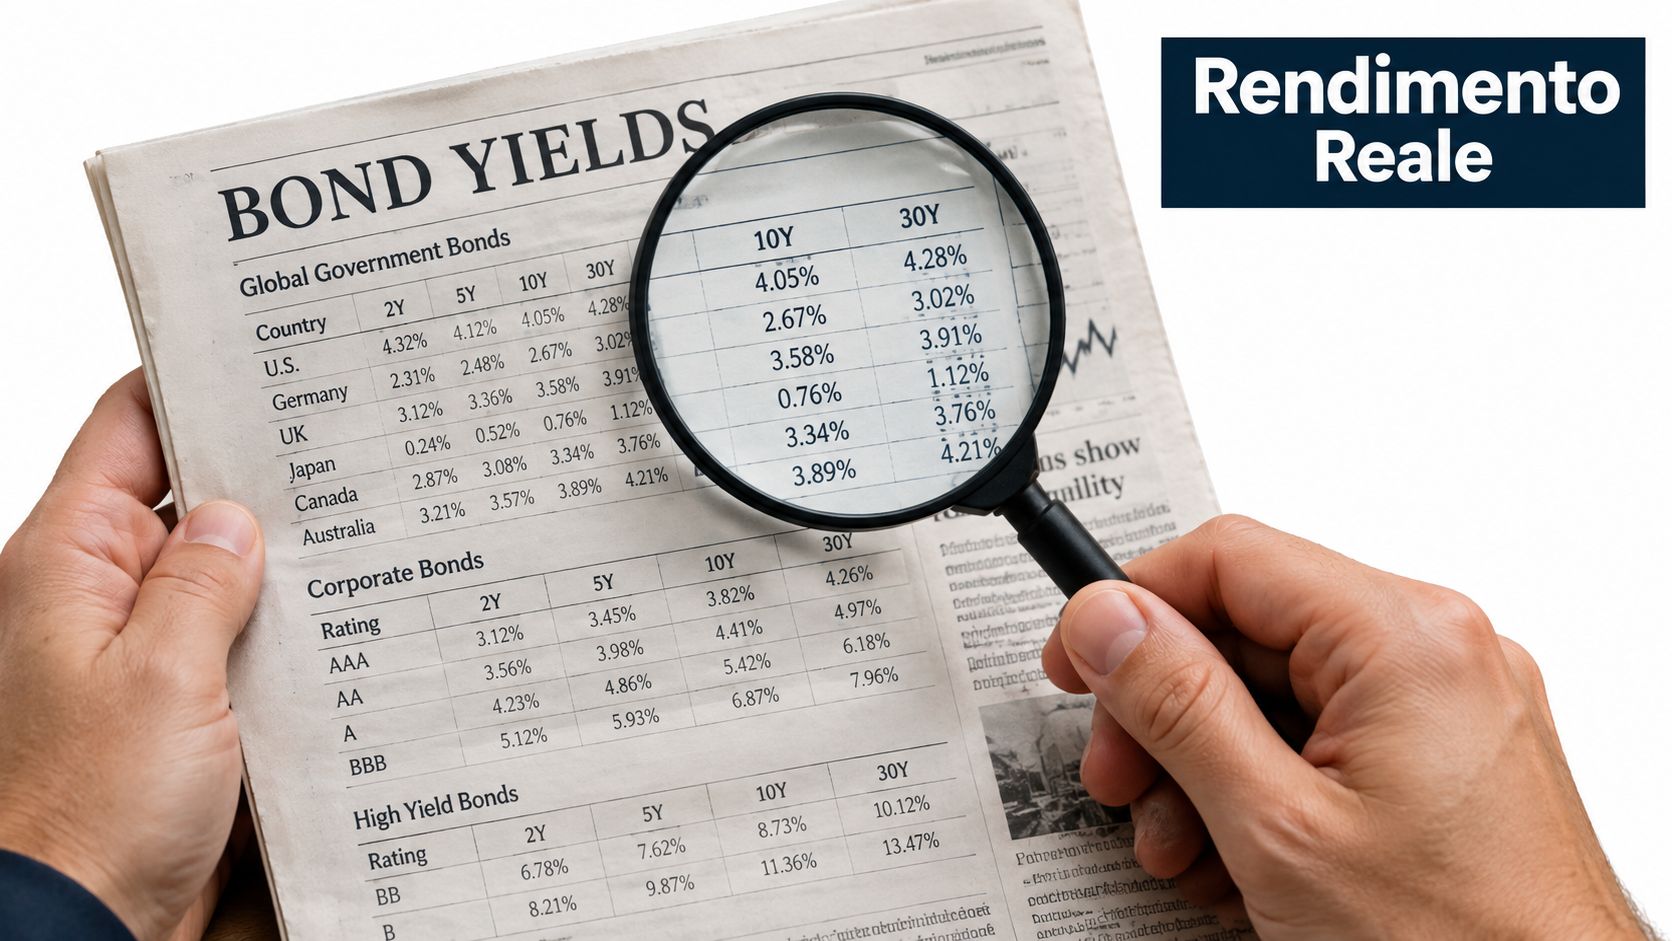
Il calcolo corretto
Per una valutazione preliminare, il rendimento reale può essere pensato come la differenza tra rendimento netto e inflazione. Il calcolo preciso deve però considerare anche il prezzo di acquisto, il rimborso, i costi e la durata.
Un rendimento lordo del 3,0%, tassato al 12,5%, diventa circa il 2,625% nominale, prima dei costi. Con inflazione al 2,8%, il margine reale lordo dopo imposta è quindi molto ridotto. Se l’inflazione si porta sopra il rendimento netto, l’investitore perde potere d’acquisto anche se riceve regolarmente le cedole.
Questo spiega perché un BTP acquistato sotto la pari non è automaticamente una protezione dall’inflazione. Lo sconto sul prezzo può migliorare il rendimento a scadenza, ma non elimina l’incertezza sull’evoluzione dei prezzi durante l’orizzonte di detenzione.
Titoli fissi e titoli indicizzati
Un BTP a tasso fisso offre prevedibilità sui flussi nominali. La prevedibilità, però, può diventare un limite quando l’inflazione accelera, perché la cedola non si adatta automaticamente al costo della vita.
Un titolo indicizzato all’inflazione europea può ridurre l’erosione monetaria, ma non replica necessariamente il paniere di spesa di ogni famiglia italiana. Inoltre, il prezzo sul mercato secondario resta esposto alle aspettative sui tassi e sull’inflazione.
La scelta più razionale richiede quindi un confronto tra scenari. Chi ha spese future legate soprattutto a consumi italiani potrebbe non ottenere una protezione perfetta da un indice europeo. Chi cerca flussi nominali prevedibili può preferire il fisso, accettando il rischio che l’inflazione superi il rendimento netto.
Il rendimento reale non si osserva sulla cedola. Si verifica chiedendo quante merci e servizi il capitale potrà acquistare alla fine dell’investimento.
Gestione del rischio di prezzo e durata del titolo
La solidità dell’emittente non elimina il rischio di prezzo. Un BTP può rimborsare il capitale nominale alla scadenza, ma il suo valore può scendere prima di quella data se i tassi di mercato aumentano o se gli investitori chiedono un premio maggiore per detenere debito italiano.
Nel 2025 l’inflazione italiana è stata contenuta, con una media armonizzata dell’1,6%. Nel 2026, invece, l’IPCA è cresciuto del 2,9% ad aprile e il NIC nazionale ha raggiunto il 3,2% a maggio; a giugno il NIC è sceso al 3,0%, mentre l’inflazione acquisita per l’anno era già al 2,6%, come documentato da Istat nella rilevazione sui prezzi al consumo.
Perché la durata amplifica le oscillazioni
Un titolo lungo incorpora più flussi futuri. Quando i tassi salgono, quei flussi vengono scontati a un tasso maggiore e il prezzo attuale diminuisce. L’effetto tende a essere più intenso sulle scadenze lunghe, perché l’investitore deve attendere più a lungo per ricevere il capitale.
La duration sintetizza questa sensibilità. Non serve conoscerne il valore esatto per comprendere il principio: più lontano è il rimborso, più il prezzo reagisce alle variazioni dei tassi.
Un BTP breve può quindi essere più adatto a un capitale che potrebbe servire a breve, mentre un BTP lungo richiede maggiore capacità di sopportare oscillazioni. Il rendimento potenzialmente più elevato della scadenza lunga non è gratuito: remunera un’esposizione più ampia al rischio di tasso.
Vendere prima o arrivare alla scadenza
Chi vende prima della scadenza realizza il prezzo disponibile sul mercato. Se le aspettative di inflazione e tassi sono aumentate, il prezzo potrebbe essere inferiore a quello d’acquisto. In quel caso, le cedole già incassate potrebbero non compensare la perdita sul capitale.
Chi mantiene il titolo fino alla scadenza, salvo il rischio di credito dell’emittente, riceve normalmente le cedole e il rimborso del capitale nominale. Questo non elimina l’inflazione, ma riduce l’importanza delle oscillazioni giornaliere del prezzo.
Regola di durata: scegli la scadenza in base alla data in cui potresti aver bisogno del capitale, non in base al rendimento più alto mostrato sullo schermo.
Vantaggi fiscali della white list statale
Il regime fiscale rappresenta uno dei vantaggi strutturali dei titoli di Stato italiani. Gli interessi e gli altri proventi dei BTP sono soggetti all’aliquota del 12,5%, inferiore alla tassazione ordinaria applicata a molti altri strumenti finanziari.
L’imposta modifica il rendimento effettivamente incassato. Un rendimento lordo del 3,0% diventa approssimativamente il 2,625% dopo il 12,5%, prima dei costi. Il calcolo non include l’inflazione e non equivale quindi al rendimento reale.
Come usare il vantaggio fiscale
Il confronto deve partire dallo stesso rendimento lordo e applicare l’imposta prevista per ciascuna categoria. Un conto deposito o un investimento soggetto all’aliquota ordinaria può lasciare un rendimento netto inferiore a quello di un BTP con rendimento lordo simile.
Questo vantaggio non compensa ogni rischio. Un BTP può perdere valore se l’investitore vende prima della scadenza, mentre un prodotto bancario può presentare vincoli diversi sulla disponibilità del capitale. La fiscalità è dunque un fattore della decisione, non un sostituto dell’analisi del rischio.
Il rendimento netto effettivo
Per evitare errori, il risparmiatore dovrebbe procedere in questo ordine:
-
Calcolare il rendimento a scadenza, includendo prezzo d’acquisto, cedole e rimborso.
-
Applicare il 12,5% ai proventi soggetti a imposta.
-
Sottrarre costi e commissioni dell’intermediario.
-
Confrontare il risultato con l’inflazione attesa.
-
Valutare la perdita potenziale in caso di vendita anticipata.
Il beneficio fiscale è particolarmente utile quando il capitale resta investito abbastanza a lungo da valorizzare le cedole. Se l’investitore vende rapidamente in una fase di prezzi sfavorevoli, la tassazione ridotta non impedisce una perdita di mercato.
La conclusione operativa è chiara: il 12,5% rende più efficiente il rendimento netto dei BTP rispetto a strumenti tassati ordinariamente, ma la convenienza finale nasce dall’interazione tra imposte, inflazione e durata.
Strategie di investimento per diversi profili di rischio
La scelta del BTP dovrebbe partire da una domanda semplice: quando potrebbe servire questo capitale? Solo dopo si può valutare se preferire una scadenza breve, media o lunga, un titolo fisso oppure uno indicizzato.
Capitale destinato a esigenze vicine
Per una somma che potrebbe servire a spese prevedibili, la priorità è limitare la volatilità. Un BTP con durata più contenuta riduce la sensibilità ai movimenti dei tassi rispetto a un titolo lungo, anche se può offrire un rendimento inferiore.
Il criterio non è massimizzare la cedola. È evitare di dover vendere un titolo lungo in un momento in cui il prezzo è depresso. La liquidità destinata a emergenze o pagamenti imminenti dovrebbe restare separata dagli investimenti a medio e lungo termine.
Reddito periodico e orizzonte definito
Chi cerca flussi regolari può usare BTP a cedola fissa, purché accetti che il valore di mercato oscilli. La cedola offre un’entrata nominale programmata, ma non garantisce da sola la conservazione del potere d’acquisto.
In questo caso è utile confrontare il rendimento netto con l’inflazione attesa e verificare la durata residua. Un titolo coerente con la data di utilizzo del capitale riduce il rischio di dover trasformare una perdita temporanea in una perdita definitiva.
La scala delle scadenze
La strategia laddering distribuisce il capitale su più date di rimborso. Invece di concentrare tutto su un’unica scadenza, l’investitore costruisce una sequenza di titoli che libera liquidità in momenti diversi.
I vantaggi principali sono:
-
Flessibilità, perché una parte del capitale arriva periodicamente a scadenza.
-
Riduzione del rischio di concentrazione, perché non tutto dipende da un solo punto della curva.
-
Gestione dei tassi, perché i nuovi rimborsi possono essere reinvestiti alle condizioni disponibili.
-
Disciplina, perché le scadenze aiutano a collegare l’investimento a obiettivi concreti.
La scala non elimina il rischio emittente italiano e non protegge completamente dall’inflazione. Riduce però la dipendenza da una singola decisione sulla durata.
Profilo più tollerante alla volatilità
Un investitore disposto a mantenere il capitale per un periodo lungo può considerare anche scadenze maggiori. Deve accettare che il prezzo reagisca più intensamente alle variazioni dei tassi e che l’inflazione possa modificare il rendimento reale.
Un titolo indicizzato può avere un ruolo quando l’obiettivo principale è contenere l’erosione monetaria. La protezione non è perfetta, perché l’indice di riferimento può differire dalle spese personali e il prezzo resta esposto al mercato.
Prima di acquistare, separa tre somme: quella per le emergenze, quella per obiettivi con una data precisa e quella che puoi lasciare investita senza doverla liquidare in anticipo.
La risposta alla domanda “conviene investire in BTP oggi” è quindi condizionata. I BTP sono più interessanti quando il rendimento netto supera con continuità l’inflazione attesa e quando la durata coincide con l’orizzonte dell’investitore. Sono meno adatti quando la cedola sembra allettante, ma il capitale potrebbe servire prima della scadenza o l’aumento dei prezzi può assorbire il rendimento.
Prima di acquistare, calcola il rendimento netto a scadenza, confrontalo con uno scenario d’inflazione prudente e verifica la perdita possibile in caso di vendita anticipata.