Ti è mai capitato di guardare un BTP decennale, vedere un rendimento lordo intorno al 3,39% e pensare, in automatico, che quello sia più o meno il guadagno che finirà sul conto? È un’idea comune, ma quasi sempre porta fuori strada. Il numero che conta davvero cambia quando entrano in gioco prezzo di acquisto, rateo, commissioni, imposta di bollo e, se il titolo è comprato sotto la pari, anche lo scarto tra prezzo pagato e rimborso finale.
Il punto è semplice, anche se i conti non lo sono. Un BTP non va letto come un prodotto con un solo rendimento, ma come una somma di pezzi diversi, e ciascun pezzo ha il suo peso nel risultato finale. Per questo, quando si parla di BTP rendimenti netti, serve distinguere tra rendimento cedolare netto e rendimento netto a scadenza. Sono due cose diverse, e confonderle è il modo più rapido per sopravvalutare l’incasso reale.
Nel febbraio 2026, i BTP benchmark a 3, 10 e 30 anni offrivano rendimenti lordi rispettivamente del 2,37%, 3,39% e 4,33% (MEF, riepilogo titoli di Stato). Se applichi solo la fiscalità agevolata, i numeri scendono circa a 2,07%, 2,97% e 3,79%. Ma anche questi non sono ancora i rendimenti davvero incassabili, perché mancano i costi bancari e il bollo. La guida che segue smonta il conto pezzo per pezzo, con esempi concreti e senza illusioni da listino.
Quanto guadagni davvero con un BTP
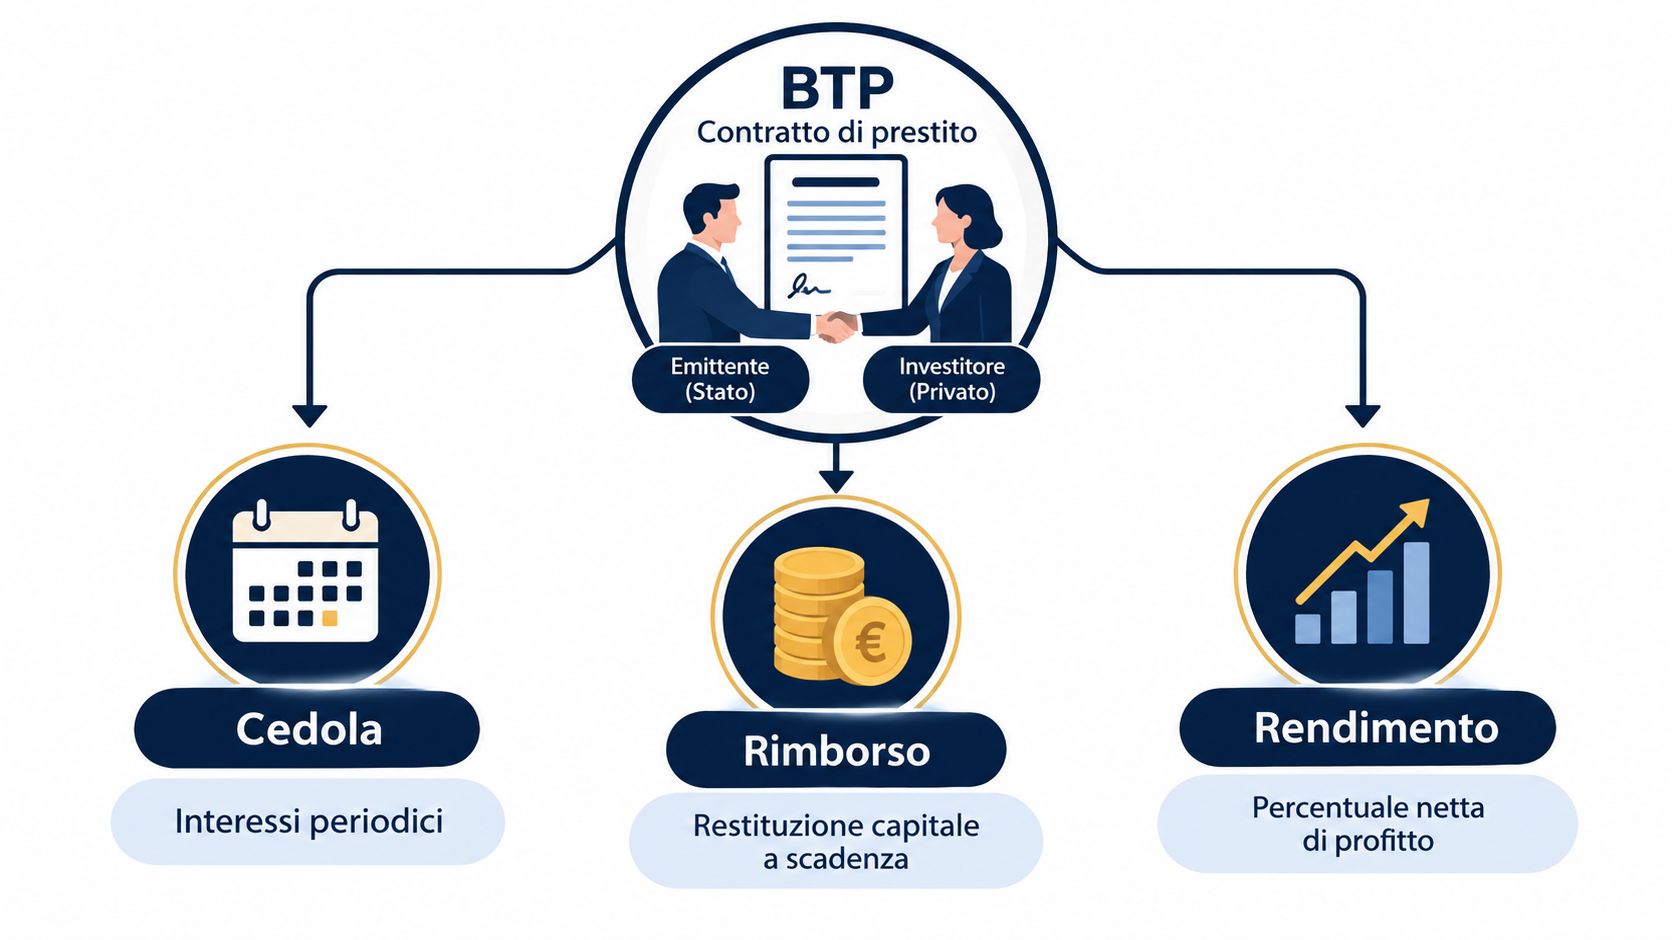
Un BTP visto dal vivo assomiglia meno a un “prodotto che rende il 3%” e più a un prestito fatto allo Stato con due flussi distinti. Da una parte ci sono le cedole, cioè gli interessi che arrivano a intervalli regolari. Dall’altra c’è il rimborso finale, che riporta il capitale a 100 alla scadenza, salvo aver comprato il titolo a un prezzo diverso.
Se compri sul mercato secondario, il prezzo conta subito. Comprare a 98,5 non è la stessa cosa che comprare a 100, perché stai pagando meno del valore nominale e quella differenza rientra nel rendimento complessivo. Se invece compri sopra la pari, il discorso si capovolge e una parte del guadagno teorico si trasforma in perdita a scadenza.
Perché il numero sul listino non basta
Il rendimento lordo che leggi è utile, ma è solo un pezzo del puzzle. Non ti dice quanto pesa la tassazione, non ti dice quanto costa comprare il titolo, non ti dice se la banca applica commissioni di negoziazione o custodia. Soprattutto, non ti dice se hai pagato il rateo al venditore, cioè la quota di cedola già maturata tra uno stacco e l’altro.
Regola pratica: se stai guardando un BTP per il secondario, il rendimento vero non si legge, si costruisce. Prima il lordo, poi il netto fiscale, poi i costi di possesso, infine il risultato finale a scadenza.
Ecco perché il confronto corretto è sempre doppio. Il rendimento cedolare netto ti dice quanto ti lasciano in tasca le cedole dopo le imposte. Il rendimento netto a scadenza incorpora anche il prezzo di acquisto, il rimborso finale, l’eventuale scarto di emissione e il reinvestimento delle cedole. Se guardi solo uno dei due, rischi di interpretare male l’investimento.
Come funziona davvero il rendimento di un BTP
Un BTP funziona come un prestito che restituisce il capitale tutto alla fine, mentre durante la vita del titolo paga cedole semestrali fisse. La struttura dei titoli di Stato e la tassazione agevolata del 12,5% sono descritte dal MEF (MEF, riepilogo titoli di Stato).
Il meccanismo si capisce bene con un esempio semplice. Se presti una bicicletta costosa a un amico, puoi chiedere un piccolo affitto periodico e la restituzione della bici in pieno alla fine. Il tuo guadagno non dipende solo dall’affitto, ma anche da quanto hai pagato la bici all’inizio. Con i BTP succede lo stesso, il capitale è la bici e la cedola è l’affitto.
I tre mattoni da conoscere
-
Cedola semestrale fissa, è l’interesse pagato due volte l’anno. Se il tasso nominale è fisso, l’importo della cedola non cambia.
-
Valore nominale di rimborso a 100, è il valore che ricevi a scadenza per ogni 100 di nominale posseduto.
-
Scarto di emissione o di acquisto, è la differenza tra il prezzo pagato e il valore nominale. Se compri a 98,5, hai un titolo sotto la pari e il ritorno verso 100 entra nel rendimento.
C’è poi il rateo, e qui nasce spesso confusione. Il rateo è la quota di cedola già maturata tra due date di stacco, quindi quando compri sul secondario la versi al venditore. Non è denaro perso, è solo la parte di cedola che ti porti dentro insieme al titolo.
Il rendimento cedolare e il rendimento a scadenza non coincidono. Il primo misura quanta cedola netta incassi rispetto al prezzo pagato. Il secondo mette insieme tutto, prezzo di acquisto, cedole, rimborso finale e costi. Se vuoi capire quanto resta davvero in tasca, serve il secondo.
Per vedere il meccanismo cedola/rimborso in movimento, guarda questa spiegazione in due minuti.
Dal lordo al netto a scadenza passo dopo passo
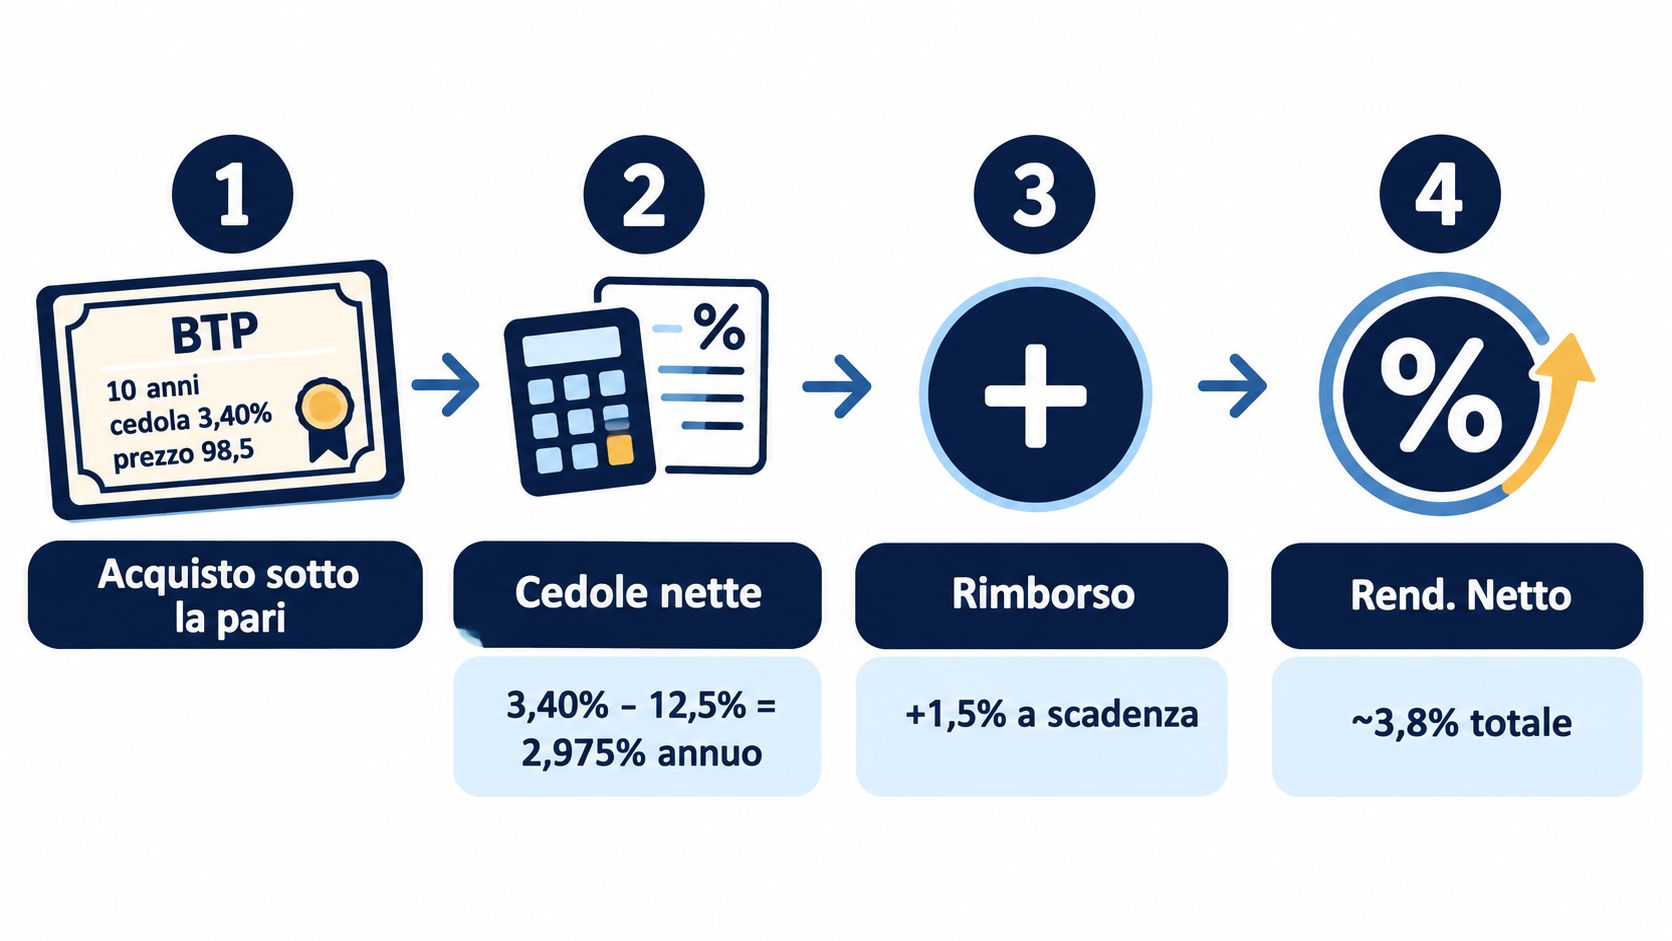
Prendiamo un caso concreto, senza scorciatoie. Un BTP decennale con cedola 3,40%, comprato sul secondario a 98,5 e tenuto fino a scadenza, non genera un risultato che puoi leggere al volo in un colpo solo. Il rendimento nasce dall’unione di più componenti, e ciascuna va trattata con attenzione.
Il flusso economico di base
Sul piano economico, hai tre movimenti principali. Paghi 98,5 per entrare, ricevi cedole lungo la vita del titolo, e alla fine ottieni il rimborso a 100. Lo scarto di 1,5 punti tra prezzo e rimborso è una componente positiva del rendimento, ma non è l’unica.
Su 10.000 euro nominali, comprare a 98,5 significa spendere 9.850 euro prima di costi e ratei. Se poi il titolo mantiene la cedola fino alla scadenza, il rendimento complessivo non dipende solo dal tasso di cedola, ma anche da quanto hai pagato all’ingresso e da quante cedole riesci a incassare realmente.
Dopo il prelievo fiscale, la cedola lorda si trasforma in cedola netta. Con la tassazione del 12,5% su un tasso lordo del 3,40%, il flusso cedolare annuo netto diventa circa 2,975%. Ma non è ancora il rendimento finale, perché sul totale pesa anche il rapporto tra prezzo iniziale e rimborso a scadenza.
Se vuoi fare i conti bene, separa sempre tre voci, cedole nette, guadagno o perdita sul prezzo, costi bancari. Mescolarle tutte in una sola percentuale è comodo, ma spesso è sbagliato.
Dove entrano commissioni e bollo
Le commissioni di negoziazione cambiano da banca a banca, e nei conti online spesso si muovono in un ordine di grandezza contenuto, ma vanno sempre verificate prima. Il bollo sul dossier titoli dello 0,20% annuo pesa invece in modo ricorrente e non dipende dal fatto che il titolo stia guadagnando o perdendo. È una tassa sul controvalore, non sul profitto.
Per questo il rendimento netto reale non coincide mai con la somma “cedola meno 12,5%”. Quella formula è solo una scorciatoia parziale. Il conto completo richiede di sapere anche il prezzo di carico, il rateo pagato, le commissioni e il bollo lungo tutta la durata.
BTP nominali contro BTP Italia in tre scenari di inflazione
Qui il confronto si capisce meglio se lo scomponi come una spesa al bar. Prima guardi quanto versi, poi quanto ti viene restituito, e solo alla fine capisci se il conto ti ha davvero convinto. Con i BTP vale lo stesso: BTP nominale e BTP Italia proteggono il capitale in modo diverso.
Il BTP nominale paga una cedola fissa e ti dà una traiettoria più lineare. Il BTP Italia rivaluta capitale e cedole sulla base dell’indice FOI dell’ISTAT, esclusi i tabacchi, con recupero dell’inflazione su base semestrale. Anche il BTP Italia gode della tassazione agevolata del 12,5% prevista per i titoli di Stato.
Il punto non è scegliere un vincitore astratto. Conta lo scenario.
Tre scenari utili per ragionare
Con inflazione all’1%, il nominale spesso resta più facile da leggere. Se cerchi una cedola stabile e vuoi sapere in anticipo cosa incassi, il flusso fisso aiuta a fare i conti senza sorprese.
Con inflazione al 2,6%, lo scenario citato dalla Banca d’Italia per il 2026, il confronto diventa più equilibrato (Banca d’Italia, BTP e inflazione). Qui il prezzo di acquisto, il momento in cui entri e l’orizzonte di possesso possono spostare molto il rendimento netto effettivo.
Con inflazione al 4%, il BTP Italia tende a difendere meglio il potere d’acquisto, perché la rivalutazione del capitale pesa di più. È il classico caso in cui la cedola da sola non basta a raccontare la storia.
| Voce | Inflazione 1% | Inflazione 2,6% | Inflazione 4% |
|---|---|---|---|
| BTP nominale | Più prevedibile sul flusso cedolare | Confronto bilanciato | Può perdere potere d’acquisto reale |
| BTP Italia | Rivalutazione contenuta | Protezione più visibile, ma dipende dal prezzo | Difesa più forte del capitale |
| Effetto della tassazione | 12,5% su titoli di Stato | 12,5% su titoli di Stato | 12,5% su titoli di Stato |
| Bollo e costi | Ridimensionano il netto finale | Pesano sul risultato | Pesano sul risultato |
Il BTP Italia conviene quando l’inflazione erode il capitale in modo sensibile. Con inflazione bassa, la certezza del nominale può risultare più utile per chi vuole sapere prima quanto incassa.
BTP, BOT e conto deposito a confronto
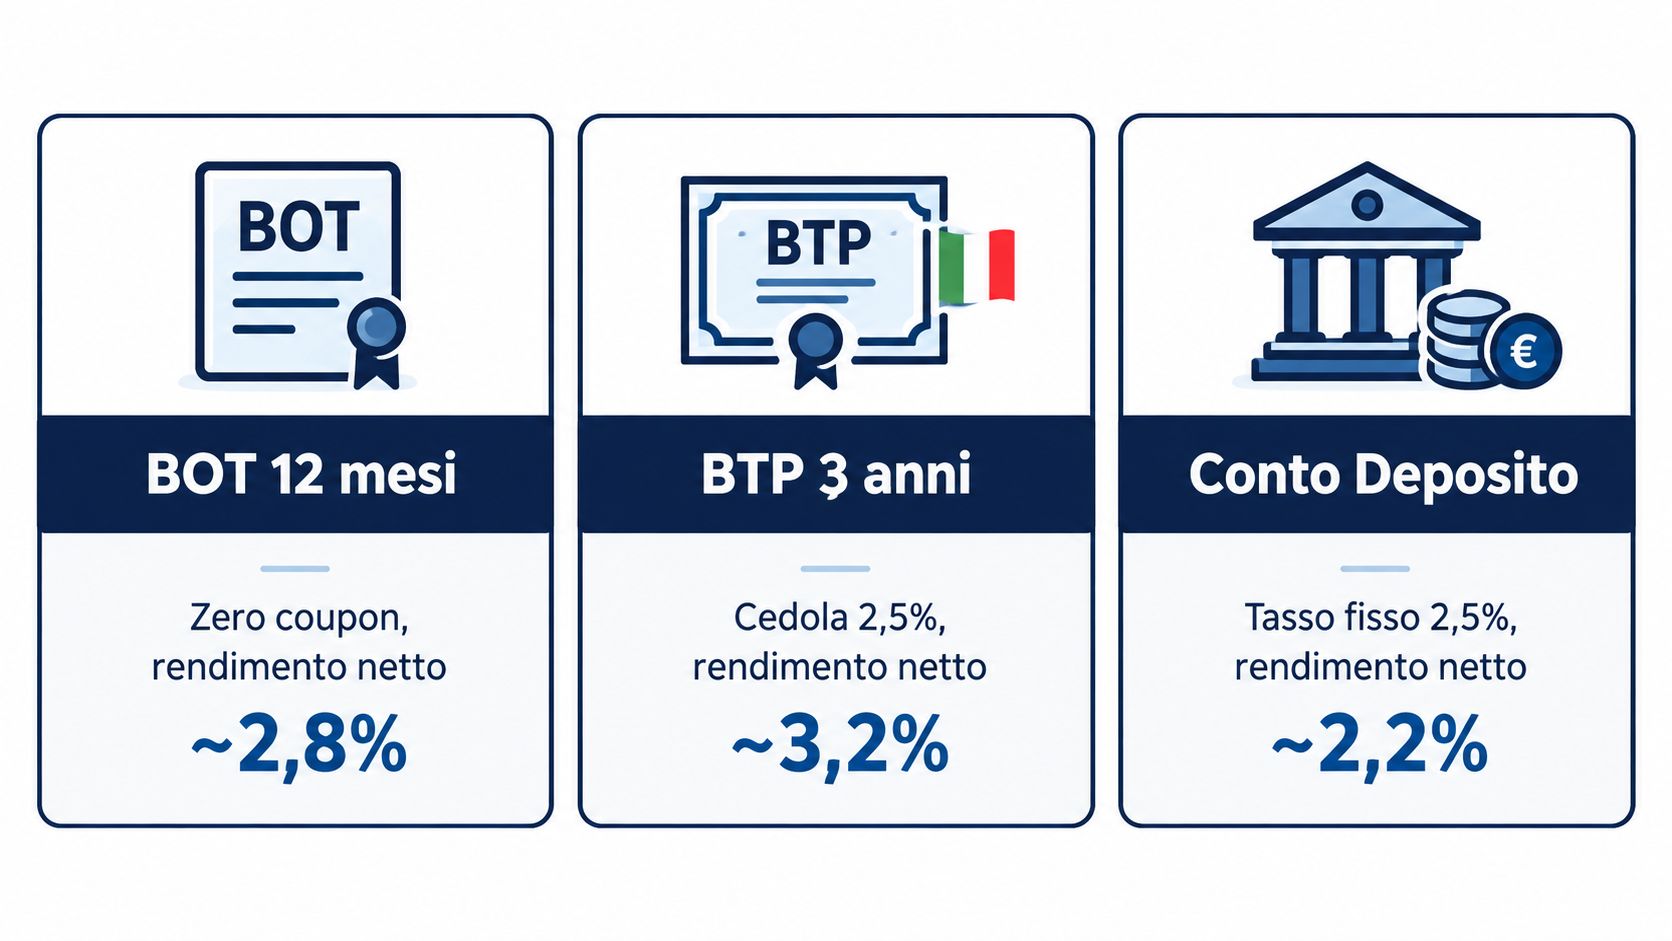
Mettere insieme BTP, BOT e conto deposito serve soprattutto a evitare paragoni fuorvianti. Non basta confrontare il tasso lordo, perché Titoli di Stato e conti deposito hanno fiscalità diversa, e il bollo pesa in modo differente. I Titoli di Stato scontano il 12,5%, mentre il conto deposito segue la tassazione ordinaria più alta, quindi la distanza netta spesso è più grande di quanto sembri a prima vista.
Per i risparmiatori, il vero tema è il punto di pareggio. Un conto deposito deve offrire abbastanza da compensare la maggiore tassazione e, nel caso dei BTP, anche il bollo sul dossier titoli. Per questo la scadenza conta molto: il BTP lungo remunera anche il tempo e il rischio tasso, mentre il conto deposito resta uno strumento più corto e più semplice da leggere.
Orientamento rapido per orizzonte
| Strumento | Orizzonte naturale | Punto forte | Limite principale |
|---|---|---|---|
| BOT | Breve | Rende il capitale liquido in tempi rapidi | Nessuna cedola |
| BTP breve o medio | Medio | Cedole e trattamento fiscale agevolato | Sensibile al prezzo se venduto prima |
| BTP lungo | Lungo | Maggiore remunerazione del tempo | Più oscillazioni di prezzo |
| Conto deposito | Breve o medio | Semplicità operativa | Fiscalità meno favorevole |
Il BOT, essendo zero coupon, concentra il guadagno tutto alla fine, quindi il suo rendimento va letto come plusvalenza finale. Il BTP distribuisce il ritorno tra cedole e rimborso, e questo lo rende più adatto a chi accetta una vita del titolo più lunga. Il conto deposito, invece, vale soprattutto quando vuoi sapere da subito quanto tempo resti vincolato e non vuoi gestire la volatilità di mercato.
Tre miti da sfatare sul rendimento netto
Il primo mito è il più diffuso. Molti prendono il rendimento lordo e tolgono il 12,5% come se il lavoro fosse finito lì. In realtà manca il bollo, e se il titolo è comprato sul secondario possono mancare anche il rateo, il prezzo di ingresso diverso da 100 e le commissioni della banca.
Il secondo mito è più psicologico che tecnico. Si pensa che il BTP sia sempre meglio del conto deposito. Non è vero in assoluto. Se hai un orizzonte corto, vuoi liquidità e non vuoi sopportare oscillazioni di prezzo, il conto deposito può avere senso anche quando il tasso lordo sembra meno attraente.
BOT e BTP non sono la stessa cosa
Il terzo mito riguarda BOT e BTP messi nello stesso sacco. Il BOT non paga cedole, quindi il suo rendimento nasce quasi tutto dallo scarto di emissione o di acquisto. Il BTP, invece, combina flussi cedolari e rimborso finale, quindi il confronto corretto richiede una lettura diversa.
Il punto non è scegliere lo strumento “migliore” in astratto, ma quello più coerente con il tempo in cui puoi lasciare fermi i soldi.
Quando fai il confronto, tieni sempre in testa due domande. Quanto mi resta davvero dopo le imposte e il bollo? E cosa succede se devo vendere prima della scadenza? Sono queste le domande che separano un calcolo realistico da una stima da homepage.
Checklist operativa per il risparmiatore italiano
Prima di comprare un BTP, conviene passare in rassegna alcune verifiche pratiche. La prima è la scadenza, che deve essere coerente con il tuo orizzonte reale. Se pensi di avere bisogno di quei soldi prima, il rendimento teorico perde importanza e conta di più il rischio prezzo.
Poi c’è il prezzo di acquisto. Se il titolo è sotto la pari, come nel caso di un prezzo 98,5, lo scarto verso 100 entra nel rendimento finale. Se invece è sopra la pari, quel differenziale ti penalizza, anche se il rendimento lordo in apparenza sembra interessante.
Cosa controllare prima dell’ordine
-
Commissioni di negoziazione e custodia, perché possono ridurre sensibilmente il netto, soprattutto su importi piccoli.
-
Modalità di reinvestimento delle cedole, manuale o automatica, perché il reinvestimento cambia il rendimento effettivo nel tempo.
-
Confronto tra BTP nominale e BTP Italia, in base allo scenario di inflazione che ritieni più plausibile.
-
Bollo sul dossier titoli, che incide anche se il titolo è temporaneamente in perdita.
-
Vendita anticipata, perché il rischio di prezzo resta anche su un titolo emesso dallo Stato.
Il punto da non dimenticare è questo. Il titolo di Stato è garantito dallo Stato italiano a scadenza, ma il suo prezzo di mercato può oscillare prima del rimborso. Quindi il capitale è “difeso” solo se arrivi alla fine del percorso senza dover vendere nel mezzo. Se vuoi fare i conti sul serio sul tuo importo e capire quale titolo ti lascia davvero più netto in tasca, porta questi criteri su una banca o su un simulatore affidabile e confronta i prezzi aggiornati. Su Finanza.news puoi usare la guida come base di lettura, ma la scelta finale va sempre verificata sul titolo concreto che stai guardando, con la tua scadenza, il tuo importo e i costi del tuo intermediario.