Lo stock dei titoli di Stato italiani in circolazione è pari a circa 2.496 miliardi di euro, con una vita media di 6,98 anni e un rendimento medio all’emissione del 3,53%. L’emissione titoli di Stato è quindi un processo continuo, attraverso cui il Tesoro finanzia lo Stato distribuendo nel tempo il rischio di rifinanziamento.
Il punto decisivo, però, non è soltanto capire come nasce un BOT o un BTP. Bisogna seguire il titolo anche dopo l’asta, quando il prezzo può cambiare, il rendimento effettivo può divergere da quello iniziale e la vendita prima della scadenza può trasformare una cedola apparentemente interessante in un risultato deludente. Per le famiglie, questa distinzione conta ancora di più: tra il 2021 e la fine del 2024 hanno acquistato direttamente circa 195 miliardi di euro di titoli di Stato e alla fine del 2024 ne detenevano 310 miliardi, pari al 5,2% delle attività finanziarie complessive, secondo l’analisi della Banca d’Italia sulla detenzione dei titoli pubblici da parte delle famiglie.
Perché l’emissione titoli di Stato è il motore del debito pubblico italiano
L’emissione non coincide con un singolo collocamento. È il meccanismo con cui il Tesoro raccoglie liquidità, rimborsa i titoli in scadenza e costruisce una curva di finanziamento distribuita su più orizzonti temporali. Ogni decisione riguarda contemporaneamente quanto raccogliere, per quanto tempo e a quale costo.
I dati del Dipartimento del Tesoro del Ministero dell’Economia e delle Finanze mostrano la scala del sistema. Lo stock in circolazione è di circa 2.496 miliardi di euro, mentre la vita media raggiunge 6,98 anni. Il rendimento medio all’emissione è indicato al 3,53%. Questi valori descrivono un debito ampio, finanziato attraverso aste ripetute e con scadenze distribuite nel tempo.
La differenza tra raccogliere e rifinanziare
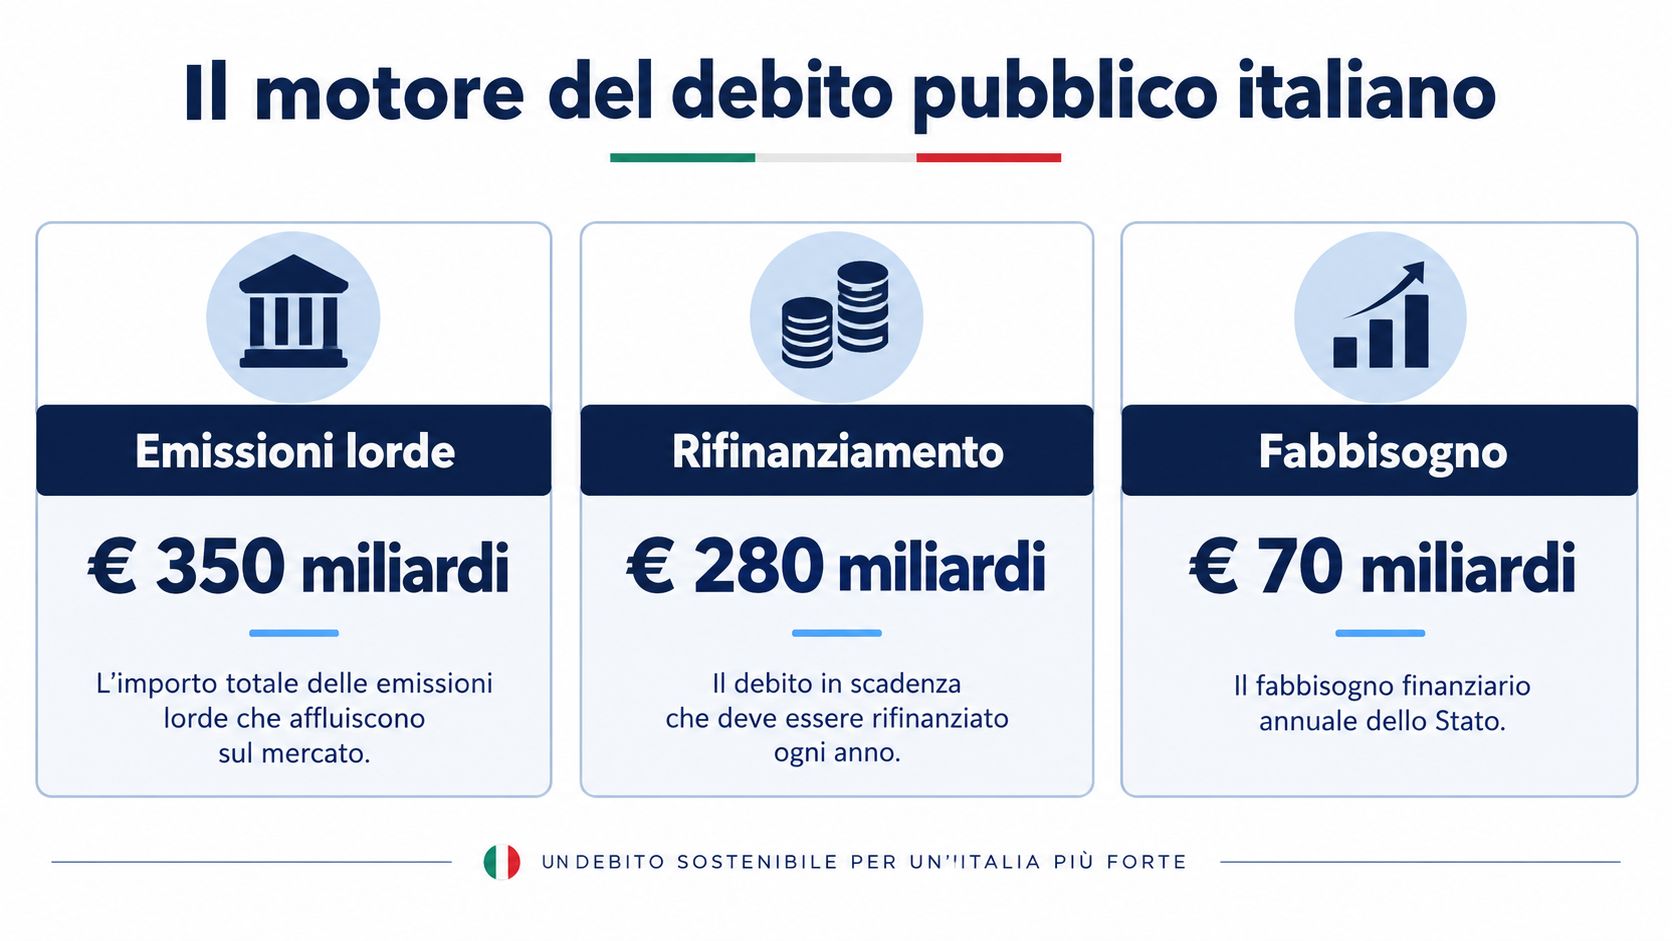
Il Tesoro deve distinguere tra il finanziamento di nuove esigenze e il rifinanziamento del debito già esistente. Quando un BTP arriva a scadenza, lo Stato restituisce il capitale. Se deve mantenere la liquidità necessaria per le proprie attività, può raccogliere nuove risorse con altri titoli. Per questo il volume lordo delle emissioni non coincide automaticamente con l’aumento dello stock di debito.
La stessa fonte MEF indica emissioni lorde di BOT per 132,901 miliardi di euro e emissioni lorde di titoli a medio e lungo termine per 286,566 miliardi. I BOT coprono soprattutto il fabbisogno a breve, mentre BTP, CCT e strumenti indicizzati contribuiscono a organizzare il finanziamento su durate più estese.
Il rapporto debito/PIL riportato dal MEF è pari al 137,30%. Il dato non determina da solo il rendimento di ogni asta, ma chiarisce perché la gestione delle scadenze sia una priorità: un Paese con uno stock elevato deve limitare la quantità di debito da rinnovare nello stesso momento.
Regola pratica: un’emissione elevata non significa necessariamente che il debito stia crescendo nella stessa misura. Per capire la dinamica reale bisogna separare nuove raccolte, rimborsi e operazioni di rifinanziamento.
La vita media agisce come una protezione operativa. Distribuire i rimborsi su più anni riduce il rischio di concentrare grandi esigenze di liquidità in una fase sfavorevole dei tassi. Non elimina il rischio di mercato o quello sul costo futuro, ma rende meno brusco l’impatto di un cambiamento nelle condizioni di finanziamento.
Chi emette e come funziona il programma di finanziamento del Tesoro
Nel sistema italiano, la responsabilità operativa appartiene al Dipartimento del Tesoro del Ministero dell’Economia e delle Finanze. Il programma ufficiale riunisce calendari annuali, programmi trimestrali, comunicati e risultati delle aste, come documentato nella pagina istituzionale sulle emissioni dei titoli di Stato.
Il processo segue una sequenza riconoscibile:
- Pianificazione del fabbisogno. Il Tesoro valuta le esigenze finanziarie dello Stato, le disponibilità di cassa, i titoli in scadenza e l’opportunità di mantenere una curva di riferimento liquida.
- Scelta degli strumenti. BOT, BTP, CCT, BTP indicizzati e strumenti destinati anche al pubblico retail rispondono a esigenze diverse di durata, indicizzazione e distribuzione.
- Pubblicazione del calendario. Date, categorie di titoli e comunicati permettono agli intermediari di preparare ordini, liquidità e gestione dei portafogli.
- Collocamento e regolamento. Le richieste arrivano dagli intermediari autorizzati, il Tesoro stabilisce quantità e condizioni e il regolamento standard avviene normalmente due giorni lavorativi dopo l’asta.
Perché la prevedibilità è parte della strategia
Il calendario non è un semplice strumento informativo. Banche, fondi e investitori istituzionali possono confrontare le nuove offerte con le scadenze dei titoli già detenuti e con il profilo della curva dei rendimenti. Una comunicazione ordinata aiuta anche il mercato a distinguere una variazione programmata dell’offerta da una risposta urgente a una pressione di liquidità.
Il programma, tuttavia, non vincola il Tesoro a ignorare il mercato. La scelta delle scadenze, la riapertura di un titolo già esistente e la quantità collocata possono adattarsi alla domanda e ai prezzi osservati. La trasparenza sta nella pubblicazione anticipata del quadro operativo, mentre la flessibilità consente di evitare un collocamento sproporzionato rispetto alle condizioni finanziarie.
Per il risparmiatore, il calendario offre una prima chiave di lettura. Un’asta non va valutata isolatamente: occorre osservare quale titolo arriva sul mercato, quale scadenza rappresenta e se il Tesoro sta concentrando o distribuendo l’offerta lungo la curva. La data comunica quindi più della sola disponibilità a sottoscrivere un nuovo BTP.
Aste pubbliche e collocamento sindacato, quale strumento usiamo quando
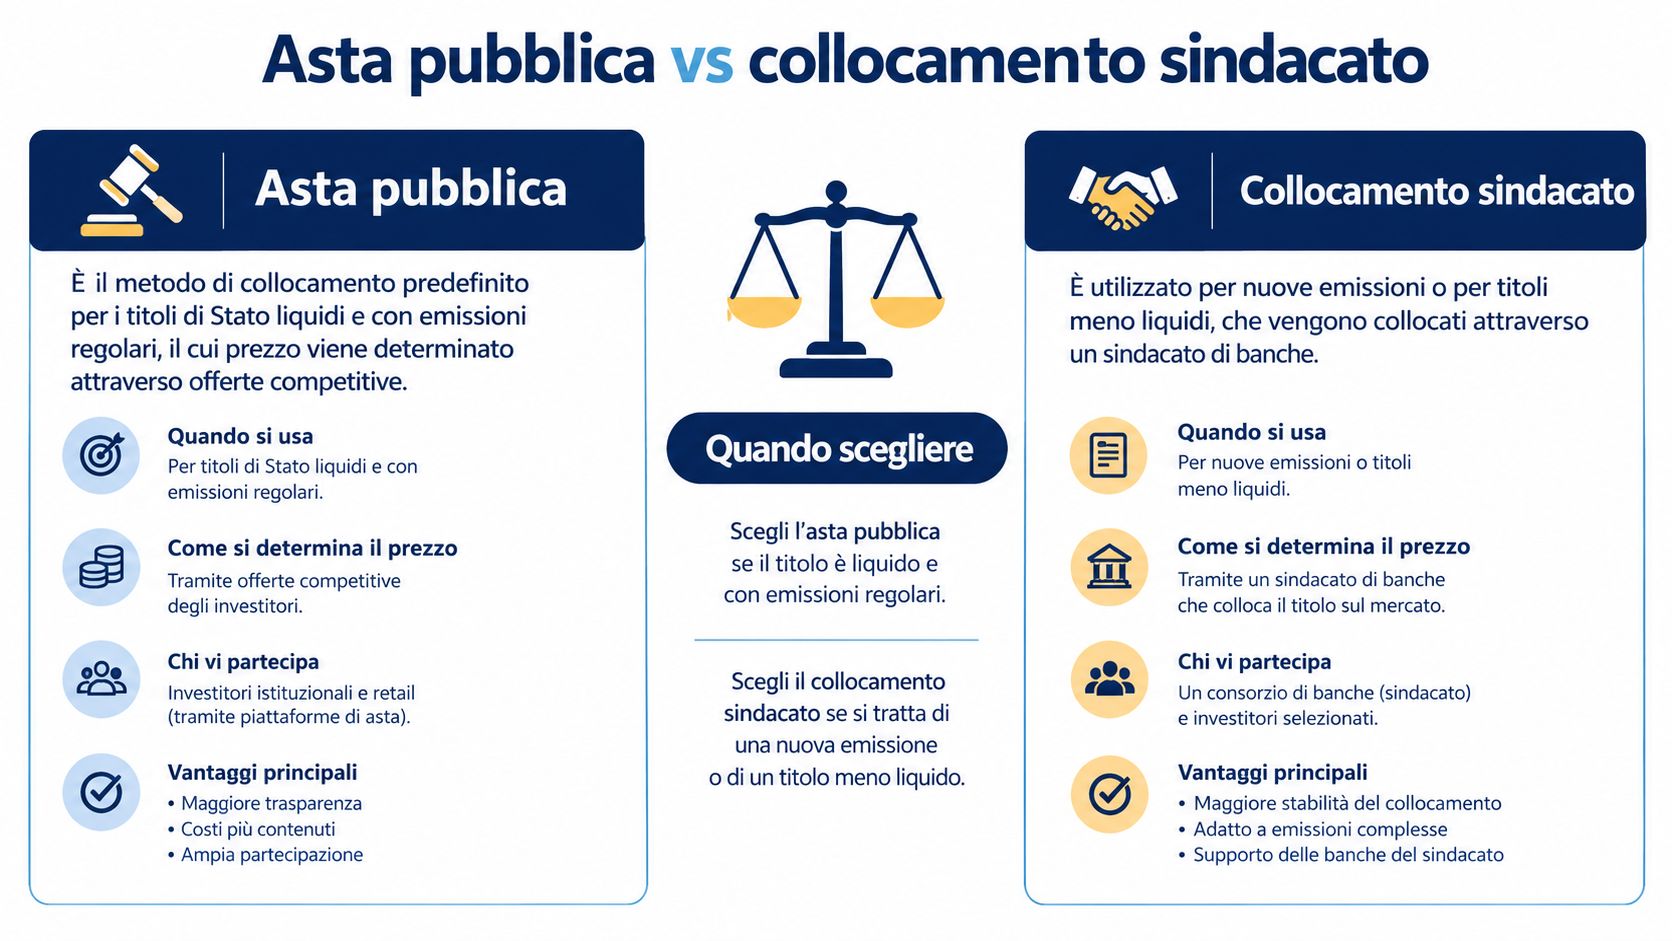
Il MEF utilizza prevalentemente l’asta pubblica per le emissioni ordinarie e ricorre al collocamento sindacato soprattutto per nuove tipologie di strumenti o per durate lunghe. La differenza riflette un compromesso tra scoperta del prezzo, liquidità e certezza dell’esecuzione, come spiega la documentazione del Tesoro sulle aste dei titoli di Stato.
Asta marginale per i titoli ricorrenti
Per i BTP ordinari il meccanismo è quello dell’asta marginale. Gli intermediari autorizzati presentano le proprie richieste, mentre il Tesoro determina discrezionalmente la quantità e il prezzo di aggiudicazione. Il prezzo finale non è stabilito interamente in anticipo: emerge dalla distribuzione degli ordini e dalla curva dei rendimenti osservata nella procedura.
Questo sistema consente di evitare che il Tesoro fissi un prezzo lontano dalle condizioni di mercato. Se gli investitori chiedono un premio maggiore, il costo di finanziamento può aumentare; se la domanda è più favorevole, il collocamento può avvenire a condizioni migliori. Per leggere l’esito, il rendimento lordo è soltanto un elemento.
| Indicatore | Cosa segnala |
|---|---|
| Domanda rispetto all’offerta | Indica quanto interesse ha raccolto il titolo rispetto alla quantità proposta. |
| Prezzo marginale | Mostra il prezzo al quale si chiude l’aggiudicazione. |
| Premio rispetto alle aste precedenti | Evidenzia se il mercato richiede un compenso maggiore per acquistare quella durata o quel rischio. |
| Scadenza collocata | Aiuta a capire quale punto della curva il Tesoro sta finanziando. |
Il regolamento standard avviene normalmente T+2, cioè due giorni lavorativi dopo l’asta. La stessa convenzione opera sul mercato secondario e facilita il coordinamento tra emissione, negoziazione e gestione della liquidità.
Quando serve il collocamento sindacato
Il collocamento sindacato coinvolge un gruppo di banche incaricate di distribuire il titolo agli investitori. È più adatto quando il prodotto è nuovo, la durata è elevata o il Tesoro deve valutare con maggiore attenzione la profondità della domanda prima di definire quantità e prezzo.
La differenza non è soltanto procedurale. L’asta pubblica espone direttamente il prezzo alla competizione degli ordini, mentre il sindacato rafforza il lavoro di distribuzione e di raccolta delle indicazioni degli investitori. In entrambi i casi, però, la domanda non è un dettaglio tecnico. È il primo segnale del prezzo che il mercato attribuisce alla nuova offerta.
Un’asta debole può anticipare una maggiore sensibilità ai tassi prima che il differenziale di rendimento diventi il titolo principale dei commenti finanziari. Per questo conviene osservare insieme quantità, prezzo marginale e reazione del mercato secondario, non soltanto il risultato comunicato dal Tesoro.
Come leggere un BTP dalla emissione alla scadenza
Un BTP è un’obbligazione a cedola fissa con pagamenti semestrali, rimborso del valore nominale alla pari in un’unica soluzione e taglio minimo generalmente pari a 1.000 euro. Le scadenze disponibili si estendono da 18 mesi fino a 50 anni, secondo il riepilogo pubblicato dal Tesoro sulle caratteristiche dei titoli di Stato.
La cedola è il dato più visibile, ma non è il rendimento completo. Se un titolo viene acquistato sopra la pari, parte del flusso cedolare compensa il prezzo iniziale più elevato. Se viene acquistato sotto la pari, il rimborso alla pari può contribuire al rendimento finale. Il calcolo corretto deve quindi includere prezzo di acquisto, rateo, cedole future e rimborso.
Un esempio numerico senza confondere cedola e rendimento
Supponiamo, come esempio puramente illustrativo, un BTP con valore nominale di 1.000 euro e cedola annua del 3%, pagata in due rate. La cedola nominale sarebbe di 30 euro lordi all’anno, ma il rendimento effettivo cambierebbe se il prezzo di acquisto fosse diverso da 1.000 euro.
| Prezzo di acquisto | Cedola annua sul nominale | Effetto sul rendimento effettivo |
|---|---|---|
| Sotto la pari | 30 euro | Il rimborso alla pari può aggiungere un guadagno di prezzo, se il titolo arriva a scadenza. |
| Alla pari | 30 euro | Cedola e rendimento iniziale sono più vicini, prima di costi e imposte. |
| Sopra la pari | 30 euro | Il rimborso alla pari può ridurre il rendimento rispetto alla cedola nominale. |
Questi importi servono solo a mostrare la relazione tra prezzo e cedola, non descrivono un’emissione specifica. Il dato da confrontare sul mercato è il rendimento a scadenza, perché incorpora i flussi futuri e il prezzo pagato.
La duration anticipa la volatilità
La seconda variabile è la duration modificata. A parità di variazione dei rendimenti, un BTP lungo tende a subire una variazione di prezzo più ampia rispetto a un titolo breve, perché i flussi cedolari e il rimborso sono più lontani nel tempo. Un BTP decennale o trentennale può quindi offrire una maggiore esposizione ai movimenti dei tassi, anche quando la cedola resta invariata.
La distinzione tra possesso fino alla scadenza e vendita anticipata è decisiva. Se l’investitore mantiene il titolo fino al rimborso e lo Stato paga il valore nominale, le oscillazioni intermedie non modificano quel rimborso nominale. Se invece vende prima, il prezzo dipende dai rendimenti disponibili in quel momento, dalla liquidità e dallo spread denaro-lettera.
La cedola è un flusso. Il rendimento è il risultato dell’intero percorso, dall’acquisto all’uscita.
Il Tesoro può riaprire titoli già emessi per concentrare la liquidità su benchmark più negoziabili. Per chi investe, la scheda utile non dovrebbe limitarsi alla cedola: deve includere scadenza, rendimento a scadenza, duration, prezzo corrente e costi di negoziazione.
Emissioni italiane nel 2023, dimensioni, composizione e dinamica di mercato
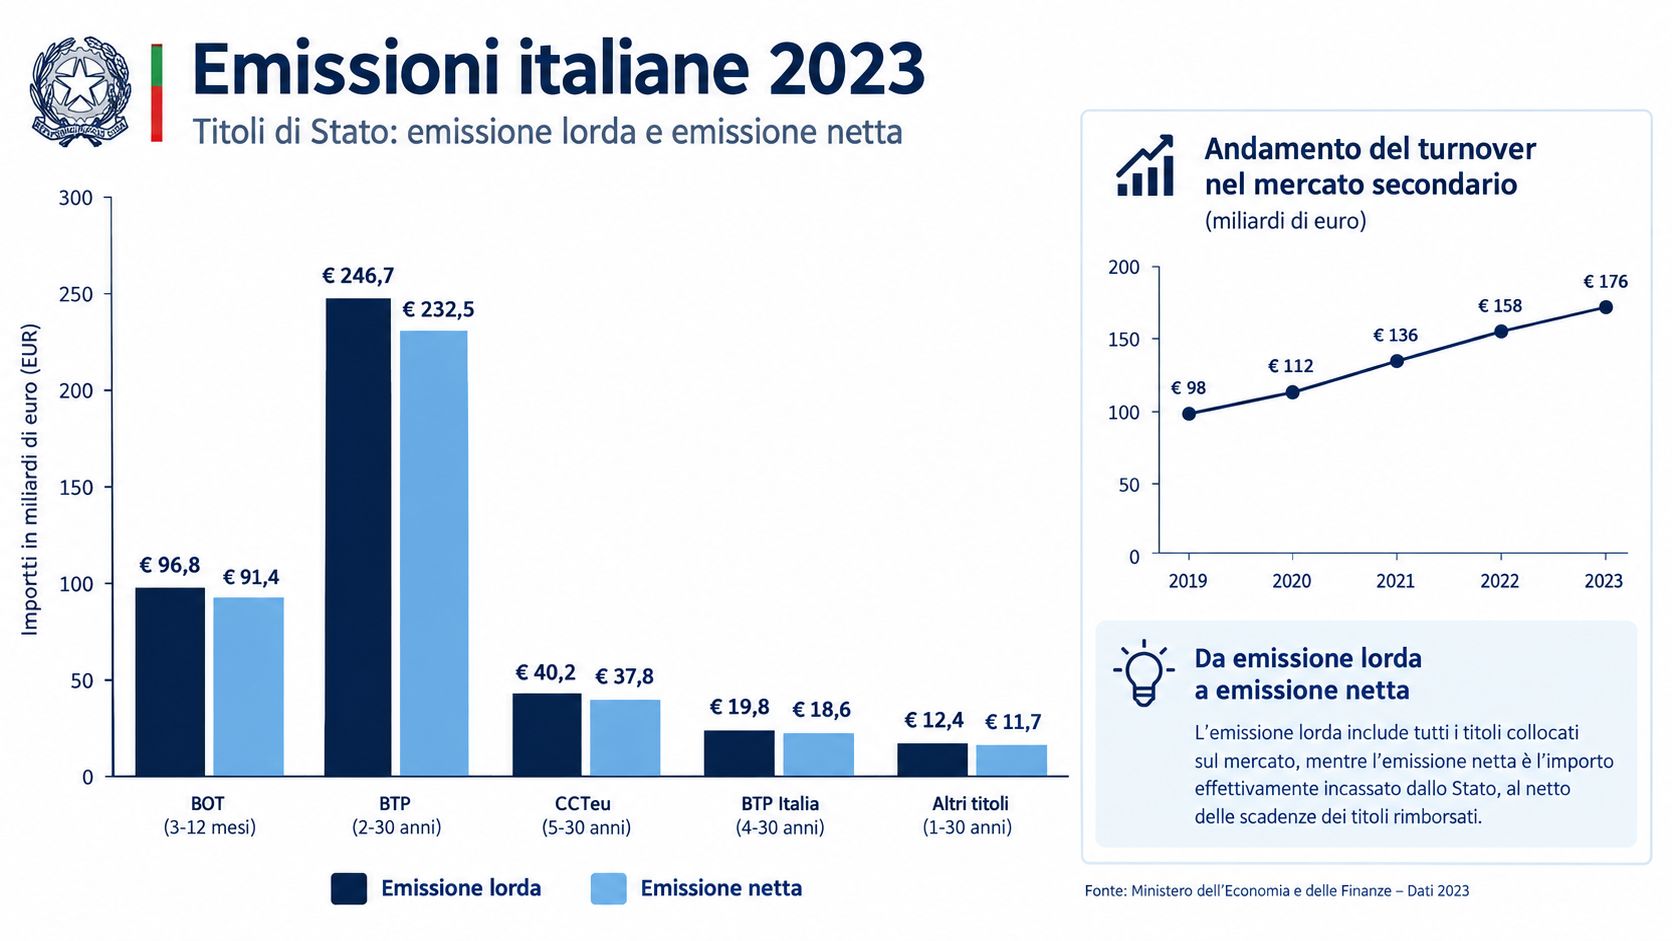
Nel 2023, le emissioni lorde di titoli di debito delle amministrazioni pubbliche italiane hanno raggiunto circa 526,355 miliardi di euro, secondo le statistiche della Banca d’Italia sul mercato finanziario. La composizione chiarisce come lo Stato distribuisce le proprie esigenze tra breve e medio-lungo termine.
I BTP hanno rappresentato 314,501 miliardi di euro, i BOT 156,164 miliardi, i BTP indicizzati 29,038 miliardi, i CCT 24,632 miliardi e i titoli internazionali 1,520 miliardi. La prevalenza dei BTP conferma il loro ruolo di principale canale di raccolta sulle durate medio-lunghe, mentre i BOT servono soprattutto la gestione della liquidità a breve.
Perché il dato lordo non basta
Il dato lordo include titoli emessi per raccogliere risorse e titoli collocati per sostituire obbligazioni giunte a scadenza. Le emissioni nette, invece, considerano anche i rimborsi. La differenza è fondamentale: un volume lordo elevato può riflettere un intenso calendario di rifinanziamento senza tradursi in un aumento equivalente dello stock.
Questa lettura cambia anche l’interpretazione delle aste. Se il Tesoro deve sostituire molti titoli in scadenza, la pressione sul mercato può dipendere dalla quantità complessiva da rinnovare e non soltanto dal fabbisogno aggiuntivo. Per l’investitore, la domanda da porsi è quindi: l’offerta sta finanziando nuova raccolta o sta rimpiazzando debito esistente?
Il mercato secondario come verifica della domanda
Sul mercato MTS, le quantità scambiate di titoli di Stato italiani sono arrivate a circa 3.989,908 miliardi di euro nel 2023, contro 2.845,323 miliardi nel 2022, secondo la stessa fonte statistica della Banca d’Italia. L’aumento degli scambi segnala una maggiore attività di negoziazione e conferma il ruolo dei titoli italiani nei portafogli di banche, investitori istituzionali e operatori internazionali.
La liquidità secondaria amplifica il significato dell’asta. Un titolo collocato con domanda apparentemente solida può comunque perdere prezzo se gli operatori chiedono un rendimento più alto subito dopo l’emissione. Al contrario, una riapertura di un benchmark molto trattato può favorire il confronto tra il nuovo prezzo e i titoli già presenti sulla stessa curva.
Il segnale più utile nasce dall’incrocio tra offerta primaria, domanda all’asta e prezzi successivi. Prima che uno spread più ampio diventi evidente, un aumento del premio richiesto, una domanda meno aggressiva o una reazione negativa sul secondario possono indicare che il mercato sta rivalutando il rischio o la durata.
Cosa rischia davvero chi compra titoli di Stato prima della scadenza
Un BTP può essere affidabile sul rimborso nominale e restare volatile nel frattempo. Se i tassi salgono, il prezzo dei titoli già emessi può scendere perché i nuovi strumenti offrono condizioni più interessanti. La perdita diventa effettiva quando l’investitore vende.
Il risultato di un’uscita anticipata dipende da più componenti:
- Cedola maturata, che può includere il rateo fino alla data di vendita.
- Prezzo di mercato, influenzato da tassi, durata residua e percezione del rischio sovrano.
- Spread denaro-lettera, che riduce il ricavo effettivo.
- Commissioni e imposte, che incidono sul risultato netto.
La Banca d’Italia osserva che la crescita degli acquisti retail non implica necessariamente l’intenzione di mantenere ogni titolo fino alla scadenza, come emerge dall’analisi sulle famiglie e i titoli di Stato. Il rischio più concreto per chi ha bisogno di liquidità non è soltanto l’eventuale mancato rimborso, ma la necessità di vendere in una fase sfavorevole.
La scelta corretta non consiste nel considerare i BTP inadatti alle famiglie. Consiste nel collegare ogni scadenza all’orizzonte reale del denaro, mantenere una riserva liquida separata e valutare quanto patrimonio viene concentrato sullo stesso emittente e sulla stessa curva dei tassi. Prima di partecipare alla prossima emissione, confronta rendimento a scadenza, duration, prezzo di acquisto, costi e data in cui potresti aver bisogno del capitale.