I titoli di Stato italiani non sono esenti da tasse, sono tassati con un’imposta sostitutiva del 12,5%. È molto meno del 26% standard applicato a molti altri strumenti finanziari, ma non è zero.
Quando si parla di tassazione titoli di Stato, il punto non è solo quanto paga il Fisco, ma capire bene su cosa paga e chi applica la trattenuta. Questo è il primo passaggio per leggere il rendimento netto senza illusioni.
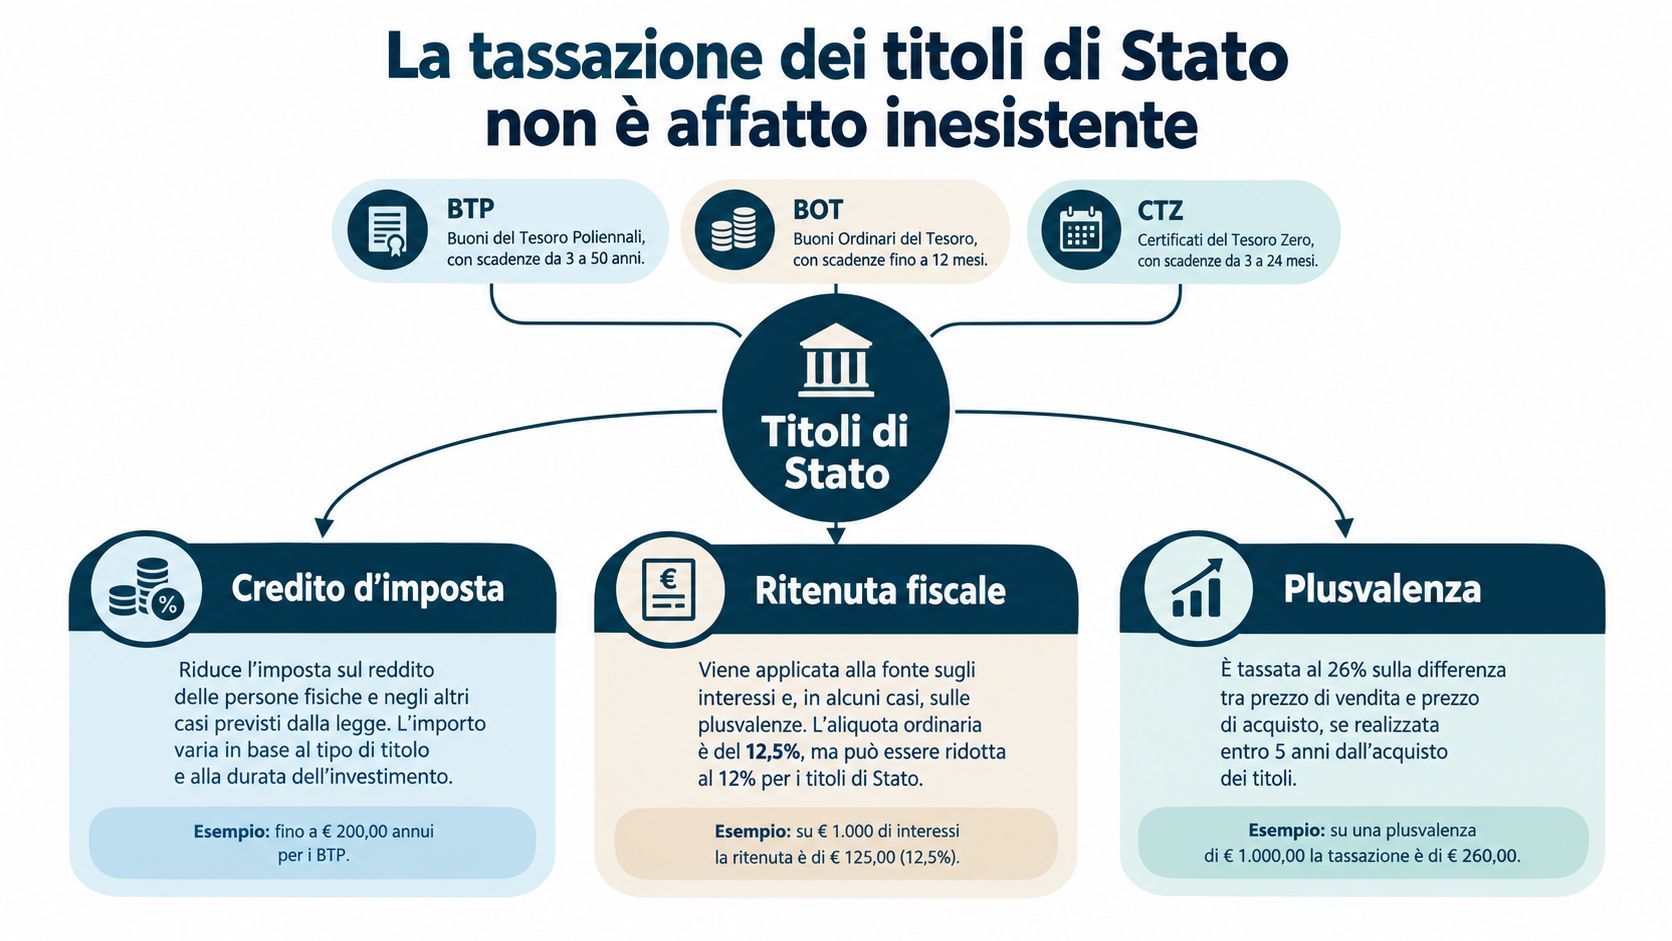
La tassazione dei titoli di Stato non è affatto inesistente
Una cedola da 200 euro non arriverebbe interamente sul conto. Con i titoli di Stato italiani, una parte viene trattenuta come imposta sostitutiva, quindi il netto non coincide mai con il lordo. È qui che nasce l’equivoco più comune: l’aliquota è più leggera di quella applicata a molti altri investimenti, ma questo non significa esenzione. Il MEF conferma che il trattamento fiscale dei titoli pubblici segue un regime agevolato, non azzerato.
Che cosa significa imposta sostitutiva
Per il piccolo risparmiatore, il meccanismo è semplice da leggere. Di solito è l’intermediario finanziario a trattenere l’imposta alla fonte, così il rendimento viene accreditato già al netto della quota fiscale. Non serve fare calcoli complicati in dichiarazione, salvo situazioni particolari. Il punto pratico è questo, il prezzo pagato per il titolo e l’importo che finisce davvero in tasca non coincidono mai in modo automatico.
Un esempio chiarisce subito il fraintendimento. Se un investitore si aspetta di incassare 200 euro pieni, l’accredito sarà inferiore perché i 25 euro trattenuti non sono un errore della banca, ma l’imposta sostitutiva prevista per questi strumenti. L’illusione dell’esenzione nasce proprio qui, dal fatto che la tassazione è bassa e quindi meno visibile.
Regola pratica: con i titoli pubblici italiani il vantaggio non è l’assenza di imposta, ma un prelievo più leggero rispetto ad altri strumenti.
Dove nasce la confusione
Molti investitori associano i titoli di Stato a una sorta di protezione totale. In realtà, la protezione riguarda il trattamento fiscale agevolato del reddito, non la sua cancellazione. Questa differenza cambia il calcolo del rendimento netto e anche il confronto con altri prodotti. Capire questo passaggio evita una lettura troppo ottimista del rendimento. Il Fisco interviene comunque, solo con una mano più leggera.
L’aliquota agevolata del dodici punto cinque per cento
Qui sta il punto che spesso crea confusione. Per i soggetti che non percepiscono gli interessi nell’esercizio di un’attività commerciale, i titoli di Stato seguono un’imposta sostitutiva del 12,5%. La regola vale per gli interessi delle cedole e per lo scarto di emissione, cioè la differenza tra il valore di rimborso e il prezzo di emissione o di acquisto fiscalmente rilevante.
Perché il confronto con il 26% conta davvero
Il vantaggio si capisce meglio se si guarda alla tassazione ordinaria, spesso pari al 26% per molti redditi di capitale e diversi strumenti finanziari. La differenza non è teorica. A parità di rendimento lordo, un prelievo del 12,5% lascia più reddito netto di uno al 26%.
| Strumento finanziario | Aliquota imponibile |
|---|---|
| Titoli di Stato italiani | 12,5% |
| Altri strumenti finanziari ordinari | 26% |
Su 1.000 euro di interessi lordi, al 12,5% ne restano 875, al 26% ne restano 740. La distanza è di 135 euro. Su cifre più ampie, il divario si vede subito nel risultato finale, anche se il rendimento lordo iniziale sembrava simile.
Questo è il motivo per cui un titolo pubblico può risultare più conveniente di un’alternativa con cedola leggermente più alta. Il prezzo pagato non basta per giudicare l’investimento, conta ciò che rimane dopo il Fisco.
Lo scarto di emissione non va dimenticato
C’è un secondo equivoco frequente. Molti guardano solo alle cedole e trascurano la parte meno visibile del guadagno. Nei titoli acquistati sotto la pari, una quota del rendimento nasce dal divario tra prezzo di acquisto e rimborso finale, e anche questa entra nella base imponibile.
Regola pratica: quando confronti due bond, guarda sempre il netto fiscale, non solo il tasso promesso.
Questo vale soprattutto quando il prezzo di acquisto si discosta dal valore di rimborso. Se consideri solo la cedola, il quadro resta incompleto e la convenienza reale può essere letta male.
Come calcolare con precisione il guadagno netto
Il calcolo corretto parte da una distinzione semplice. Nei titoli di Stato il rendimento può nascere dagli interessi periodici e dallo scarto di emissione. Nei titoli zero coupon, come BOT e CTZ, non esistono cedole, quindi il guadagno si concentra nella differenza tra prezzo iniziale e rimborso finale, come chiarito dal MEF.
Formula mentale semplice
Il netto si ottiene in due passaggi. Prima individui il guadagno lordo, poi applichi il 12,5% alla parte tassabile. La quota che resta è il guadagno effettivamente incassato.
Un esempio aiuta a vedere la differenza. Su un BTP con cedola del 3% investito su 10.000 euro, la cedola annua lorda è di 300 euro, l’imposta è di 37,50 euro, il netto diventa 262,50 euro. Su un BOT acquistato a 98 e rimborsato a 100, lo scarto è di 200 euro su 10.000 nominali, l’imposta è di 25 euro, il netto è 175 euro.
Se il titolo viene comprato sotto la pari, i due componenti si sommano. Una parte del rendimento arriva dalla cedola, l’altra dal recupero del prezzo fino al rimborso. Il calcolo corretto deve considerare entrambe.
Esempi di lettura del rendimento
Un BTP con cedola non va letto come un flusso unico e lineare. Il rendimento finale può dipendere sia dalla cedola sia dal prezzo pagato all’ingresso. Un BOT o un CTZ mostrano il meccanismo opposto, perché il guadagno emerge tutto alla scadenza.
Per il risparmiatore il punto è pratico: bisogna chiedersi dove si forma il rendimento. Se nasce nell’interesse, oppure nel differenziale tra acquisto e rimborso, la logica fiscale resta quella del 12,5% sulla parte imponibile.
Tre errori comuni da evitare
-
Guardare solo la cedola: il rendimento totale può includere anche il prezzo di acquisto e il rimborso finale.
-
Confondere lordo e netto: il netto dipende dalla tassazione effettiva, non dal tasso scritto sul titolo.
-
Pensare che i titoli zero coupon siano semplici fiscalmente: richiedono attenzione proprio perché tutto il guadagno si concentra alla fine.
Eccezioni e casi particolari nella normativa fiscale
La regola del 12,5% vale per il risparmiatore privato, ma non copre tutte le situazioni. Quando i titoli sono detenuti nell’ambito di un’attività d’impresa, il trattamento cambia: gli interessi e gli altri proventi non seguono la stessa logica della ritenuta alla fonte descritta al paragrafo 2, e confluiscono nel reddito imponibile del soggetto che li percepisce.
Per questo la domanda giusta non è solo “che titolo è?”, ma anche “chi lo sta incassando?”. Il titolo resta identico, però il fisco guarda il contenitore giuridico e non soltanto lo strumento finanziario.
Per un privato in regime amministrato, la gestione è di solito automatica. La banca applica il prelievo corretto e accredita il netto, senza passaggi ulteriori in dichiarazione per quel reddito specifico. È il caso più semplice, come un pedaggio già pagato al casello.
Quando invece si opera tramite SRL, ditta individuale o comunque dentro un’attività commerciale, non basta fermarsi al netto visibile sul conto. In questi casi serve verificare con il commercialista dove indicare i proventi e come farli concorrere alle imposte del soggetto, oltre agli eventuali adempimenti dichiarativi. Qui contano la forma dell’attività e il quadro fiscale corretto, non la sola etichetta del titolo.
Un controllo rapido aiuta a evitare errori:
-
Persona fisica con regime amministrato: il netto arriva già calcolato, senza ulteriori passaggi per quel reddito.
-
Impresa o attività professionale organizzata: i proventi seguono le regole del soggetto e vanno verificati in dichiarazione.
-
Dubbi sul quadro da usare: chiedi al commercialista come trattare il caso concreto, perché la posizione fiscale può cambiare in base alla struttura con cui investi.
Il punto da ricordare è semplice. La tassazione dei titoli di Stato può essere agevolata, ma non è sempre uguale per tutti. Cambia soprattutto chi percepisce il reddito e con quale veste fiscale lo fa.
Esempio concreto su un investimento in BTP Decennali
Un esempio aiuta più di tante formule. Un investitore acquista un BTP decennale da 10.000 euro nominali, con una cedola annua del 3,5%. In un anno incassa 350 euro di interessi lordi. Se il titolo è stato comprato a 99, cioè con uno sconto rispetto al valore nominale, anche quello scarto incide sul rendimento complessivo nel tempo.
Se sommi cedola e effetto prezzo su un orizzonte coerente con il possesso del titolo, il guadagno lordo medio può essere intorno ai 360 euro. Con la tassazione agevolata richiamata prima, l’imposta è di 45 euro circa, e il netto resta vicino ai 315 euro. Il punto non è inseguire il numero perfetto al centesimo, ma capire la logica. La tassazione colpisce il rendimento, non il capitale in sé.
Perché il confronto cambia la percezione del rendimento
Lo stesso flusso, se fosse tassato al 26%, lascerebbe molto meno margine al risparmiatore. È qui che si vede la differenza tra una cedola “bella da leggere” e un rendimento davvero trattenuto in tasca. Il netto conta più del lordo, perché è il denaro che resta disponibile.
Un confronto semplice chiarisce bene il punto. Su 10.000 euro nominali, un BTP con cedola contenuta ma fiscalità agevolata può risultare più efficiente di un’obbligazione corporate con la stessa cedola ma tassazione ordinaria. A parità di struttura del titolo, una parte più ampia del guadagno finisce al risparmiatore.
Come leggere il caso nella pratica
Per valutare un BTP non basta guardare la cedola scritta in evidenza. Bisogna considerare prezzo di acquisto, valore di rimborso e durata del possesso. Se il titolo è comprato sopra la pari, una parte del rendimento si assottiglia. Se è comprato sotto la pari, lo scarto può migliorare il risultato finale in modo concreto.
Il criterio giusto è sempre lo stesso. Confronta il rendimento netto atteso, non solo la cedola nominale. La differenza tra i due può cambiare parecchio la convenienza reale di uno strumento rispetto a un altro.
Vantaggi fiscali aggiuntivi e pianificazione del patrimonio
La fiscalità dei titoli di Stato italiani non si ferma al prelievo sui rendimenti. Per molti risparmiatori conta anche il modo in cui questi strumenti si inseriscono nella gestione del patrimonio familiare. Il BTP Valore, per esempio, mantiene la tassazione agevolata del 12,5% e, nelle emissioni che lo prevedono, il premio fedeltà segue la stessa logica fiscale, come indicato dal MEF.
Perché il BTP Valore parla al piccolo risparmiatore
La regola di base è semplice. Se un titolo è pensato per il pubblico retail e viene portato a scadenza secondo le condizioni previste, la fiscalità resta più leggera rispetto a molti altri strumenti finanziari. Non è un privilegio astratto, ma un modo per rendere più chiaro il rendimento netto di chi investe con un orizzonte ordinato.
C’è poi un altro punto che spesso passa in secondo piano. I titoli di Stato italiani godono dell’esenzione dall’imposta di successione secondo il regime previsto per questi strumenti. In pratica, nel passaggio ereditario non entrano nel calcolo di questa imposta come altri beni finanziari, con un effetto che può semplificare la gestione del patrimonio.
Il punto che molti confondono con l’ISEE
Qui nasce spesso l’equivoco. L’esenzione successione riguarda il trasferimento ereditario, quindi il momento in cui il patrimonio passa agli eredi. L’ISEE, invece, serve a fotografare la situazione economica della famiglia per l’accesso a determinate prestazioni.
Dal 2024, i titoli di Stato fino a 50.000 euro sono esclusi dal patrimonio mobiliare ai fini ISEE, secondo la disciplina aggiornata e le indicazioni da verificare nella DSU. È un beneficio diverso da quello successorio, e conviene tenerli separati per non fare confusione nel calcolo del patrimonio INPS.
Una visione d’insieme utile
-
Rendimento netto più leggibile: l’aliquota del 12,5% rende più facile stimare il guadagno effettivo.
-
Premio fedeltà con la stessa impostazione fiscale: la componente aggiuntiva segue la regola del titolo.
-
Successione più lineare: il regime dedicato ai titoli pubblici alleggerisce un passaggio spesso delicato.
-
ISEE più ordinato: la distinzione tra patrimonio mobiliare e titoli di Stato aiuta a leggere meglio la situazione familiare.
Nel bilancio di una famiglia, questi aspetti pesano quasi quanto la cedola. Il vantaggio non sta solo in quello che il titolo paga oggi, ma anche in come si comporta quando entra in un’eredità o in una valutazione patrimoniale.