Una coppia confronta le offerte per il mutuo mentre sul telefono scorrono due titoli opposti: la BCE potrebbe tagliare i tassi, ma i finanziamenti restano costosi. Nel frattempo, il conto deposito rende meno di quanto sperava e il rendimento dei BTP sembra muoversi per conto proprio. È una situazione familiare a chi deve prendere decisioni finanziarie senza poter sapere in anticipo come cambieranno i tassi.
Le previsioni sui tassi d’interesse aiutano a orientarsi, ma non sono promesse. Per capire cosa potrebbero significare per il bilancio familiare, bisogna distinguere il tasso deciso dalla BCE dai tassi di mercato e dalle condizioni applicate dalle banche. La stessa dinamica può avere effetti diversi su chi ha un mutuo variabile, su chi cerca un deposito remunerato e su chi possiede titoli di Stato.
Perché le previsioni sui tassi contano per te
La coppia davanti alle offerte di mutuo non deve scegliere soltanto tra una rata che cambia e una rata stabile. Deve valutare anche quanto a lungo desidera certezza, quali condizioni offre la banca e quanto spazio lascia il bilancio familiare per affrontare eventuali variazioni. Leggere una notizia sui tassi BCE può essere utile, ma non risponde da sola alla domanda più concreta: quanto pagherò, o quanto riceverò, io?
I tassi entrano nella vita quotidiana attraverso canali diversi. Per una famiglia con un mutuo variabile conta soprattutto il riferimento a cui il prestito è indicizzato, insieme al margine applicato dalla banca. Chi usa credito al consumo può risentire del costo dei finanziamenti; chi risparmia deve invece confrontare il rendimento del conto con l’erosione del potere d’acquisto. E chi investe in titoli di Stato deve considerare che il prezzo di un’obbligazione può oscillare anche quando la rata del mutuo non cambia.
Tre attori, tre passaggi
La BCE stabilisce i tassi ufficiali e valuta l’andamento dei prezzi e dell’economia nell’area euro. I mercati finanziari formulano aspettative sui tassi futuri, che possono cambiare prima di una decisione ufficiale. Le banche commerciali, infine, definiscono le condizioni dei propri prodotti considerando anche i costi di raccolta, il rischio del cliente e la propria politica commerciale.
Per questo, il tasso BCE è un punto di partenza, non il prezzo finale di ogni mutuo o la remunerazione automatica di ogni deposito. Una previsione affidabile, per quanto possibile, combina la direzione della politica monetaria con le aspettative di mercato e con le condizioni offerte dagli intermediari.
Per orientarti: chiediti sempre quale tasso riguarda il tuo prodotto. Il tasso ufficiale, l’Euribor, il rendimento di un BTP e il tasso del tuo deposito sono indicatori collegati, ma non intercambiabili.
L’obiettivo non è indovinare la prossima decisione della banca centrale. È leggere le notizie con sufficiente contesto da capire quali domande porre alla banca e come valutare il rischio di una scelta finanziaria.
Come funzionano le decisioni della BCE
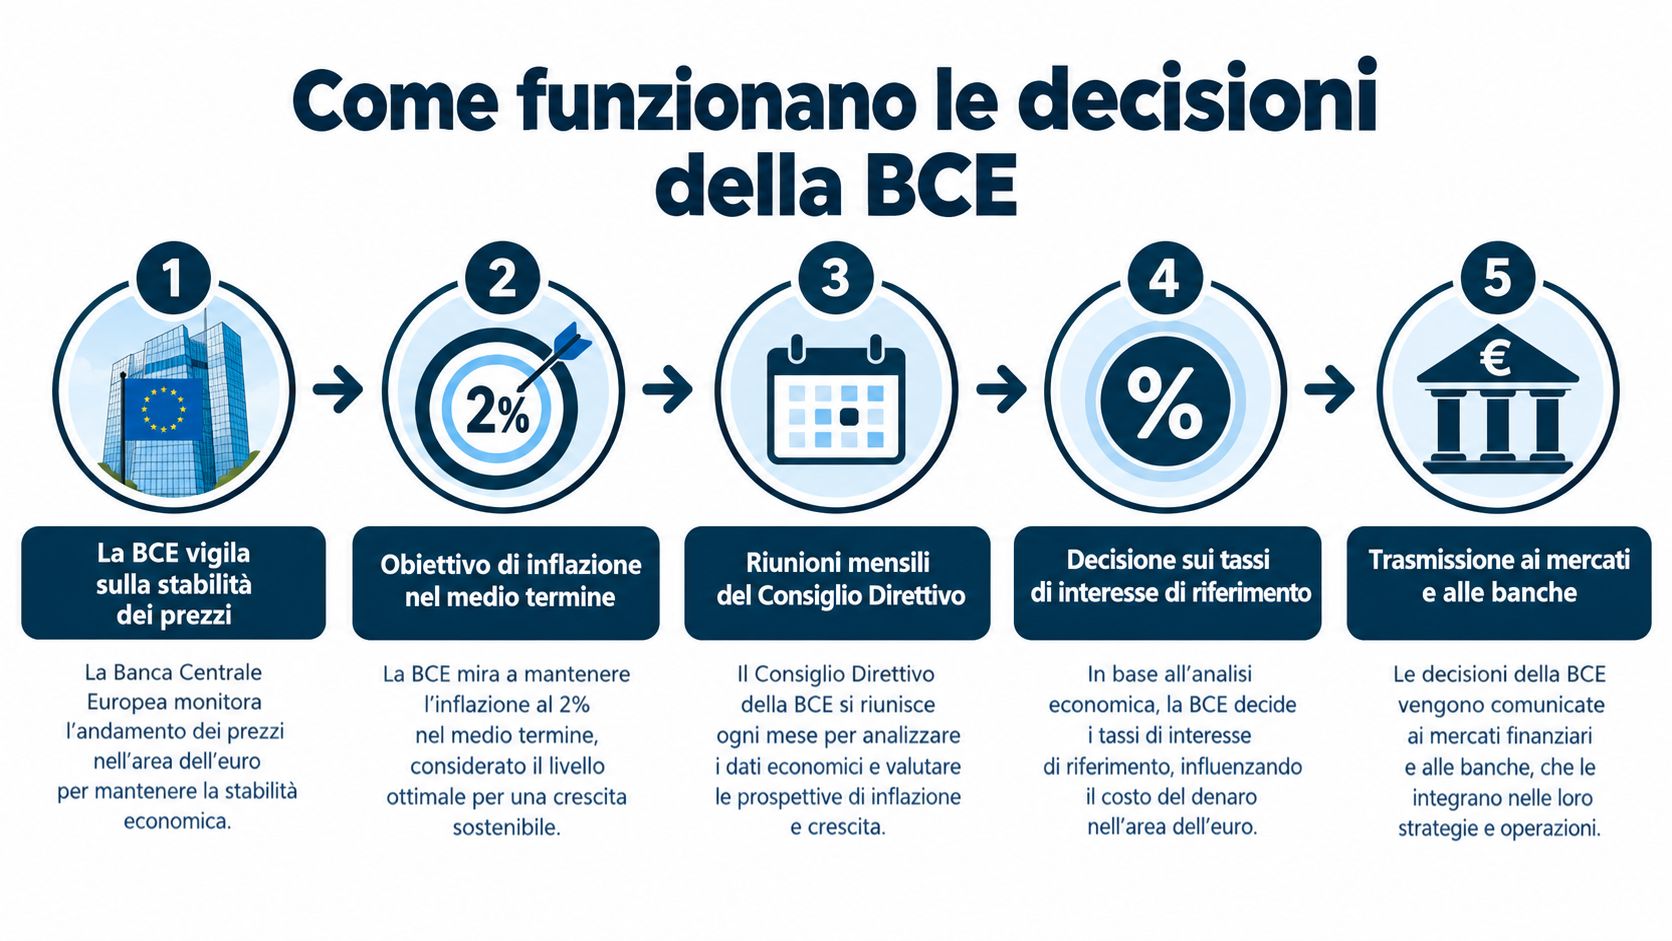
La BCE cerca di mantenere la stabilità dei prezzi nell’area euro, con un obiettivo d’inflazione del 2% nel medio termine. Per decidere se modificare i tassi, il Consiglio direttivo esamina l’inflazione osservata, le sue prospettive e le informazioni sull’economia. Non segue una tabella di tagli stabilita in anticipo.
Un termostato offre un’analogia utile. Se la temperatura resta sopra quella desiderata, il termostato interviene per riportarla verso l’obiettivo; se cambia la situazione, il suo comportamento può cambiare. La BCE svolge un compito più complesso, perché non regola la temperatura di una stanza: valuta dati incompleti e prospettici, e gli effetti delle sue decisioni si propagano con tempi diversi.
Quali tassi decide la banca centrale
La BCE stabilisce tre tassi ufficiali. Il tasso sui depositi remunera le riserve che le banche depositano presso la banca centrale ed è un riferimento centrale per le condizioni monetarie. Il tasso di rifinanziamento principale riguarda le operazioni con cui le banche ottengono fondi dalla BCE; il tasso marginale di prestito si applica alla possibilità di ottenere liquidità overnight. Per molte notizie e analisi, il tasso sui depositi è quello più citato, ma nessuno di questi tassi coincide direttamente con il costo di un prestito al dettaglio.
La sequenza storica chiarisce perché le previsioni vanno lette come scenari. All’inizio del 2024 il tasso sui depositi era al 4,00%; dopo una fase di stabilità iniziata nel settembre precedente, il primo taglio del ciclo è arrivato il 6 giugno 2024, con una riduzione di 25 punti base e il tasso sui depositi al 3,75%. Le proiezioni dell’Eurosistema pubblicate in quel periodo indicavano un’inflazione media del 2,5% nel 2024, 2,2% nel 2025 e 1,9% nel 2026, dati riportati nella ricostruzione delle decisioni BCE e delle proiezioni di inflazione.
L’inflazione prevista non è una certezza. Se i dati cambiano o la discesa dei prezzi non appare sostenibile, la BCE può modificare la valutazione e il percorso atteso. Ecco perché una previsione seria non descrive tagli automatici: spiega quali condizioni potrebbero favorirli o rallentarli.
Perché un taglio BCE non basta per rate più basse
Un taglio BCE non si trasforma automaticamente in una rata più leggera. Tra la decisione della banca centrale e il costo effettivo del mutuo ci sono i tassi di mercato, il contratto firmato e la valutazione che la banca fa del cliente e del finanziamento.
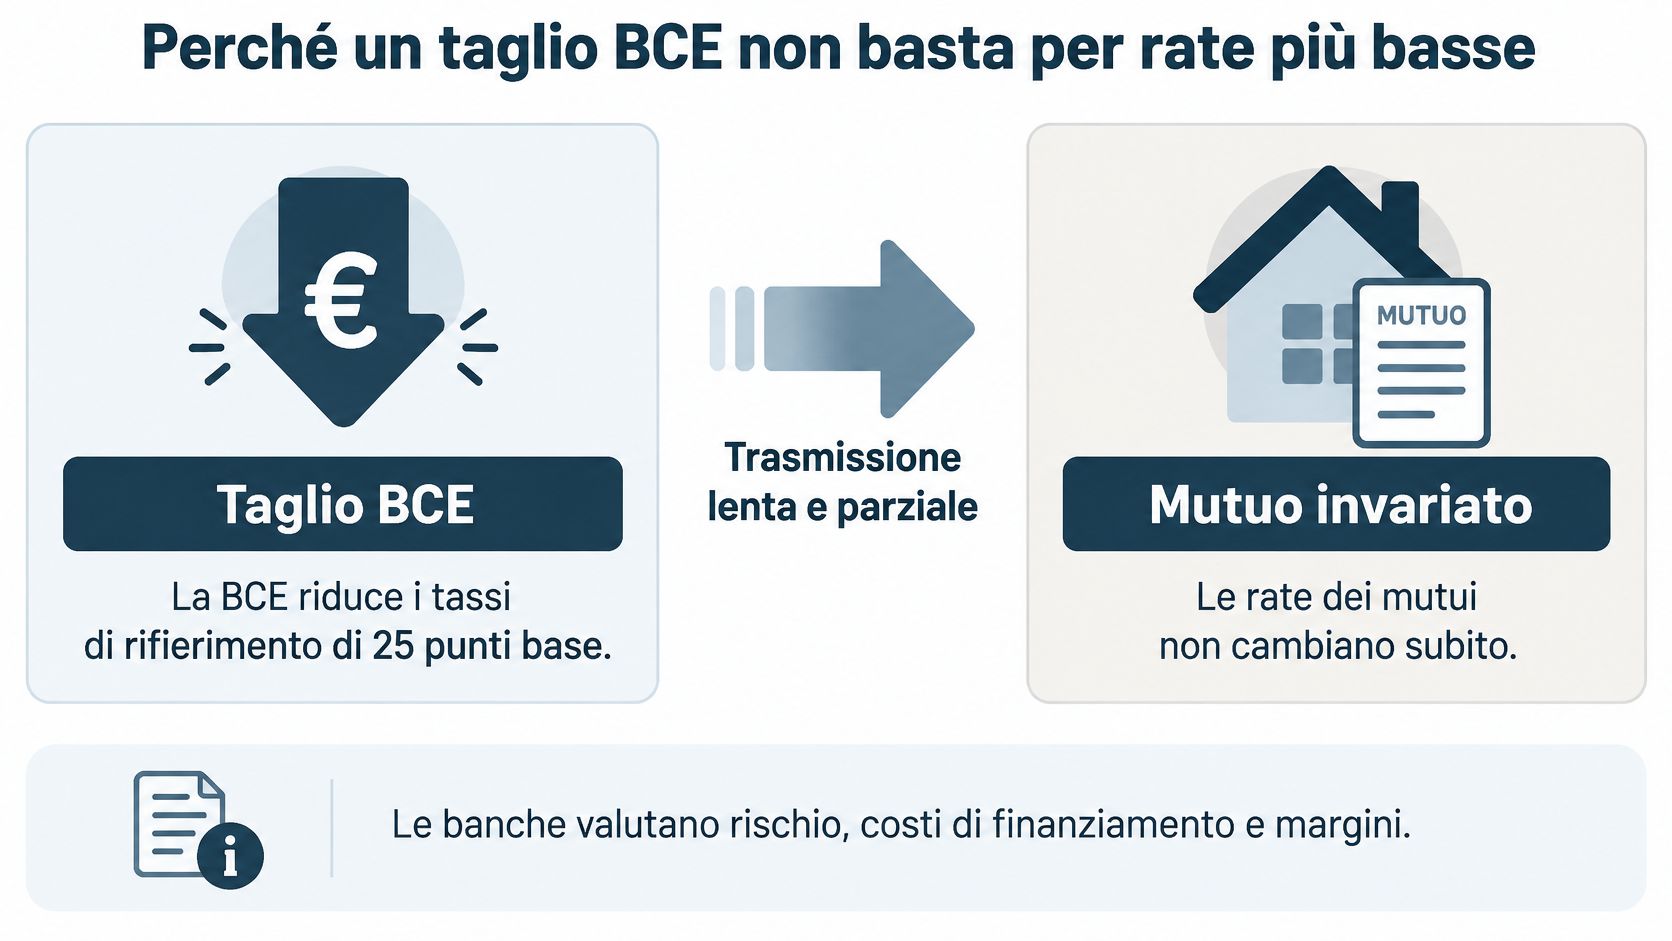
Per un mutuo variabile, il tasso applicato dipende in genere da un indice di riferimento come l’Euribor e da uno spread bancario, cioè il margine previsto dal contratto. Se l’indice scende, la rata può ridursi secondo le modalità e i tempi stabiliti nel contratto. Ma lo spread non viene necessariamente ridotto, e la banca può cambiare le condizioni dei nuovi prestiti in risposta a costi di raccolta, rischio percepito o strategia commerciale.
Anche il mutuo fisso segue una logica diversa: il suo prezzo risente delle aspettative sui tassi di mercato e della durata scelta, non soltanto del tasso ufficiale del momento. Per questo le offerte a tasso fisso possono muoversi prima di una decisione BCE, oppure non allinearsi in modo immediato al suo orientamento.
I segnali da controllare
I dati della Banca d’Italia mostrano che a maggio 2026 il TAEG sui nuovi mutui per l’acquisto di abitazioni era 3,96%, in aumento rispetto al 3,91% del mese precedente. Nello stesso quadro, l’indagine sul credito indica condizioni complessive più rigide per i prestiti alle famiglie italiane nel secondo trimestre del 2026. Questi dati sono riportati nelle statistiche sui tassi e sulle condizioni del credito bancario.
Per valutare la propria rata, non basta quindi ascoltare una previsione sul tasso BCE. Conviene verificare l’indice previsto dal contratto, lo spread, la frequenza con cui la rata viene ricalcolata e le spese associate a un’eventuale surroga. Una surroga può essere utile se consente di ottenere condizioni complessivamente migliori, ma va confrontato il costo totale, non una sola voce dell’offerta.
Domanda pratica: se l’Euribor scende, quale parte del mio tasso variabile cambia e quale resta fissa? La risposta è nel contratto, non nel titolo di giornale.
Scenari di rata per mutui variabili e fissi
Le proiezioni sui tassi diventano più utili quando si collega ciascun indicatore al prodotto finanziario che interessa. La Banca d’Italia stima per l’Euribor a tre mesi e per il rendimento del BTP decennale gli andamenti riportati nella tabella seguente; sono proiezioni condizionate, non tassi garantiti per i contratti delle famiglie.
| Indicatore | 2026 | 2027 | 2028 |
|---|---|---|---|
| Euribor a 3 mesi, media annua | 2,2% | 2,4% | 2,8% |
| Rendimento del BTP decennale | 3,6% | 3,8% | 4,1% |
Fonte: proiezioni macroeconomiche della Banca d’Italia per l’Italia.
Tre scelte, esposizioni diverse
Con un mutuo variabile, l’esborso può reagire alle variazioni dell’indice previsto dal contratto. Se l’Euribor si muove, la rata può adeguarsi, ma il risultato dipende anche dal capitale residuo, dal piano di ammortamento, dallo spread e dalle modalità di revisione.
Un mutuo fisso dà maggiore stabilità alla rata per la durata pattuita. In cambio, il cliente non beneficia automaticamente di eventuali cali dei tassi di mercato durante quel periodo. Il prezzo dell’offerta riflette condizioni di mercato, durata e profilo del richiedente: la previsione del tasso BCE, da sola, non permette di sapere quale opzione sia più conveniente per una famiglia specifica.
La surroga non è un terzo tipo di tasso: è il trasferimento del mutuo a un altro intermediario, con l’obiettivo di ottenere condizioni più adatte. Prima di confrontare le offerte, chiedi alla banca di dettagliare indice, spread, TAEG, durata e modalità di ricalcolo della rata. Per un confronto corretto, usa lo stesso capitale residuo e la stessa durata residua, non importi ipotetici scollegati dalla tua situazione.
La duration è un modo per descrivere quanto un investimento o un’esposizione reagisca ai movimenti dei tassi nel tempo. Per chi ha un mutuo variabile, la questione immediata è l’indice di riferimento; per chi ha un fisso, conta soprattutto la certezza contrattuale e il costo di rinunciare alla flessibilità. Porta alla banca il piano di ammortamento e chiedi di confrontare scenari coerenti con il tuo reddito, senza trattare una proiezione come una promessa.
Il lato del risparmio, depositi e inflazione
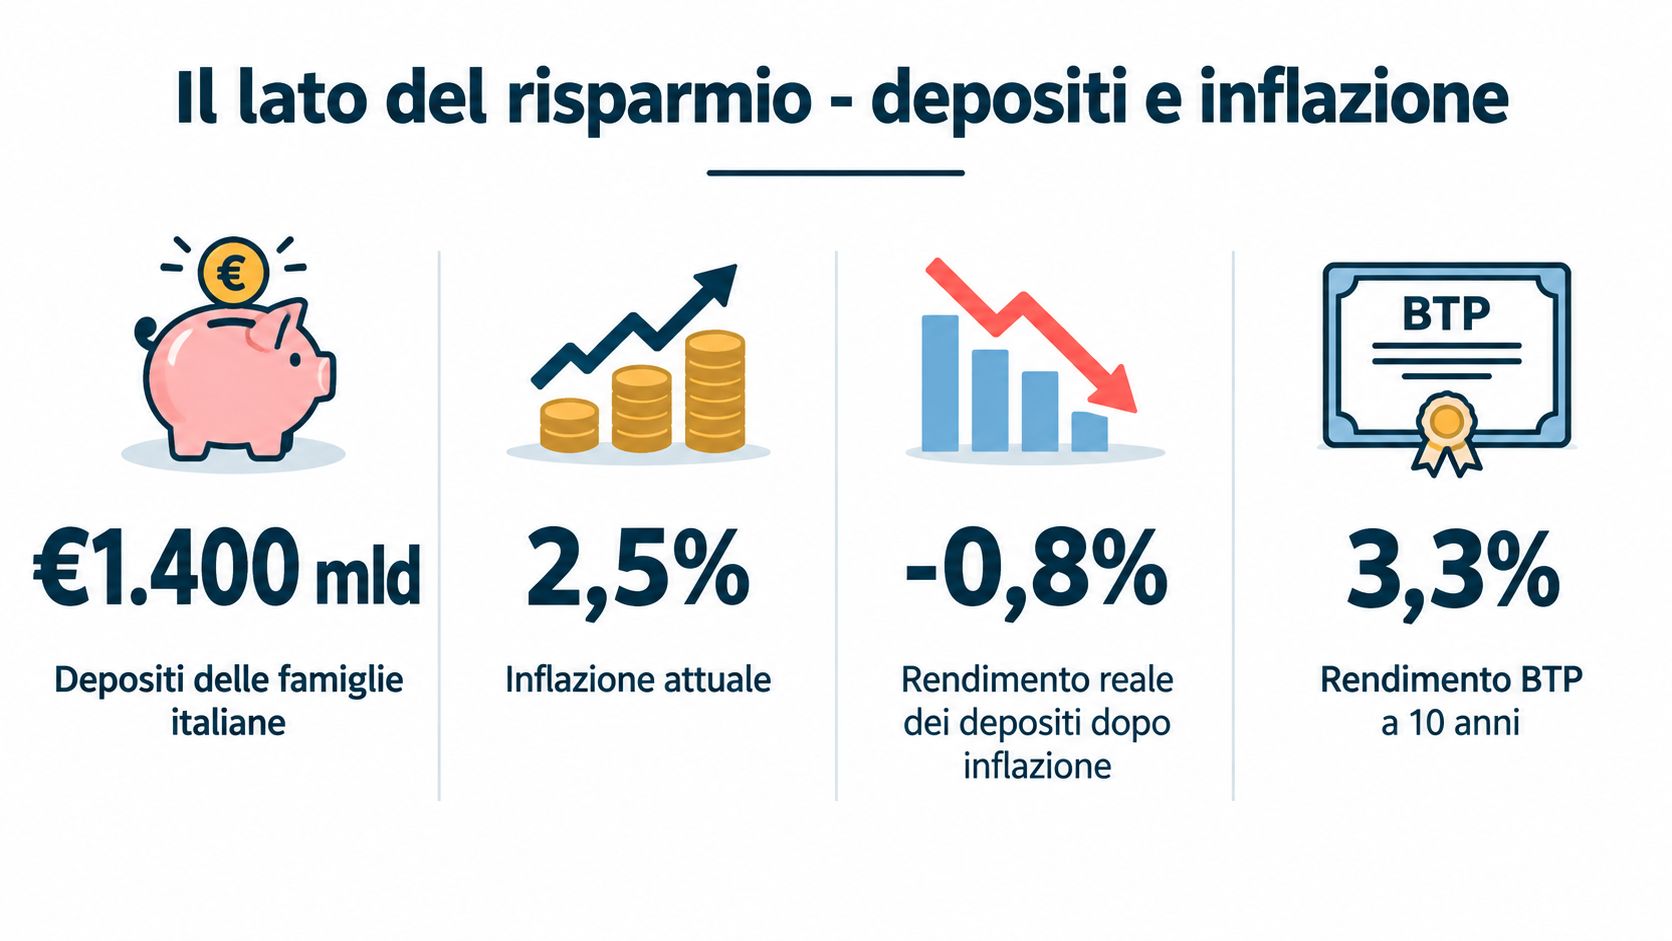
Un calo dei tassi può aiutare alcuni debitori, ma non favorisce automaticamente chiunque. Per chi tiene liquidità sul conto, la domanda è diversa: il rendimento riconosciuto dalla banca conserva il potere d’acquisto del denaro?
Nell’area euro, a giugno 2026 il tasso sui nuovi depositi delle famiglie con scadenza concordata era 2,09%, mentre quello sui depositi overnight era 0,28%. La differenza mostra che accesso immediato e rendimento possono comportare condizioni diverse. I dati sui depositi sono disponibili nelle statistiche BCE sui tassi d’interesse delle istituzioni finanziarie monetarie.
Rendimento nominale e rendimento reale
Il rendimento nominale è l’interesse indicato dal prodotto. Il rendimento reale tiene conto di quanto aumentano i prezzi: in termini semplici, un deposito può accrescere il saldo e al tempo stesso comprare meno beni se l’inflazione supera l’interesse ricevuto. Il risultato effettivo dipende anche dalla tassazione e dalle condizioni del deposito.
Quando confronti un conto, un deposito vincolato, un BOT o un BTP breve, non fermarti al tasso pubblicizzato. Controlla se il capitale è disponibile quando ti serve, quali costi si applicano e quale rischio di reinvestimento accetti alla scadenza. Un deposito vincolato può offrire maggiore certezza sul rendimento per il periodo pattuito, ma riduce la flessibilità; la liquidità sul conto resta accessibile, ma la remunerazione può essere diversa.
La scelta non è semplicemente “bloccare” o “lasciare libero” tutto il denaro. Puoi distinguere la riserva destinata alle spese impreviste dalle somme che non prevedi di usare nel breve periodo. Così la decisione tiene insieme rendimento, accessibilità e tolleranza al rischio, invece di inseguire il tasso più alto senza considerare i vincoli.
BTP e mercato obbligazionario italiano
Il rendimento di un titolo di Stato a lunga scadenza non è la copia del tasso BCE. I tassi a breve risentono più direttamente delle aspettative sul costo della liquidità nell’area euro; i rendimenti dei BTP incorporano anche la durata del titolo, il premio richiesto dagli investitori e le condizioni del mercato obbligazionario.
Questo spiega perché i rendimenti a lungo termine possono salire anche se la BCE mantiene i tassi stabili o li riduce. Gli investitori possono chiedere un rendimento maggiore se cambiano le aspettative d’inflazione, il premio a termine o la percezione del rischio fiscale. Conta anche il confronto con titoli di altri Paesi: lo spread BTP-Bund riflette la differenza fra i rendimenti dei due titoli, ma non è una misura isolata che spiega da sola ogni movimento.
Prezzo, rendimento e duration
Quando i rendimenti richiesti dal mercato aumentano, il prezzo dei titoli già emessi può scendere; se i rendimenti diminuiscono, il prezzo può salire. Il motivo è intuitivo: un’obbligazione esistente deve diventare più o meno conveniente rispetto ai nuovi titoli disponibili. L’effetto è più importante per chi vende prima della scadenza e dipende dalle caratteristiche del titolo.
La duration aiuta a capire questa sensibilità. In generale, un titolo con flussi più lontani nel tempo è più esposto alle oscillazioni dei rendimenti rispetto a uno con scadenza breve. Chi compra BTP lunghi deve quindi considerare non solo il rendimento indicato, ma anche la possibilità di variazioni di prezzo durante il periodo in cui detiene il titolo.
Per una famiglia, il confronto utile è tra obiettivo e rischio: mantenere il titolo fino alla scadenza, poter aver bisogno di vendere prima o usare i flussi per finanziare spese future sono situazioni diverse. Le previsioni sui tassi ufficiali offrono contesto, ma non sostituiscono la valutazione della durata e della volatilità del singolo investimento.
Cosa fare ora, strategie pratiche
Una previsione è utile se porta a verifiche concrete, non se induce a scommettere su una sola direzione dei tassi. Le decisioni più solide partono dal bilancio, dalle scadenze e dal margine che hai per affrontare un cambiamento.
Se hai un mutuo:
- Controlla il contratto. Individua indice, spread, frequenza di revisione e costi previsti.
- Confronta le offerte sul costo complessivo. Valuta fisso, variabile e surroga sulla stessa durata residua, includendo TAEG e condizioni.
- Prova scenari di sostenibilità. Chiedi alla banca come cambierebbe la rata se si muovesse il tasso indicizzato, senza assumere che una previsione si realizzi.
Se risparmi o investi:
- Separa la liquidità necessaria da quella investibile. La disponibilità immediata può valere più di un rendimento superiore se ti espone a vincoli inadatti.
- Confronta rendimento e scadenza. Per conti, depositi, BOT e BTP brevi considera accessibilità, costi e rischio di reinvestimento.
- Evita di concentrare tutto su una sola scadenza. Una scala di scadenze può distribuire nel tempo le decisioni e lasciare maggiore flessibilità.
Le proiezioni restano scenari legati ai dati su inflazione, crescita e trasmissione monetaria. Per aggiornare le tue valutazioni, consulta le comunicazioni della BCE, le pubblicazioni della Banca d’Italia e le rilevazioni dell’Istat; puoi affiancare a queste fonti il monitoraggio dei tassi e dei rendimenti pubblicato da Finanza.news. Annota le condizioni del tuo mutuo o dei tuoi risparmi e confrontale periodicamente con le nuove informazioni, prima di cambiare strategia.
Se devi rinegoziare un mutuo, scegliere un deposito o valutare un BTP, raccogli oggi le condizioni aggiornate e confrontale con le tue esigenze di liquidità e di rischio. Una decisione informata non richiede di prevedere perfettamente i tassi, ma di sapere a quali variazioni sei esposto e quali alternative hai.
Le informazioni e le analisi contenute in questo articolo su Finanza.news hanno finalità esclusivamente informativa, didattica ed educativa. Esse non costituiscono in alcun modo consulenza finanziaria personalizzata, raccomandazione di investimento né sollecitazione al pubblico risparmio ai sensi della direttiva europea MiFID II e dei regolamenti Consob.
Le decisioni di investimento, risparmio o indebitamento (inclusi BTP, titoli di Stato, fondi pensione, mutui ipotecari e conti deposito) sono assunte in piena autonomia e sotto la responsabilità personale del lettore. Prima di sottoscrivere qualsiasi prodotto finanziario, si raccomanda di verificare la documentazione ufficiale dell'emittente (KID, Prospetto) e di rivolgersi a un consulente finanziario autonomo iscritto all'albo OCF.