Hai dei risparmi sul conto, leggi un annuncio sulla prossima emissione di BTP (Buoni del Tesoro Poliennali, titoli di Stato italiani a medio-lungo termine), e magari ricevi dalla banca l’invito a valutare la sottoscrizione. Il dubbio arriva subito: meglio aderire, aspettare la prossima emissione oppure comprare un titolo già quotato? Il tasso evidenziato nella pubblicità sembra offrire una risposta semplice, ma non basta per capire se l’investimento è adatto alla tua famiglia.
Per orientarti servono due distinzioni: ciò che caratterizza il Valore BTP e ciò che il Ministero dell’Economia e delle Finanze decide per ciascuna offerta. Poi bisogna mettere quelle condizioni accanto alle tue esigenze: quando ti serviranno i soldi, quale reddito cerchi e quanto conta l’effetto sul patrimonio rilevante per l’ISEE.
Quando vale la pena aspettare la prossima emissione
Il primo passo non è indovinare il prossimo tasso. È capire perché vuoi investire. Se stai accantonando denaro per una spesa ancora incerta, la possibilità di usarlo senza vendere un titolo può contare più della cedola; se invece hai un obiettivo lontano e definito, puoi valutare un impegno di durata coerente.
Considera una situazione quotidiana, senza trasformarla in una promessa di rendimento. Una famiglia vorrebbe investire parte dei risparmi, ma sta anche valutando lavori in casa: prima di scegliere un’obbligazione dovrebbe separare il denaro potenzialmente necessario per i lavori da quello che può lasciare investito.
La disponibilità viene prima dell’offerta
Aspettare può avere senso quando non hai ancora chiarito l’orizzonte oppure quando manca la documentazione definitiva dell’emissione che ti interessa. Non è altrettanto utile aspettare soltanto perché immagini che l’offerta successiva sarà migliore: questa è un’aspettativa, non un criterio verificabile.
Anche comprare subito richiede una ragione precisa. Un titolo già quotato può essere un’alternativa da confrontare, ma non diventa conveniente solo perché è disponibile oggi.
Regola pratica: decidi prima quale parte dei risparmi puoi impegnare. Solo dopo scegli il titolo e il momento dell’acquisto.
Per rendere concreta la decisione, annota questi elementi:
-
Obiettivo del denaro. Integrare il reddito, finanziare una spesa futura e conservare una riserva richiedono valutazioni diverse.
-
Data del possibile utilizzo. Se non sai quando servirà il capitale, considera anche uno scenario di uscita anticipata.
-
Alternativa disponibile. Chiedi alla banca un confronto con un titolo già negoziato, non soltanto una presentazione della nuova offerta.
Una ricerca come “BTP Valore prossima emissione” è quindi un punto di partenza, non una strategia. La decisione migliore nasce dal confronto tra un’offerta concreta e un bisogno concreto, non dalla fretta di partecipare.
Cos’è davvero un BTP Valore e perché è diverso dagli altri BTP
Se un risparmiatore vuole ricevere cedole nel tempo, la struttura dei pagamenti conta quanto la durata del titolo. Il BTP è una famiglia di titoli di Stato italiani destinata ai risparmiatori individuali e agli investitori al dettaglio. Le sue caratteristiche distintive sono le cedole step-up, che aumentano secondo periodi stabiliti, e un premio riservato a chi acquista durante il collocamento e mantiene il titolo fino alla scadenza, come descrive il Dipartimento del Tesoro nelle caratteristiche del BTP Valore.
Le cedole crescenti possono ricordare un reddito che aumenta a tappe, come una scala con gradini già definiti. La metafora aiuta a visualizzare il meccanismo, ma non trasforma il titolo in un deposito: stai acquistando un’obbligazione, le cui condizioni vanno lette per quella specifica emissione.
Cedole crescenti non significa tassi variabili
Step-up indica che gli importi delle cedole seguono una progressione fissata all’emissione. Non vuol dire che si adeguino continuamente ai tassi di mercato o alle tue necessità. Il percorso è definito in anticipo, mentre le condizioni precise dipendono dai termini ufficiali della singola offerta.
Rispetto a un BTP ordinario, cambia soprattutto la struttura delle cedole e può esserci il premio legato alla sottoscrizione e alla detenzione fino alla scadenza. Questo non rende il BTP Valore automaticamente più conveniente: il nome identifica una formula, non una garanzia che sia adatta a ogni risparmiatore.
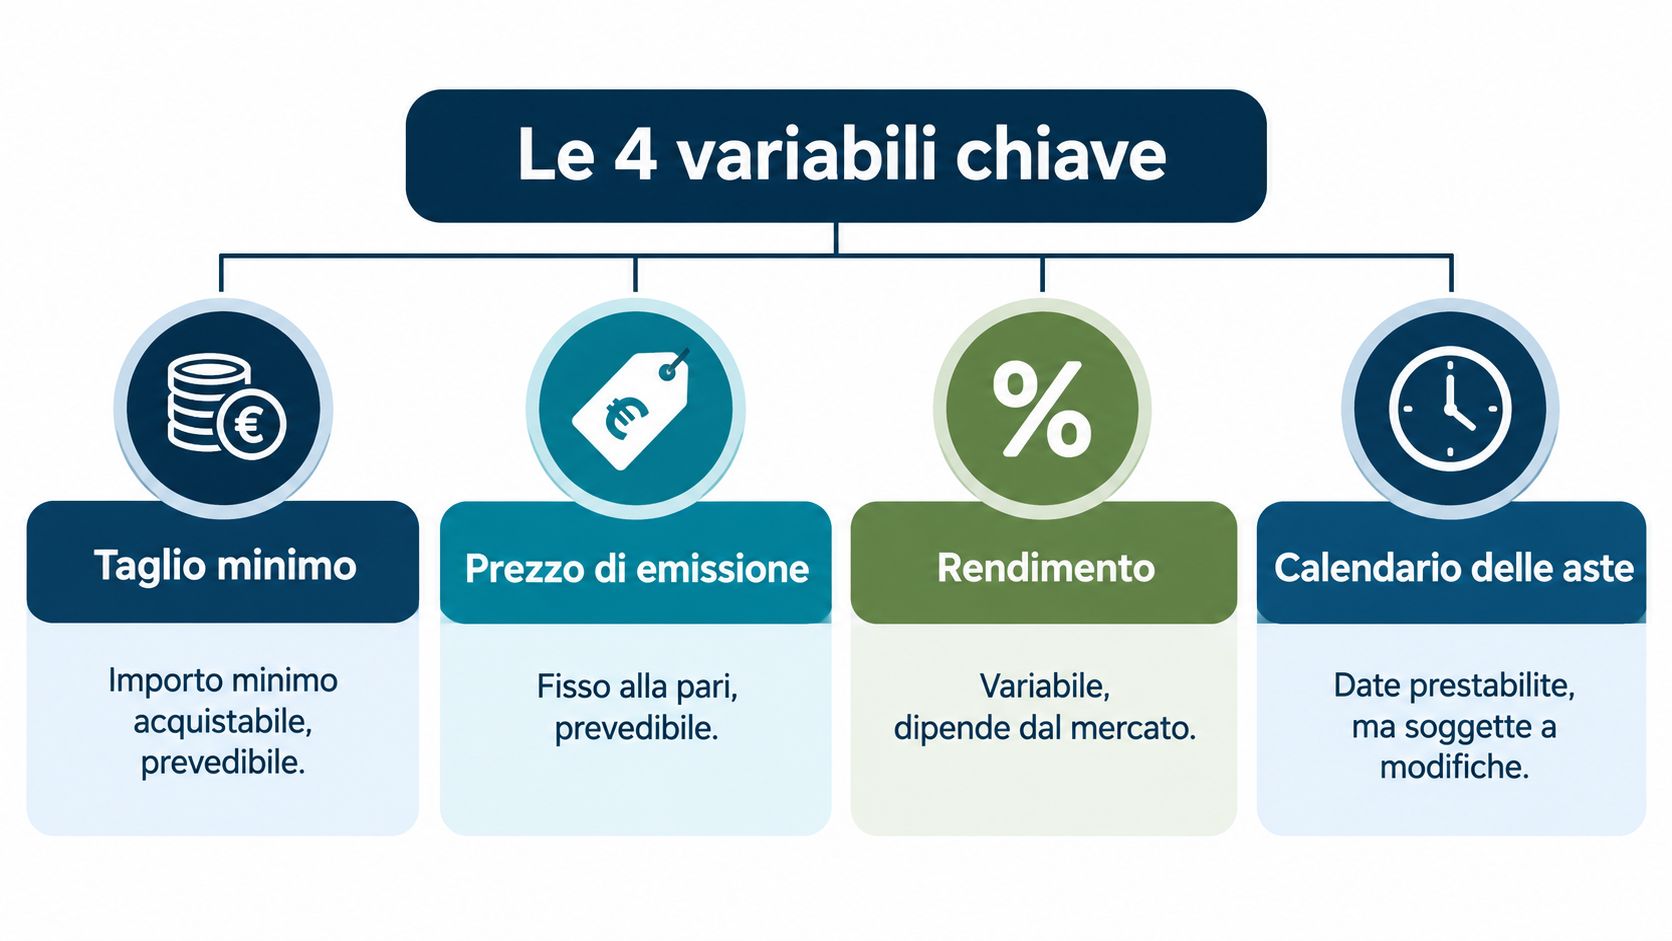
Il diagramma riassume alcune voci da considerare, ma non sostituisce la documentazione ufficiale. Per un’emissione futura, dettagli come la progressione delle cedole e il premio restano da verificare quando vengono pubblicate le condizioni.
Per orientarti, tieni distinti tre livelli: la famiglia del titolo descrive la formula, le condizioni dell’emissione ne definiscono pagamenti e durata, mentre la tua situazione finanziaria determina se quell’impegno è compatibile con i tuoi obiettivi. È questa separazione, non l’etichetta commerciale, che permette un confronto sensato con un BTP ordinario.
Le quattro variabili da leggere in ogni emissione
Quando apri una comunicazione del MEF, separa taglio minimo, prezzo, rendimento e calendario. Sono informazioni diverse: il taglio riguarda quanto puoi acquistare, il prezzo quanto paghi, il rendimento quanto puoi ottenere e il calendario quando puoi partecipare.
Nelle emissioni precedenti, il taglio minimo è stato di 1.000 euro e il collocamento è avvenuto alla pari; i tassi minimi vengono comunicati prima dell’apertura e alla chiusura possono essere confermati o aumentati, non ridotti, secondo le FAQ ufficiali sulle modalità di sottoscrizione del valore BTP. È una base storica utile, non un motivo per ignorare le condizioni della nuova offerta.
Prezzo e tasso rispondono a domande diverse
Alla pari significa che, in sottoscrizione, il prezzo corrisponde al capitale nominale acquistato. Non significa che il rendimento coincida automaticamente con il tasso più alto mostrato nell’annuncio: quel tasso potrebbe riguardare soltanto la fase finale.
Il calendario va trattato con la stessa attenzione. Cerca la finestra ufficiale di collocamento e le eventuali condizioni di chiusura anticipata, senza confonderla con una scadenza periodica sempre uguale.
| Voce | Domanda da farsi |
|---|---|
| Taglio minimo | Qual è l’importo minimo ammesso dalla specifica offerta? |
| Prezzo | Quanto pago rispetto al nominale che acquisto? |
| Rendimento | Quali pagamenti riceverò durante tutto il periodo? |
| Calendario | Quando posso sottoscrivere e quali condizioni valgono per la chiusura? |
Il riferimento ai tassi minimi riguarda le cedole dell’offerta. Non va esteso, per analogia, al prezzo che potresti ottenere in una vendita successiva.
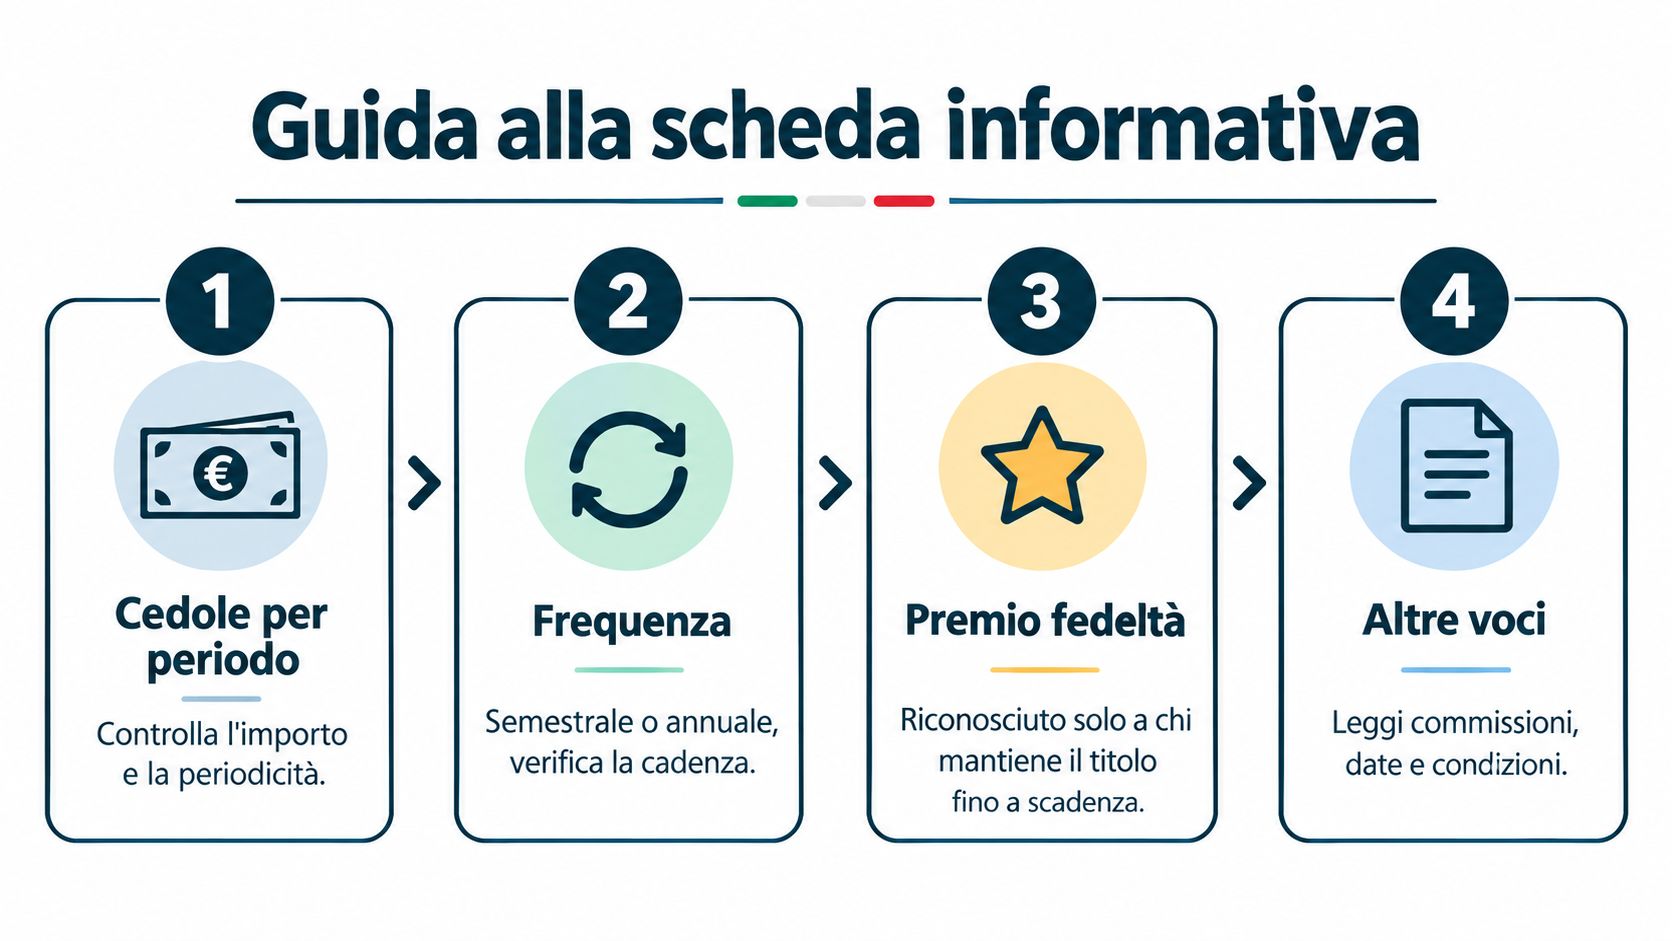
Per la frequenza dei pagamenti, fa fede la scheda dell’emissione: non dedurre la cadenza da una rappresentazione grafica generica. Trascrivere le condizioni in una tabella personale ti aiuta anche a non confrontare il tasso iniziale di un titolo con quello finale di un altro.
Come leggere la scheda informativa del MEF
Apri la scheda accanto al calendario delle tue spese: così puoi verificare se gli incassi del titolo arrivano quando potrebbero servirti. La scheda riporta le condizioni dell’emissione; non stabilisce quale sarà il risultato del tuo investimento, che dipende anche dal prezzo pagato, dalle imposte e dagli eventuali costi.
Puoi trasformare le informazioni in un semplice prospetto. Per ogni pagamento annota la data, il periodo a cui si riferisce e l’importo lordo previsto. Tieni su righe separate le cedole, il rimborso del capitale alla scadenza e l’eventuale premio fedeltà: quest’ultimo è subordinato alle condizioni indicate e non va trattato come un incasso certo.
Ricostruire il calendario dei flussi
La data di godimento segna l’inizio del periodo per cui maturano gli interessi; la scadenza indica quando è previsto il rimborso del capitale. Sono come i due estremi di un calendario: ti aiutano a collocare i flussi nel tempo e a capire se coincidono con i tuoi progetti.
Nel leggere le cedole, separa il tasso annuo dall’importo pagato a ogni scadenza. Controlla inoltre durata e tasso di ciascun periodo, la frequenza dei pagamenti e i requisiti del premio. Infine, distingui la scadenza contrattuale dalla data in cui potresti avere bisogno di vendere il titolo: un’uscita anticipata richiede una valutazione diversa.
Il prospetto personale deve includere anche l’esborso per acquistare il titolo, il trattamento fiscale applicabile e gli eventuali costi indicati dall’intermediario. La scheda ufficiale descrive le condizioni del BTP; il prospetto collega quelle condizioni al tuo caso.
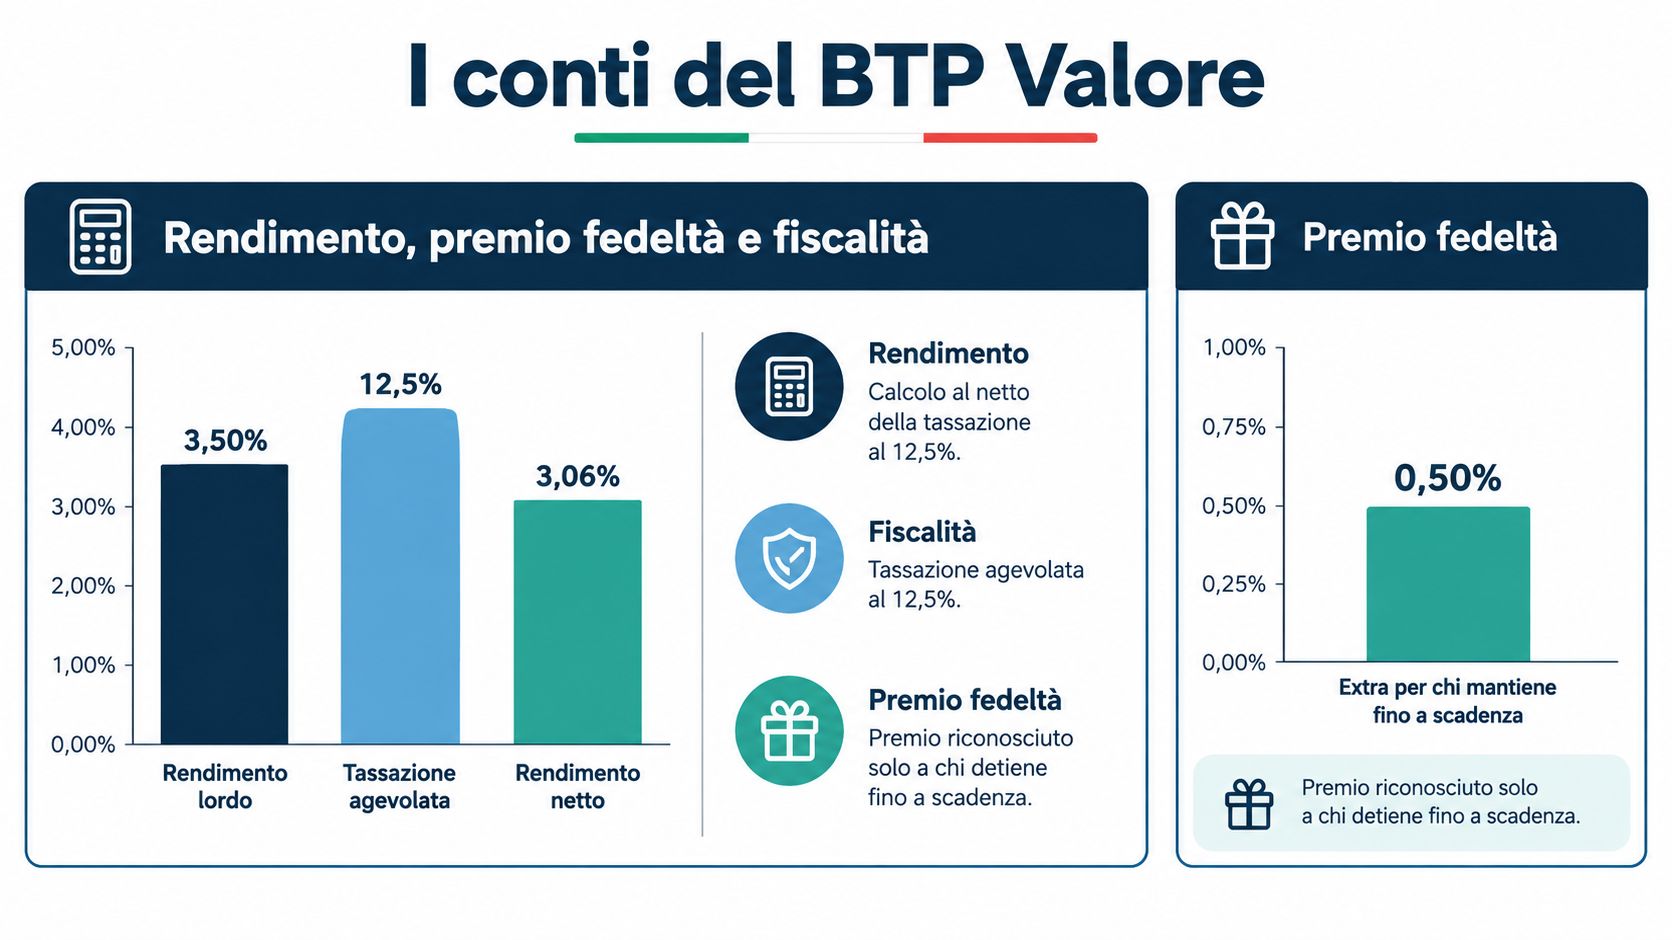
Il grafico è illustrativo, non riporta le condizioni della prossima emissione. Per una valutazione usa i dati del documento ufficiale relativo all’offerta.
Confronta gli importi, le date in cui li ricevi e il costo sostenuto per ottenerli.
Se chiedi all’intermediario una stima del rendimento effettivo lordo e netto, verifica quali ipotesi sono state usate. Senza prezzo, costi e trattamento del premio, due risultati possono sembrare confrontabili pur basandosi su presupposti diversi.
Rendimento, premio fedeltà e fiscalità
Una cedola è un pagamento periodico; il rendimento effettivo considera il risultato dell’investimento rispetto alla somma impiegata. Sono due misure diverse, come la singola rata e il costo complessivo di un acquisto: prezzo, tempi dei pagamenti e premio possono cambiare il quadro.
Nell’emissione speciale descritta dal MEF, il premio fedeltà era pari allo 0,8% del capitale nominale. Su 10.000 euro, l’esempio corrispondeva a 80 euro lordi, riconosciuti a chi acquistava durante il collocamento e conservava il titolo fino alla scadenza, secondo la presentazione ufficiale dell’emissione speciale BTP. È un esempio legato a quella specifica emissione, non un’indicazione del premio previsto per un’offerta futura.
Il premio non è un tasso annuo aggiuntivo
Il bonus è un importo eventuale da collocare nel calcolo alla data in cui sarebbe pagato, se si soddisfano le condizioni. Sommarlo alla cedola come se fosse corrisposto ogni anno gonfierebbe il confronto.
Anche l’attesa conta. Un importo ricevuto più avanti non equivale a una somma disponibile oggi: il calendario dei pagamenti fa parte della valutazione, proprio come il loro ammontare.
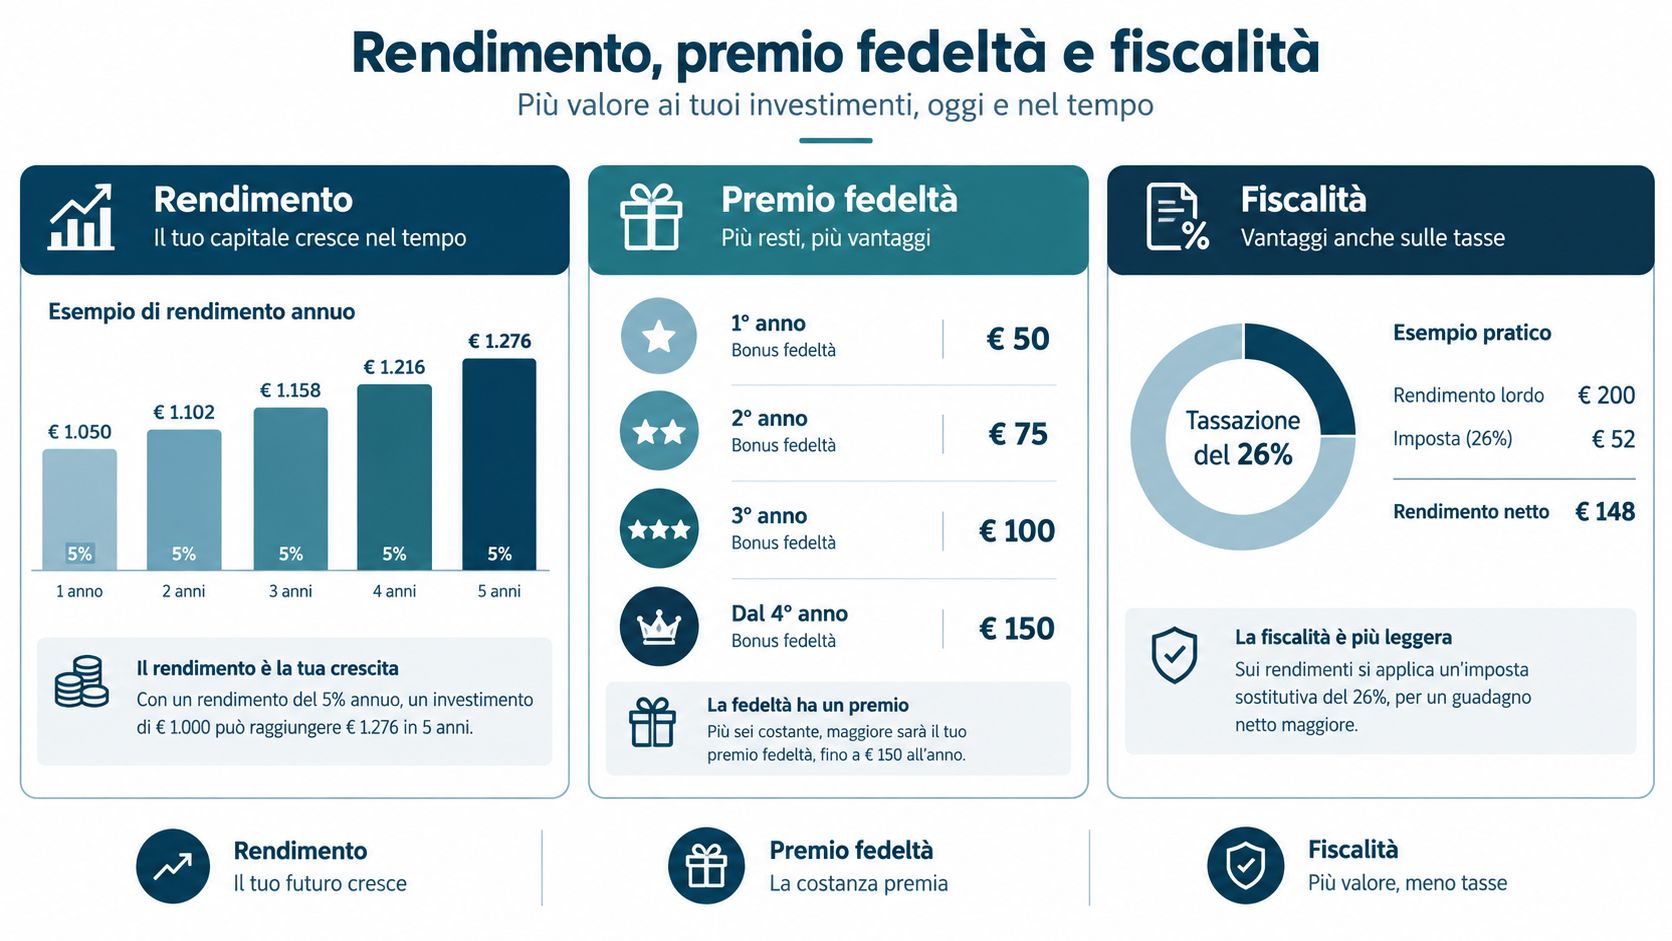
L’infografica aiuta a visualizzare i fattori da considerare, ma non costituisce un preventivo delle condizioni di una nuova offerta.
Per passare dal rendimento lordo a una stima più vicina al risultato personale, considera insieme imposte applicabili ai proventi e costi pertinenti. Il netto, poi, non misura da solo il potere d’acquisto futuro. Sono passaggi diversi, non cifre intercambiabili.
Va considerato anche il profilo delle cedole crescenti: una quota maggiore degli incassi può arrivare nelle fasi successive, secondo le condizioni dell’emissione. Se cerchi entrate da spendere con regolarità, valuta se i tempi sono adatti alle tue esigenze. Se pensi di reinvestire le cedole, considera che le opportunità disponibili al momento potrebbero essere diverse.
BTP Valore contro BTP ordinario di pari durata
Il confronto corretto parte da una scadenza residua analoga, non da due cedole apparentemente simili. Chiedi una valutazione dei titoli alla stessa data e sulla stessa base, distinguendo prezzo, flussi netti e ipotesi di detenzione.
Per chi acquista oggi, un BTP ordinario già quotato è un’alternativa concreta da esaminare. La scelta non si risolve confrontando il nome dei prodotti: bisogna capire quale combinazione di prezzo e pagamenti risponde meglio al proprio obiettivo.
BTP Valore contro BTP ordinario a colpo d’occhio
| Criterio | BTP Valore | BTP ordinario |
|---|---|---|
| Accesso | Offerta dedicata al risparmiatore individuale | Alternativa acquistabile tra i titoli già quotati |
| Cedola | Percorso crescente previsto dall’emissione | Cedola fissa nella struttura ordinaria |
| Premio | Beneficio condizionato da verificare nell’offerta | Non attribuire automaticamente un bonus analogo |
| Fiscalità | Inserire il trattamento applicabile nel calcolo netto | Usare lo stesso criterio di confronto |
| Liquidità | Valutare lo scenario di disinvestimento | Considerare prezzo e condizioni di negoziazione |
| ISEE | Verificare disciplina e capienza disponibile | Non presumere che il beneficio sia esclusivo del BTP Valore |
L’ISEE riguarda il patrimonio familiare
Il MEF indica l’esclusione dei titoli di Stato dal patrimonio rilevante ai fini ISEE entro un limite cumulato di 50.000 euro e, per il BTP Valore, l’applicazione all’ISEE ordinario dal 2026, secondo la FAQ del Tesoro sull’esclusione dal calcolo ISEE. Il limite non va interpretato come una franchigia separata per ogni titolo.
Prima di investire per questo motivo, chiedi al CAF una simulazione coerente con il nucleo familiare e la prestazione interessata. L’effetto dipende dal patrimonio complessivo e dalle soglie applicabili: un’esclusione patrimoniale non si traduce automaticamente in un beneficio economico.
Criterio familiare: valuta insieme rendimento e possibile effetto ISEE, senza sacrificare la disponibilità del denaro necessario alle spese.
Conviene davvero aspettare la prossima emissione?
Aspettare non garantisce condizioni migliori. La scelta ha senso soltanto se puoi spiegare che cosa stai aspettando: una documentazione ufficiale, una scadenza più adatta oppure il tempo necessario per chiarire le tue esigenze.
La sesta emissione, collocata dal 20 al 24 ottobre 2025, ha avuto un importo nominale di 16,57 miliardi di euro e scadenza 28 ottobre 2032, secondo la scheda di Borsa Italiana dedicata alla sesta emissione. È un riferimento storico, non un calendario per le offerte successive né una previsione dei loro tassi.
Un annuncio non è una ricorrenza fissa
Quando incontri un articolo sulla “prossima emissione”, controlla a quale offerta si riferisce. Una notizia relativa a un collocamento passato può restare accessibile e comparire nelle ricerche anche quando non descrive più un’opportunità da sottoscrivere.
Nel frattempo, separa il collocamento di un nuovo titolo dall’acquisto di un BTP Valore già in circolazione sul MOT. Sono decisioni diverse: per il titolo quotato devi valutare le condizioni disponibili al momento dell’ordine.
| Scelta | Verifica decisiva |
|---|---|
| Attendere | Che utilità attribuisci all’attesa e come gestisci il denaro nel frattempo? |
| Comprare un titolo quotato | Il rendimento netto al prezzo disponibile è coerente con il tuo obiettivo? |
| Valutare una nuova offerta | Le condizioni definitive sono preferibili alle alternative confrontabili? |
Il costo-opportunità dell’attesa è il risultato a cui rinunci scegliendo di non impiegare il denaro in un’alternativa. Non serve attribuirgli una cifra arbitraria: puoi chiedere un confronto tra gli strumenti disponibili e la soluzione usata temporaneamente.
L’attesa può quindi essere ragionevole, ma deve avere una motivazione. Se l’unico argomento è “la prossima volta renderà di più”, stai basando la decisione su una previsione che le condizioni ufficiali non hanno ancora confermato.
Checklist operativa prima di mettere l’ordine
Prima della sottoscrizione, raccogli le informazioni in un unico prospetto. L’obiettivo non è diventare un operatore professionale, ma poter spiegare con parole tue perché il titolo è adatto, quali incassi prevedi e che cosa accadrebbe se cambiassi programma.
Le verifiche da completare
-
Documento ufficiale. Leggi la scheda dell’emissione pertinente, non una sintesi riferita a un’offerta precedente.
-
Calendario dei flussi. Annota cedole, frequenza, data di godimento e scadenza.
-
Premio. Controlla requisiti e trattamento nel prospetto di rendimento.
-
Conti netti. Fatti indicare fiscalità, costi e ipotesi utilizzate dall’intermediario.
-
Alternativa confrontabile. Valuta un BTP ordinario di durata residua simile.
-
Bilancio familiare. Verifica disponibilità necessaria, orizzonte e possibile impatto ISEE.
-
Uscita anticipata. Ricorda che la vendita avviene alle condizioni di mercato: il prezzo ottenuto può non consentire di recuperare il capitale investito.
I dati storici non decidono per te
La quarta emissione ha raccolto 11.226,556 milioni di euro attraverso 384.295 contratti, secondo il riepilogo del Tesoro sui risultati del collocamento. La partecipazione degli altri risparmiatori, però, non dimostra che il prodotto sia adeguato alla tua situazione.
Prima di confermare l’ordine, prova a descrivere anche uno scenario sfavorevole, per esempio la necessità di disinvestire prima del previsto. Se non sai come valutarlo, chiedi chiarimenti: le condizioni della prossima emissione vanno verificate nelle comunicazioni ufficiali del MEF, mentre la convenienza va misurata sul tuo caso. Prepara il tuo prospetto di incassi e porta questa checklist alla banca; per il documento ISEE, richiedi una simulazione al CAF di fiducia.
Le informazioni e le analisi contenute in questo articolo su Finanza.news hanno finalità esclusivamente informativa, didattica ed educativa. Esse non costituiscono in alcun modo consulenza finanziaria personalizzata, raccomandazione di investimento né sollecitazione al pubblico risparmio ai sensi della direttiva europea MiFID II e dei regolamenti Consob.
Le decisioni di investimento, risparmio o indebitamento (inclusi BTP, titoli di Stato, fondi pensione, mutui ipotecari e conti deposito) sono assunte in piena autonomia e sotto la responsabilità personale del lettore. Prima di sottoscrivere qualsiasi prodotto finanziario, si raccomanda di verificare la documentazione ufficiale dell'emittente (KID, Prospetto) e di rivolgersi a un consulente finanziario autonomo iscritto all'albo OCF.