Hai una somma ferma sul conto, magari destinata a un progetto tra tre o cinque anni, e stai confrontando un BTP con un’obbligazione societaria in euro. La cedola sembra chiara, il rimborso a scadenza sembra semplice, poi apri l’estratto e trovi il titolo sotto il prezzo pagato. Non è successo nulla all’emittente. È cambiato il prezzo di mercato. Capire le obbligazioni in euro significa soprattutto capire quel passaggio, senza confondere cedola, rendimento e soldi che incasseresti vendendo prima.
Tipi di obbligazioni in euro a confronto
La prima domanda non riguarda la cedola più alta. Riguarda per quanto tempo puoi immobilizzare il capitale e che cosa può muovere il prezzo mentre aspetti.
Principali tipi di obbligazioni in euro per scadenza e rischio
| Tipo | Scadenza tipica | Come paga la cedola | Rischio principale |
|---|---|---|---|
| BOT | Fino a 12 mesi | Cedola zero, rendimento dato dallo sconto | Rischio di tasso ridotto, rischio sovrano |
| BTP | Da 3 a 50 anni | Cedola fissa semestrale | Rischio di tasso e di prezzo sulle scadenze lunghe |
| CCT | 7 anni | Cedola variabile legata all’Euribor a 6 mesi | Rischio di tasso contenuto, rischio sovrano |
| BTP€ | Varia per emissione | Cedola fissa su capitale rivalutato con l’inflazione | Rischio di tasso reale |
| Obbligazioni societarie | Varia per emissione | Cedola fissa o variabile, spesso più alta | Rischio di credito dell’emittente e liquidità ridotta |
| Titoli sovranazionali (BEI, BERS) | Varia per emissione | Cedola fissa o variabile | Rischio di credito basso, liquidità inferiore ai BTP |
Titoli di Stato italiani
I BOT durano al massimo un anno e non pagano cedole periodiche. Li compri sotto il valore nominale e il rendimento nasce dalla differenza tra prezzo pagato e rimborso. Sono adatti a somme che ti serviranno presto, proprio perché la scadenza breve limita le oscillazioni di prezzo.
I BTP pagano una cedola fissa semestrale e possono durare da pochi anni fino a scadenze molto lunghe. Qui la cedola non cambia, ma il prezzo sì. Più la scadenza è lontana, più un rialzo dei tassi può ridurre il valore se devi vendere prima.
I CCT pagano cedole variabili legate a un tasso di mercato a breve termine. Quando i tassi salgono, le cedole future tendono ad adeguarsi, quindi il prezzo di solito oscilla meno rispetto a un titolo a cedola fissa di pari scadenza. I BTP€i rivalutano invece il capitale in base all’inflazione europea, e la cedola fissa si calcola sul capitale rivalutato. Proteggono dal carovita nel tempo, ma non eliminano oscillazioni legate ai tassi reali.
Società e organismi sovranazionali
Le obbligazioni societarie sono prestiti a un’impresa o a una banca. Offrono spesso una cedola più alta perché ti chiedono di sopportare un rischio emittente maggiore e, a volte, una minore facilità di rivendita. I titoli di organismi come BEI e BERS hanno emittenti sovranazionali con rischio di credito generalmente basso, ma possono essere meno liquidi dei BTP più scambiati.
Il debito pubblico resta il riferimento del mercato perché è ampio, scambiato ogni giorno e usato per confrontare tutti gli altri rendimenti in euro. Secondo lo studio della Banca d’Italia sui titoli di Stato detenuti dalle famiglie, tra la fine del 2021 e la fine del 2024 le famiglie italiane hanno acquistato direttamente circa 195 miliardi di euro di titoli di Stato, e alla fine del 2024 ne detenevano oltre 310 miliardi di euro, pari al 5,2% delle loro attività finanziarie. È il segno di un ritorno dopo anni di rendimenti molto bassi.
Regola pratica: la scadenza dice quanto pesa il rischio di tasso. L’emittente dice chi deve rimborsarti. La valuta, da sola, non rende sicuro nessuno dei due.
Come prezzo e rendimento si muovono in direzioni opposte
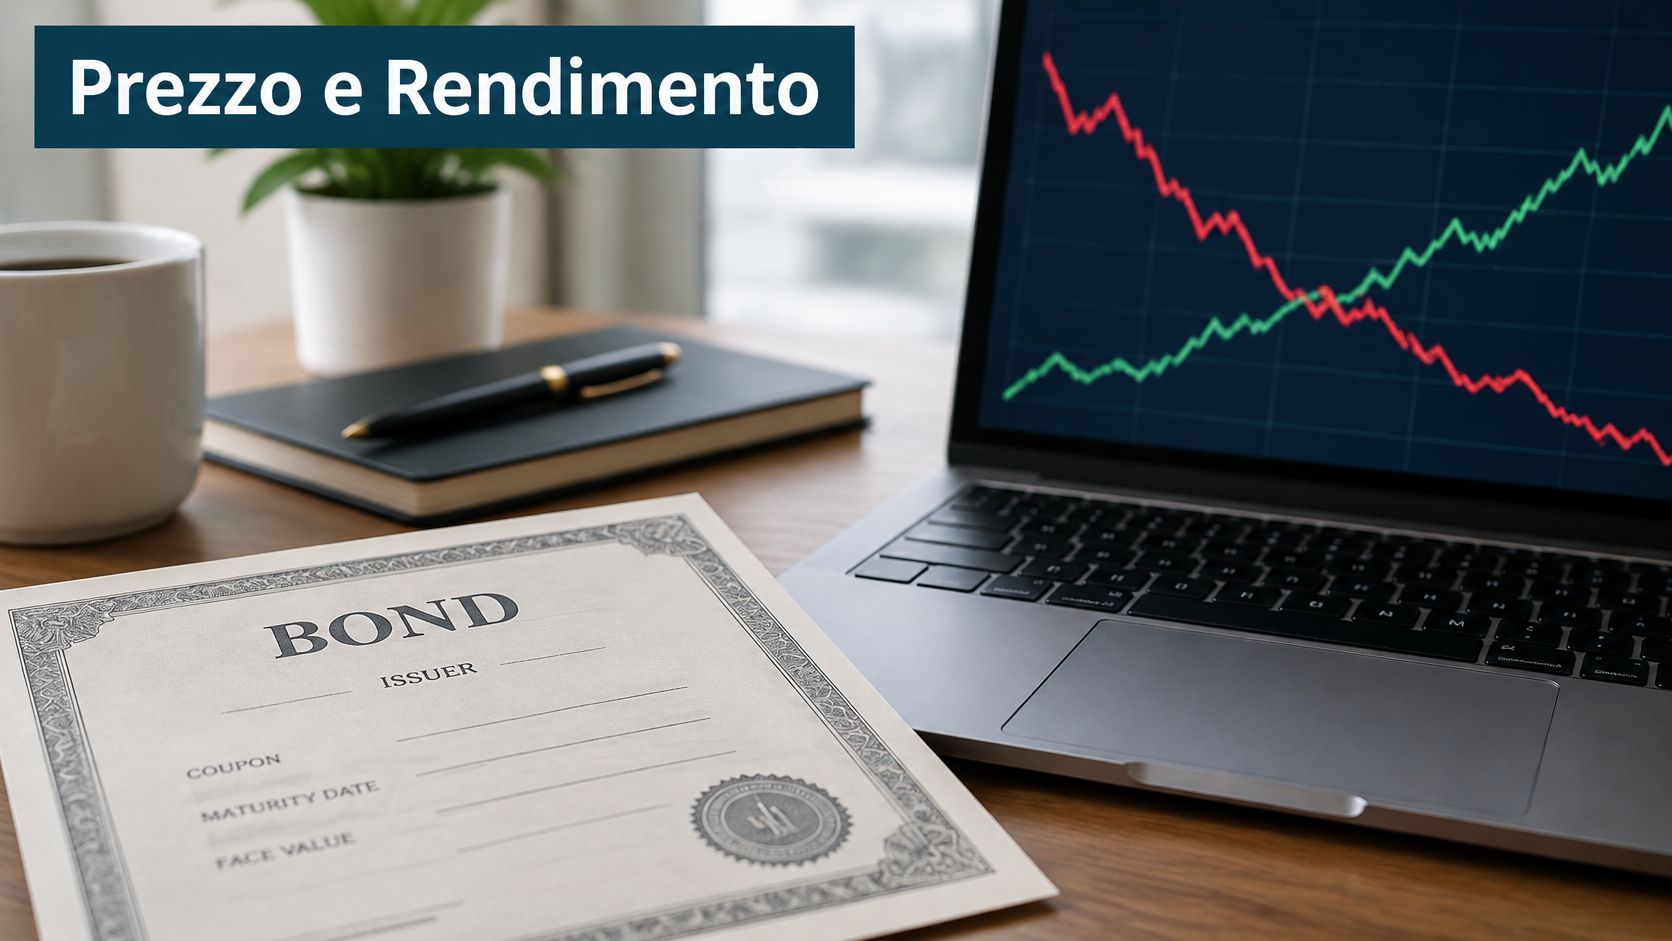
Pensa a un’altalena. Da un lato c’è il prezzo dell’obbligazione già emessa, dall’altro il rendimento che il mercato chiede oggi. Se il rendimento sale, il prezzo scende. Se il rendimento scende, il prezzo sale.
Il motivo è intuitivo. Un titolo vecchio promette cedole già fissate e il rimborso del nominale a scadenza. Se oggi nascono titoli nuovi con cedole più alte, nessuno pagherà lo stesso prezzo per quello vecchio. Il prezzo cala finché anche il vecchio titolo offre, a chi lo compra, un rendimento in linea con il mercato.
Quattro parole da non confondere
-
Cedola nominale: l’interesse scritto nelle condizioni del titolo, calcolato sul valore nominale.
-
Prezzo di acquisto: quanto paghi realmente sul mercato, sopra, sotto o alla pari rispetto a 100.
-
Rendimento a scadenza: il rendimento complessivo se tieni il titolo fino al rimborso e incassi tutte le cedole.
-
Rendimento realizzato: quello che ottieni davvero se vendi prima, al prezzo di quel giorno.
Un esempio aiuta. Compri sotto la pari un BTP con cedola bassa, pagandolo meno di 100. A scadenza, se l’emittente rimborsa regolarmente, incassi 100. Oltre alle cedole hai guadagnato anche la differenza tra prezzo pagato e rimborso, quindi il rendimento a scadenza può superare la sola cedola nominale. Al contrario, se compri sopra la pari, quella differenza lavora contro di te e riduce il rendimento complessivo.
La storia italiana mostra bene l’altalena. Secondo l’analisi della Banca d’Italia sul rendimento del BTP decennale, il rendimento del BTP decennale italiano è sceso da circa il 4,5% nel 2008 a circa lo 0,5% nel 2019, una riduzione di circa 4 punti percentuali. Chi possedeva già titoli a cedola fissa ha visto salire il prezzo. Chi doveva reinvestire cedole o rimborsi ha invece trovato nuove emissioni con rendimenti molto più bassi.
Prezzo e rendimento si muovono in direzioni opposte. Non è un’opinione di mercato, è il meccanismo che rende confrontabili titoli vecchi e nuovi.
Nel mercato italiano il prezzo si muove soprattutto per tre canali. Contano le decisioni e le attese sui tassi BCE, perché orientano tutti i rendimenti in euro. Conta lo spread rispetto ai titoli tedeschi, che misura il premio chiesto per il debito italiano. Contano infine le attese di inflazione, perché un’inflazione più alta erode il valore reale di cedole fisse già stabilite.
Quanto può perdere un’obbligazione se i tassi salgono
La domanda utile non è se il prezzo può scendere. È di quanto può scendere, in euro, sul tuo capitale. Per stimarlo si usa la duration modificata, una misura di sensibilità ai tassi. In parole semplici, ti dice di quanto varia in percentuale il prezzo quando il rendimento di mercato si muove di un punto.
La formula approssimata è ΔP/P ≈ −D×Δy. Se la duration modificata è 7 e il rendimento sale di 1 punto percentuale, il prezzo perde circa il 7%. La guida della Banca d’Italia sulle obbligazioni conferma che un titolo con duration modificata pari a 7 anni perde circa il 7% se il rendimento di mercato aumenta di 1 punto percentuale, prima di considerare convessità e cedole.
Variazione approssimativa del prezzo per duration e rialzo dei tassi
| Duration modificata | Rialzo di 1 punto | Rialzo di 2 punti |
|---|---|---|
| 2 anni | circa -2% | circa -4% |
| 5 anni | circa -5% | circa -10% |
| 7 anni | circa -7% | circa -14% |
| 10 anni | circa -10% | circa -20% |
È una stima lineare, non una promessa. Per movimenti ampi entra in gioco la convessità, che rende la relazione meno rigida, e le cedole incassate nel frattempo compensano in parte la perdita di prezzo. Resta però l’ordine di grandezza. Su 20.000 euro, una perdita di prezzo del 7% vale circa 1.400 euro prima di cedole, costi e imposte.
Vendere dopo 6, 12 o 24 mesi
Immagina di comprare un titolo lungo e di avere bisogno dei soldi dopo sei mesi. Hai incassato poco o nulla in cedole, quindi quasi tutto il risultato dipende dal prezzo di vendita. Se i rendimenti sono saliti, la perdita in conto capitale può superare facilmente le cedole maturate.
Dopo dodici mesi hai ricevuto più cedole, ma il titolo resta lungo e sensibile. Dopo ventiquattro mesi le cedole accumulate aiutano di più, però non cancellano automaticamente un forte rialzo dei tassi avvenuto nel frattempo. In tutti i casi il rendimento realizzato dipende da prezzo di uscita, cedole incassate, costi di negoziazione e differenza tra prezzo di acquisto e prezzo di vendita sul mercato.
Il rischio cresce con la scadenza, soprattutto per i titoli a tasso fisso. Un BOT, che non supera un anno, ha poco tempo davanti a sé e quindi poca sensibilità. Un BTP molto lungo ha cedole lontane per molti anni, e ogni variazione dei tassi pesa su tutti quei flussi futuri.
Ridurre il rischio senza rinunciare alle obbligazioni
-
Scala di scadenze: dividi il capitale tra scadenze brevi, medie e più lunghe, invece di concentrarlo su un’unica duration.
-
Somma protetta: tieni fuori dai titoli lunghi il denaro che potrebbe servirti per spese prevedibili o imprevisti.
-
Controllo prima dell’acquisto: moltiplica duration e possibile rialzo dei tassi, poi chiediti se accetteresti quella perdita temporanea.
Se tieni il titolo fino a scadenza e l’emittente paga, le oscillazioni intermedie non si trasformano in una perdita realizzata. Non spariscono però altri problemi. Devi reinvestire le cedole a tassi che non conosci oggi, sopportare anni con capitale immobilizzato e accettare che un’emergenza ti costringa a vendere proprio nel momento sbagliato.
Rischio dell’emittente, spread e obbligazioni societarie
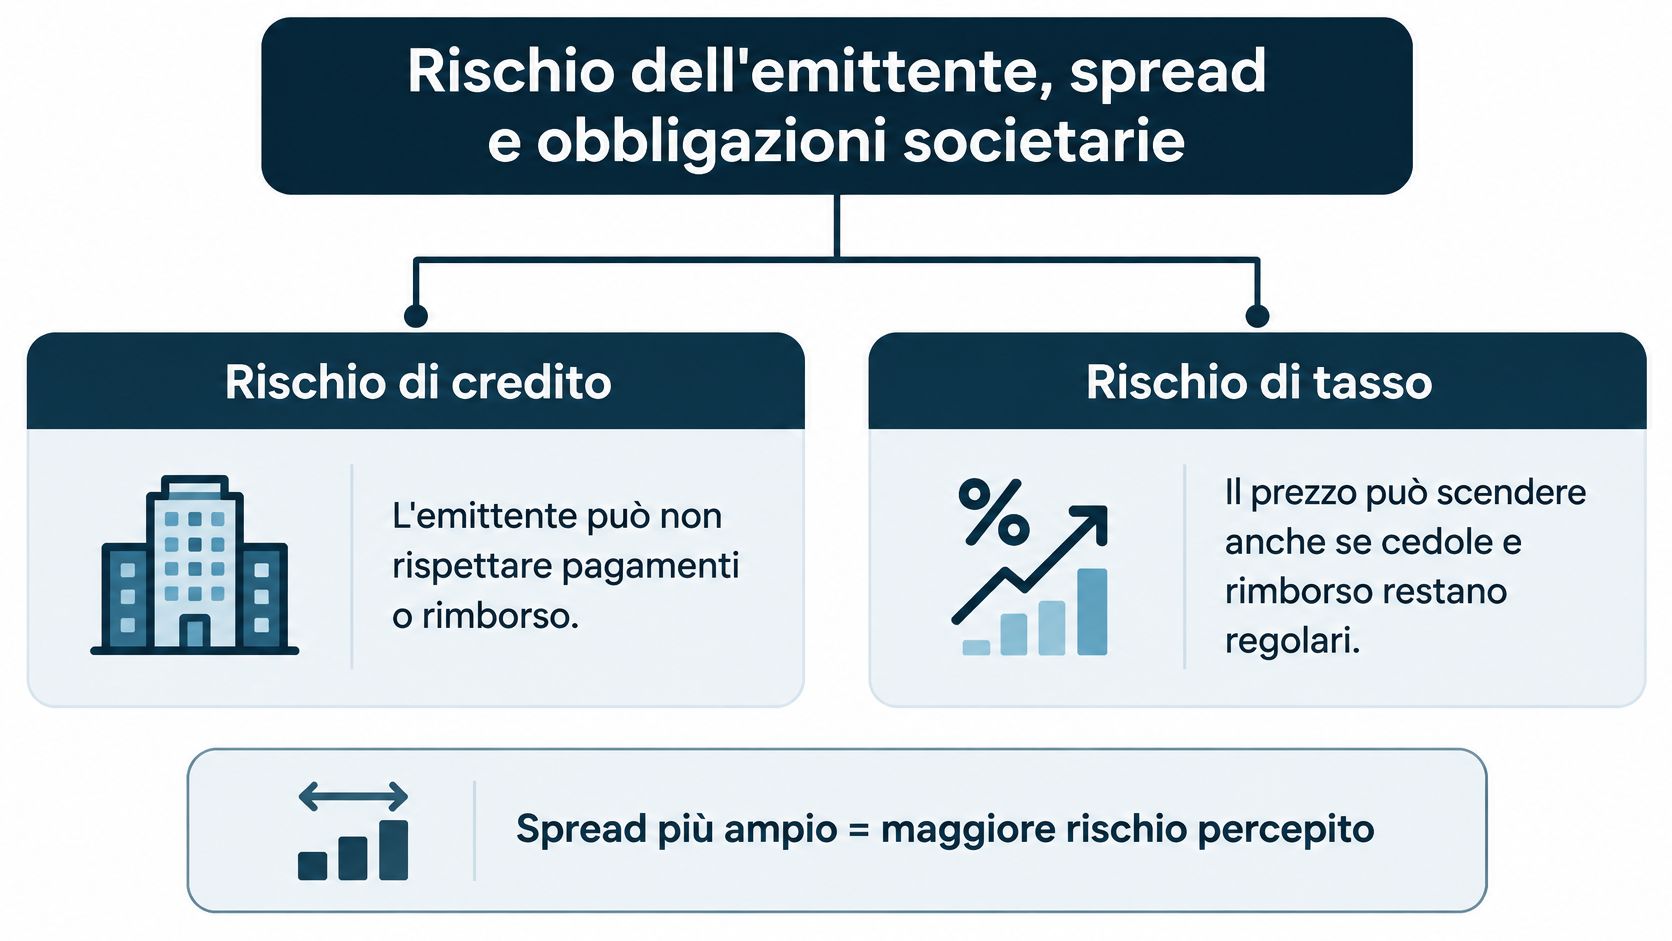
Un BTP e un’obbligazione di una società italiana possono essere entrambi in euro e sembrare simili. Il mercato li tratta in modo diverso, perché valuta due domande separate. La prima riguarda i tassi: quanto vale oggi quel flusso di pagamenti futuri. La seconda riguarda l’emittente: quanto è probabile che quei pagamenti arrivino davvero.
Leggere lo spread senza scambiarlo per il rendimento
Lo spread BTP-Bund è la differenza tra il rendimento italiano e quello tedesco a scadenza comparabile. Mostra il premio che il mercato chiede per detenere debito italiano rispetto al riferimento tedesco, nella stessa valuta. Il Bollettino economico della Banca d’Italia ha indicato uno spread decennale italiano-tedesco intorno a 64 punti base, il livello più basso dal gennaio 2010.
Un punto base è un centesimo di punto percentuale. Quando lo spread si restringe, il rendimento italiano scende rispetto a quello tedesco e il prezzo dei BTP tende a salire. Quando si allarga, i prezzi scendono, con un effetto più marcato sui titoli lunghi, che hanno molti flussi futuri da scontare.
Lo spread non coincide con il rendimento che incassi. Il tuo risultato dipende da prezzo di acquisto, cedole, duration, momento di vendita e imposte. Un confronto corretto richiede scadenze simili e il calcolo sul rendimento netto dopo la fiscalità italiana applicabile ai diversi strumenti. Confrontare un BTP lungo con un Bund a breve, o fermarsi alla cedola nominale, porta a conclusioni sbagliate.
Quando l’emittente è un’impresa
Nelle obbligazioni societarie lo spread rispetto ai tassi privi di rischio riassume la fiducia del mercato nell’impresa. Il Rapporto sulla stabilità finanziaria della Banca d’Italia segnala che gli spread delle obbligazioni emesse dalle imprese non finanziarie italiane rispetto ai tassi privi di rischio sono aumentati sia per i titoli investment grade sia per quelli con basso merito di credito. Quando lo spread sale, il prezzo scende anche se l’impresa continua a pagare regolarmente. Ecco il rischio di prezzo prima della scadenza di cui si parla poco.
Pensa a due prestiti concessi allo stesso gruppo industriale, uno senior e uno subordinato. Se l’impresa entra in crisi, il credito senior viene rimborsato prima. Il titolo subordinato paga spesso una cedola più alta proprio perché accetta di stare dietro la fila.
Una cedola alta non è un regalo. Di solito compensa più rischio di credito, più duration, meno liquidità, oppure una combinazione delle tre cose.
Prima di comprare, controlla quattro punti in ordine. Chi emette e con quale solidità. Se il titolo è subordinato. Se esiste un rimborso anticipato a favore dell’emittente, che può chiudere il prestito quando i tassi scendono e tu vorresti conservare la cedola alta. Quanto è scambiato il titolo, perché un bond solvibile ma illiquido può costarti caro all’uscita, quando la differenza tra prezzo di acquisto e prezzo di vendita si allarga.
Un ultimo equivoco riguarda la diversificazione. Tre obbligazioni di società italiane diverse, o un mix di BTP e corporate italiane, non ti proteggono allo stesso modo di scadenze diverse o emittenti di paesi diversi. In una fase di tensione sul rischio Italia, spread sovrani e spread societari possono allargarsi insieme.
Rischio di cambio per chi non investe in euro
Per chi vive, guadagna e spende in euro, un’obbligazione denominata in euro non aggiunge rischio di cambio. L’equivoco nasce quando la tua valuta di riferimento è un’altra. Cedole e rimborso arrivano in euro, ma il risultato finale lo misuri convertendoli in dollari, franchi svizzeri o sterline.
Un esempio con numeri semplici
Un investitore con dollari compra titoli per 10.000 euro. Il prezzo in euro resta invariato, ma l’euro perde il 5% contro il dollaro. Convertendo di nuovo la somma, il valore in dollari scende di circa il 5%, anche se l’obbligazione in euro non ha perso nulla. Le cedole incassate potrebbero compensare solo una parte di quel calo.
Se invece l’euro si rafforza, il cambio amplifica il risultato. Il problema è che non puoi sapere in anticipo da che parte andrà. Inoltre i due rischi si sommano. Un rialzo dei tassi europei può far scendere il prezzo del titolo, mentre un euro più debole riduce ancora il valore convertito. In quel caso non hai sbagliato solo obbligazione, hai aggiunto un secondo motore di oscillazione.
Tre modi per gestire l’esposizione
-
Accettare il cambio: ha senso solo se una parte delle tue spese future è in euro o se cerchi consapevolmente diversificazione valutaria.
-
Coprire il cambio: strumenti a termine e fondi con copertura valutaria riducono l’effetto delle oscillazioni, ma hanno un costo legato soprattutto al differenziale dei tassi tra le due aree.
-
Restare nella tua valuta: scegli obbligazioni denominate nella valuta in cui spenderai, rinunciando a quel particolare mercato estero.
La copertura non è gratuita e non elimina ogni rischio. Può lasciare scostamenti rispetto all’obiettivo, richiede rinnovi nel tempo e riduce il rendimento atteso quando il differenziale dei tassi gioca contro di te. Va quindi confrontata con il rendimento dell’obbligazione, non aggiunta per abitudine.
Il controllo pratico è breve. Calcola quale quota del patrimonio risulterebbe in valuta diversa dalla tua, immagina un movimento sfavorevole del cambio e chiediti se cedole e rendimento a scadenza bastano a compensarlo. Se la risposta dipende dalla speranza che il cambio ti aiuti, non stai più comprando solo un’obbligazione. Stai facendo anche una scommessa valutaria.
Come scegliere emittenti e scadenze senza falsa diversificazione
Un estratto conto con dieci obbligazioni italiane sembra ordinato. Dieci codici ISIN diversi creano l’impressione di scelta, eppure l’esposizione resta spesso concentrata sullo stesso Stato, sulle stesse banche, sulle stesse utility e sullo stesso ciclo economico. Quando l’economia italiana rallenta, emittenti che parevano distanti possono entrare in difficoltà insieme. La diversificazione vera non si conta in righe. Si misura in cause diverse di perdita.
La Relazione annuale della Banca d’Italia rileva che nel 2025 è proseguita la ricomposizione delle attività delle famiglie verso il risparmio gestito e i titoli pubblici italiani, e segnala una crescita delle emissioni obbligazionarie delle società non finanziarie italiane dopo la contrazione iniziata nel 2022. Più emissioni in circolazione danno più alternative tra cui scegliere. Non garantiscono, da sole, portafogli meno correlati.
Controlla ogni titolo con sei domande pratiche. Le imprese dello stesso paese o settore possono soffrire nello stesso momento, quindi confronta la correlazione tra emittenti prima di aggiungere un nome simile a quelli che hai già. Leggi la subordinazione, perché stabilisce l’ordine di rimborso se l’emittente non riesce a pagare tutti. Verifica le clausole di rimborso anticipato, che permettono all’emittente di chiudere il prestito prima alle condizioni previste. Fai attenzione al taglio minimo, perché un taglio alto concentra troppo capitale su una sola emissione. Controlla la liquidità, con scambi e differenza tra prezzi di acquisto e vendita, soprattutto fuori dai BTP principali. Confronta infine i titoli dopo imposte, commissioni e costi di custodia, non sulla cedola lorda.
Il comportamento completa il quadro. Vendere in una giornata di spread in allargamento, oppure comprare solo perché parenti e colleghi parlano di una nuova emissione, trasforma una scelta tecnica in una reazione emotiva. Approfondire il rapporto tra denaro e comportamento aiuta a vedere quel passaggio con lucidità.
Tre soluzioni per investire in obbligazioni in euro
| Soluzione | Chi la sceglie | Rischio residuo |
|---|---|---|
| Singolo BTP | Chi vuole una scadenza precisa e tiene il titolo fino a scadenza | Rischio di prezzo se vende prima, rischio sovrano concentrato |
| Scala di scadenze di titoli di Stato | Chi ha bisogno di liquidità a date diverse | Rischio sovrano e di tasso ridotto sulle scadenze brevi, esposizione al ciclo italiano |
| Fondo obbligazionario | Chi non vuole gestire le singole emissioni | Rischio di gestione, costi e valore variabile senza scadenza fissa |
Un singolo BTP offre semplicità e una data di rimborso precisa. Concentra però tutto su uno Stato e su una scadenza, quindi una vendita anticipata espone al prezzo di mercato. Una scala distribuisce i rimborsi nel tempo e riduce la probabilità di vendere un titolo lungo in perdita, pur restando legata all’Italia se contiene solo titoli domestici. Un fondo obbligazionario ripartisce il capitale tra molti emittenti e scadenze, ma non restituisce 100 a una data fissata e applica costi di gestione ogni anno.
Per decidere, chiediti che cosa farebbe perdere soldi a tutto il portafoglio nello stesso momento. Paese, settore, duration, qualità creditizia e valuta pesano più del numero di titoli posseduti.
Confermare scadenza e orizzonte prima di acquistare
Prima di inserire l’ordine, trasforma le idee in cinque controlli scritti. Ti bastano la scheda del titolo, il prezzo, la duration e la data in cui prevedi di usare il denaro.
-
Fissa la data di utilizzo. Confrontala con la scadenza dell’obbligazione. Se ti servono i soldi tra due anni, un titolo che scade tra dieci richiede una vendita anticipata e quindi accetta il prezzo di mercato di quel momento.
-
Decidi la valuta. Stabilisci quale quota del patrimonio resta in euro e quale, eventualmente, in altra valuta. Se spenderai in euro, aggiungere rischio di cambio deve avere una ragione precisa.
-
Confronta duration e rendimento netto. Non fermarti alla cedola nominale. Calcola la perdita approssimativa con un rialzo di uno e due punti, poi confronta i titoli dopo imposte e costi.
-
Controlla emittente e clausole. Verifica merito di credito, subordinazione, rimborso anticipato, taglio minimo e liquidità. Nelle obbligazioni societarie leggi le condizioni definitive, non solo la pagina riassuntiva della banca.
-
Monitora e rivedi. Segui spread, rendimenti e calendario delle riunioni BCE, e rivedi il portafoglio almeno una volta l’anno o quando cambia la data in cui ti servirà il capitale.
Per il monitoraggio puoi usare anche i nostri strumenti informativi. Tra i servizi di Finanza.news ci sono Guida al Risparmio, Osservatorio Banche e Monitor Tassi BCE. Questa guida ha scopo informativo e non sostituisce una consulenza personalizzata, perché tolleranza al rischio, reddito e obiettivi cambiano da famiglia a famiglia.
L’azione finale è semplice e verificabile. Scrivi accanto a ogni titolo due date, la sua scadenza e il giorno in cui prevedi di usare quei soldi. Se la seconda arriva molto prima della prima, riduci la duration o sposta quella somma su scadenze più brevi prima di comprare.
Le informazioni e le analisi contenute in questo articolo su Finanza.news hanno finalità esclusivamente informativa, didattica ed educativa. Esse non costituiscono in alcun modo consulenza finanziaria personalizzata, raccomandazione di investimento né sollecitazione al pubblico risparmio ai sensi della direttiva europea MiFID II e dei regolamenti Consob.
Le decisioni di investimento, risparmio o indebitamento (inclusi BTP, titoli di Stato, fondi pensione, mutui ipotecari e conti deposito) sono assunte in piena autonomia e sotto la responsabilità personale del lettore. Prima di sottoscrivere qualsiasi prodotto finanziario, si raccomanda di verificare la documentazione ufficiale dell'emittente (KID, Prospetto) e di rivolgersi a un consulente finanziario autonomo iscritto all'albo OCF.