Versare il massimo nel fondo pensione per pagare meno tasse non è sempre il consiglio giusto. Se per ottenere la deduzione lasci il conto corrente senza un margine per gli imprevisti, potresti migliorare la dichiarazione dei redditi e peggiorare la tua sicurezza finanziaria.
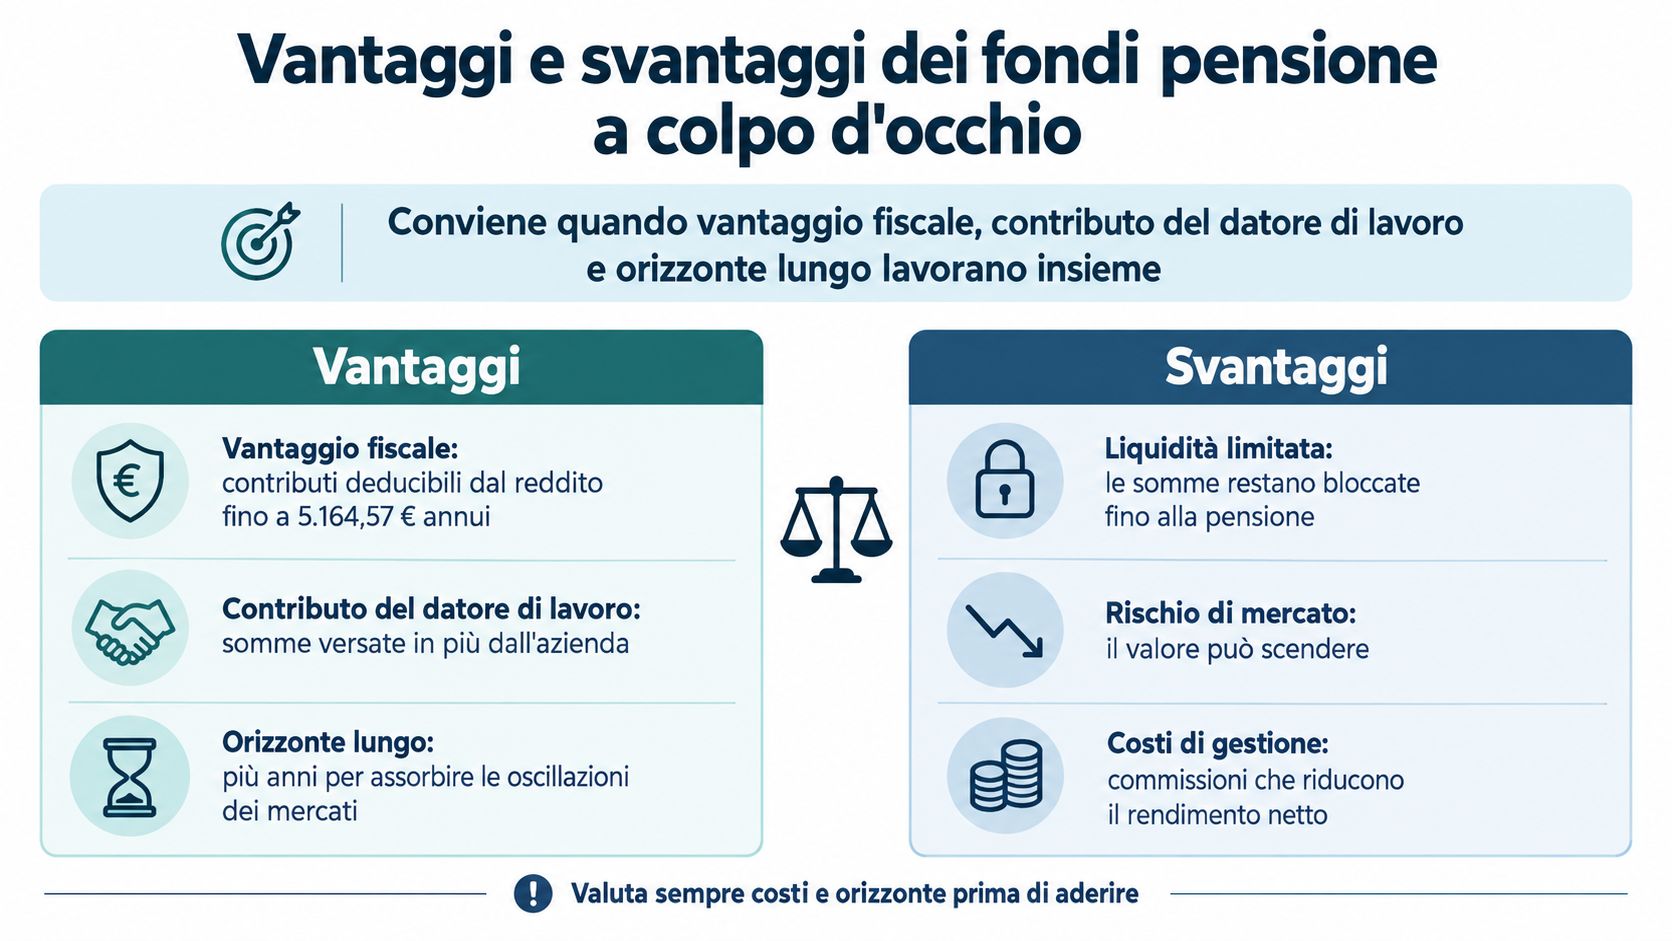
Un fondo pensione può essere utile quando il beneficio fiscale, l’eventuale contributo del datore di lavoro e il tempo disponibile lavorano insieme. Per valutare i fondi pensione, vantaggi e svantaggi vanno quindi letti attraverso una domanda concreta: quei soldi possono davvero restare destinati alla pensione?
Vantaggi e svantaggi dei fondi pensione a colpo d’occhio
Vantaggi e svantaggi dei fondi pensione per criterio
| Criterio | Vantaggio | Svantaggio |
|---|---|---|
| Fiscalità | I contributi possono ridurre il reddito imponibile | La prestazione pensionistica resta soggetta a tassazione |
| Rendimento | I comparti azionari offrono un potenziale di crescita nel lungo periodo | Il valore può scendere; le garanzie esistono solo nelle linee che le prevedono |
| Costi | Scheda costi e indicatore sintetico aiutano a confrontare le alternative | Le commissioni riducono quanto resta investito |
| Contributo del datore | Il contratto collettivo può prevedere versamenti aggiuntivi dell’azienda | Non spetta automaticamente a ogni dipendente; l’autonomo non ha un datore che contribuisce |
| Liquidità | Sono previste anticipazioni per esigenze specifiche, come salute e prima casa | Il capitale non è liberamente prelevabile |
| TFR | Il TFR maturando può alimentare la pensione complementare | Il TFR conferito non genera una deduzione dal reddito |
Il verdetto è favorevole quando puoi immobilizzare il risparmio senza compromettere le spese essenziali e accedere a condizioni convenienti. Serve più prudenza se il reddito è instabile o il beneficio fiscale è modesto. L’adesione non dovrebbe diventare prioritaria rispetto alle emergenze o ai debiti costosi.
Come leggere il confronto
La fiscalità conta perché modifica il costo effettivo del versamento, ma non elimina ogni imposta futura. Il rendimento conta perché i contributi vengono investiti: non stai semplicemente parcheggiando denaro.
I costi meritano attenzione perché li sostieni anche quando i risultati del comparto deludono. Il contributo aziendale, invece, aggiunge risorse che non provengono dal tuo stipendio netto, purché tu rispetti le condizioni previste dall’accordo applicabile.
Il punto decisivo: il beneficio fiscale non rende disponibile un capitale che hai vincolato alla previdenza.
Liquidità e TFR completano la scelta. La prima misura quanto puoi impegnare senza fragilità; il secondo richiede di confrontare destinazioni con regole diverse, non soltanto risultati passati.
Prima di firmare servono quindi risposte su imponibile fiscale, contributo aziendale, destinazione del TFR, commissioni, composizione del comparto e condizioni di uscita. La convenienza nasce dall’insieme di questi elementi, non dalla sola possibilità di dedurre.
Quanto vale davvero lo sconto fiscale
Il fondo pensione assomiglia a un cassetto dello stipendio sul quale una parte delle tasse viene regolata più avanti. Il vantaggio può essere concreto, ma non equivale a ricevere indietro tutto ciò che versi.
Secondo il documento dell’Agenzia delle Entrate sulla previdenza complementare, i contributi del lavoratore e del datore sono deducibili complessivamente fino a 5.164,57 euro annui, escludendo il TFR conferito; sulla prestazione pensionistica è prevista una ritenuta del 15%, riducibile di 0,30 punti percentuali per ogni anno successivo al quindicesimo, fino al 9% dopo almeno 35 anni di partecipazione.
Deduzione e rimborso non sono la stessa cosa
La deduzione riduce il reddito sul quale si calcola l’imposta. Non sottrae direttamente dal conto delle tasse l’intero versamento.
L’elemento da capire è l’aliquota marginale IRPEF, cioè quella applicata alla fascia di reddito interessata dalla deduzione. Se questa fascia è tassata maggiormente, eliminare reddito imponibile produce un beneficio più elevato; se non hai IRPEF da pagare, la deduzione non genera lo stesso vantaggio immediato.
-
Reddito imponibile, non solo stipendio lordo. La retribuzione indicata nel contratto non basta per ricostruire il risparmio fiscale personale.
-
Possibile attraversamento degli scaglioni. Una deduzione può interessare fasce tassate diversamente: applicare automaticamente l’aliquota più alta a tutto il versamento può sovrastimare il beneficio.
-
Contributo aziendale incluso. Per capire quanto spazio resta per i tuoi versamenti devi considerare anche quanto versa il datore.
Prendiamo Marco, un dipendente che vuole aumentare la previdenza integrativa. Il calcolo corretto consiste nel confrontare l’imposta dovuta senza il versamento con quella dovuta dopo la deduzione, usando la sua situazione fiscale effettiva.
La differenza rappresenta il beneficio immediato. Non rappresenta né il rendimento del fondo né il guadagno complessivo dell’operazione.
Perché la tassazione finale cambia il giudizio
Quando arriva la prestazione pensionistica, entra in gioco il relativo trattamento fiscale. Per questo è più corretto parlare di spostamento della tassazione nel tempo, potenzialmente a condizioni favorevoli, anziché di esenzione definitiva.
Non confrontare soltanto quanto risparmi oggi. Confronta ciò che versi, le risorse aggiunte dall’azienda, i costi sostenuti e ciò che potrai utilizzare in futuro.
Anche il comportamento successivo conta. Se Marco spende il beneficio fiscale, avrà più disponibilità corrente; se lo risparmia, potrà rafforzare il patrimonio complessivo, ma questo risultato richiede una decisione aggiuntiva.
Per valutare il versamento chiedi una simulazione fiscale coerente con la dichiarazione e affiancala alla documentazione del comparto. Un prospetto che mostra soltanto la deduzione lascia fuori una parte importante della scelta.
TFR nel fondo pensione o in azienda
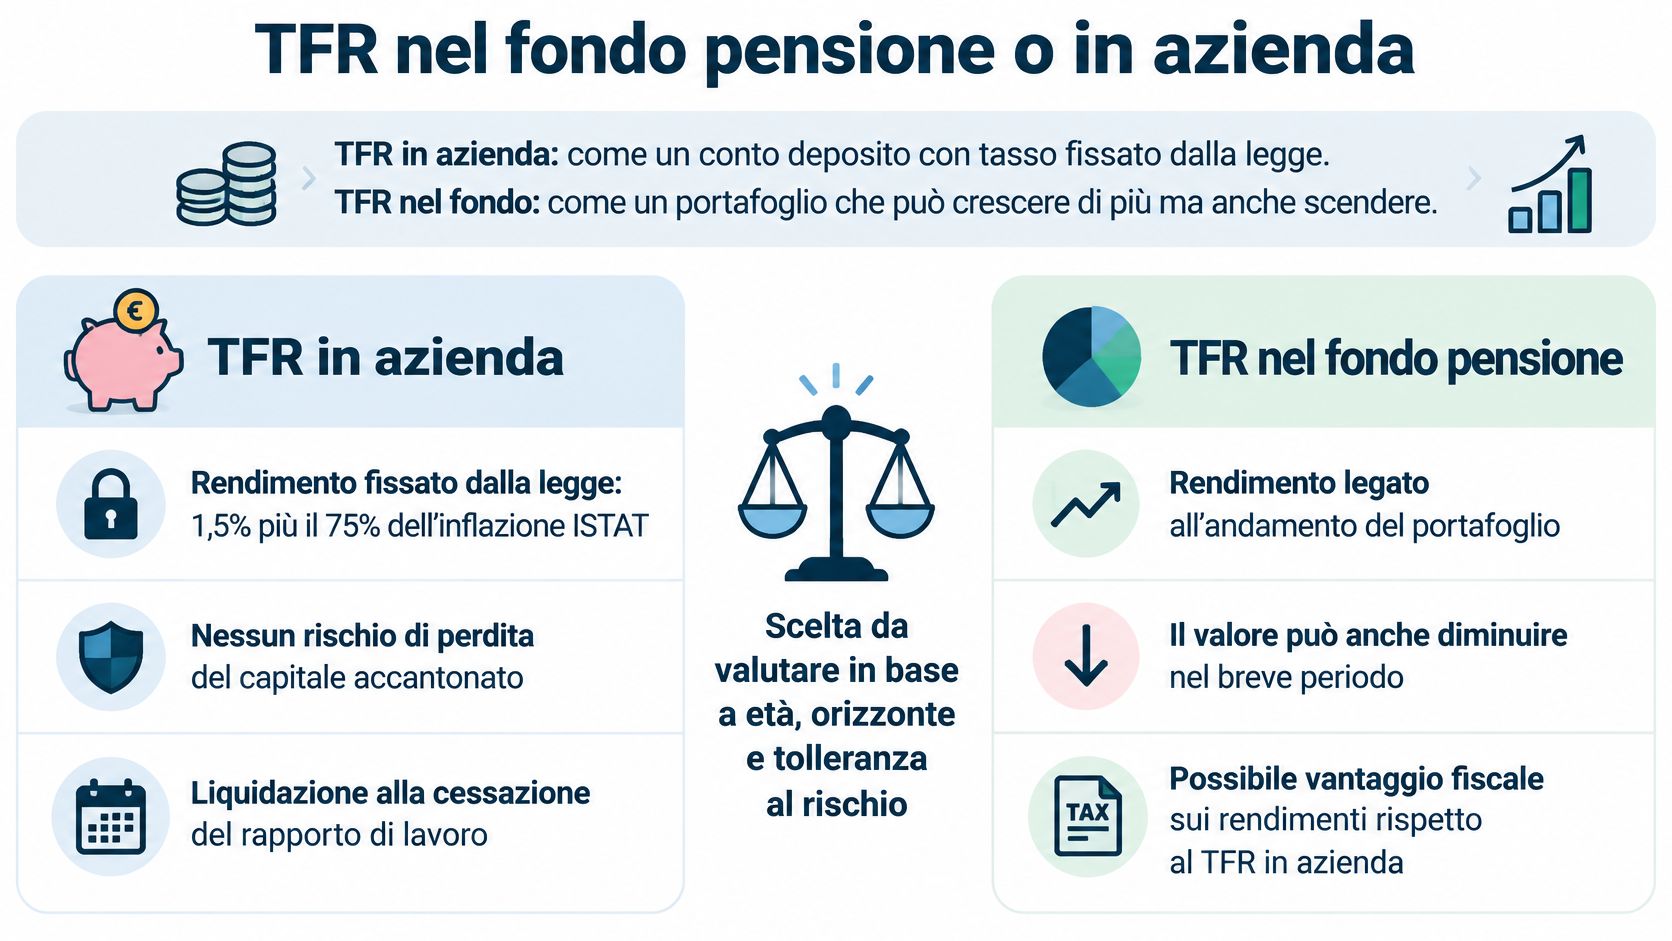
Il TFR mantenuto nel regime ordinario segue un meccanismo di rivalutazione stabilito dalla legge. Nel fondo pensione, invece, entra in un portafoglio finanziario: il risultato dipende dagli investimenti del comparto.
L’analogia con un deposito e un portafoglio aiuta a distinguere i meccanismi, ma non rende questi strumenti equivalenti. Cambiano finalità, disponibilità del capitale e condizioni di utilizzo.
Due destinazioni con logiche diverse
| Aspetto | TFR nel regime ordinario | TFR nel fondo pensione |
|---|---|---|
| Formazione del risultato | Rivalutazione secondo il meccanismo legale | Andamento degli investimenti del comparto |
| Oscillazioni finanziarie | Non dipende dalla quotazione di un portafoglio scelto dal lavoratore | La posizione risente dei mercati |
| Cessazione del rapporto | È normalmente il momento della liquidazione | Non coincide automaticamente con la disponibilità integrale della posizione |
| Spese di investimento | Non scegli un prodotto finanziario con commissioni di gestione | Devi esaminare le spese della forma pensionistica |
| Obiettivo | Accantonamento collegato al rapporto di lavoro | Costruzione della pensione complementare |
Per un dipendente, l’eventuale contributo aggiuntivo dell’azienda può modificare sensibilmente il confronto. Occorre però leggere il contratto collettivo e le condizioni di adesione: il semplice conferimento del TFR non va scambiato per una garanzia di contribuzione datoriale.
Chiedi all’ufficio del personale un prospetto che distingua TFR, quota a tuo carico e quota aziendale. Sono flussi diversi e devono essere riconoscibili anche nella documentazione che usi per decidere.
La scelta non si esaurisce nel rendimento
Chi conta sul TFR per affrontare un periodo senza stipendio deve considerare con particolare attenzione il momento in cui potrà utilizzare il capitale. Un risultato finanziario potenzialmente migliore non compensa automaticamente una disponibilità incompatibile con i propri bisogni.
Anche la procedura di destinazione merita una verifica. Controlla la documentazione ricevuta all’assunzione, la scelta già registrata e le regole applicabili alla tua situazione, senza presumere che l’assenza di istruzioni lasci necessariamente tutto invariato.
Prima di decidere, rispondi a queste domande:
-
Contributo aziendale. Quali versamenti devo effettuare e quale forma pensionistica devo scegliere per averne diritto?
-
Fine del rapporto. Sto contando su questo denaro per sostenere spese durante un eventuale cambio di lavoro?
-
Capacità di sopportare perdite. Come reagirei se il capitale investito diminuisse mentre si avvicina il momento di utilizzarlo?
Non esiste una destinazione migliore per tutti. Esiste una destinazione coerente, o incoerente, con il ruolo che assegni al TFR nel tuo bilancio familiare.
Costi, Scheda costi e indicatore sintetico
Le commissioni sono come piccole perdite da un secchio: non conta soltanto quanto esce, ma anche per quanto tempo continua a uscire. Il denaro trattenuto per le spese, inoltre, non resta investito per produrre eventuali rendimenti futuri.
La Scheda costi è il documento da aprire prima dell’adesione, non dopo. Permette di identificare le voci di spesa e confrontarle senza affidarsi soltanto alla presentazione commerciale.
Leggere il costo del proprio comparto
Le spese possono comprendere oneri di adesione o amministrazione, commissioni sul patrimonio e costi associati a operazioni specifiche. Per trasferimenti, anticipazioni o cambi di comparto, controlla se è previsto un addebito.
L’indicatore sintetico dei costi, o ISC, riassume l’incidenza dei costi attraverso ipotesi standardizzate e diversi orizzonti di permanenza. È utile per confrontare alternative, ma non è una fattura personalizzata né una promessa sul capitale finale.
-
Scegli la riga giusta. Leggi l’ISC del comparto che intendi utilizzare, non un valore riferito a un’altra linea.
-
Allinea l’orizzonte. Confronta durate compatibili con la permanenza che prevedi.
-
Controlla l’erogazione. Esamina anche le condizioni economiche delle prestazioni, non soltanto quelle dell’accumulo.
Dal confronto alla decisione
Un comparto azionario costoso non diventa conveniente solo perché ha ottenuto un buon risultato recente. Confrontalo con alternative di rischio simile: altrimenti potresti attribuire alla gestione un risultato dovuto alla maggiore esposizione ai mercati.
Prima di aderire, completa questa verifica:
-
Leggi la Scheda costi e identifica tutte le spese applicabili.
-
Confronta l’ISC con quello delle alternative accessibili e omogenee.
-
Richiedi una simulazione in euro basata su versamenti e permanenza plausibili.
Non moltiplicare meccanicamente l’ISC per il capitale finale atteso. Per tradurre correttamente l’impatto in euro serve una simulazione che rispetti il modo in cui ciascun costo viene applicato.
Rendimenti, rischio e orizzonte da gestire
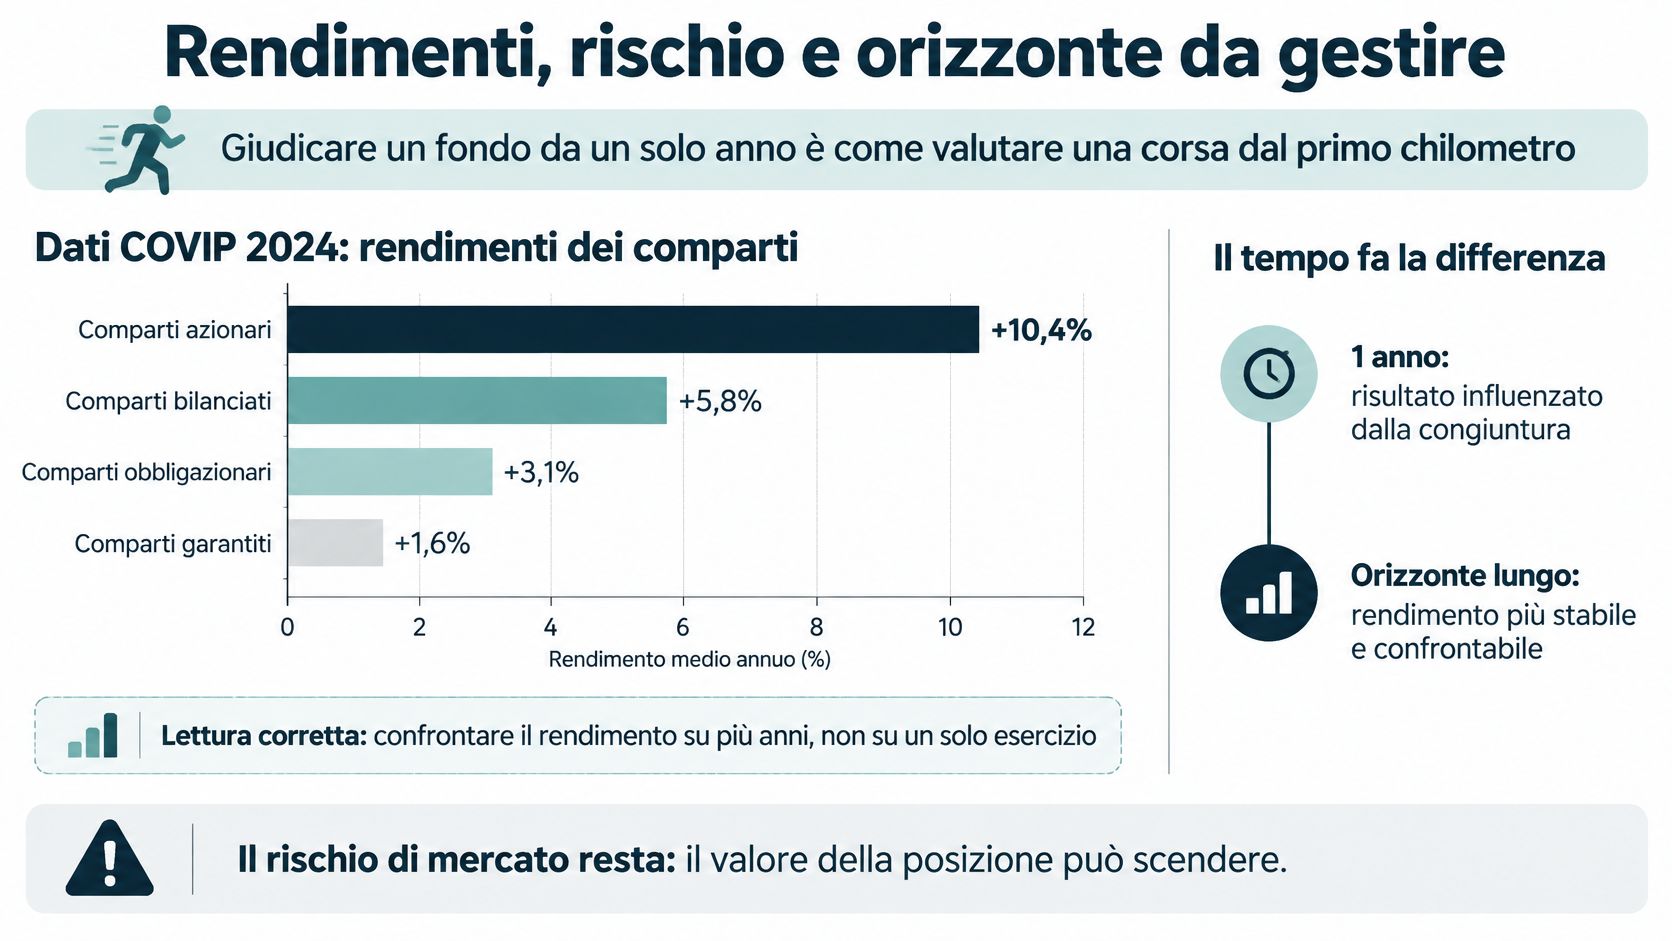
Un solo anno di risultati dice poco su un percorso che dura decenni: giudicare un fondo pensione dal rendimento più recente equivale a valutare una maratona dal primo chilometro. Il verdetto emerge sulla distanza, e la deduzione fiscale sposta soltanto il prelievo nel tempo: ciò che resta davvero tuo si decide nel comparto scelto e nell’orizzonte che hai davanti.
Secondo le statistiche COVIP relative a dicembre 2024, nel 2024 i comparti azionari hanno registrato rendimenti medi del 10,4% nei fondi negoziali e aperti e del 13% nei PIP, a fronte di una media annua composta delle linee azionarie di circa il 4,5% nel periodo 2014-2024.
Rendimenti medi dei comparti azionari nel 2024
| Forma pensionistica | Rendimento medio |
|---|---|
| Fondi negoziali | 10,4% |
| Fondi aperti | 10,4% |
| PIP | 13% |
Una media per categoria non descrive la tua posizione individuale: il risultato personale dipende dall’importo e dal momento dei versamenti, oltre che dalla linea scelta.
Quando il risultato cambia segno
Nell’aggiornamento sulla previdenza complementare pubblicato su OpenBDAP, che riporta i dati COVIP, i primi mesi del 2025 mostrano rendimenti medi dei comparti azionari pari a -1,3% nei fondi negoziali, -1,5% nei fondi aperti e -2,5% nei PIP di ramo III. Sul lungo periodo, dai primi mesi del 2015 alla fine del primo trimestre 2025, le linee con maggiore esposizione azionaria hanno prodotto medie annue composte tra 4,2% e 4,4%.
La stessa realtà fotografata a due distanze diverse: un trimestre in perdita accanto a un decennio in media positivo. Ecco perché il rendimento di un anno, favorevole o sfavorevole che sia, va pesato dentro l’orizzonte completo prima di cambiare linea.
I rendimenti COVIP sono già al netto dei costi di gestione e dell’imposta sostitutiva: chi legge i risultati pubblicati non deve sottrarre di nuovo queste componenti.
La domanda utile riguarda la perdita che riusciresti a sopportare senza cambiare strategia nel momento peggiore.
I rischi da distinguere
-
Perdita temporanea. Durante un ribasso il valore della posizione può diminuire; il recupero non è garantito entro il momento in cui il denaro servirà.
-
Uscita sfavorevole. Una flessione vicino al pensionamento lascia poco tempo per correggere il percorso.
-
Perdita di potere d’acquisto. Un comparto stabile non protegge se il rendimento resta sotto l’inflazione abbastanza a lungo.
Più lontana è la pensione, più tempo hai per assorbire le oscillazioni: una maggiore quota azionaria diventa valutabile se la tolleri davvero nei periodi negativi. Avvicinandoti all’erogazione, una riduzione graduale dell’esposizione funziona meglio di un cambiamento improvviso dettato dalle notizie.
Anche una linea obbligazionaria o garantita va letta nel contratto: condizioni, eventi coperti e limiti della garanzia contano più del nome commerciale.
Riscatti, anticipazioni e liquidità bloccata
Un’anticipazione permette di utilizzare una parte della posizione senza chiuderla. Il riscatto può invece riguardare parte o tutta la posizione, quando ricorrono i presupposti previsti: non coincide sempre con la chiusura completa.
Il fondo pensione assomiglia quindi a una cassaforte a tempo, ma con aperture disciplinate da regole precise. Non è un conto dal quale prelevare liberamente quando arriva una spesa.
Diffusione non significa disponibilità
La pagina NoiPA sulla previdenza obbligatoria e complementare richiama un quadro di 11,3 milioni di posizioni a marzo 2025, in crescita dell’1,4% rispetto a dicembre 2024: il numero delle posizioni non indica però quante persone versino con continuità né quanto capitale possano utilizzare in caso di necessità.
Per valutare la tua situazione servono informazioni operative. Una possibilità di accesso prevista dalla normativa non equivale a un rimborso immediato, senza documenti o conseguenze fiscali.
| Esigenza | Strumento da verificare | Condizioni e limiti da controllare | Aspetto fiscale |
|---|---|---|---|
| Spese sanitarie straordinarie | Anticipazione | Causale ammessa, certificazioni e quota richiedibile | Trattamento previsto per la causale sanitaria |
| Acquisto o ristrutturazione della prima casa | Anticipazione | Anzianità richiesta, beneficiari e documentazione | Tassazione specifica della somma erogata |
| Altre esigenze personali | Anticipazione | Requisiti di permanenza e quota disponibile | Non presumere lo stesso trattamento delle spese sanitarie |
| Perdita prolungata del lavoro | Riscatto parziale o totale | Durata dell’inoccupazione e presupposti applicabili | Dipende dalla fattispecie di riscatto |
| Cambio di lavoro | Mantenimento o trasferimento | Requisiti della nuova forma e procedura | Distinguere il trasferimento da un’erogazione |
| Difficoltà a continuare i versamenti | Sospensione o modifica | Regole contributive ed effetti sulla quota aziendale | Sospendere non significa incassare capitale |
Come verificare un’uscita prima di contarci
Apri lo statuto e i documenti sulle anticipazioni e sul regime fiscale. Le regole di legge non cambiano liberamente da fondo a fondo, ma procedure, documenti richiesti e costi operativi vanno verificati nella forma a cui aderisci.
Prima di finanziare una spesa contando sul fondo, raccogli queste informazioni:
-
Importo netto disponibile. Distingui la somma richiedibile da quella che riceverai dopo imposte e spese.
-
Documentazione necessaria. Verifica quali certificati, atti o giustificativi servono per la tua causale.
-
Tempi della procedura. Non impegnarti in una scadenza di pagamento senza conoscere il percorso di liquidazione.
-
Conseguenze previdenziali. Valuta quanto capitale resterà destinato alla pensione.
Il rischio è particolarmente concreto per autonomi, giovani e famiglie con entrate discontinue. Se versi più di quanto puoi permetterti, potresti dover affrontare un’emergenza ricorrendo al credito.
Prima la tenuta del bilancio: una deduzione non compensa automaticamente il costo di un prestito necessario per pagare le spese quotidiane.
Anche sospendere i contributi richiede attenzione. Può alleggerire il bilancio corrente, ma non rende disponibile il capitale accumulato e può modificare il diritto ai versamenti aziendali.
Chi conviene aderire e come decidere
Marco ha un lavoro stabile, può ottenere il contributo aziendale e non ha debiti costosi. Se dispone già di una riserva per gli imprevisti, l’adesione può essere sensata: non perché il fondo sia sempre conveniente, ma perché il suo bilancio gli permette di usarlo per la finalità corretta.
Per altri profili il giudizio cambia. Il reddito, da solo, non basta per stabilire la priorità.
Adesione ai fondi pensione per profilo di lettore
| Profilo | Giudizio | Motivo principale |
|---|---|---|
| Dipendente con reddito imponibile elevato | Spesso adatto | Beneficio fiscale potenzialmente maggiore e possibile contributo aziendale |
| Giovane con lungo orizzonte e reddito stabile | Adatto se sostenibile | Più tempo disponibile per affrontare le oscillazioni |
| Autonomo con reddito variabile | Valutare con prudenza | Necessità di preservare margine per entrate discontinue |
| Persona con debiti costosi o senza riserva | Non prioritario per i versamenti aggiuntivi | Prima serve rendere sostenibile il bilancio |
| Persona senza IRPEF da pagare | Beneficio fiscale immediato ridotto | La deduzione può non produrre risparmio corrente |
| Persona vicina alla pensione con capitale consistente | Valutare con attenzione | Proteggere il percorso di uscita conta più che inseguire risultati recenti |
Una sequenza operativa
-
Costruisci una riserva accessibile, proporzionata alle spese essenziali e alla stabilità delle entrate.
-
Affronta i debiti ad alto interesse, prima di impegnare ulteriore risparmio.
-
Verifica l’adesione necessaria per il contributo aziendale, se previsto e sostenibile.
-
Aumenta i versamenti solo con margine sufficiente, senza trasformare un obiettivo previdenziale in una difficoltà corrente.
Prima della firma, leggi la Scheda costi, controlla nello statuto anticipazioni e riscatti e confronta il comparto con il tuo orizzonte personale. Il verdetto è netto: il fondo pensione è uno strumento previdenziale, non il sostituto della liquidità di emergenza.
Le informazioni e le analisi contenute in questo articolo su Finanza.news hanno finalità esclusivamente informativa, didattica ed educativa. Esse non costituiscono in alcun modo consulenza finanziaria personalizzata, raccomandazione di investimento né sollecitazione al pubblico risparmio ai sensi della direttiva europea MiFID II e dei regolamenti Consob.
Le decisioni di investimento, risparmio o indebitamento (inclusi BTP, titoli di Stato, fondi pensione, mutui ipotecari e conti deposito) sono assunte in piena autonomia e sotto la responsabilità personale del lettore. Prima di sottoscrivere qualsiasi prodotto finanziario, si raccomanda di verificare la documentazione ufficiale dell'emittente (KID, Prospetto) e di rivolgersi a un consulente finanziario autonomo iscritto all'albo OCF.