
Cosa ci insegna la storia. Il PIL italiano perse complessivamente l’8,5% durante la crisi e recuperò il livello precedente soltanto nel 1937, secondo le elaborazioni dell’Istat sulla società italiana e le grandi crisi. È il dato che cambia la prospettiva sulla crisi del 29: non soltanto un crollo di titoli americani, ma una lunga riduzione della capacità di produrre reddito in Italia.
Per comprenderla bisogna guardare anche dentro il Paese. Alla caduta della domanda internazionale si aggiunsero una lira sopravvalutata, pressioni deflazionistiche e debolezze bancarie. Per risparmiatori e piccole imprese, la questione decisiva è questa: come può uno shock esterno diventare una crisi di incassi, debiti e lavoro?
I numeri italiani della crisi del 29
L’inizio della crisi internazionale e l’inizio della contrazione italiana non coincidono. La prima caduta significativa del prodotto nazionale arrivò dopo il crollo americano. Questa distanza serve a distinguere l’evento finanziario dalla sua trasmissione all’economia reale.
La tabella raccoglie gli indicatori da leggere insieme. PIL, produzione, occupazione e numero di banche descrivono dimensioni diverse: non si possono sommare, né trattare come misure intercambiabili.
Indicatori italiani della crisi 1929-1937
| Indicatore | Periodo | Valore | Come leggerlo |
|---|---|---|---|
| PIL italiano | 1930 | −5% sull’anno precedente | Prima contrazione significativa, un anno dopo Wall Street |
| PIL italiano | 1931 | −2% ulteriore | Caduta più contenuta, non un rimbalzo |
| PIL italiano cumulato | Periodo della crisi | −8,5% sul livello iniziale | Recupero del livello precedente soltanto nel 1937 |
| Produzione industriale | 1929-1932 | −25,1% | Calo di circa un quarto, con differenze tra settori e aree |
| Valore aggiunto manifatturiero | 1929-1932 | −22% | Produzione e occupazione sotto la tendenza precedente almeno fino al 1936 |
| Disoccupazione industriale | 1932 | Circa 750.000 persone, poco più del 15% dei circa 4,6 milioni di addetti | Non è il tasso di disoccupazione nazionale odierno |
| Banche operative | Fine 1927-febbraio 1930 | Da 4.405 a 4.097, −7% in 26 mesi | Riduzione del numero di istituti già prima del minimo produttivo |
Che cosa misurano davvero gli indicatori
Il PIL offre la misura più ampia dell’attività economica. La produzione industriale restringe invece l’osservazione alle fabbriche. Una contrazione industriale più profonda di quella complessiva non è una contraddizione: significa che il cuore manifatturiero subì un urto particolarmente intenso.
Il valore aggiunto manifatturiero non coincide con il volume della produzione. Misura il valore generato dalla trasformazione industriale, al netto dei beni e servizi impiegati nel processo. Serve quindi a osservare il contributo economico della manifattura, non semplicemente quanto usciva dagli stabilimenti.
Anche il dato bancario richiede prudenza. Contare gli istituti operativi non equivale a misurare il credito disponibile. Per valutare il finanziamento delle imprese servirebbero anche importi concessi, condizioni applicate e possibilità di rinnovare i prestiti.
Criterio di lettura: una variazione meno negativa indica che la caduta rallenta, non che l’economia ha già recuperato.
La disoccupazione industriale introduce infine una distinzione essenziale tra dimensione produttiva e dimensione sociale. Il suo perimetro non comprende l’intero mercato del lavoro italiano. Non permette, da solo, di stabilire quanto reddito persero tutte le famiglie.
Questa mappa impedisce due errori opposti. Il primo è ridurre la depressione italiana a un episodio di Borsa. Il secondo è cercare un unico numero capace di riassumere fabbriche, campagne, banche e condizioni familiari.
Dal 1927 al recupero del 1937
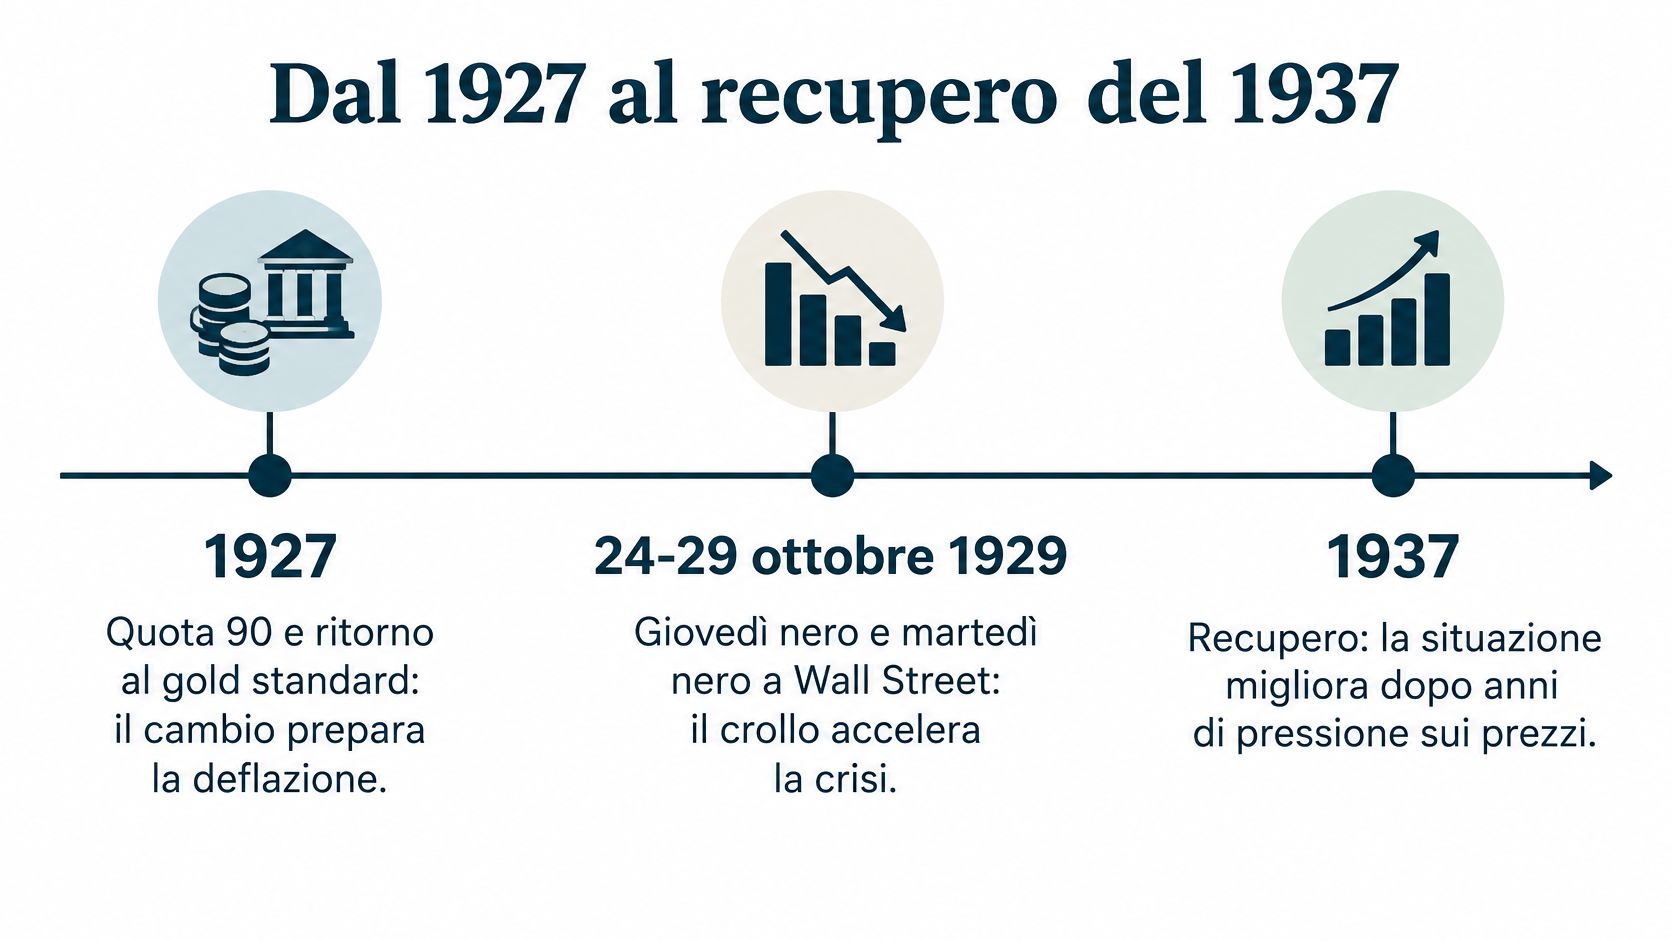
La cronologia italiana comincia prima dello shock americano. Il ritorno al sistema aureo, cioè a un regime che vincolava la moneta all’oro, impose di leggere l’attività economica insieme alla difesa del cambio. Per un’impresa, quel vincolo non era un dettaglio monetario: condizionava l’ambiente nel quale fissare prezzi, sostenere costi e cercare clienti.
Poi arrivò il crollo di Wall Street. Ma tra una perdita finanziaria americana e la cancellazione di un ordine a un produttore italiano poteva passare del tempo. Confondere questi passaggi significa attribuire alla stessa giornata fenomeni che si svilupparono con ritmi differenti.
Dalla finanza agli ordinativi
Consideriamo un produttore italiano che vende anche all’estero. Il suo problema concreto non è necessariamente possedere azioni americane. Può essere ricevere meno commesse dai clienti stranieri e non riuscire a compensarle con vendite interne.
Lo studio pubblicato su Macroeconomic Dynamics sulla depressione industriale italiana collega la crisi alla combinazione tra domanda mondiale in contrazione e restrizioni monetarie legate al sistema aureo, rilevando un calo del 22% del valore aggiunto manifatturiero tra il 1929 e il 1932 e produzione e occupazione sotto la tendenza precedente almeno fino al 1936.
La successione conta più dell’immagine di un contagio istantaneo. Prima cambiano le prospettive dei clienti. Poi l’impresa rivede le quantità da produrre, l’impiego degli impianti e il fabbisogno di lavoro. Le decisioni adottate per resistere nell’immediato possono prolungare la debolezza della domanda.
Recuperare un livello non significa recuperare il percorso
La fase successiva non va rappresentata come una risalita automatica. Una ripresa può attraversare oscillazioni e lasciare attività produttive e occupazione lontane dal percorso che avrebbero seguito senza la crisi.
-
Livello precedente: indica il ritorno a un valore già raggiunto prima della contrazione.
-
Tendenza precedente: indica il percorso di crescita rispetto al quale confrontare il risultato effettivo.
-
Condizioni delle imprese: richiedono un esame distinto di redditività, indebitamento e capacità di assumere.
Queste misure rispondono a domande diverse. Tornare al punto di partenza non restituisce i redditi mancati durante la depressione, né dimostra che tutte le imprese siano tornate nelle condizioni iniziali.
La lezione cronologica è quindi precisa: la data dello shock non basta a datare tutta la crisi. Per una fabbrica contano soprattutto il momento in cui diminuiscono le commesse, la durata delle difficoltà e le condizioni nelle quali riparte la produzione.
Dal cambio sopravvalutato al credito fragile
Un’impresa può diventare meno solvibile anche senza aumentare il proprio debito. Basta che diminuiscano gli incassi con cui deve pagarlo. È il passaggio che rende la deflazione, la discesa generalizzata dei prezzi, diversa da un semplice sconto favorevole al consumatore.
Il quaderno di storia economica della Banca d’Italia sulle fragilità bancarie ricostruisce vulnerabilità domestiche precedenti al crollo americano: la rivalutazione della lira e il ritorno al sistema aureo a un cambio sopravvalutato alimentarono pressioni deflazionistiche già dal 1927. L’Italia non affrontò dunque la contrazione internazionale partendo da condizioni neutrali.
Il cambio e gli incassi dell’impresa
Il primo passaggio riguarda la valuta. Una moneta sopravvalutata rende più difficile competere sui prezzi con i produttori esteri. Per conservare il cliente, un esportatore può dover ridurre il prezzo richiesto nella propria valuta, rinunciando a una parte del margine.
Il secondo passaggio riguarda il bilancio. Supponiamo che un’impresa mantenga la stessa rata bancaria mentre vende a prezzi inferiori. Se i costi non diminuiscono abbastanza, rimangono meno risorse dopo aver pagato fornitori e lavoratori. La rata non cambia, ma assorbe una parte maggiore delle risorse disponibili.
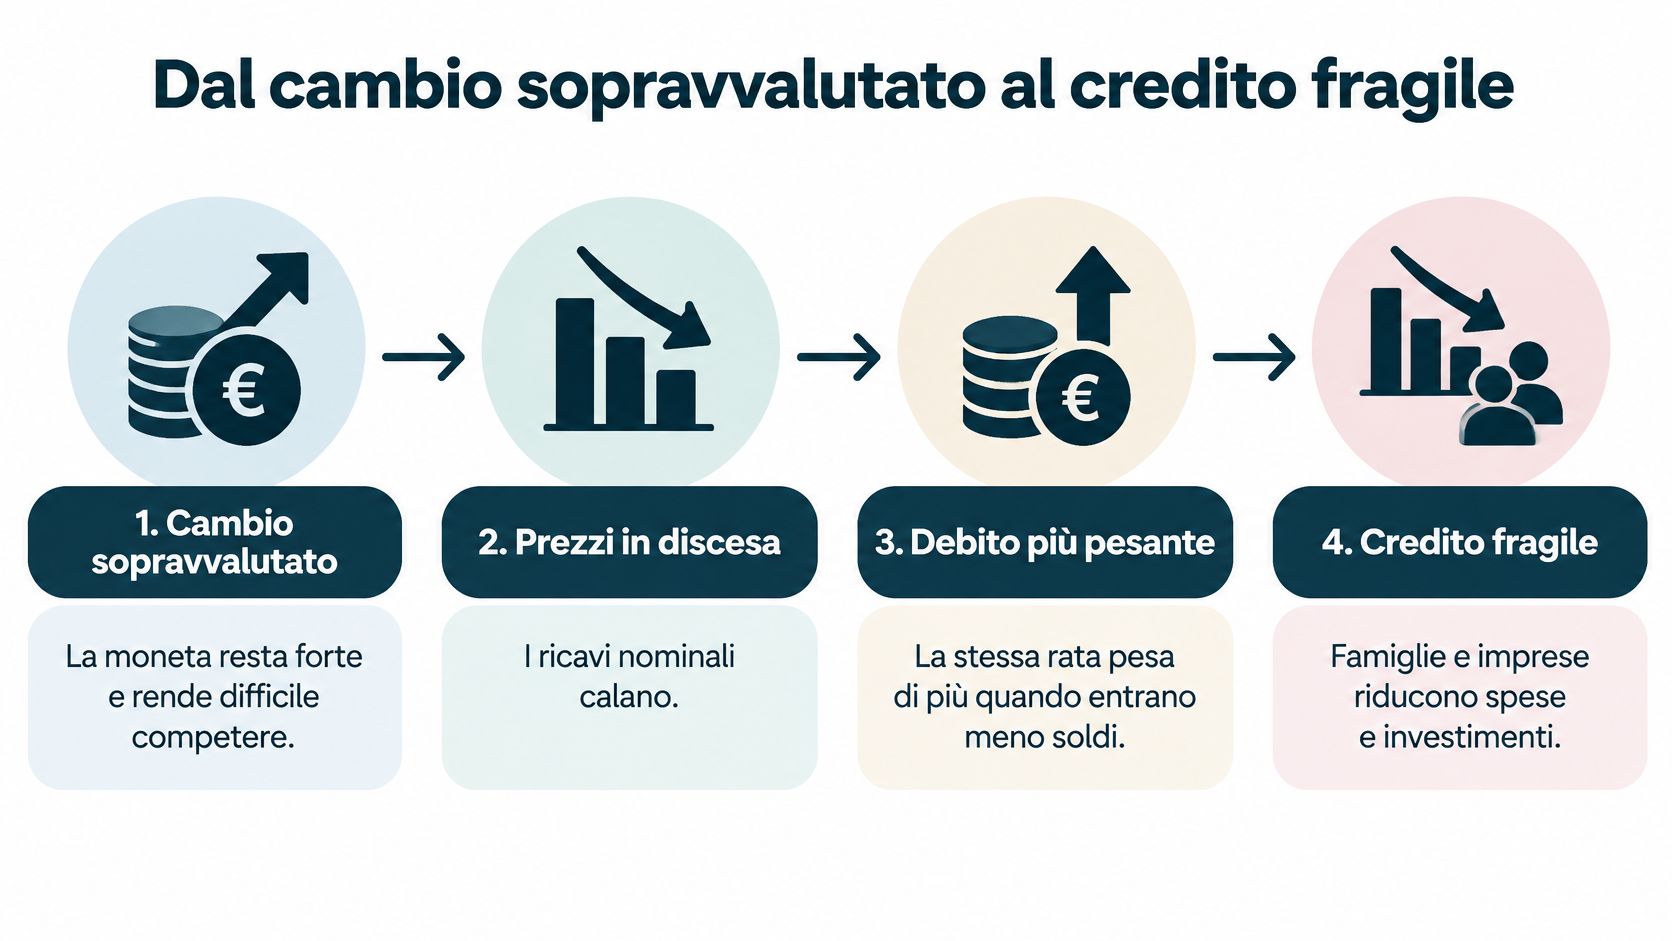
Il terzo passaggio è la riduzione dell’autofinanziamento, cioè degli utili che l’imprenditore lascia nell’azienda. Se quelle risorse si restringono, l’impresa deve chiedere alla banca ciò che prima finanziava con mezzi propri. La dipendenza dal credito aumenta proprio mentre la capacità di rimborso peggiora.
Il valore del debito scritto nel contratto può restare identico mentre la sua sostenibilità cambia radicalmente.
La banca non è un intermediario neutrale
L’ultimo passaggio riguarda chi presta denaro. La ricostruzione della Banca d’Italia associa numerosi fallimenti bancari a una rapida espansione degli sportelli, a mercati locali molto concorrenziali e all’assunzione di maggiori rischi per sostenere la redditività.
Aprire filiali non è, da solo, una prova di cattiva gestione. Il problema emerge quando l’espansione commerciale si accompagna a prestiti più rischiosi e a un controllo insufficiente della qualità dei debitori. La recessione mette allora in evidenza debolezze accumulate durante la crescita.
La catena italiana si può leggere attraverso passaggi distinti:
-
Cambio sopravvalutato: l’impresa incontra difficoltà a difendere prezzi e competitività.
-
Ricavi nominali in calo: diminuiscono gli incassi espressi in moneta.
-
Minori risorse interne: l’imprenditore dipende maggiormente dai finanziatori.
-
Banche vulnerabili: chi dovrebbe fornire liquidità deve affrontare le proprie perdite.
Non emerge una quota certa di responsabilità attribuibile all’estero e una quota attribuibile all’Italia. Emerge però una conclusione più utile: lo shock internazionale e le fragilità interne si rafforzarono a vicenda. Eliminare uno dei due elementi dalla spiegazione impedisce di capire perché la crisi diventò tanto difficile da assorbire.
Fabbriche banche e svolta dello Stato
L’urto industriale fu più profondo di quanto suggerisca una lettura limitata al prodotto complessivo. Lo studio pubblicato sulla European Review of Economic History sul sistema bancario italiano quantifica una diminuzione della produzione industriale del 25,1% tra il 1929 e il 1932; nello stesso quadro, le banche operative passarono da 4.405 alla fine del 1927 a 4.097 nel febbraio 1930, una contrazione del 7% in 26 mesi.
I periodi osservati non coincidono. Non si deve quindi leggere la riduzione delle banche come la conseguenza statistica del successivo minimo industriale. Il confronto mostra piuttosto che il sistema degli intermediari si stava già trasformando mentre le imprese entravano nella fase più difficile.
Che cosa accade dentro una fabbrica
Produrre meno significa utilizzare meno intensamente macchinari, locali e organizzazione. Molti costi non si adeguano subito al volume delle vendite. Perciò una fabbrica può subire una compressione della redditività più forte di quanto indichi il solo calo delle quantità.
L’effetto non è uniforme. Le imprese hanno clienti, indebitamento e strutture dei costi differenti. La media nazionale non consente di attribuire lo stesso danno a ogni settore o territorio.
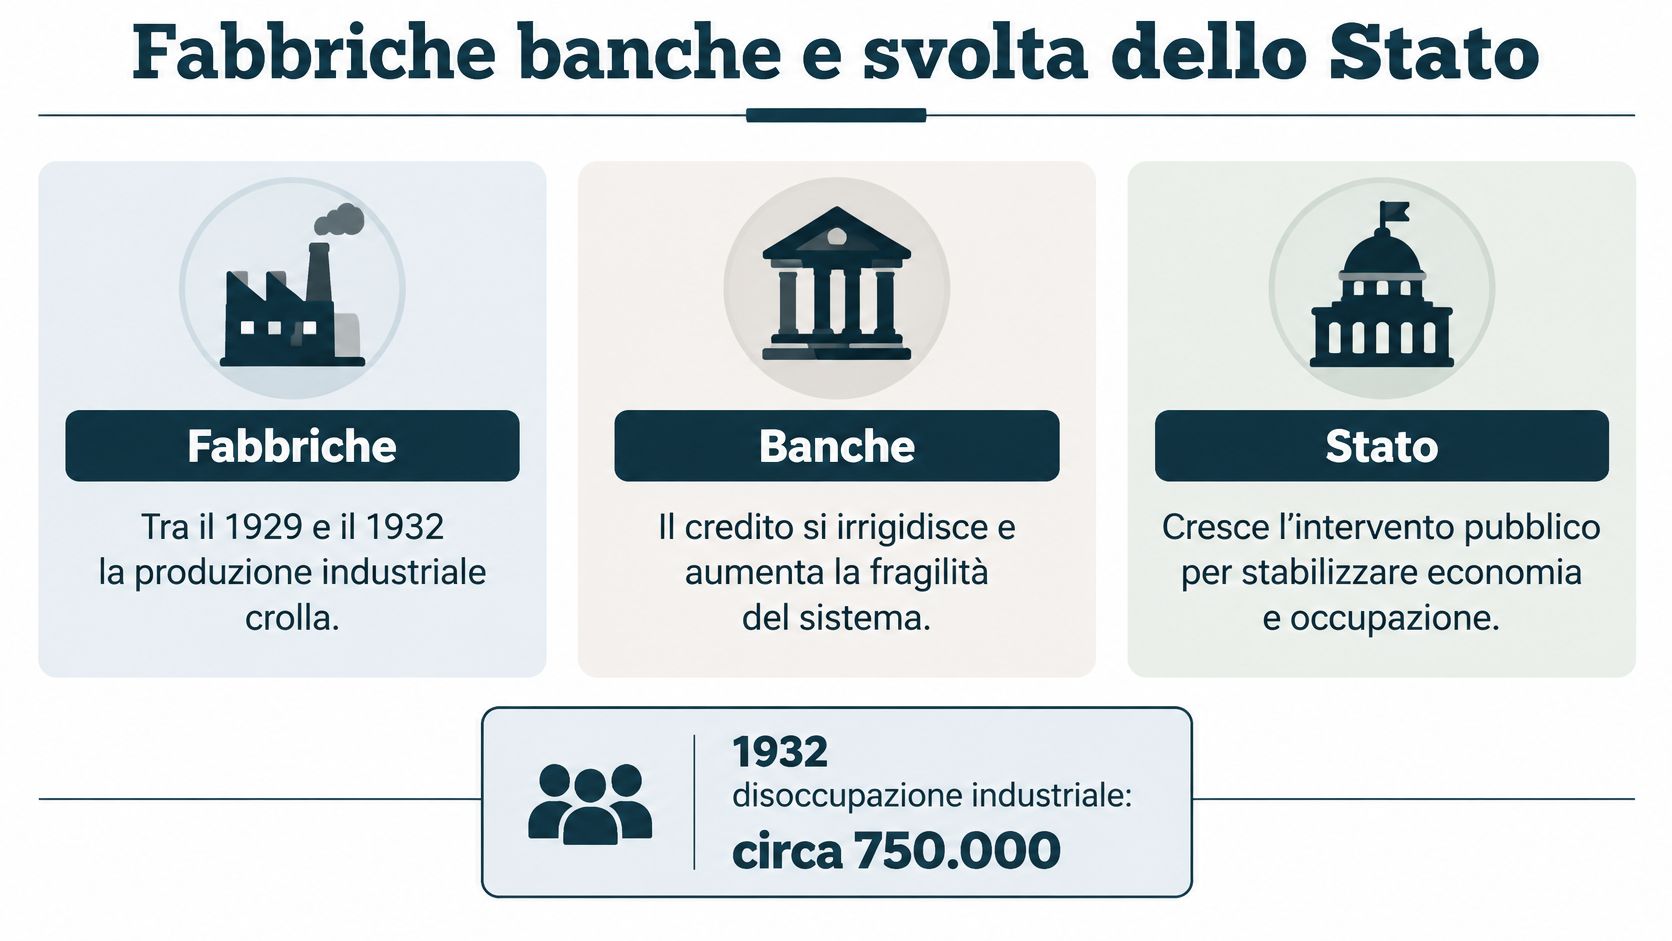
Per interpretare il rapporto tra banche e imprese bisogna inoltre separare numero degli intermediari e funzione del credito. La scomparsa di un istituto non dimostra automaticamente la scomparsa di tutti i suoi finanziamenti. Il problema economico è se le aziende possano continuare a finanziare scorte, produzione e investimenti a condizioni sostenibili.
Il cambiamento istituzionale
La sintesi storica dell’Istat sulle grandi crisi economiche descrive l’intreccio tra crisi bancaria e industriale e il rafforzamento dell’intervento statale nella grande industria e nell’alta finanza. Le autorità ampliarono sostegno, controllo e coordinamento pubblico.
Non si trattò soltanto di aiutare singole aziende in difficoltà. Quando banche e grandi imprese dipendono strettamente le une dalle altre, il salvataggio di un soggetto modifica anche i rapporti con gli altri. Lo Stato finisce così per assumere un ruolo nell’organizzazione del sistema produttivo.
-
Impatto industriale: le imprese riducono l’attività e devono rivedere l’impiego della capacità produttiva.
-
Impatto creditizio: finanziatori e debitori devono affrontare problemi di liquidità e solvibilità.
-
Impatto istituzionale: le autorità pubbliche estendono il proprio ruolo oltre la risposta all’emergenza.
La distinzione evita un giudizio troppo semplice sui salvataggi. Stabilizzare i pagamenti, sostenere una banca e indirizzare la grande industria sono operazioni diverse. La crisi italiana le avvicinò, lasciando un cambiamento dell’organizzazione economica che non si esauriva con il miglioramento della congiuntura.
Operai campagne e un 15 per cento parziale
Circa 750.000 disoccupati industriali nel 1932, poco più del 15% dei circa 4,6 milioni di addetti all’industria: è la stima storica presentata nei materiali Istat sul mercato del lavoro durante le grandi crisi. Il dato documenta un’emergenza nel settore industriale. Non rappresenta il moderno tasso di disoccupazione nazionale.
La differenza non è terminologica. Cambiano il gruppo osservato, le fonti e il significato della misura. Un confronto diretto con le statistiche attuali produrrebbe una precisione soltanto apparente.
Il lavoro che una percentuale non descrive
Una famiglia può perdere reddito senza che tutti i suoi componenti perdano formalmente il lavoro. Può diminuire il numero delle giornate lavorate, diventare più intermittente l’impiego o ridursi la possibilità di trovare occupazioni integrative.
L’agricoltura e il ritorno nelle campagne rendono ancora più delicata la lettura. Avere un’attività non significa necessariamente lavorare quanto si vorrebbe o produrre un reddito sufficiente. La sottoccupazione descrive proprio questa distanza tra presenza nel lavoro e pieno utilizzo della capacità lavorativa.
Il confronto utile non oppone semplicemente occupato e disoccupato. Deve includere:
-
Continuità del lavoro: quanto è stabile l’accesso alle giornate o alle ore lavorate.
-
Reddito disponibile: quanto entra effettivamente nel bilancio familiare.
-
Possibilità alternative: quali attività possono sostituire il posto perduto.
-
Oneri finanziari: quali pagamenti restano dovuti anche quando il lavoro diminuisce.
Salario reale e sicurezza economica non coincidono
Occorre poi distinguere il salario nominale, espresso in moneta, dal salario reale, misurato rispetto ai prezzi. Se i prezzi diminuiscono e la paga resta ferma, il potere d’acquisto di quella paga aumenta. Ma ciò vale per chi continua a percepirla.
Non dimostra che il reddito complessivo della famiglia migliori. Ore ridotte, interruzioni dell’impiego o perdita del posto di un altro componente possono prevalere sul vantaggio derivante da beni meno costosi.
Per il bilancio familiare conta il reddito effettivamente incassato, non soltanto il potere d’acquisto della paga teorica.
Per questo non è corretto trasformare la deflazione in un beneficio uniforme per i lavoratori, né sostenere automaticamente che comporti una diminuzione dei salari reali. Bisogna osservare insieme prezzi, retribuzioni, tempo lavorato e occupazione.
La percentuale industriale non permette di quantificare tutta la sofferenza sociale rimasta fuori dal suo perimetro. La conclusione rigorosa non è inventare un tasso nazionale alternativo, ma affiancare indicatori diversi senza confonderli.
Lezioni per il presente e controlli per famiglie e PMI
La crisi del 29 non offre una previsione pronta per il prossimo ribasso dei mercati. Offre un metodo per riconoscere quando una difficoltà finanziaria può compromettere la capacità di famiglie e imprese di rispettare gli impegni.
Il confronto con il presente va mantenuto sul terreno dei meccanismi, non delle equivalenze storiche. Regimi monetari, strumenti delle autorità e istituzioni non possono essere trattati come se fossero immutati. Anche un’analogia corretta sul debito può diventare fuorviante se viene estesa all’intero sistema.
Quattro lezioni per leggere i segnali
La prima è separare il prezzo dei titoli dall’attività produttiva. Un ribasso azionario modifica le valutazioni finanziarie; per giudicare il rischio economico bisogna verificare anche ordini, vendite, investimenti e occupazione. Il movimento di Borsa non sostituisce questi controlli.
La seconda riguarda i vincoli entro cui si prendono le decisioni. Un’impresa deve sapere quali fattori può modificare e quali no: prezzi concordati, esposizione in valuta, scadenze del finanziamento, dipendenza da clienti esteri. Non basta avere un prodotto valido se la struttura finanziaria lascia poco spazio per assorbire un calo degli incassi.
La terza lezione è distinguere una spesa meno cara da una situazione finanziaria più sicura. Un risparmio sugli acquisti aiuta soltanto nella misura in cui non viene superato dalla perdita di entrate. La valutazione va fatta sul bilancio complessivo, non su una singola voce.
La quarta è guardare la qualità del lavoro oltre la condizione occupazionale. Per una famiglia sono rilevanti anche continuità delle entrate, ore disponibili e concentrazione del reddito su un solo componente. Per una PMI contano allo stesso modo stabilità degli ordini e puntualità dei pagamenti.
Tre controlli da fare sul proprio bilancio
-
Confrontare le rate con le risorse disponibili. Per una famiglia, partire dalle entrate nette e sottrarre le spese indispensabili. Per una PMI, usare un prospetto di tesoreria con incassi attesi, pagamenti ai fornitori, salari, imposte e scadenze bancarie. Il valore dell’immobile o dell’impianto non paga automaticamente la rata.
-
Separare prezzi, quantità e margini. Un’impresa dovrebbe distinguere se fattura meno perché vende meno prodotti oppure perché applica prezzi inferiori. Poi deve verificare quanto rimane dopo i costi e quando il cliente pagherà. Un ordine contabilizzato non equivale a liquidità disponibile.
-
Leggere le condizioni effettive del credito. Seguire le decisioni della BCE, ma controllare anche il proprio contratto: tasso fisso o variabile, scadenza, garanzie richieste e condizioni di rinnovo. Per le imprese è utile verificare con la banca la disponibilità delle linee prima che un ritardo negli incassi diventi urgente.
Il segnale da prendere sul serio è un peggioramento congiunto: clienti che ordinano meno, margini più stretti e finanziamenti più difficili da ottenere. Un anniversario storico non cambia la sostenibilità del bilancio. Questi elementi possono farlo.
Le informazioni e le analisi contenute in questo articolo su Finanza.news hanno finalità esclusivamente informativa, didattica ed educativa. Esse non costituiscono in alcun modo consulenza finanziaria personalizzata, raccomandazione di investimento né sollecitazione al pubblico risparmio ai sensi della direttiva europea MiFID II e dei regolamenti Consob.
Le decisioni di investimento, risparmio o indebitamento (inclusi BTP, titoli di Stato, fondi pensione, mutui ipotecari e conti deposito) sono assunte in piena autonomia e sotto la responsabilità personale del lettore. Prima di sottoscrivere qualsiasi prodotto finanziario, si raccomanda di verificare la documentazione ufficiale dell'emittente (KID, Prospetto) e di rivolgersi a un consulente finanziario autonomo iscritto all'albo OCF.