



Stai cercando un modo per ottenere un rendimento superiore a quello del conto deposito, ma ogni proposta della banca sembra assomigliarsi. La cedola attira l’attenzione, la scadenza appare gestibile e il nome dell’emittente trasmette familiarità. Il punto decisivo, però, non è soltanto quanto paga il titolo. È che cosa possiedi davvero e quale posizione occupi se la banca entra in crisi.
Le obbligazioni bancarie possono essere uno strumento utile, ma non sono un deposito e non hanno tutte lo stesso livello di protezione. Capire la differenza tra un’obbligazione ordinaria, spesso chiamata plain vanilla, e un covered bond, cioè un’obbligazione bancaria garantita, aiuta a valutare il rischio prima di guardare il rendimento.
Cosa sono le obbligazioni bancarie e perché gli investitori le guardano
Supponiamo che un risparmiatore abbia già una parte della liquidità su un conto deposito e voglia diversificare. La banca gli propone un’obbligazione con una cedola periodica e una data di rimborso. A prima vista, l’operazione può sembrare simile a lasciare il denaro sul conto, ma la natura giuridica ed economica è diversa.
Acquistando un’obbligazione bancaria, presti denaro alla banca emittente. La banca si impegna a pagare gli interessi previsti e a restituire il capitale alla scadenza, salvo problemi dell’emittente o condizioni specifiche del titolo. Non diventi socio della banca, come accadrebbe acquistando un’azione. Diventi un creditore, con diritti e tutele determinati dal regolamento dell’emissione e dalla posizione del titolo nella gerarchia dei debiti.

Il confronto con un deposito
Un deposito bancario rappresenta una disponibilità verso la banca con caratteristiche diverse da quelle di un’obbligazione. Un bond, invece, ha una scadenza, una cedola e un prezzo che può cambiare nel tempo. Se decidi di vendere prima della scadenza, il risultato dipende dalle condizioni del mercato e dalla situazione dell’emittente.
La definizione delle obbligazioni bancarie fornita da Banca d’Italia chiarisce che si tratta di titoli di debito emessi da una banca, con rimborso del capitale a scadenza e pagamento di una cedola. La stessa fonte evidenzia anche che, per emissioni con durata media inferiore a 24 mesi, la normativa di vigilanza prevede limiti specifici e che un eventuale rimborso anticipato non può avvenire prima di 18 mesi, se il regolamento lo prevede.
Regola pratica: una cedola più alta non è un regalo. È il compenso richiesto dal mercato per assumere rischi che un deposito può non presentare nello stesso modo.
Per questo la domanda corretta non è soltanto “quanto rende?”, ma anche “chi deve rimborsarmi, in quale ordine e con quale garanzia?”. La risposta cambia radicalmente tra un bond ordinario non garantito e un covered bond.
Come funzionano le obbligazioni bancarie nella pratica
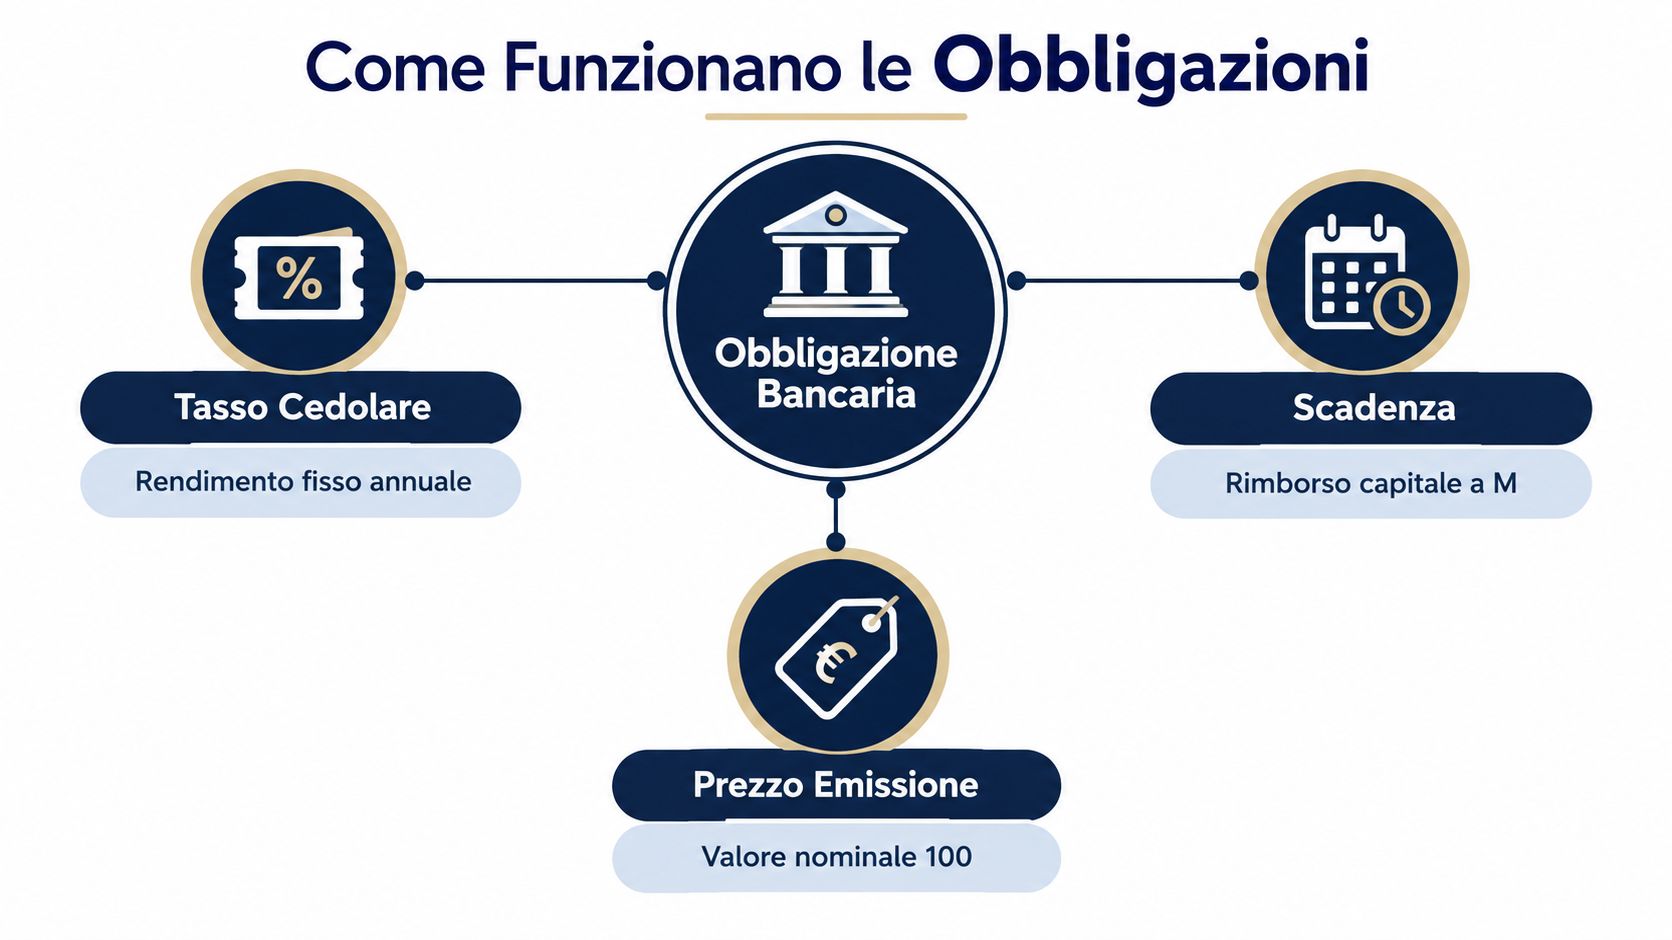
Per leggere un’obbligazione bancaria senza perdersi nel prospetto, conviene partire dalla combinazione tra cedola, scadenza e prezzo. Questi elementi determinano i flussi di cassa attesi, ma non eliminano il rischio dell’emittente né quello di mercato.
La cedola può essere fissa oppure variabile. Con un tasso fisso, l’importo degli interessi resta invariato secondo le condizioni indicate nel titolo. Con un tasso variabile, la remunerazione può cambiare in base al parametro previsto dal regolamento. La banca sceglie la struttura della cedola anche per allineare la propria raccolta al profilo dei tassi e alle condizioni di funding.

Dalla cedola al rendimento effettivo
La cedola non coincide necessariamente con il rendimento che otterrai. Il risultato dipende anche dal prezzo pagato, dallo scarto tra valore nominale e prezzo di emissione o negoziazione, dalla durata residua e dalle eventuali commissioni.
| Elemento | Che cosa indica | Perché conta |
|---|---|---|
| Cedola | L’interesse riconosciuto dal titolo | Determina i flussi periodici |
| Scadenza | Il momento previsto per il rimborso | Influenza l’esposizione ai tassi |
| Prezzo | Il valore a cui acquisti o vendi | Può aumentare o ridurre il rendimento complessivo |
| Emittente | La banca che deve pagare | Determina il rischio di credito |
Un bond acquistato sotto il valore nominale può offrire un risultato diverso da uno acquistato sopra tale valore, anche se entrambi hanno la stessa cedola. Se i tassi di mercato cambiano, inoltre, il prezzo delle obbligazioni già emesse tende a muoversi per riflettere le nuove condizioni.
Il rischio di vendere prima
Chi mantiene il titolo fino alla scadenza deve comunque considerare la solvibilità della banca. Chi potrebbe aver bisogno di liquidare l’investimento prima, invece, deve aggiungere il rischio di prezzo e il rischio di liquidità. Il mercato potrebbe offrire un prezzo inferiore a quello pagato, oppure gli scambi potrebbero essere meno agevoli del previsto.
Il valore nominale è una promessa contrattuale collegata alla scadenza, non una garanzia sul prezzo di vendita in ogni momento.
Prima di sottoscrivere, controlla sempre se il tasso è fisso o variabile, come viene calcolata la cedola, quale sia la scadenza effettiva e in quali condizioni sia possibile un rimborso anticipato. Queste informazioni contano più del nome commerciale usato nella proposta.
Il rischio principale e cos’è il bail-in per i risparmiatori
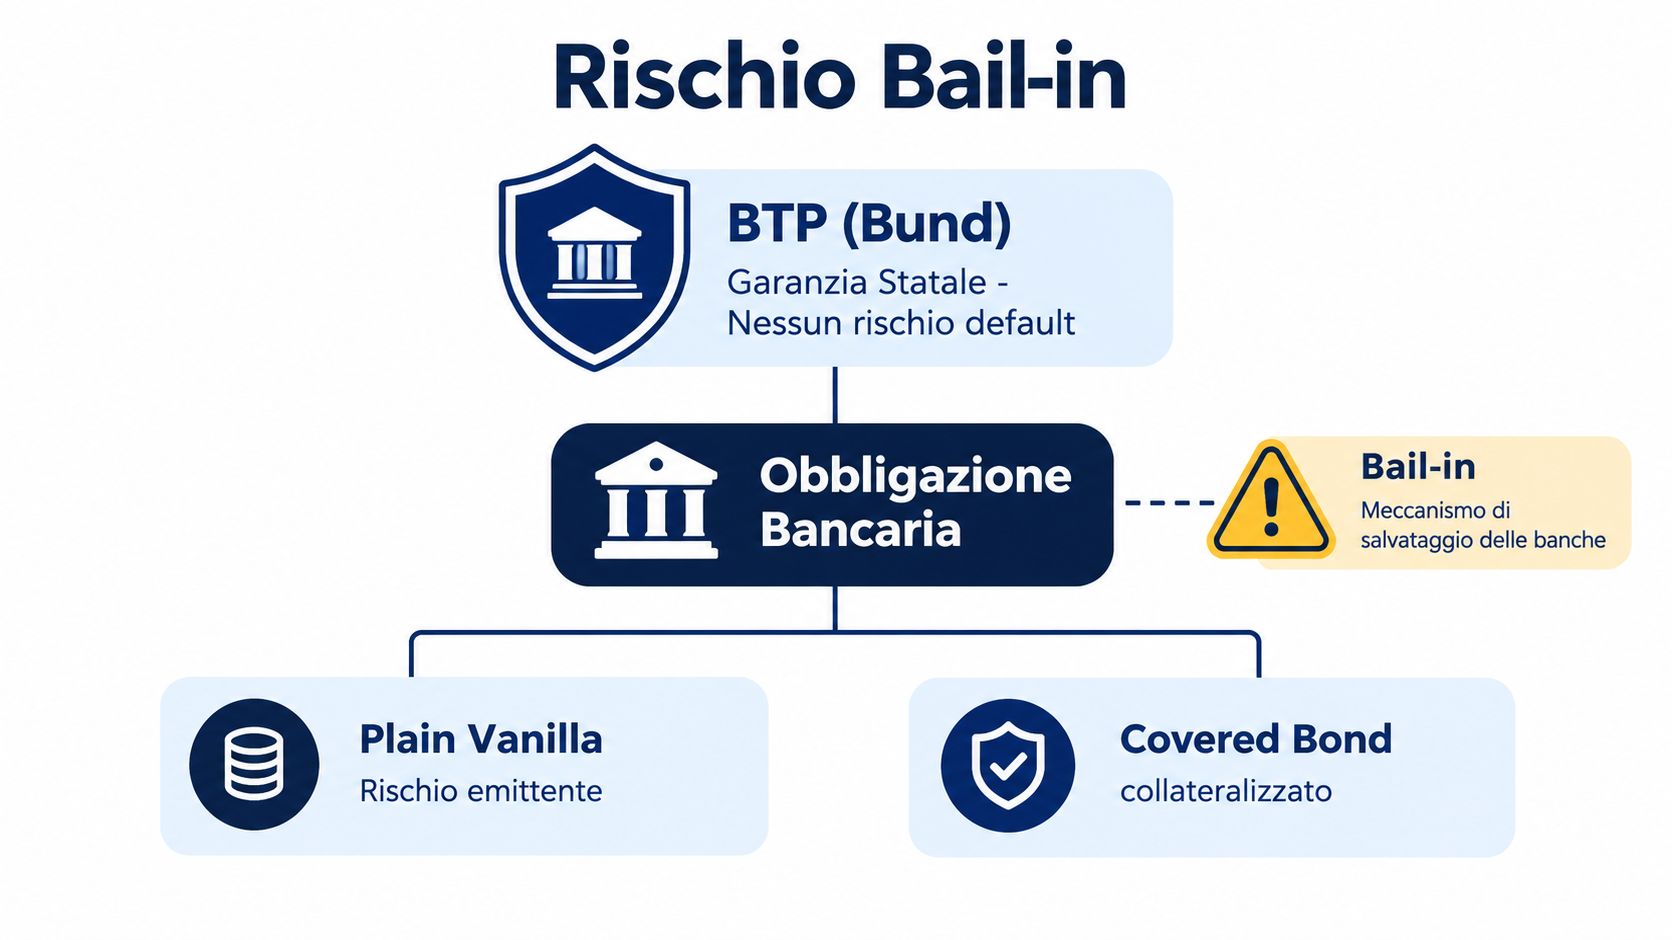
Il rischio più importante non è una piccola variazione del prezzo sul mercato secondario. È la possibilità che la banca emittente non disponga di risorse sufficienti e che il titolo venga coinvolto nella gestione della crisi. In questo scenario entra in gioco il bail-in, un meccanismo con cui alcune passività possono contribuire ad assorbire le perdite della banca.
La gerarchia segue un ordine. Prima possono essere coinvolti gli azionisti e gli strumenti più rischiosi, come le passività subordinate. Se le risorse non bastano, possono essere interessate anche le obbligazioni ordinarie non garantite. Il risultato può essere una riduzione del valore nominale oppure una conversione in azioni.
La posizione del bond nella gerarchia
La spiegazione di Banca d’Italia sul bail-in distingue tra passività che possono essere coinvolte e passività escluse. I depositi fino a 100.000 euro restano esclusi, così come le obbligazioni garantite, comprese le obbligazioni bancarie garantite. Le obbligazioni ordinarie non garantite, invece, possono essere coinvolte se gli strumenti più rischiosi non sono sufficienti ad assorbire le perdite.
Questa distinzione rende fuorviante definire tutti i bond bancari come “sicuri” o “rischiosi” senza specificare la categoria. Un’obbligazione senior ordinaria non è equivalente a un titolo subordinato. Un covered bond non è equivalente a un bond plain vanilla. Il nome della banca non basta per capire la protezione.
- Azioni e strumenti subordinati: assorbono le perdite prima delle obbligazioni ordinarie.
- Obbligazioni ordinarie non garantite: possono subire una riduzione del valore o una conversione.
- Obbligazioni bancarie garantite: sono escluse dal bail-in in quanto passività garantite, secondo il quadro descritto da Banca d’Italia.
- Depositi fino a 100.000 euro: restano esclusi dal meccanismo.
Perché il rating non risolve tutto
Il rating aiuta a valutare la capacità della banca di onorare i propri impegni, ma non cambia automaticamente la posizione giuridica del titolo. Un’emissione con buon merito creditizio può comunque subire oscillazioni di prezzo se cambiano i tassi, la liquidità o la percezione del rischio. Inoltre, la valutazione dell’emittente può peggiorare nel tempo.
Controllo decisivo: prima della cedola, verifica la dicitura che descrive la seniority, l’eventuale garanzia e il trattamento del titolo in caso di risoluzione.
Il bail-in non significa che ogni crisi bancaria produca automaticamente una perdita per ogni obbligazionista. Significa che, per i bond inclusi nella gerarchia prevista, il rischio di assorbimento delle perdite esiste e deve essere valutato prima dell’acquisto.
Obbligazioni plain vanilla e covered bond e la differenza cruciale
Due titoli emessi dalla stessa banca possono avere rendimenti vicini ma protezioni molto diverse. Il confronto più utile per un risparmiatore italiano è quello tra plain vanilla, cioè obbligazione ordinaria non garantita, e covered bond, cioè obbligazione bancaria garantita.
Il plain vanilla è un prestito diretto alla banca. Il rimborso dipende dalla capacità complessiva dell’emittente di pagare i propri creditori. In caso di risoluzione, il bond si colloca nella gerarchia prevista per le passività ordinarie non garantite e può essere coinvolto dopo gli strumenti più rischiosi.
Il covered bond, invece, è collegato a un patrimonio dedicato di attività che offre una garanzia specifica. Questa struttura non elimina ogni rischio di mercato, ma rafforza la posizione del detentore rispetto a un’obbligazione ordinaria non garantita.
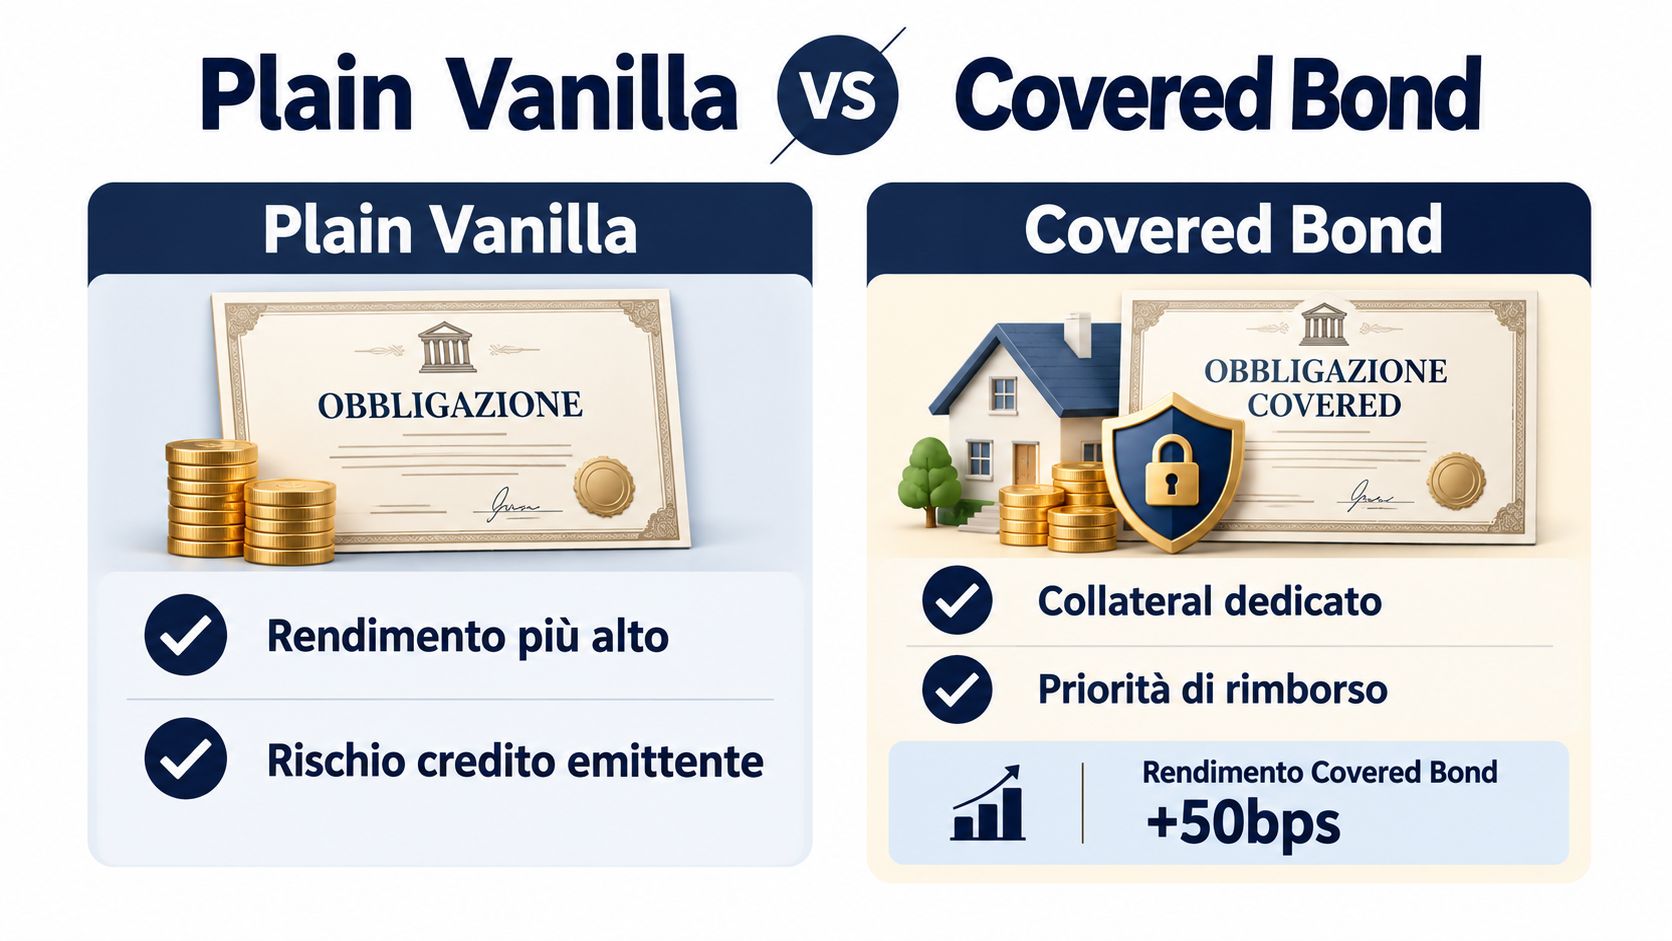
Il confronto che conta davvero
| Caratteristica | Plain vanilla | Covered bond |
|---|---|---|
| Fonte principale del rimborso | Solidità complessiva della banca | Banca e patrimonio dedicato |
| Rischio emittente | Più direttamente esposto alla banca | Mitigato dalla garanzia prevista |
| Bail-in | Le obbligazioni ordinarie non garantite possono essere coinvolte | Le obbligazioni garantite sono escluse |
| Rendimento atteso | Può incorporare un premio maggiore | In genere incorpora uno spread più contenuto |
| Uso tipico | Ricerca di rendimento con rischio di credito | Parte più prudente dell’esposizione bancaria |
Il mercato italiano delle obbligazioni bancarie garantite ha superato 160 miliardi di euro a dicembre 2025, secondo i dati riportati nell’appendice sulla stabilità finanziaria pubblicata da IVASS. La dimensione del mercato rende la distinzione tutt’altro che teorica per famiglie e PMI.
Nessuna garanzia contro ogni perdita
La garanzia del covered bond protegge dal rischio di credito in modo più solido, ma non impedisce al prezzo di scendere se vendi prima della scadenza. Restano rilevanti la durata, i tassi, la liquidità e le condizioni di negoziazione.
Un plain vanilla può essere preferibile a chi accetta una maggiore esposizione alla banca in cambio di un rendimento potenzialmente più elevato. Un covered bond è più coerente con chi mette al primo posto la protezione strutturale, pur accettando che il rendimento possa essere meno generoso.
Rating e rendimenti e come leggere i dati di mercato
Il rating è una bussola, non una polizza assicurativa. Le agenzie valutano la capacità dell’emittente di pagare interessi e capitale, assegnando giudizi che aiutano a distinguere una qualità creditizia relativamente elevata da un profilo più speculativo. Un rating investment grade offre maggiore tranquillità rispetto a un rating high yield, ma non elimina il rischio di default, di prezzo o di liquidità.
Per leggere una proposta bancaria, non fermarti alla sigla. Verifica l’identità dell’emittente, l’eventuale outlook, la seniority, il tipo di garanzia e la scadenza. Un titolo con rating elevato ma durata lunga può essere molto sensibile ai tassi. Un titolo breve ma subordinato può presentare un rischio di credito più delicato.
Il rendimento va messo in prospettiva
Le nuove emissioni bancarie a tasso fisso hanno registrato un rendimento del 3,24% a giugno 2025 e del 2,39% a dicembre 2025, secondo il rapporto mensile ABI pubblicato a gennaio 2026. Il dato mostra perché non sia sufficiente confrontare una cedola isolata: il livello offerto dalle banche cambia con le condizioni di mercato e con il costo della raccolta.
La stessa fonte indica che la raccolta a medio e lungo termine tramite obbligazioni risultava in aumento dell’1,1% su base annua a dicembre 2025. Per l’investitore, questo significa osservare non solo il rendimento nominale, ma anche la domanda di funding della banca, le scadenze e il prezzo a cui il titolo viene collocato.
Una lettura in quattro domande
- Qual è il rendimento effettivo? Considera prezzo di acquisto, cedola, scadenza residua e costi.
- Qual è il premio rispetto a un titolo di Stato comparabile? Un rendimento maggiore deve compensare il rischio aggiuntivo dell’emittente privato.
- Qual è la qualità della garanzia? Covered bond e plain vanilla non hanno la stessa protezione.
- Quanto è facile vendere? Un titolo poco liquido può costringerti ad accettare un prezzo sfavorevole.
Il rendimento è interessante solo se remunera correttamente il rischio che stai assumendo. Una cedola elevata può riflettere una posizione debole nella gerarchia, non un’opportunità priva di compromessi.
Strategie di allocazione e conclusioni per il risparmiatore
Le obbligazioni bancarie funzionano meglio come complemento del portafoglio, non come sostituto universale del deposito, dei titoli di Stato o della componente azionaria. La scelta deve partire dall’obiettivo: conservare liquidità, ottenere flussi periodici o accettare oscillazioni in cambio di un rendimento potenzialmente maggiore.
Per la parte più prudente dell’esposizione bancaria, il covered bond offre una struttura più protettiva rispetto al plain vanilla. Per la parte destinata a un maggiore rischio di credito, un’obbligazione ordinaria può avere senso solo dopo aver valutato banca, rating, seniority, prezzo e scadenza.
Un criterio di diversificazione
Evita di concentrare tutto il capitale in un singolo emittente, anche quando la banca è conosciuta e il collocamento arriva dal tuo abituale intermediario. Distribuire l’esposizione tra strumenti con caratteristiche diverse riduce la dipendenza da un unico evento, ma non sostituisce l’analisi dei singoli titoli.
Considera anche la durata. Se potresti aver bisogno del capitale prima della scadenza, una durata più lunga può esporti maggiormente alle variazioni dei prezzi. Se, invece, puoi mantenere l’investimento fino al rimborso, il rischio di mercato resta importante ma assume una forma diversa. In entrambi i casi, la solvibilità dell’emittente rimane centrale.
La checklist prima della sottoscrizione
- Identifica il titolo: controlla se è plain vanilla, covered bond, subordinato o strutturato.
- Leggi la gerarchia: cerca nel prospetto la posizione del bond in caso di risoluzione.
- Verifica la garanzia: accerta se esiste un patrimonio dedicato e quali diritti attribuisce.
- Controlla il rating: considera il giudizio attuale e l’eventuale outlook.
- Calcola il rendimento effettivo: includi prezzo, cedole, scadenza residua e costi.
- Valuta l’uscita: verifica mercato di negoziazione, liquidità e possibile prezzo di vendita.
- Confronta le alternative: metti il rendimento accanto a BTP, depositi e altri strumenti coerenti con il tuo orizzonte.
Decisione consapevole: se non riesci a spiegare in una frase chi rimborsa il capitale e chi assorbe le perdite in caso di crisi, non hai ancora finito di analizzare il bond.
Prima di acquistare, leggi il prospetto informativo e chiedi all’intermediario di indicare chiaramente seniority, garanzia, rating e condizioni di rimborso. Per approfondire con analisi su banche, BTP, tassi e risparmio, consulta Finanza.news e usa queste informazioni per costruire una scelta coerente con il tuo patrimonio, la tua liquidità necessaria e la tua tolleranza al rischio.


