



Ogni mese guardi la busta paga, controlli lo stipendio netto e passi oltre la voce TFR. È normale: quella somma non entra nel conto corrente e sembra una formalità amministrativa. In realtà, per un dipendente privato, la destinazione del TFR può determinare una parte importante del capitale disponibile al momento della pensione.
La scelta non consiste soltanto nel decidere se lasciare il TFR in azienda o trasferirlo a un fondo pensione. Bisogna verificare quale quota viene conferita, quale comparto d’investimento la riceve, quali procedure deve completare l’azienda e cosa succede se l’adesione avviene automaticamente. Nel 2026, la parte amministrativa diventa ancora più importante, soprattutto per i neoassunti e per chi cambia lavoro.
Perché Destinare il TFR a un Fondo Pensione
Un dipendente privato controlla la busta paga, vede la voce TFR e spesso la considera una somma lontana nel tempo. In realtà, quell’accantonamento si forma mese dopo mese e la sua destinazione incide sul capitale disponibile alla cessazione del rapporto o durante la pensione complementare.
Per chi è assunto con il regime TFR, l’accantonamento annuo equivale a 1/13,5 della retribuzione utile, cioè circa il 7,41% della retribuzione. L’approfondimento dell’INPS sul TFR e sulla previdenza complementare spiega che, dopo l’adesione, il TFR maturando può essere destinato integralmente o parzialmente alla forma prevista dalla legge o dal contratto collettivo.

Il TFR come flusso previdenziale
Il TFR matura ogni mese insieme alla retribuzione. Destinarlo a un fondo pensione trasforma quindi un accantonamento passivo in un flusso di contribuzione regolare. Per un neoassunto del settore privato può rappresentare l’apporto principale al fondo, anche senza versamenti volontari.
La scelta va valutata osservando quattro elementi: comparto, costi, anni che mancano alla pensione e tolleranza alle oscillazioni. Il TFR lasciato in azienda segue comunque il proprio meccanismo di rivalutazione. Il confronto corretto riguarda quel risultato e il rendimento netto del comparto scelto, non il rendimento nominale pubblicizzato.
Nel 2025 la previdenza complementare italiana ha raccolto 22,4 miliardi di euro, con 9,6 miliardi provenienti dal TFR. Alla fine dello stesso anno, i patrimoni complessivi hanno raggiunto 262 miliardi di euro e le posizioni in essere circa 11,9 milioni, secondo i dati pubblicati da COVIP sui costi e rendimenti dei fondi pensione. I numeri mostrano una componente ormai stabile della previdenza italiana.
Regola pratica: prima di aderire, quantifica il TFR che sarà versato e identifica il comparto che lo riceverà.
Nel 2026 la gestione amministrativa richiede attenzione. Dal 1° luglio entra in gioco la regolarizzazione INPS prevista per le posizioni interessate. Chi è stato assunto da poco, ha cambiato azienda o rileva dati incompleti deve verificare comunicazioni, decorrenze e registrazione dei versamenti con il datore di lavoro e con il fondo.
Perché l’inerzia può costare
Rimandare la decisione conserva una scelta familiare comprensibile, soprattutto quando servono liquidità e flessibilità. Riduce però gli anni disponibili per accumulare capitale e reinvestire i rendimenti. Per chi aderisce tardi, anche un rendimento nominale positivo può tradursi in un capitale finale modesto, perché la base investita è rimasta contenuta per gran parte della carriera.
Un comparto prudente può attraversare periodi in cui la rivalutazione del TFR risulta superiore. La valutazione va collegata agli anni mancanti alla pensione e all’obiettivo di costruire un’integrazione sostenibile.
Le Opzioni Contrattuali per il Settore Privato
Prima di valutare la convenienza, apri la busta paga e leggi il CCNL applicato. La destinazione del TFR dipende dal contratto collettivo, dal regime applicabile e dalle decisioni già comunicate all’azienda. Il CCNL può indicare il fondo negoziale di riferimento e stabilire se il conferimento riguarda tutto il TFR maturando oppure soltanto una quota.
La regola pratica è distinguere tre possibilità: trasferire l’intero TFR maturando alla previdenza complementare, destinarne una parte al fondo e lasciare il resto nel regime ordinario, oppure mantenere il TFR secondo le modalità già previste. La scelta va verificata sui documenti del rapporto di lavoro, non soltanto sulle informazioni commerciali del fondo.
Il conferimento totale e quello parziale
Con il conferimento totale, tutta la quota di TFR maturando prevista per quel rapporto confluisce nel fondo pensione. Per un dipendente privato soggetto al regime ordinario, l’accantonamento annuo corrisponde a 1/13,5 della retribuzione utile, secondo quanto indicato dall’INPS nella guida dedicata al TFR.
Il conferimento parziale mantiene una parte del TFR nel regime ordinario e trasferisce il residuo al fondo. Può derivare da una previsione del contratto collettivo oppure da una decisione del lavoratore. Comporta versamenti più contenuti nella previdenza complementare, ma può adattarsi meglio a un accordo aziendale o a un’esigenza di liquidità.
Controlla questi elementi prima di firmare o modificare la scelta:
- Il CCNL indicato in busta paga, per individuare fondo negoziale e quota di TFR prevista.
- La modulistica consegnata all’assunzione, da conservare come prova della destinazione comunicata.
- La decorrenza, cioè il mese dal quale l’azienda ha iniziato a trasferire le quote.
- Il fondo effettivo, verificando che il nome nei documenti coincida con quello nell’area personale.
- Le contribuzioni collegate, se il contratto prevede versamenti aggiuntivi del lavoratore o del datore.
Cosa cambia per chi entra oggi
Chi viene assunto per la prima volta nel settore privato e non esprime tempestivamente una scelta può essere iscritto automaticamente a una forma di previdenza complementare, secondo le regole applicabili. Dal 1° luglio 2026, la regolarizzazione delle quote arretrate di TFR per le posizioni interessate segue le istruzioni comunicate dall’INPS nella notizia INPS sulle novità per cittadini e aziende.
L’iscrizione al fondo e la contabilizzazione del TFR sono verifiche diverse. Accedi all’area personale, confronta i periodi indicati con le buste paga e chiedi all’azienda di correggere eventuali quote mancanti, decorrenze errate o registrazioni incomplete.
Chi ha già lasciato il TFR in azienda deve presentare una nuova comunicazione per cambiare destinazione. Un cambio di datore di lavoro, di CCNL o una comunicazione informale all’ufficio del personale non modifica automaticamente la scelta precedente.
Vantaggi Fiscali e Gestione del Capitale
Il vantaggio fiscale dei fondi pensione non dovrebbe essere usato come slogan. Incide davvero soltanto quando il lavoratore distingue tra TFR, contributi personali, eventuali contributi contrattuali e rendimento del comparto. Sono componenti diverse, con regole diverse, che confluiscono nello stesso progetto previdenziale.
I contributi versati dal lavoratore possono avere un trattamento fiscale favorevole secondo la disciplina applicabile. Per questo la valutazione non deve fermarsi alla performance pubblicata dal fondo. Bisogna considerare anche il costo effettivo sostenuto dal lavoratore, l’eventuale beneficio fiscale e la tassazione applicata alle prestazioni.
Il vantaggio fiscale non sostituisce la scelta d’investimento
Un fondo può offrire un trattamento fiscale interessante e, allo stesso tempo, essere poco adatto se il comparto non corrisponde all’orizzonte temporale del lavoratore. Un dipendente lontano dalla pensione che sceglie una linea eccessivamente prudente potrebbe limitare la crescita potenziale del capitale. Al contrario, chi è vicino alla pensione deve considerare con attenzione la volatilità e la protezione del montante già accumulato.
La valutazione corretta tiene insieme quattro elementi:
- Quanto versa il lavoratore, oltre al TFR.
- Quanto versa eventualmente il datore di lavoro, quando previsto dal contratto.
- Quanto costa il comparto, considerando i costi ricorrenti e quelli legati alla gestione.
- Come viene tassata la prestazione, secondo la durata della partecipazione e il tipo di prestazione richiesta.
Il beneficio fiscale è quindi più utile quando aumenta la continuità dei versamenti. Se il lavoratore incassa ogni vantaggio senza mantenere una contribuzione regolare, il fondo può non raggiungere una dimensione sufficiente per integrare davvero la pensione.
TFR e contributi non sono la stessa cosa
Il TFR deriva dal rapporto di lavoro. Il contributo personale è una decisione ulteriore, mentre il contributo aziendale dipende dal contratto applicato e dalle condizioni di adesione. Confondere questi flussi porta a sopravvalutare il capitale futuro.
Un dipendente può trasferire il TFR al fondo e non versare altro. Può anche aggiungere una contribuzione personale, se il bilancio familiare lo consente. In alcuni casi, l’adesione richiesta dal contratto permette di ricevere anche il contributo del datore di lavoro, ma questa possibilità va verificata direttamente nel CCNL e nella documentazione del fondo.
La fiscalità migliora l’efficienza del piano, ma non può compensare versamenti troppo bassi, costi elevati o una scelta incoerente del comparto.
La stessa logica vale per il confronto con il conto corrente o con altri strumenti. Non basta chiedersi quale rendimento lordo sia più alto. Serve confrontare rendimento netto, costi, accessibilità del capitale, disciplina fiscale e finalità previdenziale. Il fondo pensione è costruito per un obiettivo di lungo termine, mentre la liquidità bancaria serve anche a gestire emergenze e spese ravvicinate.
Confronto tra Fondi Negoziali e Fondi Aperti
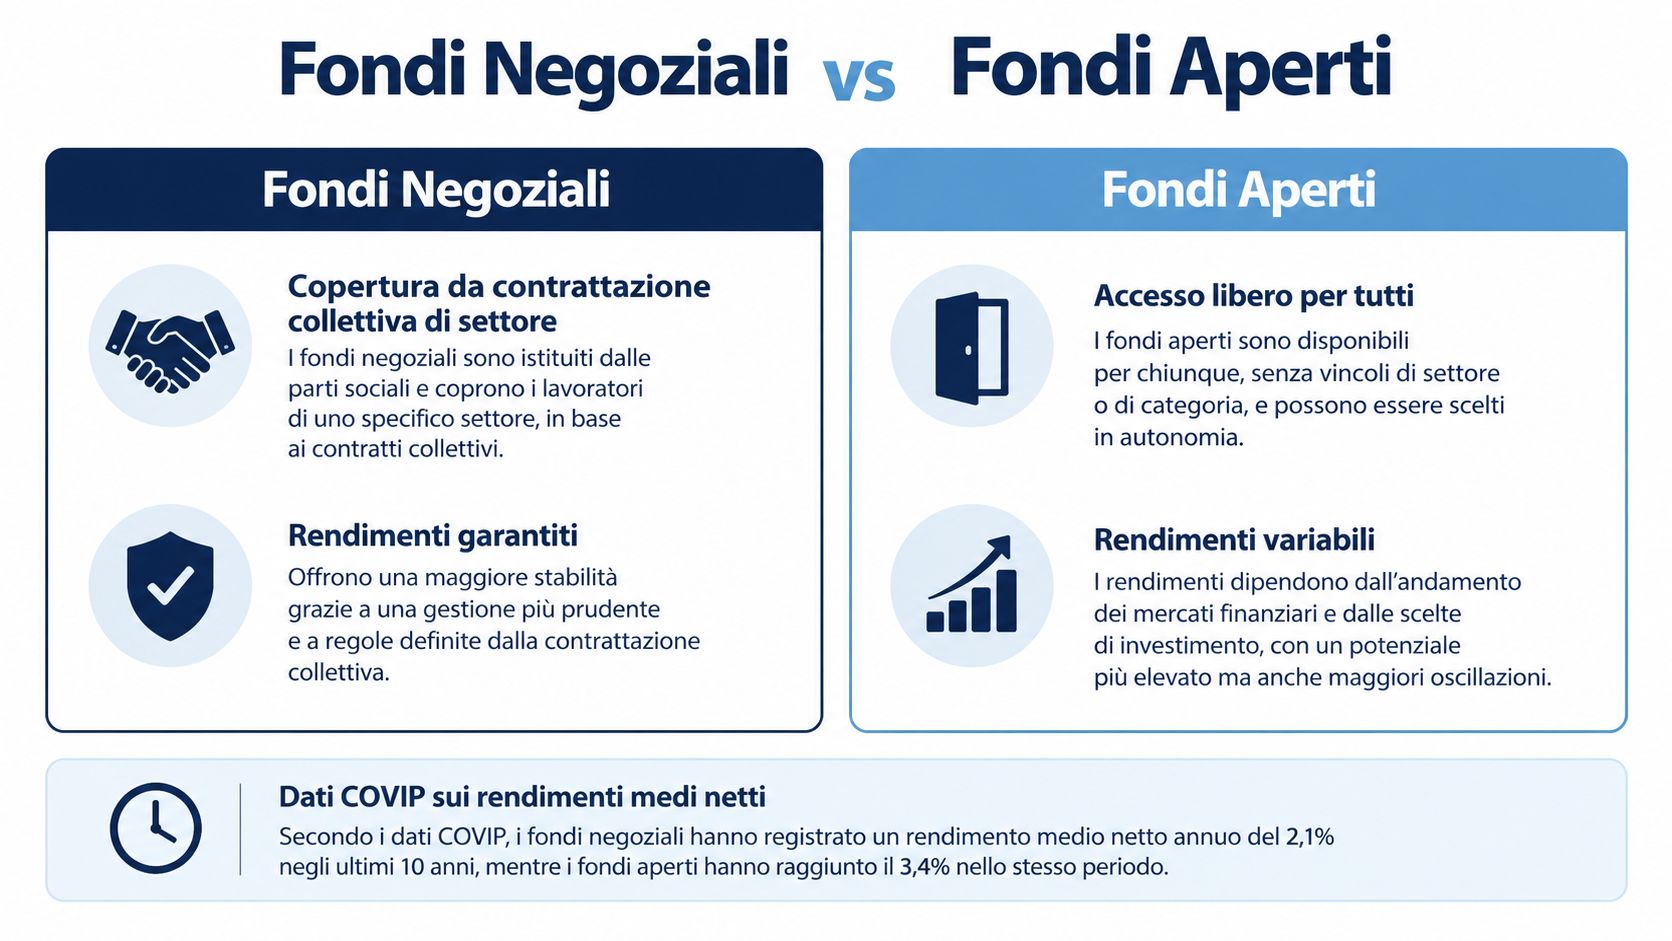
La scelta tra fondo negoziale e fondo aperto non si risolve con una classifica generale. Il fondo negoziale è collegato al contratto collettivo e spesso rappresenta il percorso naturale per il dipendente di un determinato settore. Il fondo aperto offre invece una maggiore libertà di accesso, ma richiede al lavoratore più attenzione nel confronto tra comparti, costi e modalità operative.
Il criterio decisivo resta il comparto. La stessa categoria di fondo può offrire linee garantite, obbligazionarie, bilanciate o più dinamiche. Confrontare soltanto il nome del fondo, senza guardare la linea scelta, produce una conclusione poco utile.
Cosa mostrano i rendimenti
I dati COVIP evidenziano il problema del confronto annuale. Nel 2025 i comparti garantiti hanno reso l’1,5% e quelli obbligazionari lo 0,4%, mentre la rivalutazione del TFR è stata l’1,9%. Nello stesso periodo, il fondo negoziale medio ha realizzato il 7,7% e l’equivalente dei fondi aperti il 9,6%, secondo i dati riportati nella documentazione COVIP sui rendimenti dei fondi pensione.
Questi valori non dicono che un fondo aperto sia sempre migliore di un negoziale. Dicono che la composizione del comparto conta. Una linea prudente può non superare il TFR in un determinato anno, mentre una linea con maggiore esposizione ai mercati può ottenere un risultato superiore, assumendo anche oscillazioni più ampie.
COVIP pubblica i rendimenti su orizzonti di 1, 3, 5, 10 e 20 anni. Il lavoratore dovrebbe usare queste finestre per evitare di trasformare un risultato recente in una promessa futura.
| Criterio | Fondo negoziale | Fondo aperto |
|---|---|---|
| Accesso | Legato al settore o al contratto collettivo | Generalmente più flessibile |
| Scelta iniziale | Spesso guidata dal CCNL e dal fondo di categoria | Richiede un confronto diretto tra offerte |
| Contributi | Può includere meccanismi previsti dal contratto | Dipendono dalle condizioni di adesione |
| Gestione | Offre comparti con diversi profili di rischio | Offre comparti e regole definite dal singolo prodotto |
| Verifica necessaria | Costi, comparto e quota di TFR | Costi, comparto, condizioni e servizi |
Quando il negoziale è un buon punto di partenza
Il fondo negoziale è spesso la prima soluzione da esaminare quando il CCNL lo indica e collega all’adesione specifiche contribuzioni. In questo caso, il lavoratore non deve scegliere soltanto in base alla performance. Deve verificare il costo complessivo, il comparto coerente con l’età e la possibilità di cambiare linea nel tempo.
Il fondo aperto può avere senso quando il lavoratore non dispone di un fondo negoziale adatto, desidera una struttura diversa o vuole mantenere una soluzione previdenziale anche cambiando settore. La maggiore flessibilità non elimina però il bisogno di controllo. Un prodotto più articolato può essere difficile da gestire se l’aderente non legge la documentazione e non aggiorna la scelta quando cambiano età, reddito o distanza dalla pensione.
Il confronto utile non è negoziale contro aperto. È comparto contro comparto, costo contro costo, orizzonte contro orizzonte.
Procedura Pratica per l’Adesione nel 2026
Per un lavoratore del settore privato, l’adesione parte dai documenti, non dal rendimento. Occorre verificare quale CCNL applica l’azienda, quale fondo viene indicato, quale scelta risulta registrata e da quale data dovrebbe iniziare il trasferimento del TFR.
Nel 2026 vanno controllate anche le adesioni automatiche e le quote arretrate. Le indicazioni pubblicate dall’INPS sulla regolarizzazione riguardano alcune situazioni di lavoratori privati assunti per la prima volta e iscritti automaticamente a una forma di previdenza complementare. Per chi rientra in questi casi, la data del 1° luglio 2026 diventa un riferimento operativo da verificare con azienda e fondo.
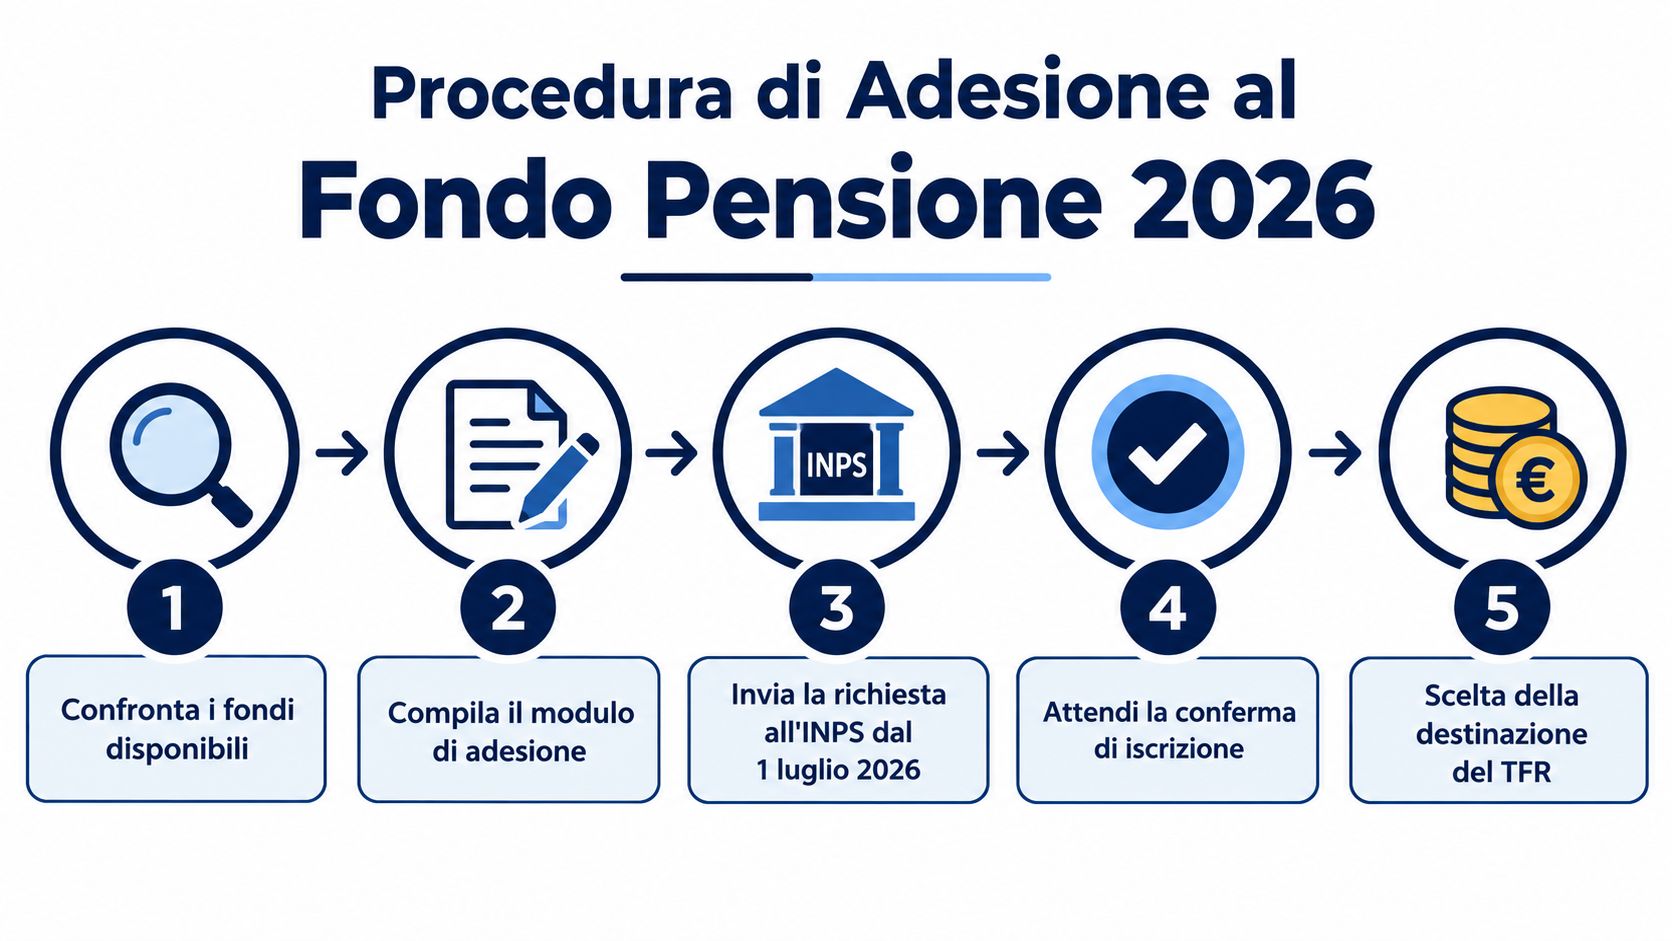
Cinque controlli da completare
1. Identifica il contratto applicato.
Cerca il CCNL nella busta paga, nella lettera di assunzione o nella documentazione aziendale. Il contratto può indicare il fondo negoziale di riferimento e le modalità con cui destinare il TFR.
2. Leggi la documentazione del fondo.
Esamina comparti, costi, regole per cambiare linea e modalità di contribuzione. Il nome del fondo non basta per capire come verrà gestito il capitale.
3. Invia la scelta dal canale corretto.
Segui le istruzioni dell’azienda e del fondo. Conserva il modulo compilato, la ricevuta di invio e ogni conferma ricevuta. La tracciabilità riduce le difficoltà se emergono errori amministrativi.
4. Verifica l’iscrizione.
Dopo l’invio, controlla l’area personale del fondo oppure chiedi all’ufficio del personale una conferma scritta. Registrazione dell’adesione e trasferimento del TFR sono collegati, ma richiedono verifiche separate.
5. Controlla le quote nei mesi successivi.
Confronta buste paga ed estratto conto. Verifica decorrenza, importi trasferiti ed eventuali arretrati. Se manca una quota, chiedi subito una risposta scritta sia all’azienda sia al fondo.
L’assegnazione automatica non dimostra che ogni passaggio sia stato eseguito correttamente. Il lavoratore deve controllare che il TFR maturando sia stato preso in carico e che le quote arretrate risultino effettivamente gestite.
Crea una cartella digitale con contratto, modulo di adesione, comunicazioni aziendali, ricevute ed estratti del fondo. Bastano pochi minuti per mantenere una traccia ordinata della posizione.
Il ruolo dell’azienda e quello del lavoratore
L’azienda gestisce gli adempimenti amministrativi e fornisce la documentazione, ma il dipendente deve verificare che la scelta registrata corrisponda alla propria volontà. In caso di incongruenze, una richiesta scritta all’ufficio del personale e al fondo crea una prova del problema segnalato.
Ripeti i controlli dopo un cambio di datore, CCNL o posizione previdenziale. Questi eventi possono modificare fondo di riferimento e modalità di versamento.
La sintesi video seguente ripercorre i cinque controlli descritti sopra. Prima di avviarla, verifica che il canale YouTube sia riconducibile all’INPS o all’editore della guida, così da poter identificare la fonte.

Errori da Evitare e Importanza di Iniziare Subito
L’errore più comune è pensare che il TFR, da solo, garantisca un’integrazione pensionistica adeguata. Il TFR può alimentare il fondo in modo costante, ma la dimensione finale del capitale dipende anche da quando si aderisce, dalla continuità dei versamenti e dal comparto scelto.
I dati disponibili mostrano una differenza tra la crescita del sistema e la situazione individuale degli aderenti. Nel 2025 e nel periodo di riferimento più recente, le risorse della previdenza complementare hanno raggiunto 262 miliardi di euro, mentre i capitali medi nella fascia tra 60 e 64 anni risultavano intorno a 30.820 euro nei fondi negoziali, 31.490 euro nei fondi aperti e 21.430 euro nei PIP, secondo l’analisi pubblicata da Ekonomia sui dati COVIP del 2025.
Questi valori non permettono di stimare la pensione futura di ogni persona, ma mettono in discussione una convinzione diffusa: aderire tardi con versamenti modesti non basta necessariamente a costruire un capitale capace di cambiare il reddito pensionistico.
Evita soprattutto quattro errori:
- Firmare senza controllare il comparto: il nome del fondo non descrive da solo il livello di rischio.
- Non verificare il TFR versato: l’iscrizione non sostituisce il controllo degli estratti conto.
- Rimandare senza un motivo preciso: ogni rinvio riduce il periodo di accumulo.
- Confondere rendimento e capitale: una buona performance percentuale non garantisce un montante elevato se la base versata è contenuta.
Il passaggio utile da fare oggi è concreto: recupera il CCNL, chiedi all’ufficio del personale quale destinazione del TFR risulta registrata e confronta il comparto con gli anni che mancano alla pensione. Se sei stato assunto recentemente, verifica anche eventuali quote arretrate e la data effettiva di iscrizione.


