Se hai denaro fermo sul conto corrente, sai davvero dove si trova il confine tra sicurezza, rendimento e disponibilità immediata? La domanda “conti deposito cosa sono” sembra semplice, ma porta con sé equivoci importanti: un conto deposito non è un conto corrente, non è automaticamente un investimento e non garantisce la stessa copertura per ogni marchio appartenente a un gruppo bancario.
Capire il meccanismo richiede pochi passaggi, ma devono essere quelli giusti. Occorre distinguere tra conto libero e vincolato, leggere il rendimento netto invece del solo tasso lordo e verificare la banca giuridicamente responsabile del rapporto. Dal limite di garanzia di 100.000 euro alla scelta tra liquidità e rendimento, ogni dettaglio può cambiare la decisione.
In pratica, il conto deposito è spesso usato per una funzione molto precisa: parcheggiare liquidità che non serve ogni giorno, cercando di ottenere un interesse senza trasformare quel denaro in uno strumento da investimento con oscillazioni di prezzo come può accadere per altri prodotti. Proprio per questo, prima di aprirne uno conviene chiedersi non solo quanto rende, ma perché stai accantonando quella somma, per quanto tempo e con quale margine di flessibilità.
Introduzione ai conti deposito
Che cosa distingue davvero un conto deposito da un conto corrente, e quale banca risponde del denaro affidato? Il conto deposito è un rapporto bancario pensato per conservare liquidità e ottenere interessi, con un’operatività più limitata rispetto a quella di un conto corrente. La Banca d’Italia descrive il conto deposito come una forma di deposito bancario destinata a conservare liquidità e ottenere interessi.
Il meccanismo è semplice: trasferisci denaro alla banca, che lo impiega nella propria attività e riconosce un interesse secondo il contratto. Il deposito non serve normalmente per pagare bollette, usare una carta ogni giorno o gestire molte operazioni. Questi compiti appartengono al conto corrente.
In molti casi il conto deposito funziona come un contenitore collegato a un conto corrente d’appoggio. Da quel conto entrano ed escono le somme, secondo le regole definite dalla banca. Questo dettaglio operativo è importante perché aiuta a capire perché il deposito non sostituisce il conto corrente: non nasce per la gestione quotidiana, ma per la custodia remunerata della liquidità.
Un esempio semplice può chiarire la logica. Se ricevi lo stipendio, paghi l’affitto, fai la spesa e usi una carta tutti i giorni, hai bisogno di un conto corrente. Se invece hai 8.000 euro che vuoi tenere disponibili per eventuali imprevisti nei prossimi mesi, potresti valutare di spostarli in un conto deposito libero, così da separare il denaro operativo da quello destinato alla riserva.
La differenza rispetto al conto corrente
Il conto corrente privilegia la mobilità del denaro: permette di ricevere lo stipendio, fare bonifici, pagare acquisti e sostenere le spese quotidiane. Il conto deposito punta invece sulla conservazione del capitale, spesso collegandosi a un conto corrente d’appoggio. La disponibilità delle somme dipende dalle condizioni sottoscritte.
Questa differenza non è solo tecnica, ma pratica. Sul conto corrente tieni il denaro che entra ed esce di continuo. Sul conto deposito, invece, versi somme che non prevedi di usare ogni settimana. È un’impostazione utile anche dal punto di vista organizzativo: molte persone trovano più facile risparmiare quando separano il denaro per gli obiettivi futuri da quello per le spese correnti.
Dal 2023, con la discesa dei tassi, la differenza tra un conto libero e uno vincolato pesa nella scelta. Un vincolo può offrire un rendimento più interessante, ma richiede di rinunciare alla disponibilità immediata. Un conto libero lascia maggiore flessibilità, spesso a fronte di un interesse più contenuto. La decisione dipende quindi dalla funzione che il denaro deve svolgere.
Per esempio, i soldi destinati al pagamento dell’assicurazione auto tra tre mesi potrebbero restare su una soluzione molto accessibile. Una somma che sai di non dover usare per dodici mesi potrebbe invece essere compatibile con un vincolo, se le condizioni sono chiare e sostenibili.
Non è un’obbligazione bancaria
La parola “bancario” può creare confusione. Il deposito è una forma di raccolta tutelata secondo le regole applicabili ai depositi, mentre un’obbligazione bancaria è un titolo emesso dalla banca e segue una disciplina diversa. La garanzia dei depositanti del FITD chiarisce quali forme di deposito rientrano nella tutela e quali strumenti ne restano esclusi.
La differenza è sostanziale anche per il risparmiatore non esperto. Un’obbligazione è un titolo che può avere una scadenza, un prezzo di mercato, un rendimento che può essere diverso da quello immaginato inizialmente e una tutela diversa rispetto a quella dei depositi. Un conto deposito, invece, si basa su condizioni contrattuali di remunerazione della liquidità e sulla disciplina dei depositi bancari.
Anche il marchio può trarre in inganno: due offerte con nomi diversi possono appartenere allo stesso gruppo bancario. Per la copertura FITD conta però l’entità giuridica che detiene il deposito, non il solo brand commerciale. Prima di guardare il rendimento, chiarisci a cosa servono quei soldi, quando potrebbero servirti e quale banca risulta effettivamente responsabile del rapporto.
Un esempio utile: acquistare un’obbligazione bancaria non equivale a spostare soldi su un conto deposito della stessa banca. Nel primo caso stai comprando un titolo. Nel secondo stai aprendo un rapporto di deposito. Il nome dell’istituto può essere lo stesso, ma la natura dello strumento cambia.
Tipologie e funzionamento
La distinzione principale è tra conto deposito libero e conto deposito vincolato. Nel primo caso, puoi chiedere la disponibilità delle somme secondo le regole previste dal contratto. Nel secondo, accetti di lasciare il capitale depositato per un periodo stabilito, in cambio di un rendimento generalmente più elevato.
Questa distinzione è il punto centrale da capire, perché influenza quasi tutto: accesso al denaro, rendimento atteso, uso pratico del prodotto e compatibilità con i tuoi obiettivi. In altre parole, non stai scegliendo solo tra due tassi diversi, ma tra due modi diversi di gestire la tua liquidità.
Un conto libero è più adatto a una liquidità che potrebbe servire senza preavviso. Può essere utile, per esempio, per una riserva destinata a spese impreviste. La flessibilità ha però un costo potenziale: la banca può riconoscere un tasso inferiore rispetto a quello applicato alle somme vincolate.
Pensa a un fondo emergenze, a spese mediche inattese o a lavori urgenti in casa. In questi casi, sapere di poter riottenere il denaro senza compromettere troppo l’operazione può contare più di qualche decimale di rendimento in più.
Il conto vincolato segue una logica diversa. Il denaro resta immobilizzato fino alla scadenza, oppure può essere svincolato secondo condizioni specifiche. Alcuni contratti prevedono la perdita totale o parziale degli interessi maturati, altri stabiliscono modalità differenti. Non basta leggere la parola “svincolabile”: bisogna controllare cosa accade davvero al rendimento.
Per esempio, un vincolo di 12 mesi può sembrare ideale se sai già che userai il capitale tra un anno per pagare un master, un anticipo auto o una ristrutturazione programmata. Se però c’è la possibilità concreta che quella somma serva prima, il vincolo potrebbe diventare scomodo o meno conveniente del previsto.
Come maturano gli interessi
La banca calcola gli interessi in base alla somma depositata, al tasso previsto e al periodo di permanenza del denaro. Il pagamento può avvenire alla scadenza, con periodicità stabilita dal contratto oppure attraverso modalità specifiche indicate nel foglio informativo.
Questo aspetto merita attenzione perché due offerte con tassi simili possono funzionare in modo diverso. In un caso gli interessi vengono riconosciuti solo alla fine del vincolo. In un altro possono essere accreditati ogni trimestre o ogni anno. Per alcuni risparmiatori la differenza è marginale, per altri no, soprattutto se vogliono riutilizzare gli interessi o avere un’entrata periodica.
Il tasso pubblicizzato è spesso lordo. Per arrivare al rendimento effettivo devi considerare la ritenuta fiscale sugli interessi, i costi applicati e il trattamento dell’imposta di bollo. La FAQ del Fondo Interbancario di Tutela dei Depositi ricorda che la valutazione del deposito deve essere distinta dalla semplice lettura del tasso annunciato.
Un esempio pratico: due conti possono entrambi mostrare un 3% lordo, ma se uno prevede costi accessori o se l’impatto dell’imposta di bollo incide maggiormente sul risultato finale, il netto può essere meno interessante rispetto a quanto suggerisce la pubblicità. Il confronto corretto si fa sempre su base omogenea.
Regola pratica: confronta sempre il risultato netto e non fermarti al numero più grande scritto nell’offerta.
Il ruolo della durata
La durata influenza sia il rendimento sia la libertà di utilizzare il denaro. Un vincolo più lungo può offrire condizioni migliori, ma aumenta il rischio di dover rinunciare agli interessi o di non poter usare il capitale quando ne hai bisogno.
La durata va letta come una vera compatibilità temporale. Non basta dire “posso anche lasciarli fermi”, bisogna chiedersi se esiste una ragione concreta per cui quel denaro potrebbe servire prima. Più l’orizzonte è incerto, più la scelta di bloccare il capitale richiede prudenza.
Per questo, la scelta non è una gara al tasso massimo. È un abbinamento tra orizzonte temporale e funzione del denaro. La liquidità per emergenze dovrebbe restare facilmente accessibile; il capitale destinato a un obiettivo programmato può invece essere valutato per un vincolo, se la scadenza è compatibile con il progetto.
Un approccio utile è dividere la somma in più parti. Ad esempio, puoi mantenere una quota su un deposito libero per spese impreviste e vincolare solo la parte che sei ragionevolmente certo di non utilizzare nel breve periodo. In questo modo eviti di trattare tutta la liquidità allo stesso modo.
Tutela dei depositi e garanzia FITD
Chi protegge i tuoi risparmi se una banca entra in crisi? Il Fondo Interbancario di Tutela dei Depositi, FITD, copre fino a 100.000 euro per ciascun depositante e per ciascuna banca. Il limite riguarda quindi la persona e l’istituto giuridico, non il numero di conti aperti né ogni marchio commerciale. I depositi intestati allo stesso cliente presso la stessa banca vengono sommati, come spiega la FAQ del FITD sulla garanzia dei depositanti.
Questa regola viene spesso fraintesa perché molte offerte bancarie sono presentate attraverso brand, app o canali digitali differenti. Dal punto di vista commerciale possono sembrare realtà separate. Dal punto di vista della garanzia, però, ciò che conta è sempre la banca aderente al sistema di tutela.
In pratica, se hai un conto corrente, un deposito libero e un deposito vincolato tutti presso la stessa banca, il FITD considera la somma complessiva di quei rapporti intestati a te. Non conta quanti prodotti hai aperto, ma quale banca li detiene giuridicamente.
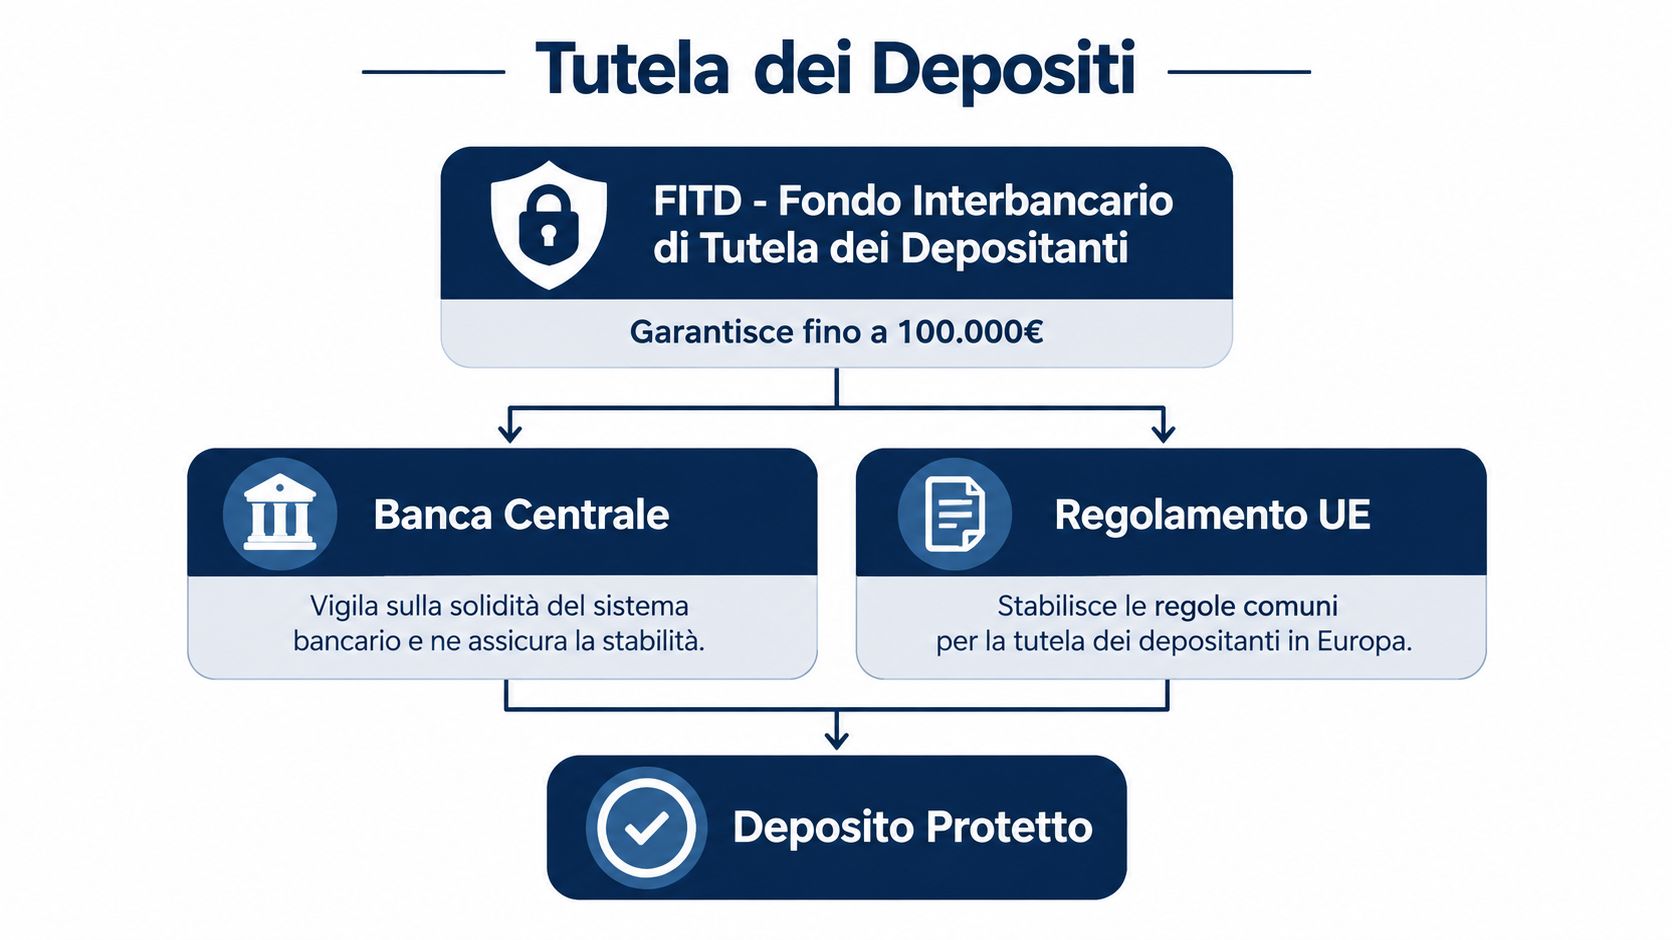
Il punto che confonde molti risparmiatori
Due conti possono mostrare nomi diversi nell’app e appartenere comunque alla stessa banca giuridica. In questo caso, spostare il denaro tra i due marchi non crea due protezioni separate: il FITD considera l’istituto responsabile del deposito, non il logo del gruppo.
Il problema nasce perché il risparmiatore vede interfacce diverse, campagne pubblicitarie diverse e talvolta perfino contratti con nomi commerciali distinti. Tuttavia, la soglia di tutela non segue il marketing. Segue la banca giuridicamente responsabile.
La verifica va fatta nei documenti contrattuali e nel foglio informativo. Cerca la denominazione della banca aderente al sistema di garanzia e controlla se i diversi marchi fanno capo alla stessa entità legale. Un gruppo bancario può infatti riunire più banche, ma solo le banche giuridicamente distinte offrono massimali separati.
Un esempio pratico: se possiedi 60.000 euro in un deposito con un marchio online e altri 50.000 euro in un’altra offerta dello stesso gruppo, ma la banca aderente è la stessa, ai fini della tutela stai superando il massimale complessivo riferito a quell’istituto.
Come comportarsi oltre la soglia
Se la liquidità supera il limite tutelato, distribuire le somme tra conti della stessa banca non cambia la copertura. Per separare i massimali servono banche giuridicamente differenti.
Questa osservazione è particolarmente rilevante per chi ha accumulato risparmi importanti in attesa di una decisione, come l’acquisto di una casa, una successione, la vendita di un immobile o il disinvestimento temporaneo da altri strumenti.
La parte eccedente non viene automaticamente rimborsata dal Fondo. In caso di liquidazione, diventa un credito da far valere nella procedura della banca. Secondo la procedura FITD per l’indisponibilità dei depositi, il rimborso previsto per i depositi protetti avviene entro sette giorni lavorativi, sempre entro il massimale applicabile.
Il conto cointestato richiede un calcolo distinto. La garanzia opera per ciascun depositante entro il limite previsto, ma la quota attribuita a ogni intestatario va sommata agli eventuali depositi personali detenuti presso la stessa banca. Il nome commerciale, da solo, non basta per capire quanta protezione resta disponibile.
Per esempio, un deposito cointestato da 120.000 euro tra due persone viene di norma ripartito in quote da 60.000 euro ciascuna ai fini del limite individuale, salvo diversa disciplina applicabile al rapporto. Tuttavia, se uno dei due intestatari possiede già altri 50.000 euro personali nella stessa banca, la sua esposizione complessiva cambia.
Conti deposito vs altre opzioni di risparmio
Il conto deposito occupa uno spazio preciso tra gestione quotidiana e investimento. Non offre la stessa operatività di un conto corrente, ma può remunerare una liquidità che non vuoi lasciare inattiva. Non presenta nemmeno lo stesso profilo di rischio e di disponibilità di un titolo acquistato sul mercato.
Per capire se è adatto al tuo caso, può essere utile non chiedersi soltanto “quanto rende?”, ma “quale problema risolve?”. Se il problema è gestire spese quotidiane, la risposta resta il conto corrente. Se il problema è tenere ferma liquidità per alcuni mesi cercando un rendimento senza usare strumenti di mercato, il conto deposito entra davvero in gioco.
| Strumento | Funzione principale | Disponibilità | Cosa valutare |
|---|---|---|---|
| Conto corrente | Pagamenti e operazioni quotidiane | Generalmente elevata | Costi, servizi e condizioni |
| Conto deposito libero | Conservazione remunerata della liquidità | Prevista secondo contratto | Tasso netto e modalità di prelievo |
| Conto deposito vincolato | Risparmio con scadenza programmata | Limitata dal vincolo | Durata, svincolo e interessi persi |
| Obbligazione bancaria | Investimento in un titolo emesso dalla banca | Dipende dal mercato e dal titolo | Rischio dell’emittente e tutela applicabile |
Il conto corrente è la scelta naturale per il denaro destinato alle spese. Tenerci anche una liquidità che non utilizzi può però significare rinunciare a un possibile interesse, se il conto deposito offre condizioni più favorevoli.
Un esempio concreto: lasciare 20.000 euro inutilizzati sul conto corrente per un anno non produce necessariamente un vantaggio, se una parte di quella somma non serve per la gestione ordinaria e potrebbe essere collocata in una soluzione più coerente con la sua funzione.
Conto deposito e titoli di Stato
I titoli di Stato, come i BTP, sono strumenti d’investimento e non semplici depositi. Il loro valore può cambiare prima della scadenza, mentre un conto deposito segue le condizioni stabilite dal contratto e non è esposto nello stesso modo alla volatilità del prezzo di mercato.
Questa differenza conta soprattutto quando il tempo a disposizione è breve o quando non vuoi esporti alla possibilità di vendere in un momento di prezzo sfavorevole. Chi acquista un titolo può decidere di portarlo a scadenza, ma se ha bisogno di liquidità prima potrebbe dover vendere a un prezzo diverso da quello atteso.
Questo non significa che il conto deposito sia sempre migliore. Un titolo può essere più coerente con un obiettivo d’investimento, mentre il deposito può adattarsi meglio a una riserva prudenziale o a un progetto di breve o medio periodo. Il confronto deve includere rendimento, fiscalità, liquidità, rischio dell’emittente e protezione applicabile.
Per esempio, chi mette da parte una somma per il notaio e le spese di acquisto casa entro pochi mesi può privilegiare la prevedibilità. Chi invece ha un orizzonte più lungo e una logica d’investimento potrebbe fare valutazioni differenti.
La posizione nella gestione familiare
Una struttura equilibrata può separare tre funzioni: denaro operativo sul conto corrente, riserva accessibile su un conto deposito libero e capitale non necessario nell’immediato su un vincolo compatibile con la scadenza dell’obiettivo. La proporzione dipende dal bilancio personale, non dalla pubblicità dell’offerta.
Questo schema aiuta molte famiglie a evitare due errori opposti: tenere tutto sul conto corrente senza rendimento, oppure vincolare troppo denaro e scoprire di non avere abbastanza liquidità pronta. Anche una gestione semplice, se ben separata per funzioni, può risultare più ordinata e più efficiente.
Esempi pratici di utilizzo
Una giovane lavoratrice riceve lo stipendio sul conto corrente e decide di creare una riserva per spese impreviste. Non sa quando potrebbe aver bisogno del denaro, quindi privilegia un conto deposito libero. Accetta un rendimento potenzialmente più contenuto in cambio della possibilità di richiedere la disponibilità delle somme secondo le condizioni contrattuali.
In questo caso l’obiettivo non è massimizzare il tasso, ma evitare che il fondo emergenze resti completamente improduttivo pur mantenendo una buona accessibilità. È una scelta tipica di chi vuole iniziare a organizzare i risparmi senza complicare troppo la gestione.
Una famiglia, invece, mette da parte denaro per una spesa già programmata. La data dell’esborso è sufficientemente chiara e il capitale non serve per la gestione ordinaria. In questo caso, un conto vincolato può essere preso in considerazione, ma solo dopo aver verificato che la scadenza non preceda l’obiettivo e che lo svincolo non comporti una perdita inattesa degli interessi.
Qui il vantaggio non sta solo nel tasso potenzialmente più alto, ma anche nella disciplina che il vincolo impone: se il denaro è destinato a un obiettivo preciso, tenerlo separato può aiutare a non utilizzarlo per altre spese nel frattempo.
Il vincolo è utile soltanto quando la data in cui ti servirà il capitale è più prevedibile della tua necessità di rendimento.
Liquidità distribuita tra banche diverse
Un risparmiatore con una disponibilità superiore al massimale tutelato non dovrebbe limitarsi a usare nomi commerciali differenti. Deve controllare quali banche giuridiche risultano coinvolte e valutare una distribuzione tra istituti distinti, includendo nel calcolo conti correnti, depositi liberi e depositi vincolati.
Questa scelta può essere sensata anche per ragioni organizzative, non solo di tutela. Suddividere la liquidità per obiettivi o scadenze presso banche diverse può rendere più chiaro quale somma è destinata a cosa, purché la gestione resti semplice e comprensibile.
Questo metodo non trasforma il conto deposito in uno strumento privo di rischi. Riduce però la concentrazione della liquidità presso un unico istituto, rispettando la logica della garanzia FITD. La verifica va rifatta ogni volta che apri un nuovo rapporto o trasferisci somme già presenti altrove.
Un esempio tipico riguarda chi riceve il ricavato dalla vendita di un immobile e prevede di riutilizzarlo gradualmente. In una situazione del genere, controllare il perimetro della garanzia e la distribuzione tra banche può essere più importante del rincorrere l’offerta col tasso nominale più alto.
Errori comuni da evitare
Il primo errore consiste nel credere che ogni marchio bancario corrisponda a una banca diversa. Un’app elegante, un sito separato o un nome commerciale riconoscibile non bastano a creare una nuova soglia FITD. Devi controllare l’entità giuridica che detiene il deposito e sommare i rapporti aperti presso quella stessa banca.
Questo equivoco è frequente soprattutto quando si confrontano offerte online. L’esperienza utente fa sembrare il prodotto autonomo, ma la tutela non segue la grafica o il posizionamento del brand.
Il secondo errore è guardare soltanto il tasso lordo. Il rendimento effettivo dipende dagli interessi riconosciuti, dalla ritenuta fiscale, dall’imposta di bollo e dai costi eventualmente previsti. Se confronti offerte diverse senza portare tutto a una base netta, rischi di scegliere l’annuncio più attraente invece della soluzione più conveniente per il tuo caso.
Un terzo errore, meno evidente, è aprire un deposito senza aver deciso la funzione di quel denaro. Se non sai se la somma serve da fondo emergenze, da anticipo per un acquisto o da parcheggio temporaneo, è più facile scegliere una durata sbagliata o una struttura poco adatta.
Il vincolo non è un dettaglio
Bloccare il capitale senza avere una riserva accessibile può creare un problema proprio quando il denaro serve. Lo svincolo anticipato può ridurre o eliminare gli interessi, secondo il contratto, e può trasformare un rendimento apparentemente interessante in un risultato molto diverso.
Per questo il vincolo va visto come una scelta di pianificazione, non come un semplice interruttore per ottenere un tasso più alto. Se il tuo bilancio personale ha margini stretti o spese imprevedibili, lasciare almeno una quota immediatamente accessibile può essere una precauzione ragionevole.
Prima di accettare un vincolo, chiediti:
-
Disponibilità: potresti aver bisogno di queste somme prima della scadenza?
-
Penalità: cosa perdi se chiedi lo svincolo?
-
Scadenza: coincide davvero con il momento in cui prevedi di usare il denaro?
-
Distribuzione: una parte della liquidità resta libera?
Il rischio di fissarsi sul tasso
I dati della Banca d’Italia sulle nuove operazioni delle famiglie mostrano un calo dei tassi medi sui depositi con durata prestabilita. Per durate fino a un anno, il tasso medio è passato dal 3,78% nel 2023 al 2,89% nel 2024 e al 2,17% nel maggio 2025; per durate oltre un anno è sceso dal 3,90% al 2,97% e poi al 2,35% nello stesso confronto, secondo i dati statistici della Banca d’Italia.
Questo contesto spiega perché molti risparmiatori cerchino l’offerta più alta disponibile in un dato momento. Tuttavia, il tasso da solo non esaurisce la valutazione. Un’offerta molto aggressiva può essere interessante, ma deve essere letta insieme alla durata, alle regole di svincolo, alla frequenza di accredito degli interessi e all’uso concreto che farai del denaro.
Il calo rende comprensibile il desiderio di bloccare un tasso prima di ulteriori riduzioni. Ma introduce anche un rischio di reinvestimento: alla scadenza potresti trovare condizioni meno favorevoli, mentre un vincolo troppo lungo può impedirti di cogliere offerte diverse o di usare il capitale.
Un esempio: bloccare tutto per molto tempo solo per fermare un tasso può sembrare razionale oggi, ma diventare penalizzante se tra qualche mese ti serve liquidità o se vuoi ridistribuire i risparmi in modo diverso.
Guida alla scelta del conto deposito
La scelta parte dal tuo calendario, non dal tasso pubblicizzato. Prima stabilisci quale quota deve restare disponibile e quale, invece, può essere lasciata ferma fino a una data precisa. Solo dopo confronta le offerte.
In altre parole, la domanda iniziale non dovrebbe essere “qual è il miglior conto deposito in assoluto?”, ma “qual è il conto deposito più coerente con il mio uso del denaro?”. Questa impostazione riduce il rischio di scegliere una soluzione brillante sulla carta ma scomoda nella pratica.
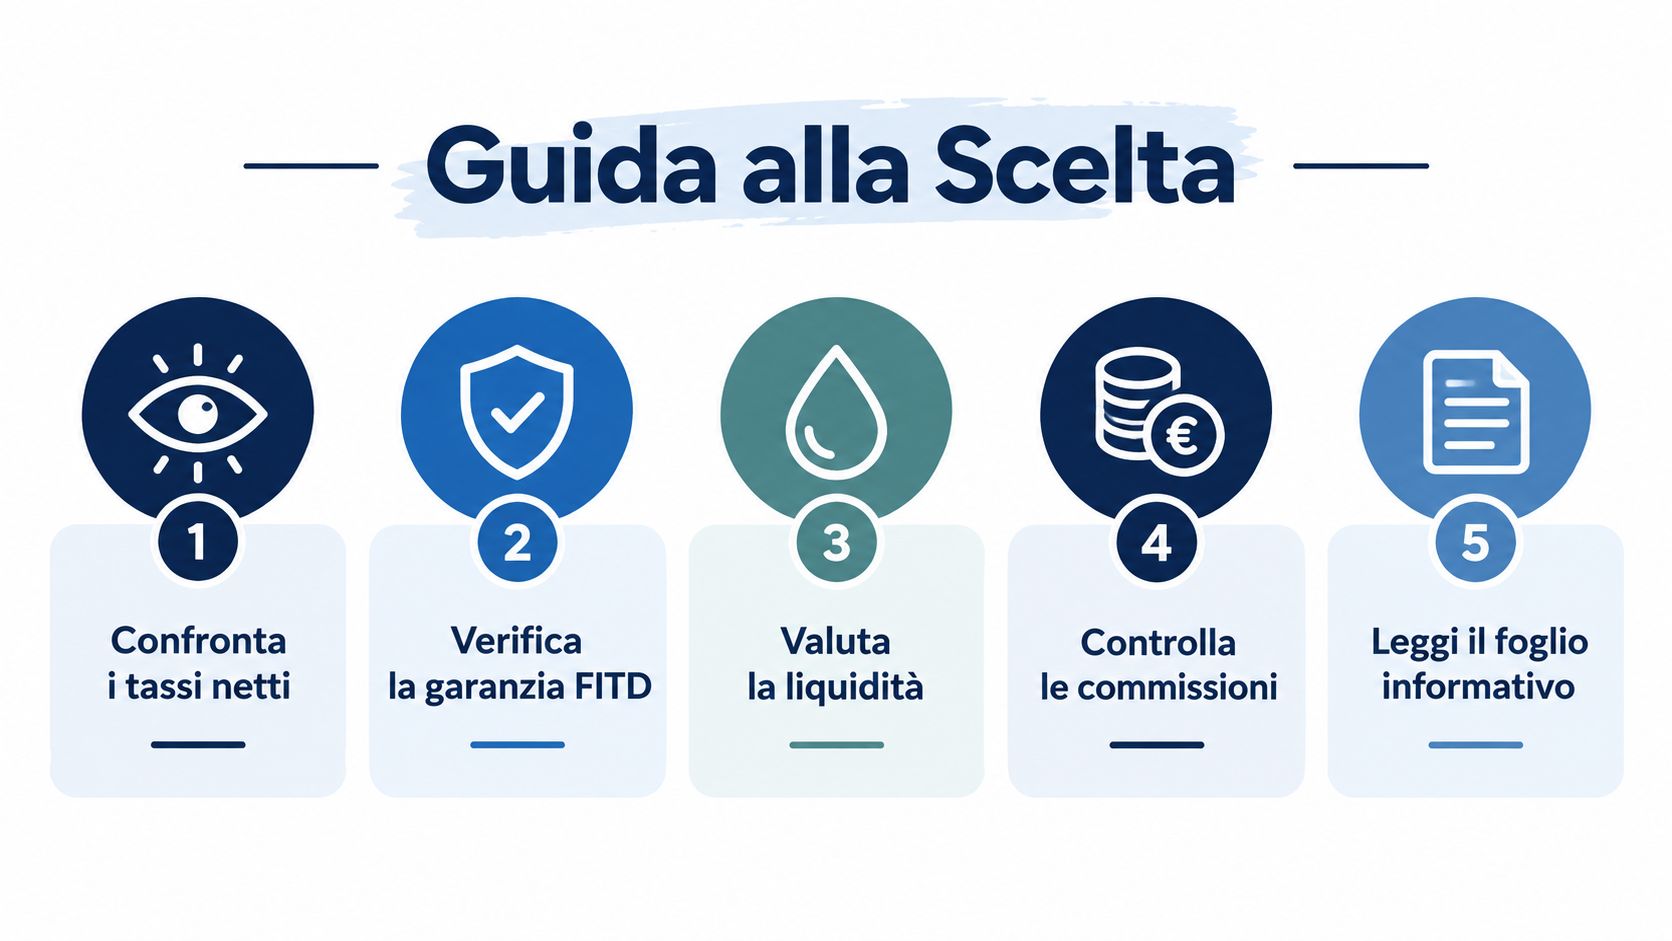
Un percorso in cinque controlli
-
Definisci la liquidità necessaria. Se il denaro finanzia emergenze o spese variabili, valuta una soluzione libera. Se serve per un obiettivo programmato, considera un vincolo solo quando la scadenza è sostenibile.
Un esempio tipico è separare tre mesi di spese essenziali in una forma accessibile, lasciando eventualmente a una soluzione vincolata solo la quota eccedente.
-
Calcola il rendimento netto. Parti dal tasso lordo e sottrai la ritenuta sugli interessi, l’imposta di bollo e i costi previsti. Controlla anche quando la banca accredita gli interessi e cosa succede in caso di ritiro anticipato.
Questo passaggio evita confronti fuorvianti tra offerte che sembrano simili ma hanno effetti pratici differenti.
-
Verifica la banca, non soltanto il brand. La scelta dovrebbe combinare banca aderente al sistema di garanzia, esposizione totale per singolo istituto e condizioni di svincolo, come indicato dal FITD nella guida alla garanzia dei depositanti.
Se hai già altri rapporti con lo stesso gruppo, controlla subito se fanno capo alla medesima entità legale.
-
Leggi il foglio informativo. Cerca durata, tasso applicato, costi, imposta di bollo, modalità di trasferimento delle somme e regole per la chiusura. Le condizioni operative contano quanto il rendimento annunciato.
Molti dubbi pratici, come i tempi di svincolo o l’accredito degli interessi, trovano risposta proprio lì.
-
Valuta la concentrazione complessiva. Somma conti correnti e depositi presso la stessa banca. Se la liquidità supera il limite protetto, considera istituti giuridicamente distinti, non semplicemente marchi diversi dello stesso gruppo.
Questo controllo è particolarmente utile quando la liquidità deriva da eventi straordinari, come eredità, vendite immobiliari o scadenze di altri investimenti.
La domanda conclusiva
Il conto deposito più adatto non è necessariamente quello con il tasso lordo più elevato. È quello che protegge la funzione del tuo denaro, mantiene una liquidità coerente con le tue necessità e offre condizioni comprensibili dopo imposte, vincoli e garanzia.
Prima di aprire il rapporto, confronta almeno il rendimento netto, la banca responsabile, la copertura FITD e le regole di svincolo. Poi verifica le condizioni direttamente nella documentazione aggiornata dell’istituto, perché offerte e contratti possono cambiare.
Se vuoi fare una scelta davvero utile, prova a classificare ogni somma che possiedi in tre categorie: spese correnti, riserva per imprevisti, denaro destinato a un obiettivo con data prevista. Già questo semplice schema rende più facile capire se un conto deposito libero, un vincolo o nessuno dei due sia la soluzione più adatta.
Per seguire altri approfondimenti su banche, tassi, risparmio e gestione del capitale, visita Finanza.news e consulta le guide dedicate alla finanza personale.