Un punto percentuale di costi in meno ogni anno può alzare la prestazione finale del 18-20% dopo 35 anni. Per un aderente rappresentativo su dieci anni, l’Indicatore sintetico dei costi (ISC) medio è dello 0,49% annuo nei fondi negoziali e dell’1,35% nei fondi aperti, 0,86 punti in più. Lo riporta la sintesi COVIP sui fondi pensione in Italia a fine 2024.
La scelta tra fondi pensione aperti o chiusi non si gioca sul nome del prodotto. Si gioca sul costo che si somma anno dopo anno e su cosa resta in tasca quando il contratto, o il datore, cambia. La media non basta. Un fondo aperto più caro può restare razionale se il negoziale non è accessibile, se il lavoro è instabile o se il versamento personale non entra nel bilancio familiare.
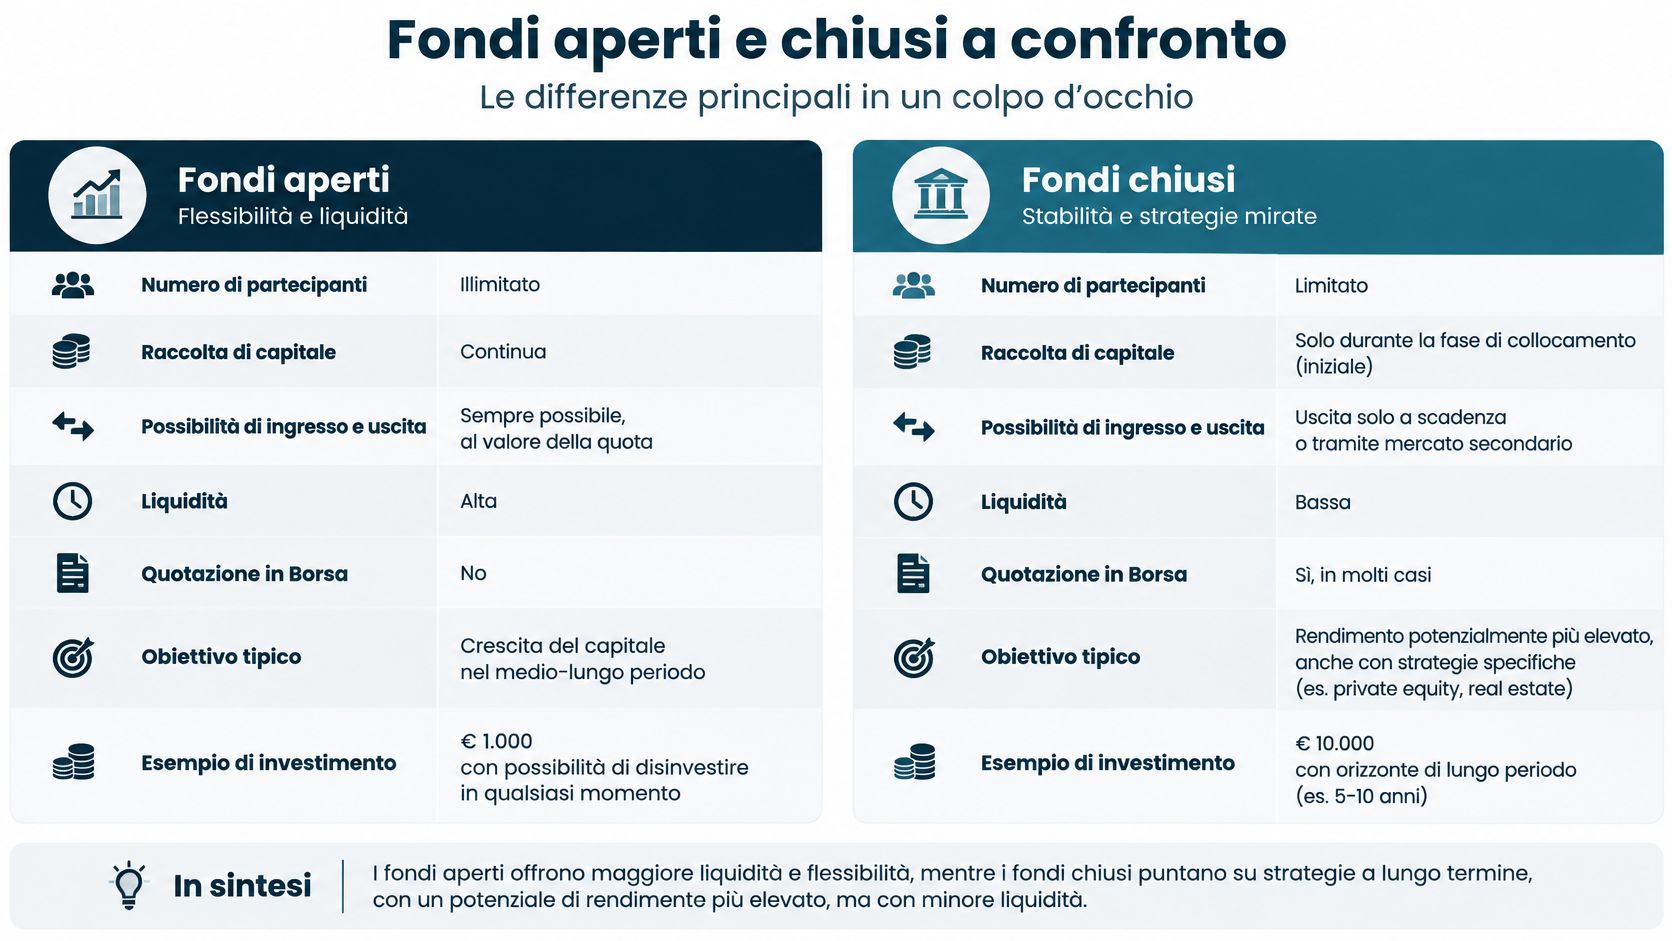
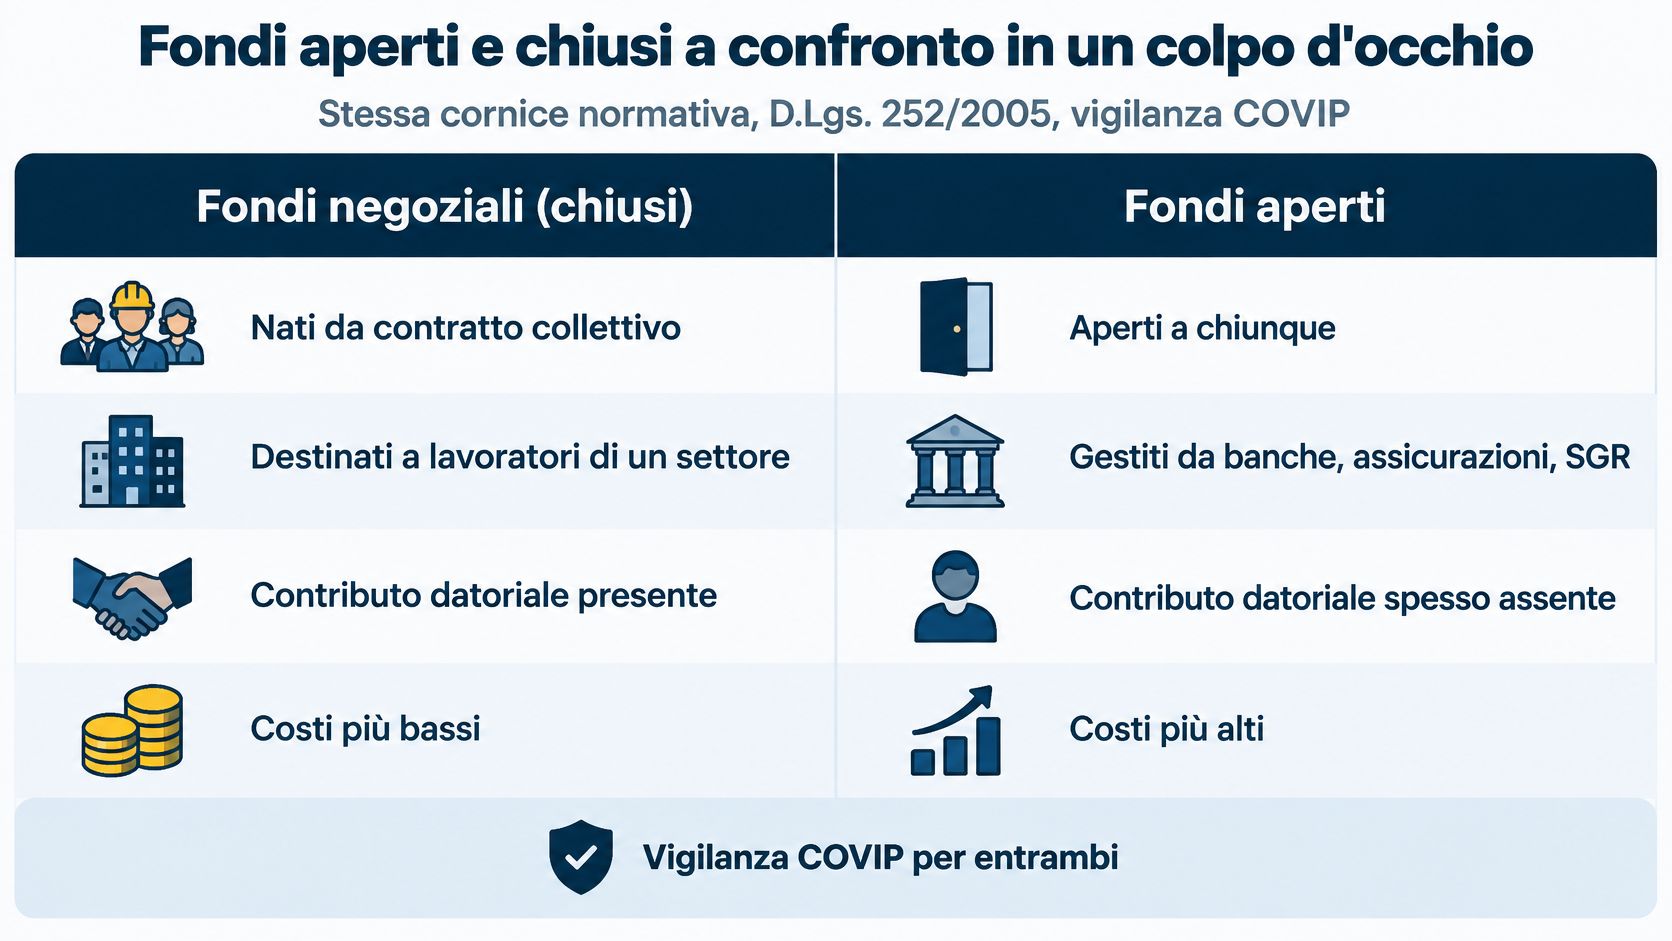
Fondi aperti e chiusi a confronto in un colpo d’occhio
Fondi negoziali (chiusi) e fondi aperti convivono nella stessa previdenza complementare, ma non nascono allo stesso modo e non raccolgono le stesse persone. I negoziali nascono dalle parti sociali e si rivolgono di norma a lavoratori di un settore, di un’azienda o di una categoria. Gli aperti sono istituiti da banche, compagnie assicurative, SGR o SIM e, in linea generale, si sottoscrivono senza vincolo di contratto collettivo.
A fine 2023 i negoziali contavano circa 3,9 milioni di iscritti, +5,4% sul 2022, e un patrimonio destinato alle prestazioni di poco meno di 68 miliardi di euro, +6,8 miliardi, cioè +11,1%. Nello stesso anno gli aperti hanno raccolto 3,1 miliardi di nuovi flussi, +7,4%. I negoziali pesavano il 30,2% delle risorse della previdenza complementare, gli aperti il 14,5%, come nella relazione COVIP per il 2023.
| Criterio | Fondo negoziale (chiuso) | Fondo aperto |
|---|---|---|
| Chi lo istituisce | Parti sociali, con accordi o contratti collettivi | Banche, compagnie assicurative, SGR, SIM |
| Chi può aderire | Lavoratori di specifici settori, aziende o categorie | Dipendenti, autonomi e altri soggetti senza vincolo di categoria |
| Iscritti a fine 2025 | 4,4 milioni (+6,1% sull’anno precedente) | 2,2 milioni (+8,7% sull’anno precedente) |
| Patrimonio | 74,6 miliardi di euro a fine 2024 (+9,9%) | Non indicato in valore assoluto nei rapporti usati qui |
| Quota delle risorse (2023) | 30,2% | 14,5% |
| Nuovi flussi contributivi nel 2023 | Non isolati come voce distinta nel rapporto 2023 | 3,1 miliardi di euro (+7,4%) |
| Contributo datoriale | Previsto dal contratto collettivo, dove applicabile | Generalmente assente, salvo accordi aziendali |
| Vigilanza | COVIP | COVIP |
Il chiuso ha una base legata alla contrattazione. L’aperto offre accesso individuale e si porta dietro quando il lavoro cambia forma. Il dato che decide non è la forma giuridica. Sono il costo del comparto, la possibilità reale di aderire e il contributo del datore.
Da qui in avanti i tre criteri sono questi. Costi sull’orizzonte lungo. Adesione e trattamento fiscale, uguale nei due modelli. Cambio di lavoro, che è il momento in cui la posizione si tiene, si trasferisce o si riapre.
Chi può aderire e dove pesa il contributo datoriale
Il contributo del datore spesso pesa più dello scarto di commissioni tra un negoziale e un aperto. Vale solo se il contratto lo prevede, e si ricalcola quando cambia il lavoro. La previdenza complementare, nel decreto legislativo 252/2005, distingue forme collettive e individuali e affida la vigilanza alla COVIP.
I fondi aperti gestiscono un patrimonio separato da quello della società che li promuove, come previsto dalla disciplina della previdenza complementare. I negoziali nascono da accordi o contratti collettivi e destinano le risorse alle sole prestazioni degli iscritti. Separazione patrimoniale e destinazione esclusiva tutelano gli iscritti. Il rendimento del comparto resta un’altra domanda.
Chi entra e chi riceve il versamento aziendale
Il versamento aziendale non si presume dal settore. Si legge nel CCNL o nell’accordo applicato. Senza il fondo nominato e la misura del contributo, il negoziale non diventa il tuo solo perché lavori in quel comparto produttivo.
| Caso | Fondo negoziale | Fondo aperto | Contributo datoriale |
|---|---|---|---|
| Dipendente con CCNL che prevede il fondo | Adesione prevista dal contratto | Sì, senza vincolo di categoria | Previsto dal contratto collettivo |
| Dipendente senza fondo di categoria | Generalmente no, salvo adesioni consentite dal contratto | Sì | Generalmente assente |
| Lavoratore autonomo | Generalmente no | Sì | Assente |
| Chi cambia settore o contratto | Sì solo se il nuovo contratto collettivo lo prevede | Sì, senza vincolo | Cambia con il contratto |
| Chi vuole versamenti volontari | Sì, se il regolamento del fondo li ammette | Sì | Non applicabile |
Per il dipendente con fondo di categoria il negoziale è la porta naturale: il datore versa la quota prevista. L’aperto resta accessibile, di solito senza quel versamento. Confrontare solo le commissioni, in quel caso, ignora una voce che entra nel montante ogni anno e non segue chi sceglie l’aperto.
Senza fondo di categoria il negoziale di norma non si apre. L’aperto è la forma complementare praticabile. Per l’autonomo lo schema è lo stesso: non c’è datore, il contributo datoriale è assente e il versamento lo decidi tu.
Il cambio di contratto è il momento in cui la convenienza si ricalcola. L’accesso al negoziale dipende dal nuovo CCNL. Il contributo precedente non viaggia da solo. I versamenti volontari, nell’aperto, sono la regola. Nel negoziale vanno controllati nel regolamento, importo e tempi compresi.
Prima di aderire: apri il CCNL o l’accordo aziendale e cerca il fondo nominato e la misura del contributo datoriale. Se quelle due righe non ci sono, il negoziale non è il tuo solo perché lavori in quel settore.
Costi a confronto ISC e impatto sul capitale finale
L’ISC medio a dieci anni, 0,49% contro 1,35%, è un ordine di grandezza, non la bolletta del tuo comparto. Un’altra lettura COVIP sullo stesso orizzonte porta i negoziali intorno allo 0,47% e gli aperti all’1,36%, con 0,89 punti di scarto. Il divario resta vicino ai nove decimi di punto. Le medie nascondono comparti molto diversi.
| Indicatore | Fondi negoziali | Fondi aperti |
|---|---|---|
| ISC medio a 10 anni | 0,49% annuo | 1,35% annuo |
| ISC nella variante dei rapporti COVIP | 0,47% annuo | 1,36% annuo |
| Differenza di ISC | 0,86 punti (0,89 nella variante) | 0,86 punti in più rispetto ai negoziali |
| Costi complessivi nel 2024 | 213 milioni di euro, pari allo 0,29% del patrimonio | Non pubblicati sullo stesso perimetro |
| Effetto di 1% annuo di costi in meno dopo 35 anni | Prestazione finale più alta del 18-20% (stima COVIP) | Stessa stima, non distinta per modello |
Cosa entra nell’ISC e cosa no
L’ISC, nella metodologia COVIP, misura i costi complessivi a carico dell’aderente su ipotesi standard. I rendimenti pubblicati dei comparti possono non riflettere spese applicate direttamente sulla posizione individuale. Confrontare solo il rendimento storico, senza l’ISC del comparto scelto, gonfia il risultato che arriverà sul montante.
Un montante ipotetico su 35 anni
Ipotesi di lavoro, non una proiezione COVIP. Versamento annuo costante di 2.000 euro per 35 anni, rendimento lordo ipotetico del 5% prima dei costi, senza contributo datoriale e senza fiscalità.
-
Con ISC 0,49% il rendimento netto di costo è il 4,51%. Il montante finale sta intorno a 163.000 euro.
-
Con ISC 1,35% il rendimento netto di costo è il 3,65%. Il montante sta intorno a 137.000 euro.
Lo scarto è nell’ordine di 26.000 euro, a parità di versamenti. È lo stesso meccanismo della stima COVIP. Un punto percentuale di costi in meno all’anno può alzare la prestazione del 18-20% dopo 35 anni. Qui il divario di ISC è 0,86 punti, quindi l’effetto è un po’ più stretto, ma resta materiale.
Il rendimento che leggi sul comparto non è il netto della tua posizione. Prima togli l’ISC di quel comparto, poi le spese che l’indicatore non assorbe.
Sul comparto che stai per scegliere verifica tre voci oltre l’ISC. Quota di iscrizione, commissioni fisse e oneri sui versamenti. Un ISC basso con una quota iniziale alta pesa se resti pochi anni. Un ISC alto pesa se resti decenni, anche se il primo anno sembra innocuo.
Stesse regole e dove cambia il netto finale
La fiscalità della previdenza complementare è la stessa per fondi aperti e negoziali. La differenza nel netto finale dipende soprattutto dal montante accumulato e quindi, nel tempo, dai costi sostenuti.
| Fase | Regola | Nota |
|---|---|---|
| Deduzione dei contributi | Fino a 5.164,57 euro annui | Limite unico per fondi aperti e negoziali |
| Tassazione dei rendimenti | Imposta sostitutiva del 20% sul risultato maturato | Quota ridotta per la parte investita in titoli di Stato |
| Prestazione in capitale | 15%, ridotta di 0,3 punti per ogni anno oltre il quindicesimo, con minimo del 9% | Applicata in modo uguale ai due modelli |
| Prestazione in rendita | Tassazione della parte imponibile secondo le regole previste per la prestazione | La tassazione riguarda la quota imponibile della rendita |
Lo stesso 20% su una base già diversa
Su un risultato maturato di 10.000 euro, un’imposta sostitutiva del 20% equivale a 2.000 euro. L’aliquota è uguale nei due modelli: il capitale su cui si applica può essere diverso.
Con 0,86 punti annui di ISC in più per 35 anni, il fondo più costoso arriva alla fase fiscale con un montante inferiore. La stessa percentuale viene quindi applicata a una base più bassa, e il netto finale si riduce.
La deduzione annua fino a 5.164,57 euro riguarda i contributi che rientrano nel limite, compresi quelli del datore di lavoro. Può rendere più conveniente un versamento volontario, ma non annulla l’effetto di costi più elevati che pesano per molti anni.
Per la prestazione in capitale, l’aliquota parte dal 15% e diminuisce di 0,3 punti per ogni anno di partecipazione oltre il quindicesimo, fino al 9%. La regola non cambia tra fondo aperto e negoziale. Per la rendita, la tassazione si applica alla parte imponibile secondo le regole previste per la prestazione.
Il confronto utile è tra i netti attesi dopo costi e imposte. A parità di fiscalità, un ISC più alto può ridurre il capitale disponibile al pensionamento.
Cosa fare della posizione quando cambi lavoro
Trasferisci la posizione quando il fondo di destinazione ha un ISC più basso e un contributo datoriale almeno equivalente. Lasciala dove sta quando il vecchio fondo mantiene un versamento aziendale che il nuovo non replica. Non esiste una regola unica per tutti i cambi di lavoro.
Il sistema conta 33 fondi negoziali e 38 fondi aperti. A fine 2025 gli iscritti ai negoziali erano 4,4 milioni, +6,1%, e quelli agli aperti 2,2 milioni, +8,7%, nel comunicato COVIP sulla relazione 2025. La crescita degli aperti segnala anche chi non rientra in un negoziale o ha cambiato posizione professionale.
Tre cambi, tre controlli
-
Stesso contratto, altro datore. Verifica se il contributo datoriale continua con il nuovo datore, quanto pesa l’anzianità già maturata e se i costi correnti del fondo restano competitivi. Se contratto e fondo non cambiano, il trasferimento spesso non serve. Serve controllare che il nuovo cedolino versi ancora la quota aziendale.
-
Altro CCNL. Controlla se il fondo di categoria nuovo accoglie la posizione, i tempi e le modalità del trasferimento, e il rischio di perdere il contributo del vecchio contratto. Un comparto più adatto all’età può sparire nel passaggio. Metti a confronto ISC, linea di investimento e garanzia eventuale prima di firmare il trasferimento.
-
Da dipendente ad autonomo. Il contributo datoriale cessa. L’aperto diventa l’alternativa principale per i versamenti futuri. Prima di spostare il capitale verifica la fiscalità del trasferimento, le garanzie presenti nel vecchio comparto e se la vecchia posizione può restare ferma mentre i nuovi versamenti vanno altrove.
In tutti e tre i casi il trasferimento semplifica i conti e può abbassare i costi, ma può far perdere condizioni, comparti o il versamento del datore. La checklist minima è costi correnti, anzianità, fisco, tempi, garanzie e possibilità di continuare a ricevere i versamenti aziendali.
Tieni la posizione vecchia se è l’unico modo per non spegnere un contributo datoriale. Spostala se il nuovo fondo costa meno e il datore versa almeno quanto prima.
È una decisione da rifare a ogni cambio di lavoro, non un confronto statico tra due nomi di prodotto.
Quando un fondo aperto più costoso resta la scelta giusta
Il costo cumulato è il discriminante. Su dieci anni l’ISC medio è circa dello 0,47% annuo nei negoziali e dell’1,36% negli aperti, 0,89 punti di differenza, nei dati COVIP 2025. Quel divario pesa soprattutto quando manca il contributo datoriale. Non dimostra che il chiuso sia sempre migliore.
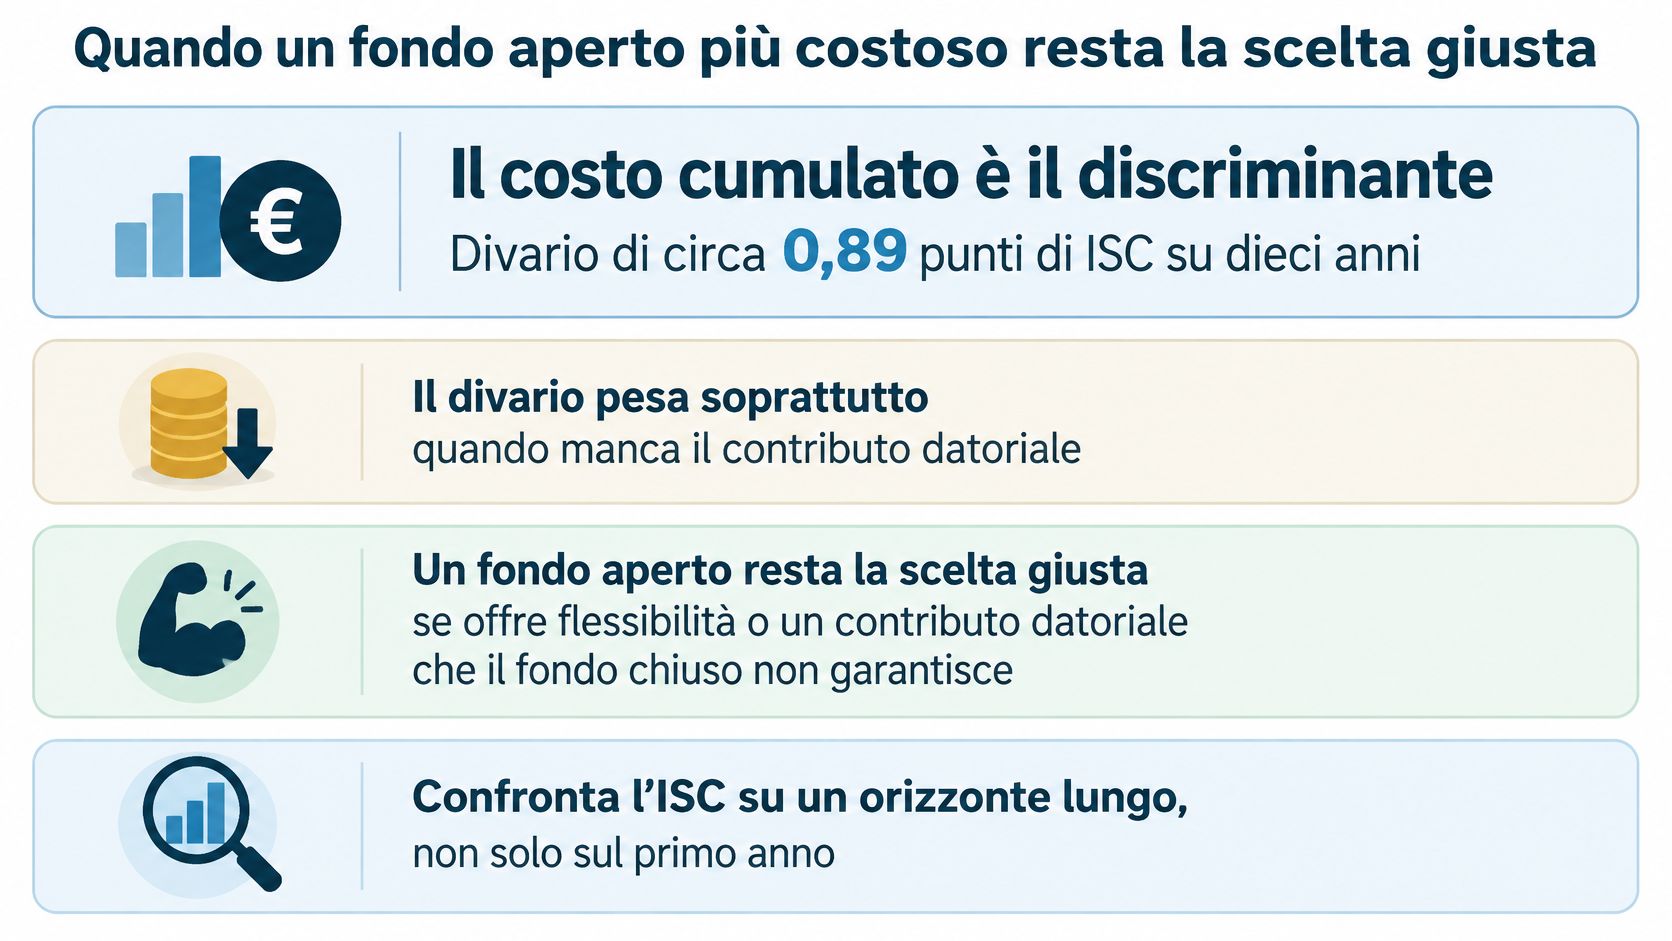
Un aperto più caro resta razionale in casi precisi. Il negoziale non è accessibile. Il lavoro è instabile o i cambi di occupazione sono frequenti, e flessibilità e trasferibilità valgono più di qualche decimo di ISC. L’orizzonte è breve, quindi il divario cumulato non fa in tempo a diventare decine di migliaia di euro. L’offerta di investimento del comparto aperto è più adatta al profilo, dopo il confronto di ISC, quota di iscrizione, costi fissi e versamenti volontari. Oppure il contributo personale richiesto dal negoziale non sta nel bilancio familiare. In quel caso un fondo “economico” a cui non versi è peggiore di un fondo più caro a cui versi.
Il negoziale è quasi sempre preferibile quando il contratto prevede il contributo datoriale, l’adesione è possibile e l’orizzonte è lungo. Il versamento aziendale è denaro che non esce dal tuo netto e che l’aperto, salvo accordo aziendale, non replica.
Il confronto corretto è tra ISC del comparto e contributo datoriale, non tra nomi di fondo.
Tre scenari e il dato che decide
Dipendente con contributo datoriale. Tende a prevalere il negoziale. Il dato che decide è la quota aziendale sommata a un ISC vicino allo 0,47% su dieci anni. L’aperto vince solo se il comparto negoziale è inadatto e il datore accetta di versare anche lì.
Dipendente senza adesione contrattuale. Tende a prevalere l’aperto, perché il negoziale non si apre. Il dato che decide è l’ISC del comparto effettivo, non la media di categoria. Tra due aperti, il divario di 0,89 punti rispetto ai negoziali è un tetto di riferimento, non una scusa per accettare il più caro.
Autonomo. Prevale l’aperto. Non c’è contributo datoriale da perdere. Decidono l’ISC, la possibilità di modulare i versamenti volontari e la compatibilità con il reddito dell’anno. Se il versamento minimo di un eventuale fondo di categoria professionale è troppo alto per il bilancio, la flessibilità dell’aperto vale più del risparmio di costo sulla carta.
Confermare comparto e costi prima di aderire
La scelta si chiude su documenti, non sull’etichetta.
-
Verifica il contratto collettivo applicato e se nomina un fondo di categoria con contributo datoriale.
-
Confronta l’ISC del comparto che sottoscriveresti, non il rendimento storico del fondo.
-
Calcola il netto atteso dopo imposte e costi, tenendo conto della deduzione fino a 5.164,57 euro annui.
-
Controlla quota di iscrizione, commissioni fisse e oneri sui versamenti, oltre la media ISC.
-
Applica lo scenario che ti descrive, con e senza contributo datoriale, prima di chiedere un trasferimento.
Questi sono criteri generali. Non sostituiscono una valutazione sulla tua posizione, sul tuo contratto e sul comparto preciso. Apri il CCNL, segna se c’è un fondo di categoria e quanto versa il datore, poi metti a fianco l’ISC del comparto negoziale e di un aperto che prenderesti in seria considerazione.
Le informazioni e le analisi contenute in questo articolo su Finanza.news hanno finalità esclusivamente informativa, didattica ed educativa. Esse non costituiscono in alcun modo consulenza finanziaria personalizzata, raccomandazione di investimento né sollecitazione al pubblico risparmio ai sensi della direttiva europea MiFID II e dei regolamenti Consob.
Le decisioni di investimento, risparmio o indebitamento (inclusi BTP, titoli di Stato, fondi pensione, mutui ipotecari e conti deposito) sono assunte in piena autonomia e sotto la responsabilità personale del lettore. Prima di sottoscrivere qualsiasi prodotto finanziario, si raccomanda di verificare la documentazione ufficiale dell'emittente (KID, Prospetto) e di rivolgersi a un consulente finanziario autonomo iscritto all'albo OCF.