Se un BTP continua a pagare gli interessi, com’è possibile venderlo in perdita? La domanda mette in luce una distinzione decisiva: il capitale previsto dal contratto alla scadenza non coincide necessariamente con il denaro che puoi recuperare vendendo oggi.
Il buono del tesoro poliennale può offrire entrate prevedibili, ma per valutarlo devi separare cedola, prezzo e rendimento. Soprattutto, devi chiederti quando ti serviranno i soldi: una spesa imprevista può trasformare una semplice oscillazione di mercato in una perdita effettiva.
Il BTP in breve e a confronto con gli altri titoli di Stato
Il BTP è un titolo di Stato italiano a medio-lungo termine emesso dal Ministero dell’Economia e delle Finanze. Acquistarlo significa prestare denaro allo Stato, che si impegna a pagare gli interessi previsti e a rimborsare il valore nominale alla scadenza.
Non stai comprando una quota di un’impresa, come avviene con un’azione. Diventi creditore dello Stato italiano: il risultato dipende dalle condizioni del prestito, dal prezzo che paghi e dalla tua decisione di mantenerlo oppure venderlo.
Per dare una misura del mercato, il Dipartimento del Tesoro indicava 2.492 miliardi di euro di titoli di Stato in essere al 31 luglio 2024: è lo stock complessivo, non il valore dei soli BTP.
Titoli di Stato italiani a confronto
La scelta non riguarda soltanto quanto interesse viene promesso. Conta anche il modo in cui quell’interesse viene determinato e il momento in cui il capitale torna disponibile.
| Titolo | Durata tipica | Tipo di cedola | Tassazione |
|---|---|---|---|
| BOT | Breve termine, secondo l’emissione | Nessuna cedola; rendimento dalla differenza tra acquisto e rimborso | Agevolata sui proventi |
| BTP | Medio-lungo termine | Fissa, con pagamenti periodici | Agevolata sui proventi |
| BTP Italia | Pluriennale, secondo l’emissione | Tasso reale fisso e rivalutazione collegata all’inflazione FOI | Agevolata sui proventi |
| CCT | Pluriennale, secondo l’emissione | Variabile, collegata al parametro previsto dal titolo | Agevolata sui proventi |
| BTP Valore | Pluriennale, secondo l’emissione | Crescente a gradini, secondo il calendario contrattuale | Agevolata sui proventi |
La colonna più importante, per iniziare, è quella della cedola. Con un titolo a tasso fisso conosci gli interessi nominali previsti; con uno indicizzato, una parte degli incassi cambia seguendo il parametro contrattuale.
-
BOT: possono essere utili per un impiego breve del denaro, senza cercare un flusso cedolare.
-
BTP ordinari: permettono di programmare entrate nominali lungo la durata del prestito.
-
BTP Italia: collegano gli incassi all’andamento dei prezzi italiani.
-
CCT: adeguano la cedola al tasso di riferimento previsto.
-
BTP Valore: distribuiscono gli interessi con una struttura crescente stabilita dall’emissione.
L’etichetta titolo di Stato non rende questi strumenti intercambiabili. Un risparmiatore che vuole pagare una spesa vicina ha esigenze diverse da chi cerca un’integrazione periodica del reddito.
Anche la scadenza va letta correttamente: quando compri un titolo già negoziato, conta la durata residua, cioè quanto manca al rimborso, non soltanto la durata che aveva all’emissione.
Come funziona il BTP tra cedola, prezzo e rimborso
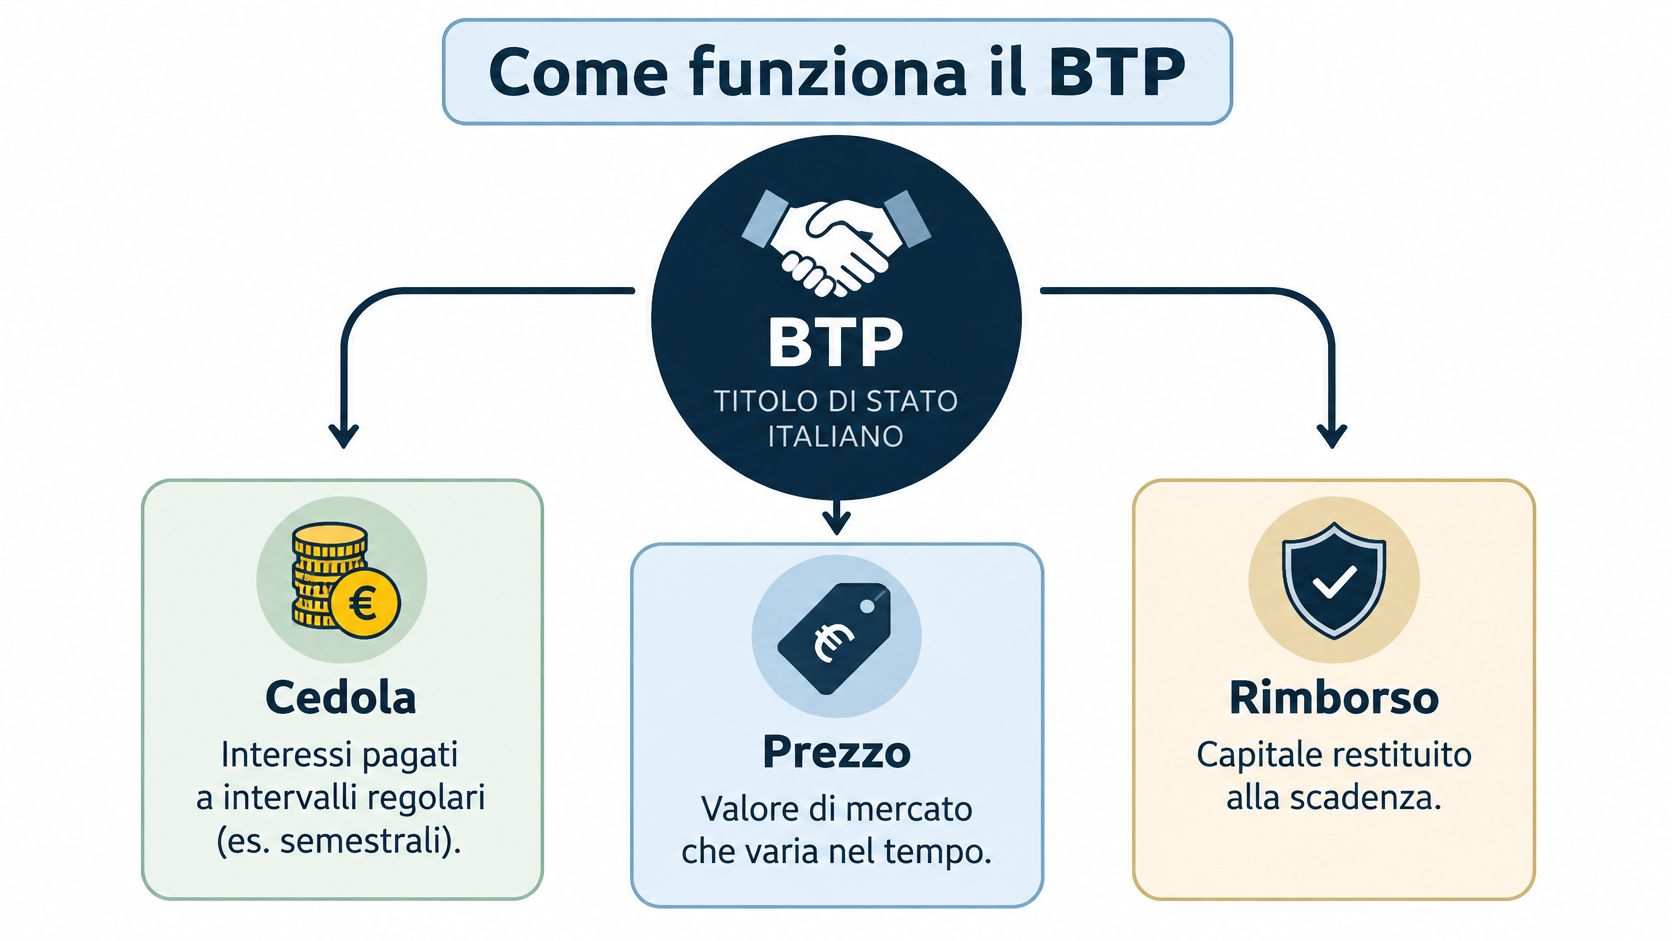
Pensa a un prestito con un calendario di pagamenti già definito. Il debitore è lo Stato italiano, gli interessi sono le cedole e la restituzione finale segue le condizioni del titolo; resta comunque il rischio che l’emittente non rispetti i propri impegni.
Secondo il Ministero dell’Economia e delle Finanze, i BTP ordinari hanno cedola fissa pagata ogni sei mesi e scadenze che comprendono 18 mesi e, per le emissioni benchmark, 3, 5, 7, 10, 15, 20, 30 e 50 anni.
Questa varietà permette al Tesoro di distribuire i rimborsi nel tempo. Per chi investe, significa poter cercare una scadenza compatibile con il proprio obiettivo, anziché scegliere soltanto la cedola più alta.
Un esempio per separare gli importi
In uno scenario puramente didattico, ipotizziamo un nominale di 10.000 euro e una cedola annua lorda del 3,5%. Gli interessi sono 350 euro lordi all’anno, distribuiti in pagamenti semestrali da 175 euro.
Il calcolo usa il nominale, non quanto hai effettivamente speso. Se acquisti a sconto, la cedola contrattuale non diminuisce; se paghi un prezzo superiore al valore nominale, non aumenta.
Il prezzo di mercato è invece la somma che un compratore è disposto a pagare in quel momento, espressa normalmente in rapporto al nominale. Il rimborso contrattuale non viene aggiornato ogni giorno per seguire quella quotazione.
Il rimborso previsto alla scadenza non è una garanzia sul prezzo di vendita anticipata. La promessa di pagamento resta inoltre legata alla capacità dello Stato di onorarla.
Il percorso dell’investitore
-
Acquisto: sottoscrivi all’emissione tramite l’intermediario oppure compri un titolo già negoziato. Prima di confermare, controlli prezzo, rateo e costi.
-
Detenzione: ricevi i pagamenti previsti, mentre la banca aggiorna nel dossier il valore di mercato della posizione.
-
Uscita: attendi il rimborso oppure vendi a un altro investitore al prezzo disponibile.
La valorizzazione nel dossier non è quindi il denaro già perso o guadagnato. È una stima di quanto vale la posizione sul mercato, che diventa economicamente rilevante se decidi di liquidarla.
C’è anche una conseguenza spesso trascurata: mantenere il titolo fino al termine non significa recuperare qualsiasi prezzo pagato. Se compri sopra la pari, il rimborso del nominale può essere inferiore all’esborso iniziale, e questa differenza va considerata insieme alle cedole.
Quanto rende un BTP netto dopo la tassazione
La formula di partenza è semplice: cedola netta = cedola lorda meno imposta. Per capire quanto rende l’investimento, però, quel calcolo non basta: devi includere anche prezzo d’acquisto, rimborso e costi.
Conviene distinguere il reddito che ricevi periodicamente dal rendimento dell’intera operazione. Una cedola elevata può accompagnarsi a un prezzo elevato, senza offrire necessariamente un investimento più conveniente.
Le misure da non confondere
-
Rendimento cedolare: descrive l’interesse contrattuale rispetto al valore nominale.
-
Rendimento effettivo a scadenza: considera prezzo pagato, pagamenti intermedi, tempi e rimborso finale.
-
Rendimento netto: tiene conto del trattamento fiscale; per confrontare gli investimenti devi verificare anche quali costi siano inclusi nel dato mostrato dall’intermediario.
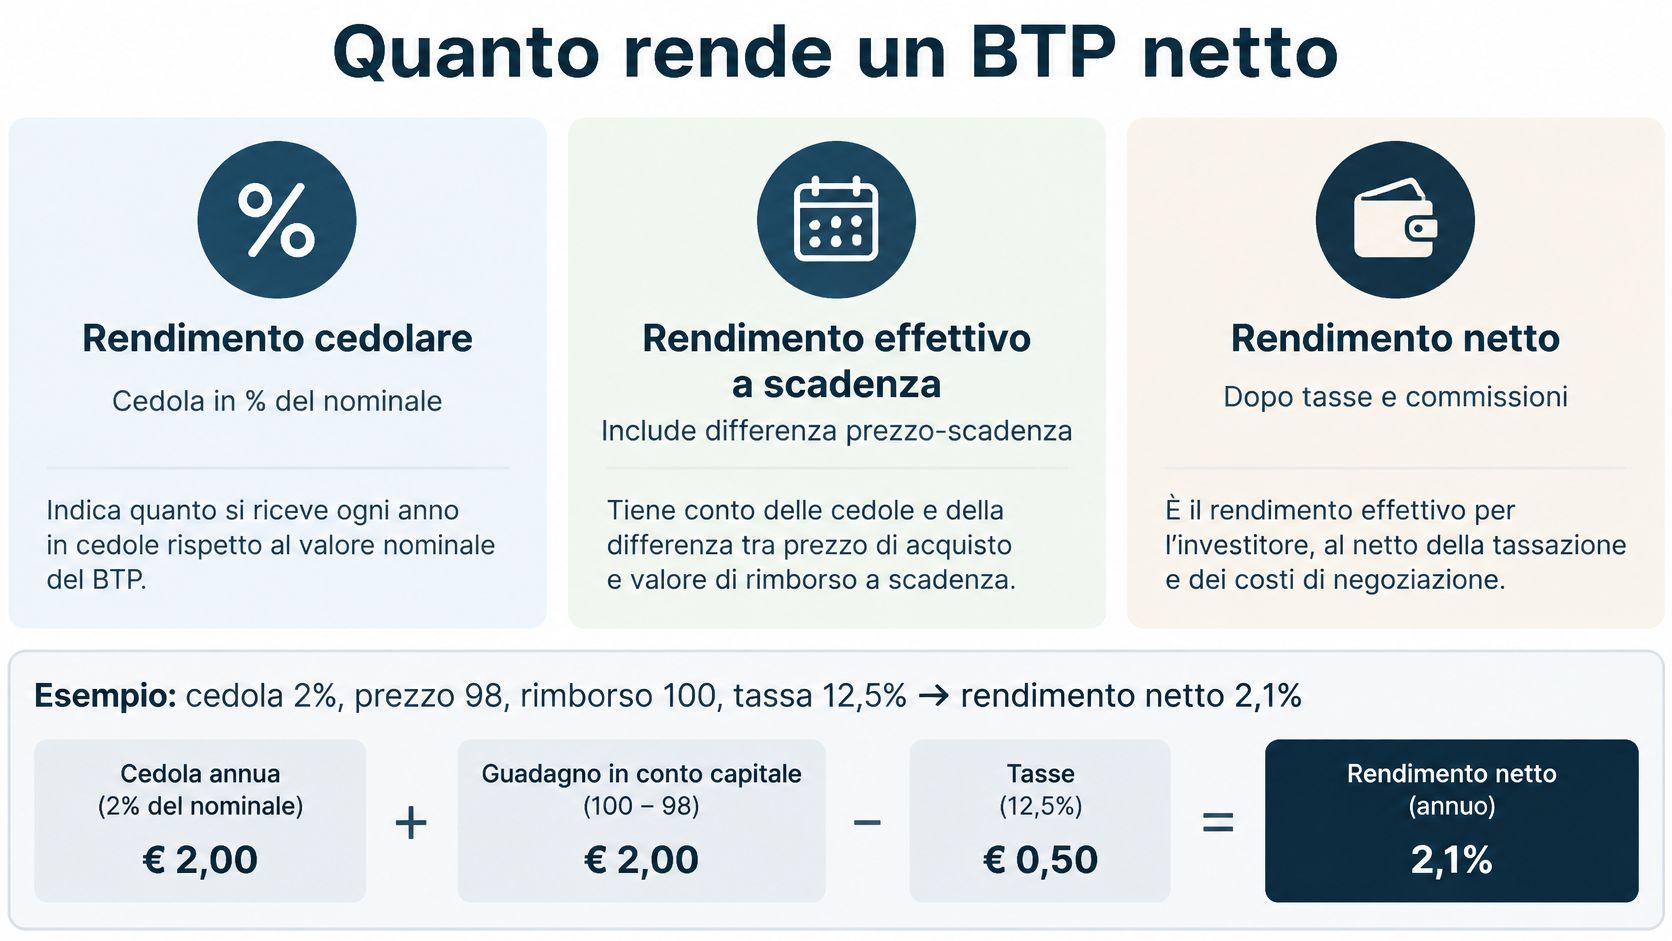
Simulazione didattica su 10.000 euro di nominale. Assumiamo, per il solo calcolo, un prelievo del 12,5% sulle cedole: il moltiplicatore netto è quindi 0,875; gli importi seguenti sono risultati aritmetici, non quotazioni o offerte.
| Cedola nominale ipotizzata | Cedola lorda annua | Imposta ipotizzata | Cedola netta annua |
|---|---|---|---|
| 3% | 300,00 € | 37,50 € | 262,50 € |
| 3,5% | 350,00 € | 43,75 € | 306,25 € |
| 4% | 400,00 € | 50,00 € | 350,00 € |
Questi importi descrivono soltanto le cedole. Non sono il rendimento netto a scadenza, perché non dicono quanto hai pagato il titolo né quanto tempo manca al rimborso.
Lo sconto contribuisce al risultato
In un altro esempio ipotetico, un titolo con cedola del 3,5%, acquistato a 98 e rimborsato a 100 dopo cinque anni, costa 9.800 euro su 10.000 euro nominali. Oltre alle cedole, produce una differenza positiva di 200 euro al rimborso.
Una stima aritmetica semplificata distribuisce quel guadagno lungo la durata: 350 euro di cedola più 40 euro annui di recupero dello sconto, rapportati a 9.800 euro, danno circa il 3,98% lordo annuo. Applicando per ipotesi lo stesso prelievo a entrambe le componenti, si ottiene circa il 3,48% netto annuo, prima dei costi.
Non è il calcolo finanziario esatto del rendimento a scadenza. Quello considera le date dei flussi, il prezzo effettivo e il trattamento fiscale delle singole componenti; il reinvestimento delle cedole può inoltre modificare il risultato finale realizzato.
Criterio di confronto: chiedi il rendimento netto a scadenza calcolato sul prezzo effettivo dell’ordine, non limitarti alla percentuale stampata nel nome del titolo.
Il rateo è l’interesse maturato dall’ultimo pagamento: acquistando tra due stacchi cedolari, lo riconosci al venditore secondo le regole di regolamento. Non è una commissione, ma aumenta l’esborso iniziale.
Le commissioni di negoziazione, la custodia e gli altri oneri applicabili riducono invece il guadagno disponibile. Non chiamare questo risultato rendimento reale: in finanza, reale significa depurato anche dall’inflazione.
Vendere prima della scadenza e il rischio di prezzo
Un BTP può pagare puntualmente le cedole mentre il suo prezzo scende. Non c’è contraddizione: gli interessi seguono il contratto, mentre compratori e venditori stabiliscono ogni giorno il prezzo degli scambi.
Il riepilogo del MEF sui titoli di Stato indica per i BTP il rimborso nominale pari a 100 e la tassazione del 12,5%: queste condizioni non garantiscono il recupero dell’esborso attraverso una vendita anticipata.
Quanto cambia il risultato della vendita
Consideriamo una simulazione: acquisto a 98, esborso di 9.800 euro per 10.000 euro nominali, cedola annua lorda del 3,5% e vendita dopo due anni. Con il prelievo assunto nel calcolo, le cedole nette complessive sono 612,50 euro, distribuite in quattro pagamenti semestrali, non in due cedole.
Per isolare l’effetto del prezzo, ipotizziamo acquisto e vendita subito dopo lo stacco, senza rateo, commissioni, bollo o altri oneri. Assumiamo inoltre assenza di minusvalenze pregresse e nessuna rettifica fiscale del prezzo di carico.
| Scenario di vendita | Prezzo ipotizzato | Variazione di capitale | Imposta sulla plusvalenza nella simulazione | Cedole nette | Risultato complessivo netto* |
|---|---|---|---|---|---|
| Sotto il prezzo d’acquisto | 95 | −300,00 € | 0,00 € | 612,50 € | +312,50 € |
| Al prezzo d’acquisto | 98 | 0,00 € | 0,00 € | 612,50 € | +612,50 € |
| Sopra il prezzo d’acquisto | 102 | +400,00 € | 50,00 € | 612,50 € | +962,50 € |
Risultati aritmetici dello scenario ipotetico, al netto delle imposte considerate e prima degli oneri esclusi.
Nel caso sfavorevole, la perdita sul capitale assorbe una parte consistente degli interessi. Il risultato resta positivo soltanto perché, nelle ipotesi scelte, le cedole superano la perdita: con una quotazione peggiore potrebbe diventare negativo.
Nel caso intermedio, recuperi il prezzo pagato e trattieni le cedole nette. Nel caso favorevole, aggiungi agli interessi il guadagno di prezzo dopo l’imposta ipotizzata.
Perché il prezzo oscilla
Se i nuovi titoli offrono rendimenti maggiori, un compratore accetta quelli già in circolazione con cedola meno interessante soltanto pagando un prezzo più basso. Quando i rendimenti richiesti diminuiscono, avviene generalmente il contrario, a parità delle altre condizioni.
La duration modificata misura la sensibilità indicativa del prezzo alle variazioni del rendimento richiesto. Non coincide semplicemente con gli anni mancanti alla scadenza: contano anche cedole e distribuzione temporale dei pagamenti.
-
Chi può attendere: può programmare i flussi contrattuali senza dipendere dalla quotazione del giorno, fermo restando il rischio emittente.
-
Chi deve liquidare: deve accettare il prezzo ottenibile, lo scarto tra acquisto e vendita e gli eventuali costi.
Una minusvalenza non produce da sola un rimborso fiscale immediato. L’eventuale compensazione dipende dalla natura dei redditi e dalle regole applicabili: non considerarla denaro già recuperato.
BTP Italia e BTP Valore quando conviene sceglierli
La scelta tra BTP ordinario, BTP Italia e BTP Valore parte da una domanda: vuoi stabilità degli importi nominali, protezione rispetto ai prezzi italiani oppure interessi programmati in crescita? Sono obiettivi diversi, anche quando l’emittente è lo stesso.
Il BTP ordinario non adegua la cedola al costo della vita. Il BTP Italia collega invece capitale e interessi all’inflazione nazionale prevista dal contratto; il BTP Valore segue un calendario di tassi prestabilito, senza trasformarsi per questo in uno strumento indicizzato.
Quando valutare il BTP Italia
Le FAQ del MEF sul BTP Italia descrivono l’indicizzazione all’indice ISTAT FOI al netto dei tabacchi, la cedola reale fissa sul capitale rivalutato e durate generalmente comprese tra 4 e 8 anni, con nominale minimo di 1.000 euro.
La rivalutazione viene riconosciuta periodicamente secondo le condizioni dell’emissione. L’importo nominale incassato può quindi cambiare, anche se il tasso reale contrattuale resta fisso.
-
Obiettivo coerente: vuoi collegare una parte dei risparmi all’andamento dei prezzi italiani.
-
Confronto necessario: valuti il rendimento reale di mercato, non soltanto la cedola reale dichiarata.
-
Limite da accettare: la tua spesa personale può aumentare diversamente dall’indice utilizzato.
Il break-even inflation è l’inflazione media che rende finanziariamente equivalenti un titolo nominale e uno indicizzato comparabili. Per stimarlo correttamente servono scadenze omogenee e rendimenti di mercato, non il semplice confronto tra le cedole.
Se l’inflazione realizzata supera quella incorporata nel confronto, l’indicizzato può risultare più conveniente, a parità delle altre condizioni. Non significa però che il suo prezzo sia stabile: anche tassi reali, aspettative e liquidità influenzano una vendita anticipata.
Quando valutare il BTP Valore
Il BTP Valore può interessare a chi preferisce conoscere in anticipo l’evoluzione degli interessi. Devi leggere il calendario specifico dell’emissione, senza attribuire automaticamente a tutta la famiglia le condizioni di un singolo collocamento.
-
Entrate desiderate: cerchi una cedola crescente e pianificabile in termini nominali.
-
Orizzonte compatibile: puoi mantenere l’investimento abbastanza a lungo da ricevere i pagamenti successivi.
-
Verifica decisiva: confronti il rendimento complessivo con quello di un BTP ordinario di scadenza simile.
Una cedola che cresce non garantisce un potere d’acquisto crescente. Se aumentano anche i prezzi, devi confrontare gli incassi con le spese che dovranno finanziare.
Non scegliere quindi il BTP Italia perché prevedi genericamente inflazione, né il BTP Valore perché l’ultima cedola sembra alta. Scegli la struttura che risponde al bisogno, dopo aver confrontato i prezzi.
Esempi pratici per orizzonte e profilo dell’investitore
Gli esempi seguenti sono situazioni ipotetiche, non raccomandazioni personali. Servono a riconoscere il problema da risolvere prima di cercare un titolo.
Laura cerca un’entrata programmabile
Laura vuole integrare il reddito e dispone già di liquidità per gli imprevisti. Valuta un BTP ordinario con scadenza coerente con il momento in cui userà il capitale, senza basare il proprio bilancio su una futura rivendita.
Il rischio principale, per lei, è che gli incassi nominali comprino meno beni nel tempo. La lezione: una cedola prevedibile aiuta a programmare le entrate, ma non protegge automaticamente il tenore di vita.
Marco potrebbe aver bisogno del capitale
Marco pensa di investire il denaro destinato a lavori in casa, ma non conosce ancora la data dei pagamenti. Per lui una cedola più generosa non basta a giustificare una scadenza lontana.
Deve valutare una durata residua compatibile con i lavori oppure mantenere liquida la somma necessaria. La lezione: se la data della spesa è incerta, il rischio principale è dover vendere nel momento sbagliato.
Giulia vuole proteggere le spese future
Giulia teme l’aumento del costo della vita e confronta un BTP Italia con un titolo nominale. Prima di scegliere esamina rendimento reale, inflazione implicita e corrispondenza tra l’indice e le proprie spese.
Può anche valutare una struttura a cedole crescenti, ma senza confonderla con l’indicizzazione. Per esempio, il comunicato MEF sul BTP Valore di febbraio 2024 prevedeva tassi cedolari minimi garantiti del 3,25% nei primi tre anni e del 4% nei tre successivi: condizioni di quella specifica emissione, non rendimenti disponibili automaticamente oggi.
La lezione: proteggere il potere d’acquisto e programmare interessi crescenti richiede confronti diversi. Il nome del prodotto non sostituisce la lettura delle condizioni e del prezzo effettivo.
Quale titolo scegliere e come fare il primo passo
La scelta più prudente non comincia dalla classifica delle cedole. Comincia dal bilancio familiare e dalla data in cui il capitale dovrà tornare disponibile.
Prima di aprire la schermata degli ordini, chiarisci questi punti:
-
Tempo disponibile: fino a quando puoi davvero rinunciare al capitale?
-
Liquidità necessaria: quali spese potrebbero costringerti a vendere e quale riserva hai già?
-
Rischio prioritario: temi soprattutto l’aumento del costo della vita oppure l’instabilità del valore vendibile?
Per un obiettivo vicino, valuta BOT o BTP con scadenza residua compatibile. Se cerchi un’entrata nominale regolare, considera il BTP ordinario; se vuoi un collegamento all’inflazione italiana, esamina il BTP Italia; se preferisci un calendario crescente, confronta le condizioni del BTP Valore.
Dalla scelta all’ordine
Puoi acquistare tramite una banca o un intermediario abilitato, partecipando all’emissione secondo le modalità previste oppure negoziando sul mercato secondario, come il MOT. Servono un deposito titoli operativo e l’identificazione corretta dello strumento tramite codice ISIN.
Prima di confermare, leggi il riepilogo dell’ordine:
-
Identità del titolo: ISIN, scadenza e struttura dei pagamenti devono corrispondere a ciò che hai scelto.
-
Esborso complessivo: distingui controvalore, rateo e commissioni.
-
Rendimento confrontabile: usa prezzi aggiornati e verifica quali imposte e costi siano compresi.
-
Uscita possibile: considera anche lo scenario in cui tu debba vendere, senza assumere di recuperare il prezzo pagato.
Su Finanza.news mettiamo a disposizione Guida al Risparmio, Osservatorio Banche e Monitor Tassi BCE per approfondire strumenti, intermediari e contesto dei tassi. Sono risorse informative: la sostenibilità dell’investimento dipende comunque dalla tua situazione. Il primo passo da fare oggi: prepara una scheda del titolo con scadenza, esborso totale e rendimento netto, poi verifica che l’importo lasci intatta la tua riserva per gli imprevisti. Per seguire notizie e analisi finanziarie, puoi ricevere la nostra newsletter quotidiana via email.
Le informazioni e le analisi contenute in questo articolo su Finanza.news hanno finalità esclusivamente informativa, didattica ed educativa. Esse non costituiscono in alcun modo consulenza finanziaria personalizzata, raccomandazione di investimento né sollecitazione al pubblico risparmio ai sensi della direttiva europea MiFID II e dei regolamenti Consob.
Le decisioni di investimento, risparmio o indebitamento (inclusi BTP, titoli di Stato, fondi pensione, mutui ipotecari e conti deposito) sono assunte in piena autonomia e sotto la responsabilità personale del lettore. Prima di sottoscrivere qualsiasi prodotto finanziario, si raccomanda di verificare la documentazione ufficiale dell'emittente (KID, Prospetto) e di rivolgersi a un consulente finanziario autonomo iscritto all'albo OCF.