CCT (Certificati di Credito del Tesoro) e CCTeu (Certificati di Credito del Tesoro indicizzati all’Euribor 6 mesi) si negoziano sul MOT (Mercato Telematico delle Obbligazioni) di Borsa Italiana, il mercato in cui puoi acquistare e vendere titoli di Stato tramite un intermediario. La loro caratteristica distintiva è la cedola variabile: nei CCT tradizionali si calcola usando il rendimento dei BOT a sei mesi, moltiplicato per 0,5 e aumentato di 0,15 punti percentuali. Ma una cedola che si aggiorna con i tassi protegge davvero il capitale se vendi prima della scadenza, oppure prezzo e rendimento possono muoversi in direzioni diverse?
La risposta dipende da come leggi il titolo. Il tasso cedolare, lo spread, il prezzo pagato e il rendimento a scadenza sono grandezze collegate, ma non intercambiabili. Andiamo a vedere come funzionano questi titoli di stato con una panoramica ed alcuni esempi concreti.
Cosa sono i CCT e si possono comprare in Borsa
Come si compra un titolo di Stato a cedola variabile, e che cosa si paga oltre al prezzo esposto? I CCT e i CCTeu si negoziano sul MOT di Borsa Italiana, accanto a BOT, CTZ, BTP e titoli indicizzati all’inflazione. Entrambi pagano cedole semestrali variabili, ma seguono parametri diversi. Nei CCT tradizionali, il calcolo parte dal rendimento dei BOT a sei mesi, moltiplicato per 0,5, a cui si aggiungono 15 punti base, cioè 0,15 punti percentuali, come descritto nella pagina sui titoli di Stato italiani di Borsa Italiana.
| Caratteristica | CCT tradizionale | CCTeu |
|---|---|---|
| Cedola | Variabile, semestrale | Variabile, semestrale |
| Parametro di indicizzazione | Rendimento dei BOT a sei mesi × 0,5, più 0,15 punti percentuali | Euribor a sei mesi più spread fissato all’emissione |
| Durata tipica | 7 anni | Da 3 a 7 anni |
| Mercato | MOT di Borsa Italiana | MOT di Borsa Italiana |
| Negoziazione | A corso secco, rateo separato | A corso secco, rateo separato |
| Liquidazione | Due giorni dopo l’operazione | Due giorni dopo l’operazione |
| Tassazione sulle cedole | 12,5% | 12,5% |
Nei CCTeu la cedola è legata all’Euribor a sei mesi, con uno spread stabilito all’emissione. Il parametro e il relativo spread distinguono questa struttura dai CCT tradizionali, anche se entrambe sono titoli di Stato a cedola variabile quotati sul MOT. La cedola che segue un indice, però, non elimina il rischio di prezzo: il valore a cui puoi vendere prima della scadenza può cambiare con le condizioni di mercato, e il parametro di riferimento può riflettere i tassi con un ritardo.
Prezzo secco e rateo
Con la negoziazione a corso secco, il prezzo mostrato sul mercato esclude il rateo. Questo è l’interesse maturato dall’ultima cedola fino alla data dell’operazione, conteggiato separatamente nel controvalore effettivo dell’acquisto. La liquidazione del contratto avviene due giorni dopo l’operazione.
Il prezzo esposto, quindi, non coincide da solo con l’importo complessivo dell’acquisto. È come leggere il costo di un biglietto senza includere una voce aggiunta al momento del pagamento: per capire quanto versi davvero, devi considerare anche il rateo.
Un BTP a tasso fisso mantiene il tasso stabilito all’emissione; nel CCT, invece, varia il parametro usato per determinare le cedole. Per confrontare due emissioni, guarda insieme scadenza, prezzo, rateo e rendimento a scadenza. Lo spread, considerato da solo, non indica quanto rende il titolo rispetto al prezzo che paghi né quanto potresti recuperare se lo vendessi prima del rimborso.
Come funziona la cedola variabile
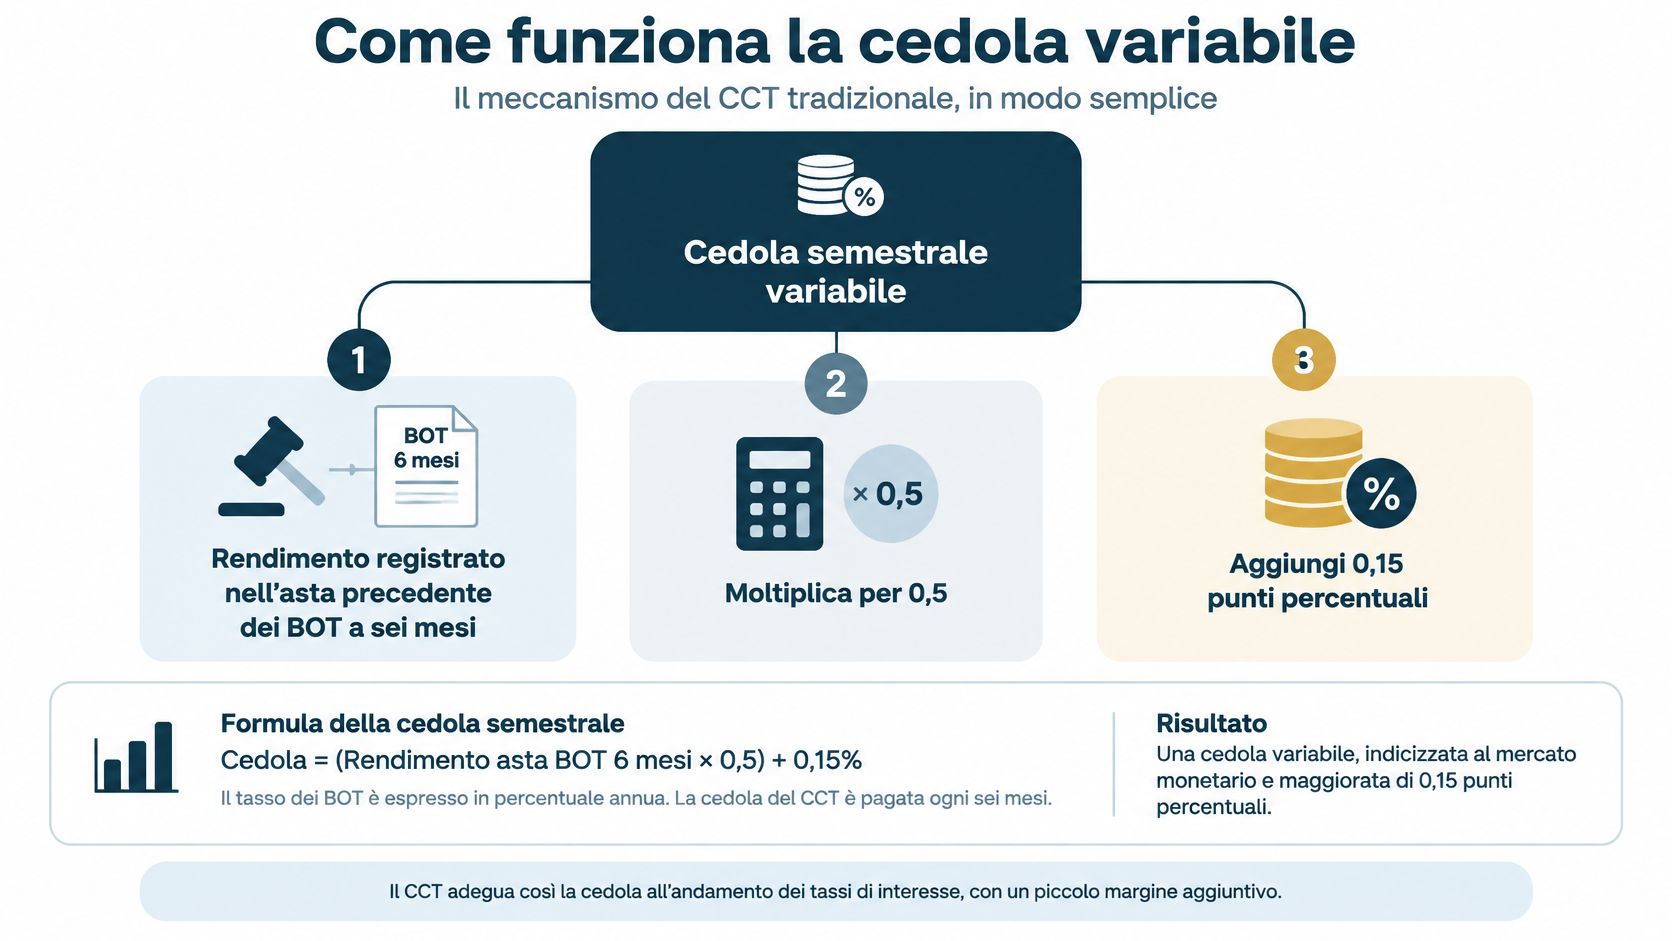
Per un CCT tradizionale, il calcolo parte dal rendimento dell’asta precedente dei BOT a sei mesi: quel rendimento viene moltiplicato per 0,5, poi si aggiungono 0,15 punti percentuali. I CCTeu seguono un meccanismo diverso: il tasso annuo lordo di ciascun periodo si ottiene sommando l’Euribor a sei mesi, arrotondato al terzo decimale, e lo spread fissato all’emissione.
Pensa all’Euribor come a un termometro dei tassi: il valore può salire o scendere. Lo spread, invece, è una componente prefissata del titolo: si aggiunge al parametro secondo le condizioni dell’emissione e resta invariato per tutta la vita del CCTeu. Per esempio, l’ISIN IT0005451361 ha uno spread dello 0,65%.
La cedola semestrale non è necessariamente la metà esatta del tasso annuo. Il calcolo usa la convenzione Actual/360, cioè moltiplica il tasso annuo per i giorni effettivi del semestre e divide il risultato per 360. Le cedole sono posticipate: il pagamento arriva dopo il periodo di riferimento, mentre il parametro viene fissato prima che il nuovo periodo inizi. Di conseguenza, il dato utilizzato non coincide necessariamente con il tasso BCE del giorno in cui ricevi la cedola.
| Voce | Regola |
|---|---|
| Parametro | Euribor a sei mesi |
| Arrotondamento | Terzo decimale |
| Spread di esempio | 0,65% |
| Tasso annuo lordo | Euribor del periodo + spread |
| Convenzione | Actual/360 |
| Cedola del semestre | Tasso annuo × giorni effettivi / 360 |
| Quando si fissa | Prima dell’inizio del periodo cedolare |
| Pagamento | Cedola posticipata, semestrale |
| Rimborso | Alla pari, in un’unica soluzione |
Le regole di calcolo e il rimborso a scadenza sono descritti nella scheda del MEF sui CCTeu. Il punto da tenere a mente è che lo spread non è il rendimento complessivo. Per valutare quanto può rendere un acquisto contano anche il livello dell’Euribor, il prezzo pagato, il rateo e l’eventuale differenza tra prezzo d’acquisto e valore di rimborso.
Cosa conta davvero
Il prezzo d’acquisto può cambiare il rendimento effettivo anche quando spread ed Euribor restano invariati. Se compri sotto la pari, puoi ottenere un guadagno di capitale quando il titolo viene rimborsato a 100, aumentando il rendimento complessivo. Se paghi sopra la pari, la differenza fino al rimborso riduce il rendimento.
Questo è il motivo per cui lo spread non basta per scegliere un CCTeu. Il MEF colloca questi titoli tramite asta marginale, determinando il prezzo di aggiudicazione e la quantità emessa; le aste si svolgono normalmente a metà mese con frequenza mensile. Due risultati ufficiali mostrano come il prezzo si rifletta nel rendimento sull’Euribor:
| Scadenza | Spread | Prezzo di emissione | Rendimento sull’Euribor |
|---|---|---|---|
| Ottobre 2030 | 75 punti base | 99,739 | 78 punti base |
| Aprile 2029 | 65 punti base | 99,689 | 69 punti base |
I dati del comunicato MEF sui risultati di emissione dei CCTeu aiutano a leggere la differenza tra spread contrattuale e rendimento sull’Euribor. Non sono la stessa voce: il prezzo sotto la pari e la distribuzione nel tempo dei flussi contribuiscono al rendimento effettivo.
Regola pratica: confronta il rendimento a scadenza, non soltanto il margine sul parametro di riferimento.
Controlla poi che cosa esprime il prezzo. Sul mercato il prezzo secco esclude il rateo; il costo dell’operazione comprende anche gli interessi maturati da riconoscere al venditore e le commissioni applicate dall’intermediario. Perciò il valore mostrato in una schermata di negoziazione non è, da solo, il totale che sarà addebitato.
Un confronto utile considera insieme rendimento a scadenza, spread, durata residua e liquidità. Se un titolo ha uno spread maggiore ma costa di più o ha una scadenza più lontana, non è automaticamente la scelta più adatta: serve valutare il rendimento ottenibile rispetto al prezzo e al momento in cui potresti aver bisogno di vendere.
Esempi di CCTeu quotati sul MOT
Che cosa si capisce confrontando due CCTeu reali? L’ISIN IT0005451361 identifica il titolo con scadenza il 15 aprile 2029 e spread dello 0,65%. Il prezzo ufficiale riportato è 100,67008, con rendimento effettivo lordo a scadenza del 3,37% e netto del 2,90%. Per IT0005554982, con scadenza il 15 ottobre 2031 e spread dell’1,15%, l’ammontare emesso è 12,875 miliardi di euro.
| ISIN | Scadenza | Spread | Rendimento lordo | Rendimento netto | Ammontare emesso |
|---|---|---|---|---|---|
| IT0005451361 | 15 aprile 2029 | 0,65% | 3,37% | 2,90% | , |
| IT0005554982 | 15 ottobre 2031 | 1,15% | , | , | 12,875 miliardi di euro |
La lista dei CCT sul MOT di Borsa Italiana consente di consultare i dati delle emissioni. I trattini indicano che la tabella non riporta un valore per quella voce: non vanno interpretati come zero. Lo spread è il margine aggiunto al parametro Euribor, mentre il rendimento lordo o netto esprime il rendimento a scadenza secondo il rispettivo calcolo.
Un coupon variabile non elimina il rischio di prezzo. Il riferimento all’Euribor si aggiorna secondo le condizioni previste per la cedola, quindi può esserci uno scarto temporale tra le variazioni dei tassi e il loro effetto sul titolo. Inoltre, lo spread maggiore di IT0005554982 non basta a stabilire quale CCTeu sia più conveniente: la scadenza è più lontana e il prezzo può risentire maggiormente dei cambiamenti delle condizioni di mercato.
L’ammontare emesso descrive la dimensione dell’emissione, non garantisce che sia sempre possibile vendere al prezzo desiderato. Per confrontare i due ISIN, leggi insieme rendimento disponibile, spread e scadenza. Verifica inoltre che prezzo e rendimento si riferiscano alla stessa quotazione.
Come acquistare e vendere i CCT sul MOT
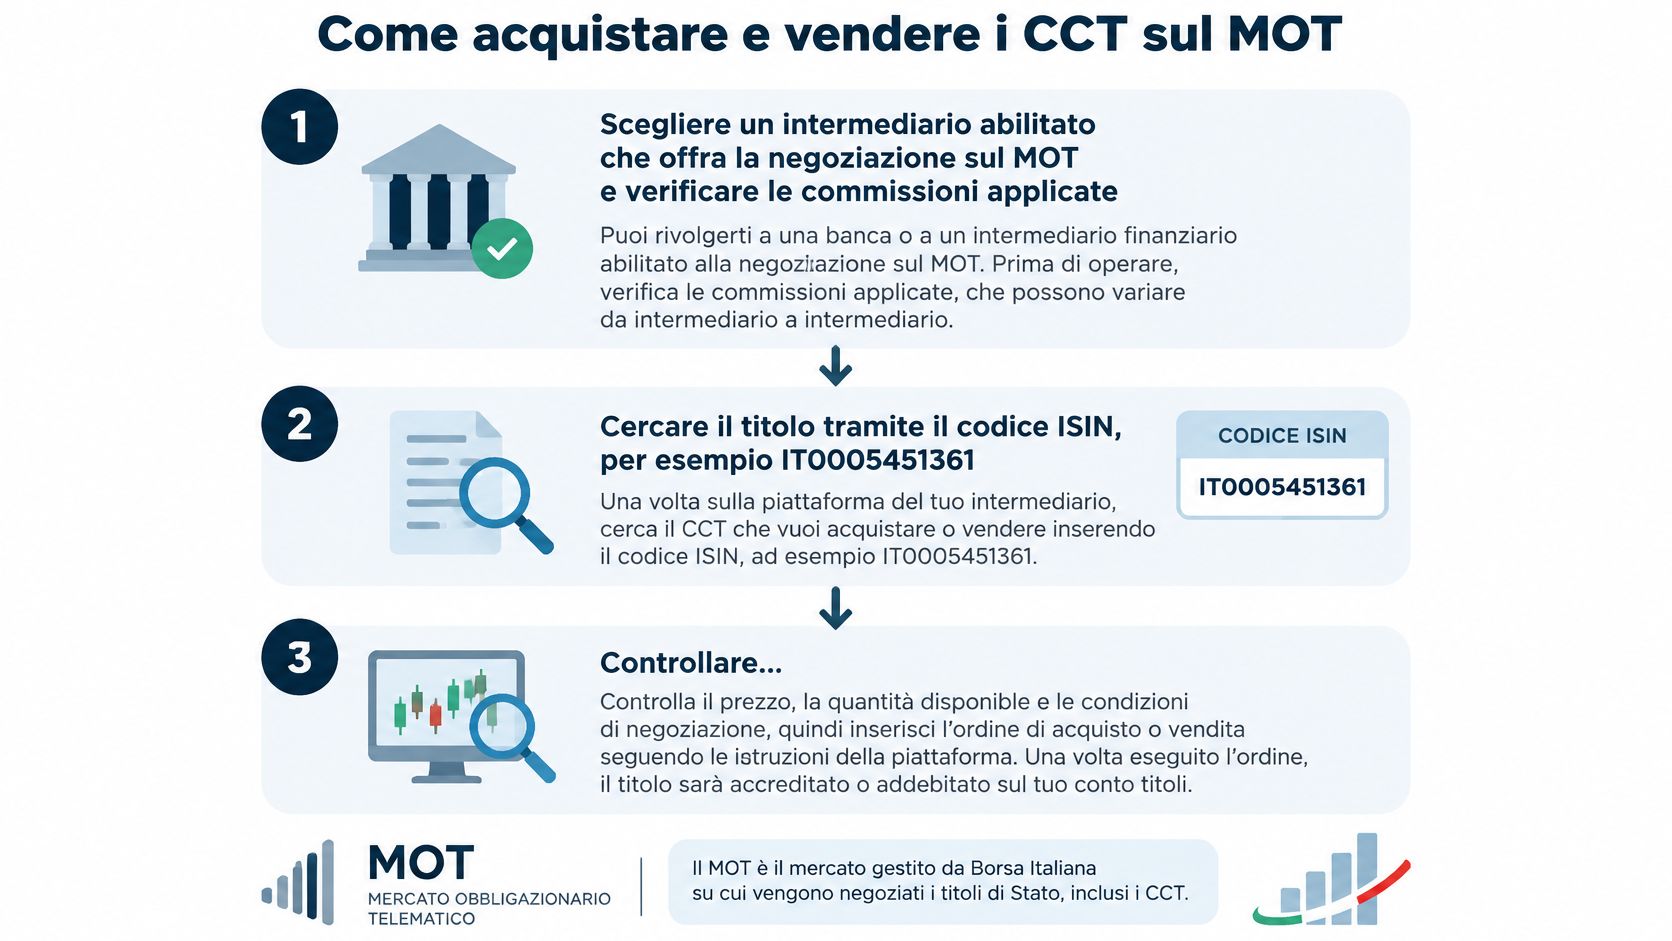
Per operare sul MOT serve un intermediario che consenta la negoziazione dei titoli di Stato. La sequenza è semplice, ma il controllo dei costi e del rateo evita di confondere il prezzo visualizzato con l’importo effettivo dell’ordine.
-
Scegli l’intermediario. Verifica che offra l’accesso al MOT e controlla le commissioni previste per l’ordine. L’errore comune è confrontare solo i rendimenti dei titoli, senza considerare i costi dell’operazione.
-
Cerca l’ISIN. Inserisci il codice del titolo, per esempio IT0005451361, invece di basarti solo sul nome abbreviato. Così riduci il rischio di selezionare un’emissione diversa con una scadenza o uno spread differenti.
-
Controlla i dati dell’emissione. Leggi scadenza, spread, prezzo, rendimento disponibile e informazioni sulla liquidità prima di inserire l’ordine. Non fermarti alla cedola: il suo importo non coincide automaticamente con il rendimento che puoi ottenere comprando a quel prezzo.
-
Imposta la quantità. La quotazione è normalmente negoziata per multipli di 1.000 euro di valore nominale. Controlla l’importo inserito e distingui il valore nominale dal controvalore che verrà addebitato.
-
Aggiungi rateo e commissioni. Poiché il prezzo è a corso secco, il rateo maturato dalla cedola precedente si paga separatamente. Dimenticarlo è uno degli errori pratici più facili: calcola il costo totale, non soltanto prezzo per quantità.
-
Invia l’ordine e verifica la liquidazione. Per i CCT, la liquidazione avviene due giorni dopo la conclusione dell’operazione. Controlla la conferma dell’intermediario per verificare prezzi e importi effettivi.
-
Pianifica l’uscita. Puoi mantenere il titolo fino alla scadenza, ricevendo le cedole e il rimborso previsto, oppure venderlo sul mercato. In caso di vendita anticipata il prezzo dipenderà dalle condizioni del momento, quindi il capitale non è garantito al valore a cui hai acquistato.
La stessa prudenza vale quando vendi: prima di confermare, controlla il prezzo denaro disponibile, le commissioni e l’eventuale rateo. Se il titolo è poco scambiato, il prezzo a cui riesci a eseguire l’ordine può differire da quello che avevi preso come riferimento.
Rischi e limiti da considerare prima di investire
Un CCTeu non è un titolo protetto dai rialzi dei tassi né una garanzia di capitale stabile sul MOT. La cedola segue l’Euribor previsto dal regolamento, con un fixing che avviene prima del periodo di riferimento; non si adegua necessariamente nello stesso momento in cui cambia il tasso BCE. Inoltre, se vendi prima della scadenza, il prezzo può risentire dello spread sovrano, del rischio percepito sull’Italia e dei premi di liquidità, come ricorda l’approfondimento di Borsa Italiana sui CCT.
-
Euribor in calo: le cedole future possono scendere quando il nuovo fixing incorpora il parametro più basso. Il prezzo può salire se lo spread sovrano resta fermo, ma il risultato della vendita dipende dal prezzo effettivo disponibile.
-
Euribor stabile: la cedola resta legata al parametro di riferimento e allo spread dell’emissione. Il controvalore della vendita dipende comunque dal prezzo secco, dal rateo e dalle commissioni.
-
Euribor in rialzo o spread Italia più ampio: il fixing successivo può aumentare le cedole future, ma il prezzo sul MOT può scendere per effetto della durata residua, del premio di liquidità o del rischio sovrano. Una cedola più alta, quindi, non assicura una vendita in guadagno.
Per capire quanto resta davvero se vendi dopo un taglio dei tassi o un allargamento dello spread, separa le componenti invece di guardare un solo numero:
-
Cedole incassate: considera gli importi ricevuti fino alla data di vendita.
-
Variazione del prezzo: confronta il prezzo di vendita con il prezzo di carico, cioè quello effettivamente pagato.
-
Rateo e commissioni: includili nel costo e nel ricavo dell’operazione, secondo il conteggio dell’intermediario.
-
Imposte: applica il trattamento fiscale effettivo alle componenti rilevanti, senza confondere rendimento lordo e netto.
Il tasso variabile può ridurre la sensibilità del prezzo ai movimenti dei tassi rispetto a un’obbligazione a cedola fissa, ma non elimina il rischio prezzo né il rischio legato al debito sovrano. L’indicizzazione all’Euribor non garantisce né cedole sempre crescenti né un capitale stabile prima della scadenza.
Decidere se inserire i CCT nel portafoglio
I CCT e i CCTeu possono essere utili se cerchi una cedola variabile e l’orizzonte dell’investimento è compatibile con la scadenza, ma non sono adatti solo perché la cedola segue un parametro di mercato. La decisione dovrebbe partire dal momento in cui potresti aver bisogno del denaro e dal prezzo a cui sei disposto a rivendere.
Prima di inserire un ordine, spunta questi controlli:
-
Obiettivo: vuoi incassare cedole variabili oppure puoi mantenere il titolo fino al rimborso?
-
Scadenza: confronta la data di rimborso con i tuoi tempi. Se vendi prima, il prezzo non è garantito.
-
Alternativa a tasso fisso: confronta il CCT con un BTP di durata simile. Il variabile modifica l’esposizione ai tassi, non cancella il rischio Italia.
-
Spread e rendimento: valuta il rendimento a scadenza, non il solo spread. Un margine più alto non basta a dimostrare che il prezzo sia conveniente.
-
Scenari sui tassi: considera separatamente cedole future e possibile prezzo di vendita se l’Euribor scende, resta stabile o sale.
-
Costo totale: calcola controvalore, rateo e commissioni, non soltanto il prezzo secco.
-
Risultato netto: verifica il trattamento fiscale applicabile e confronta il rendimento netto con quello lordo.
Il verdetto è pratico: un CCT ha senso quando ne comprendi il meccanismo e puoi tollerare le oscillazioni di prezzo se devi vendere prima della scadenza. Per orientarti tra tassi e scelte di risparmio, Finanza.news pubblica strumenti e contenuti come Guida al Risparmio, Osservatorio Banche e Monitor Tassi BCE. Prima di acquistare, metti a confronto due ISIN sul MOT e controlla per ciascuno rendimento a scadenza, scadenza residua, liquidità e costo totale dell’ordine. Scegli solo dopo aver verificato che il titolo resti coerente con il tuo orizzonte anche nello scenario meno favorevole, e valuta una consulenza personalizzata se hai dubbi sul rischio o sulla fiscalità.
Le informazioni e le analisi contenute in questo articolo su Finanza.news hanno finalità esclusivamente informativa, didattica ed educativa. Esse non costituiscono in alcun modo consulenza finanziaria personalizzata, raccomandazione di investimento né sollecitazione al pubblico risparmio ai sensi della direttiva europea MiFID II e dei regolamenti Consob.
Le decisioni di investimento, risparmio o indebitamento (inclusi BTP, titoli di Stato, fondi pensione, mutui ipotecari e conti deposito) sono assunte in piena autonomia e sotto la responsabilità personale del lettore. Prima di sottoscrivere qualsiasi prodotto finanziario, si raccomanda di verificare la documentazione ufficiale dell'emittente (KID, Prospetto) e di rivolgersi a un consulente finanziario autonomo iscritto all'albo OCF.