
Non esiste una data prefissata per il prossimo taglio dei tassi BCE: il tasso sui depositi è al 2,50% dal 16 settembre 2026 e il 29 ottobre 2026 il Consiglio direttivo lo ha lasciato invariato. Il consiglio più diffuso, cioè aspettare il taglio prima di firmare un mutuo o di vincolare un risparmio, parte da un errore di categoria: mette sullo stesso piano una decisione della banca centrale e il prezzo che la tua banca ti applica.
La formula «Tassi BCE quando scenderanno» nasconde due domande diverse. La prima è una data, e nessun documento ufficiale la contiene. La seconda è l’effetto sulla tua rata o sul tuo rendimento, e quello dipende da indici che si muovono ogni giorno di mercato, non solo nelle date del calendario di Francoforte.
Risposta diretta e livelli attuali dei tassi BCE
Oggi i numeri da tenere a mente sono quattro, e soltanto i primi tre sono decisioni della banca centrale.
| Tasso | Valore | Che cosa indica |
|---|---|---|
| Tasso sui depositi | 2,50% | Riferimento principale della politica monetaria |
| Operazioni di rifinanziamento principali | 2,65% | Costo del denaro che la BCE presta alle banche |
| Tasso sui prestiti marginali | 2,90% | Tetto del costo di finanziamento overnight |
| €STR (fine periodo del bollettino 2026) | 2,44% | Tasso overnight effettivo di mercato nell’area euro |
I tre tassi ufficiali sono stati fissati con decorrenza dal 16 settembre 2026 e confermati il 29 ottobre. L’€STR è un’altra cosa: è il prezzo al quale le banche si scambiano liquidità da un giorno all’altro sul mercato monetario. Uno è amministrato, l’altro è osservato, e i due non si muovono insieme.
Poi c’è il tasso che paghi tu, che non coincide con nessuno dei quattro valori qui sopra. La rata di un mutuo si costruisce sommando a un indice di mercato, Euribor o IRS, lo spread applicato dalla banca. L’indice segue le aspettative sui tassi ufficiali, ma non è il tasso ufficiale: può muoversi prima, dopo, o in direzione opposta.
Lo scarto tra 2,44% dell’€STR e 2,50% del tasso sui depositi è piccolo ma istruttivo. Dice che il mercato prezza condizioni leggermente diverse da quelle decise dal Consiglio direttivo, e che nessuno dei due numeri è la rata di un contratto italiano.
Regola di lettura: un tasso ufficiale è una decisione, un tasso di mercato è un prezzo. La rata del tuo mutuo dipende dal secondo, non dal primo.
Un taglio resta possibile, ma solo quando i dati su inflazione e crescita lo renderanno compatibile con la stabilità dei prezzi: le comunicazioni della BCE non indicano alcuna scadenza automatica. Chi esce da questa pagina con un solo numero in testa ha preso il numero sbagliato. La domanda utile è doppia: quando, e quanto gradualmente.
Perché non esiste una data per il taglio
Un termostato non scalda la stanza nell’istante in cui gira la manopola. La BCE funziona allo stesso modo: regola il riscaldamento dell’economia guardando l’inflazione, ma il calore arriva a famiglie e imprese con un ritardo che nessun comunicato può eliminare.
La catena che porta da una decisione alla tua rata ha cinque passaggi, e ognuno ha un tempo suo.
-
L’inflazione resta sopra il 2%. Il Consiglio direttivo guarda i prezzi, non il calendario, e valuta se il rientro verso l’obiettivo è abbastanza solido.
-
La decisione arriva riunione per riunione. I tre tassi ufficiali si cambiano solo nelle date stabilite, e nessuna riunione è vincolata alla precedente.
-
I mercati anticipano con l’Euribor. Le aspettative su una mossa futura entrano nei tassi a breve prima che la mossa avvenga, e a volte scontano un taglio che poi non arriva.
-
Le banche aggiornano le condizioni con tempi propri. Il costo della raccolta e le politiche commerciali si trasferiscono su prestiti e depositi con ritardi diversi da istituto a istituto.
-
Famiglie e imprese sentono l’effetto per ultime. La revisione della rata segue la periodicità del contratto, non la data della conferenza stampa.
Il 2026 lo dimostra nel modo più scomodo, cioè con un rialzo. Il Bollettino economico della BCE documenta che il 10 settembre 2026 il Consiglio direttivo ha aumentato di 25 punti base i tre tassi ufficiali, portando il tasso sui depositi al 2,50%, quello sulle operazioni di rifinanziamento principali al 2,65% e il tasso sui prestiti marginali al 2,90%, con decorrenza dal 16 settembre 2026. La motivazione è esplicita: il rischio che l’inflazione restasse sopra l’obiettivo del 2% per un periodo prolungato, anche per le pressioni sui prezzi legate al conflitto in Medio Oriente. Il 29 ottobre 2026 i tre tassi sono stati lasciati invariati.
Sul piano dei prezzi l’energia ha pesato in modo diretto: secondo la conferenza stampa della BCE del 29 ottobre 2026, l’inflazione dell’area euro è risalita al 3,3% nell’agosto 2026 dal 2,9% di luglio, soprattutto per l’energia.
La condizione per un taglio, quindi, non è una data sul calendario: è una variazione nei dati. Finché l’inflazione resta persistente, la BCE può tenere i tassi fermi o alzarli, e chi dà per scontato un calo imminente dei mutui variabili sta scommettendo contro l’ipotesi che la banca centrale considera più probabile.
Come si è arrivati ai tassi attuali
All’inizio del 2024 il tasso sui depositi della BCE era pari al 4%, livello riportato dalla Banca d’Italia nel Rapporto annuale BCE 2024. Nel corso dell’anno il Consiglio direttivo ha iniziato a ridurlo, con una serie di tagli decisi riunione dopo riunione e non con un’unica mossa.
Il passaggio documentato con maggiore chiarezza è quello di fine 2024: il Bollettino economico di dicembre 2024 registra al 12 dicembre 2024 una riduzione di 25 punti base applicata a tutti e tre i tassi ufficiali, sui depositi, sulle operazioni di rifinanziamento principali e sui prestiti marginali.
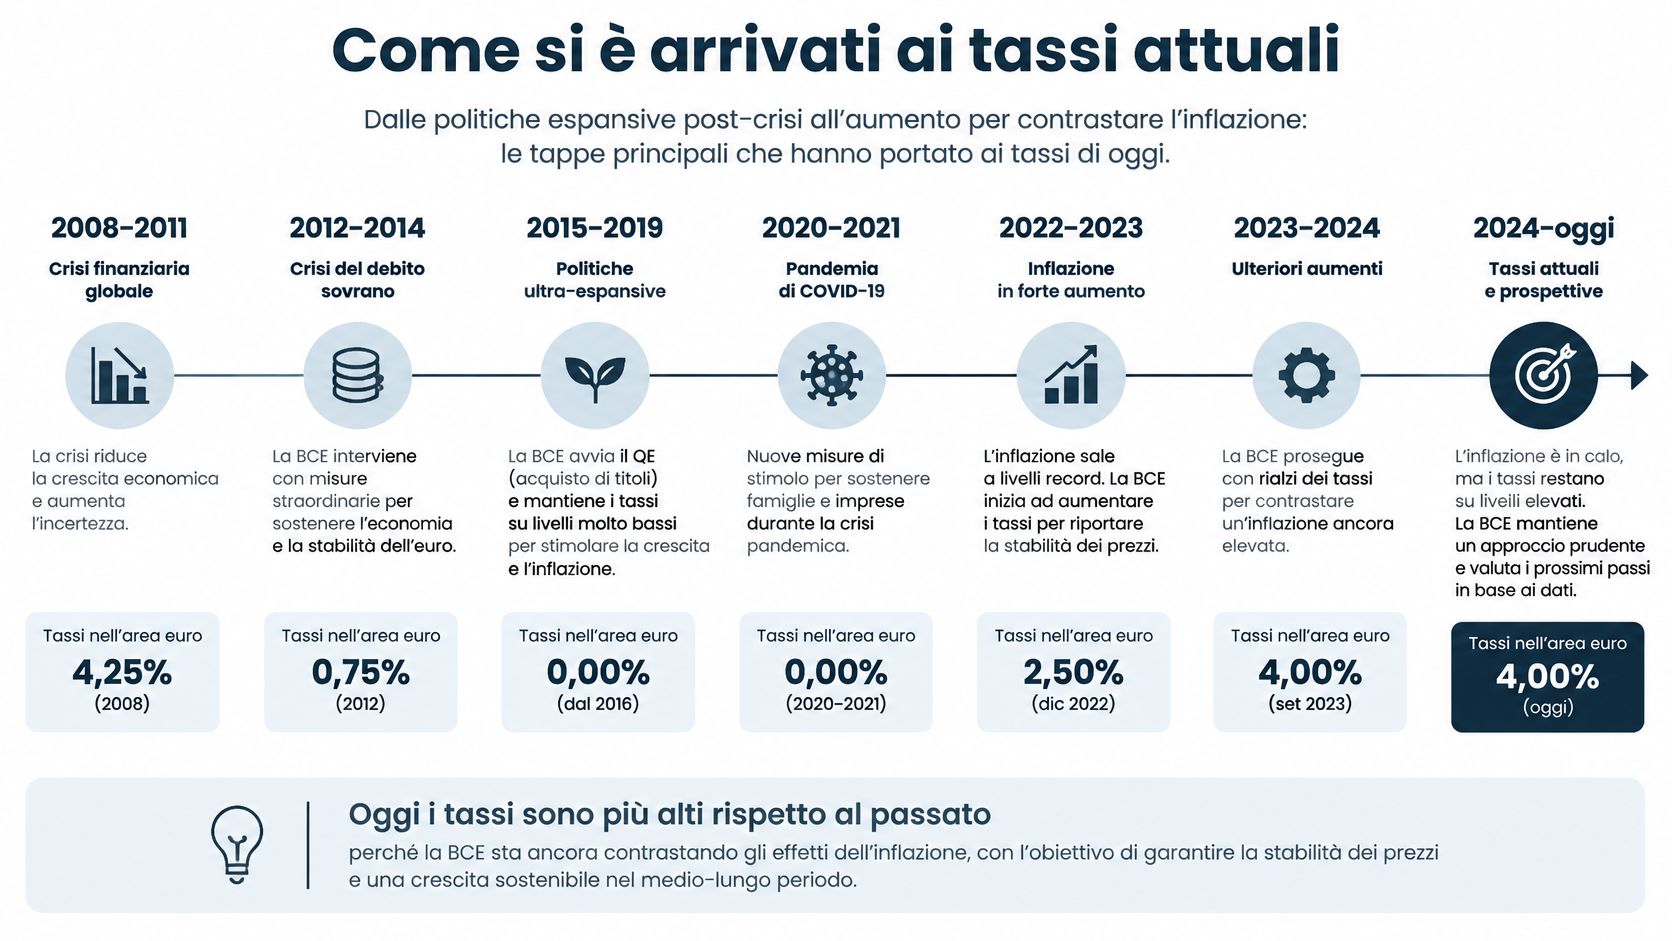
La fase dei tagli non è diventata una tendenza lineare: la direzione si è poi invertita, e la successione delle decisioni ha riportato il tasso sui depositi al 2,50%, il livello confermato nella riunione del 29 ottobre 2026.
| Data | Decisione | Tasso sui depositi |
|---|---|---|
| Inizio 2024 | Livello di partenza | 4,00% |
| Nel corso del 2024 | Primi tagli del tasso sui depositi | In riduzione rispetto al 4,00% |
| 12 dicembre 2024 | Riduzione di 25 punti base su tutti e tre i tassi | 25 punti base in meno per ciascun tasso |
| 10 settembre 2026 | Aumento di 25 punti base su tutti e tre i tassi, con decorrenza dal 16 settembre | 2,50% |
| 29 ottobre 2026 | Tassi invariati | 2,50% |
Letta in sequenza, la tabella mostra due cose. Primo, il ciclo si è già invertito due volte in meno di tre anni: prima la discesa dal 4%, poi il ritorno al rialzo. Secondo, ogni passaggio è arrivato quando i dati lo hanno reso sostenibile, mai per scadenza di calendario. Un calo dei tassi ufficiali è una possibilità condizionata, e chi pianifica un mutuo o un investimento su un solo scenario sta assumendo un rischio che questa stessa cronologia smentisce.
Indicatori da seguire prima di ogni decisione
I tassi ufficiali non coincidono con i tassi che paghi, e ogni indicatore riflette un pezzo diverso della catena di trasmissione. Confonderli è il modo più rapido per leggere male una decisione della BCE: chi osserva solo il tasso sui depositi non vede dove si sta muovendo davvero il costo del denaro.
| Indicatore | Che cosa riflette | Valore di riferimento | Chi lo sente |
|---|---|---|---|
| €STR | Tassi overnight effettivi dell’area euro | 2,44% a fine periodo del bollettino 2026 | Depositi e liquidità a breve |
| Euribor a 3-6 mesi | Aspettative sulle prossime decisioni BCE | Si forma ogni giorno di mercato, non a date BCE | Mutui variabili |
| IRS | Costo a medio-lungo termine, inflazione attesa e premi per il rischio | Si forma sui mercati, non è fissato dalla BCE | Mutui a tasso fisso |
| Inflazione area euro | Pressioni sui prezzi e obiettivo del 2% | 3,3% ad agosto 2026, dal 2,9% di luglio | Decisioni BCE e tutti i tassi |
| Rendimenti BTP decennali | Costo del debito pubblico e rendimento dei nuovi titoli | Esito delle aste e del mercato secondario | Risparmiatori in titoli di Stato |
Il primo dato da fissare è l’€STR. Il Bollettino economico BCE del 2026 lo indica al 2,44% alla fine del periodo esaminato, sei punti base sotto il tasso sui depositi del 2,50%. Anche sul segmento più corto, dove la trasmissione dovrebbe essere quasi immediata, il mercato incorpora condizioni leggermente diverse dal tasso ufficiale. Se lo scarto esiste già qui, a valle della catena la distanza non può che crescere.
Euribor e IRS non sono la stessa cosa
Per un mutuo variabile indicizzato all’Euribor, la rata può iniziare a ridursi prima o dopo una decisione formale, in funzione delle aspettative e della struttura del finanziamento. L’Euribor è un tasso a breve: reagisce alle attese sulle prossime mosse, quindi tende a muoversi prima della BCE e a volte a sbagliare previsione.
Il caso del tasso fisso è diverso. Qui conta il costo di raccolta a medio-lungo termine nel momento della stipula, che passa dall’IRS. Dentro quel tasso non ci sono solo attese sui tassi ufficiali: ci sono inflazione attesa, premi a termine e rischio sui mercati obbligazionari. Un fisso può quindi salire mentre la BCE è ferma, o scendere mentre la BCE non fa nulla, e quel movimento da solo non dice nulla di conclusivo sulle prossime decisioni.
La BCE stessa valuta le proprie decisioni considerando la «forza della trasmissione» della politica monetaria, cioè quanto rapidamente i tassi ufficiali arrivano a credito, depositi e condizioni finanziarie. È il riconoscimento esplicito che tra la decisione e la tua rata esiste uno spazio, e che quello spazio si misura con altri indicatori.
Il segnale da non ignorare: se Euribor e IRS salgono mentre la BCE resta ferma, il mercato sta togliendo peso a un taglio, anche se una parte del movimento dell’IRS può riflettere premi a termine e non solo attese sui tassi.
Scenari plausibili per il 2027 e il 2028
Con le proiezioni disponibili, la discesa dei tassi non è lo scenario centrale di breve periodo. La dichiarazione di politica monetaria del 10 settembre 2026 fissa i tassi ufficiali al 2,50% sui depositi, 2,65% sulle operazioni di rifinanziamento principali e 2,90% sui prestiti marginali dal 16 settembre 2026, e nello stesso quadro indica un’inflazione dell’area euro al 3,0% nel 2026, al 2,5% nel 2027 e al 2,1% nel 2028.
Il nesso tecnico è diretto. Finché l’inflazione resta sopra l’obiettivo del 2%, un taglio aumenterebbe il rischio di riaccendere le pressioni sui prezzi, quindi può essere rinviato senza che la BCE stia violando nessun impegno. Non esiste un percorso predefinito da rispettare.
| Scenario | Condizione sull’inflazione | Mossa plausibile della BCE | Tempi indicativi |
|---|---|---|---|
| Scenario centrale | 3,0% nel 2026, 2,5% nel 2027, 2,1% nel 2028 | Tassi fermi, tagli graduali solo dopo conferme | Nessuna data indicata dalla BCE |
| Inflazione persistente | Sopra il 3% per un periodo prolungato | Tassi invariati o nuovo rialzo | Nessun taglio nel breve periodo |
| Rientro rapido | Discesa verso il 2% più rapida delle proiezioni | Primo taglio possibile dopo conferme sull’inflazione core | Nessuna data indicata dalla BCE |
Per l’Italia, famiglie e imprese dovrebbero monitorare l’Euribor a 3-6 mesi per i mutui variabili e l’IRS per i fissi: il primo riflette più rapidamente le aspettative sulla BCE, il secondo incorpora anche inflazione attesa, premi a termine e rischio obbligazionario. Una riduzione dei tassi ufficiali non implica un calo equivalente delle rate o dei nuovi finanziamenti.
Quanto vale, in pratica, un punto di Pil di aspettative sbagliate? Meno di quanto sembri sul singolo contratto, abbastanza sul bilancio familiare. Indicativamente, su un mutuo residuo di 150.000 euro con durata vent’anni, una variazione dell’indice di 50 punti base può modificare la rata di alcune decine di euro mensili, ma l’effetto preciso dipende da spread bancario, capitale residuo e durata residua. Chi rifà il conto con il proprio spread scopre spesso che la differenza tra uno scenario e l’altro è più piccola del costo di una surroga sbagliata.
La lettura operativa è aspettare conferme nei dati sull’inflazione core e nei contratti forward, non nelle dichiarazioni. Gli annunci anticipano intenzioni, i dati anticipano decisioni.
Mutui e risparmi, chi sente prima il calo
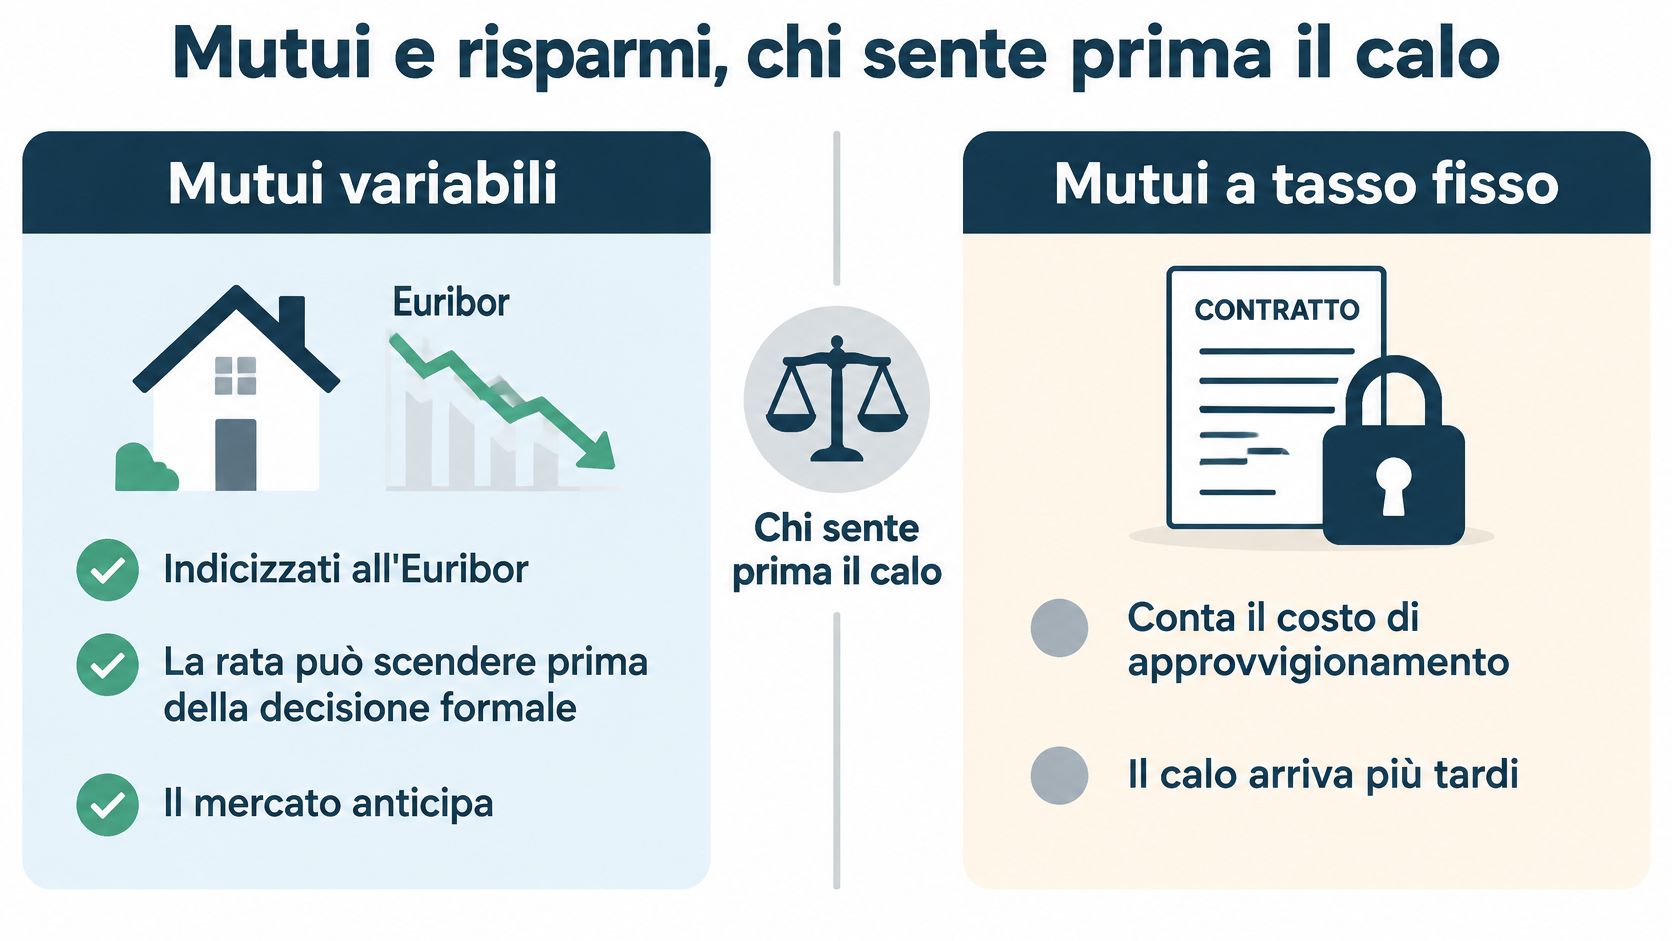
Un taglio dei tassi è una notizia, non un accredito. Il Bollettino economico BCE del 2026 ricorda che la banca centrale non si impegna su un percorso futuro e decide riunione per riunione in base a inflazione, dati economici e trasmissione della politica monetaria. Aggiunge un dettaglio che quasi nessun titolo riporta: anche con tassi ufficiali invariati, i tassi di mercato possono muoversi, e i tassi privi di rischio a breve e a lunga scadenza si muovono in modo differente.
Due profili, due tempi di reazione
-
Chi ha un variabile indicizzato all’Euribor sente il calo attraverso il fixing, non attraverso la conferenza stampa. La rata può scendere prima della decisione formale se il mercato anticipa, e può restare alta se il mercato ha già scontato una mossa che non arriva.
-
Chi ha un fisso ha già bloccato il prezzo: per lui il tema non è il taglio futuro, ma il costo di raccolta del giorno in cui ha firmato. Una surroga ha senso se il differenziale tra il tasso attuale e quello disponibile supera i costi di istruttoria e perizia.
-
Chi risparmia in liquidità o in titoli a breve vede ridursi il rendimento delle nuove emissioni quando i tassi scendono, mentre il prezzo dei titoli già emessi può salire. Il conto deposito e il BOT non si muovono con la stessa velocità.
-
Chi ha titoli a lunga scadenza ha un rischio di prezzo, non solo di rendimento: un rialzo dei tassi svaluta il capitale in portafoglio, e questo accade anche quando la BCE non tocca nulla.
La domanda utile non è soltanto «quando scenderanno i tassi BCE», ma «quale indice determina la mia rata e quanto del futuro taglio è già incorporato?».
Sul lato risparmio il rischio più concreto non è perdere rendimento nominale: è subire un rendimento reale negativo. Se l’inflazione supera il rendimento netto dopo le imposte, il potere d’acquisto cala anche quando il saldo del conto sembra crescere. Un confronto serio mette quindi accanto durata, rischio di prezzo e fiscalità, invece di guardare solo il tasso nominale offerto oggi.
Cosa fare mentre si attende il prossimo taglio
Non c’è una data da aspettare, ma ci sono quattro verifiche da fare sul proprio contratto e sulla propria liquidità.
-
Individua l’indice del tuo mutuo. Leggi la clausola di indicizzazione: se è Euribor, la revisione segue il fixing e la periodicità scritta nel contratto; se è un fisso, l’indice non conta più. Annota il mese di revisione, perché è quello il momento in cui il calo arriva davvero.
-
Rifai il conto con il tuo spread. Prendi il capitale residuo, la durata che manca e lo spread applicato dalla tua banca, poi simula una variazione dell’indice di 50 punti base. Se la rata resta sostenibile anche senza il taglio, la decisione smette di dipendere dalle previsioni.
-
Segna le date delle riunioni. Tra una riunione e l’altra i tassi ufficiali non cambiano, qualunque cosa si legga sulle attese. Nel nostro Monitor Tassi BCE trovi il quadro aggiornato di decisioni e livelli, da confrontare con il tuo contratto.
-
Allinea la durata della liquidità ai tuoi progetti. Se il denaro serve entro un anno, un titolo lungo è una scommessa sul prezzo; se non serve, valuta il rendimento reale dopo imposte e non solo la cedola lorda.
Su decisioni grandi, come una surroga o una rinegoziazione, conviene farsi mettere le condizioni per iscritto e confrontarle con il proprio estratto conto, perché lo spread che leggi nelle pubblicità non è quello che la tua banca applica al tuo profilo. La data che stai cercando non esiste, ma i numeri per decidere sì, e cambiano a ogni riunione. Prossime date: 17 dicembre 2026, 4 febbraio 2027, 18 marzo 2027, 29 aprile 2027, 5 maggio 2027, 10 giugno 2027, 22 luglio 2027, 9 settembre 2027, 28 ottobre 2027, 16 dicembre 2027.
Le informazioni e le analisi contenute in questo articolo su Finanza.news hanno finalità esclusivamente informativa, didattica ed educativa. Esse non costituiscono in alcun modo consulenza finanziaria personalizzata, raccomandazione di investimento né sollecitazione al pubblico risparmio ai sensi della direttiva europea MiFID II e dei regolamenti Consob.
Le decisioni di investimento, risparmio o indebitamento (inclusi BTP, titoli di Stato, fondi pensione, mutui ipotecari e conti deposito) sono assunte in piena autonomia e sotto la responsabilità personale del lettore. Prima di sottoscrivere qualsiasi prodotto finanziario, si raccomanda di verificare la documentazione ufficiale dell'emittente (KID, Prospetto) e di rivolgersi a un consulente finanziario autonomo iscritto all'albo OCF.