Il consiglio più popolare sulle obbligazioni con alto rendimento è spesso anche il meno utile: scegliere quella che paga di più. Una cedola elevata, però, non dice da sola quanto capitale potresti perdere, se riuscirai a vendere il titolo quando ti serve o quale rischio stai accettando in cambio del reddito.
Il rendimento può compensare rischi molto diversi: insolvenza dell’emittente, scarsa liquidità, lunga durata, subordinazione o oscillazioni valutarie. Anche la fiscalità e i costi di negoziazione cambiano il risultato effettivo. In Italia, per esempio, le emissioni high yield hanno avuto un peso superiore alla media dell’area euro nel campione analizzato dalla Banca d’Italia, segnale di quanto sia importante valutare la qualità del credito oltre alla cedola (Rapporto sulla stabilità finanziaria della Banca d’Italia).
Di seguito trovi sette categorie, non una classifica. Per ciascuna, il punto è capire da dove arriva il rendimento, quale rischio può sfuggire a una prima lettura e quali verifiche aiutano a stabilire se lo strumento è coerente con il portafoglio.
1. Obbligazioni high yield societarie
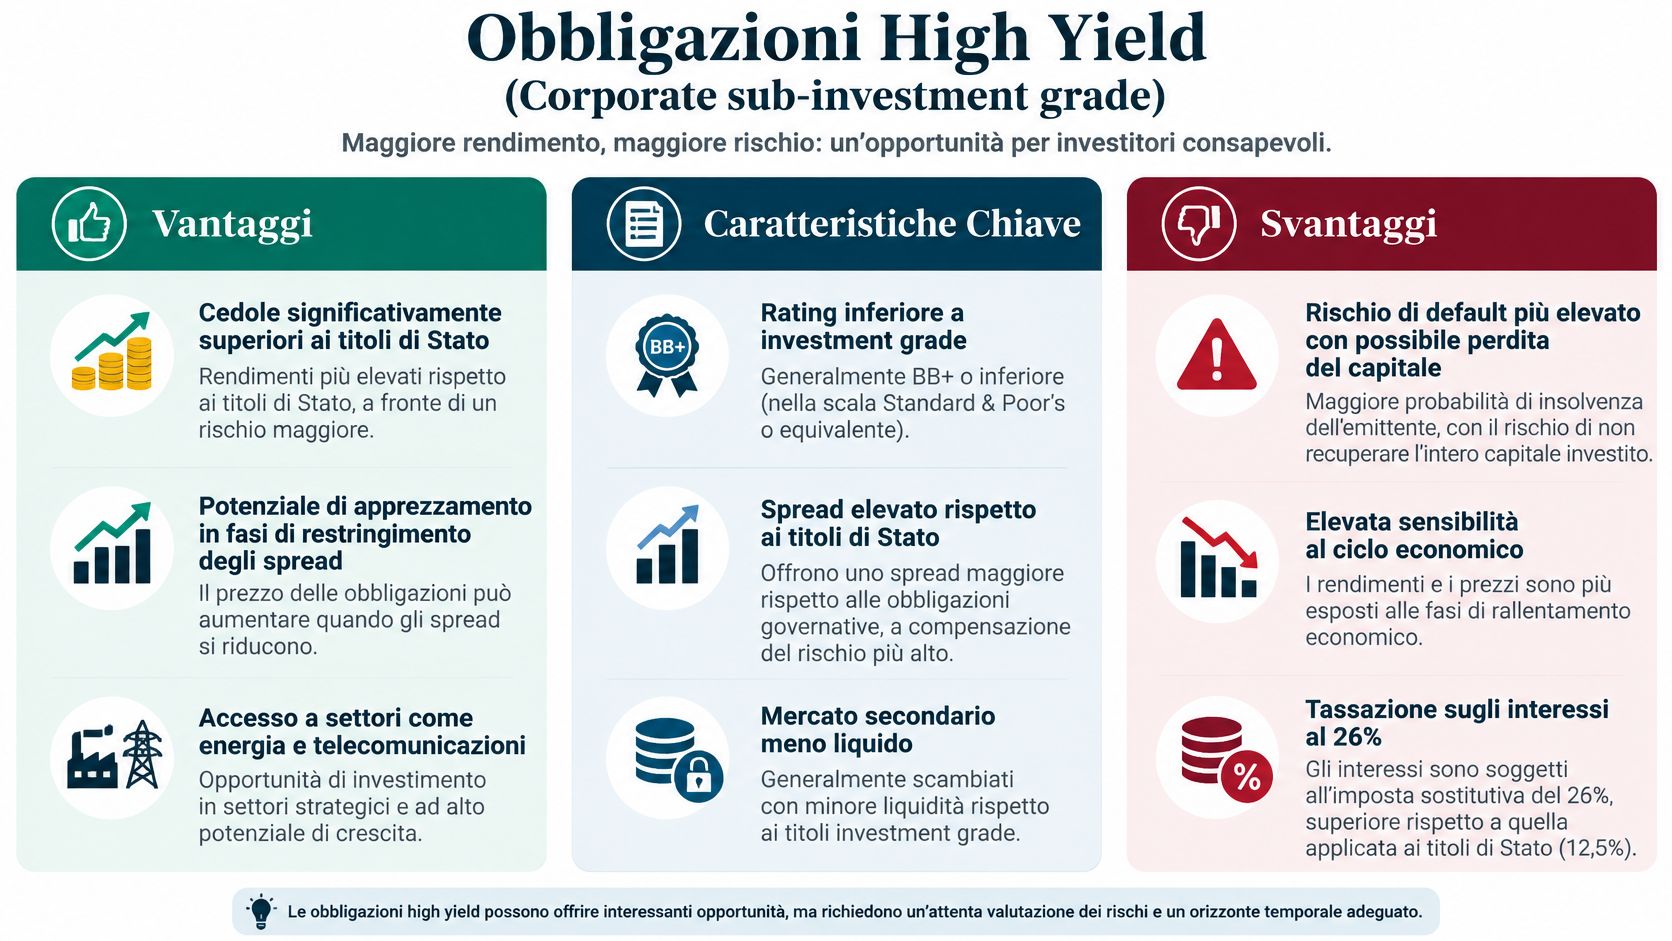
Le obbligazioni high yield sono emesse da imprese con merito di credito inferiore all’investment grade. In cambio del rischio di insolvenza più elevato, gli investitori chiedono normalmente un rendimento maggiore. Ma la cedola è solo una parte del calcolo: il rendimento a scadenza, o YTM, dipende anche dal prezzo pagato, dai rimborsi previsti e dalla possibilità che l’emittente non rispetti i propri impegni.
Per chi investe dall’Italia, il rischio non è teorico. Durante la crisi pandemica, nel 2020, i nuovi collocamenti delle imprese italiane appartenenti alle categorie più rischiose hanno raggiunto il 57% dei livelli medi osservati nel triennio precedente, secondo l’analisi della Banca d’Italia. Il dato mostra quanto il finanziamento possa restringersi proprio quando un’impresa fragile ne ha più bisogno (Rapporto sulla stabilità finanziaria della Banca d’Italia del 2021).
Un esempio pratico: se un investitore confronta due obbligazioni con cedole diverse, ma ignora il prezzo a cui ciascuna viene acquistata, può farsi un’idea sbagliata del rendimento effettivo. Conviene esaminare rating e outlook, indebitamento, capacità di pagare gli interessi e scadenze del debito, senza assumere che il rating basti a descrivere tutta la situazione.
Da controllare: il rendimento a scadenza, la subordinazione, i covenant, la liquidità del titolo e la possibilità di diversificare tra più emittenti. Un fondo o un ETF può ridurre la dipendenza da una singola impresa, ma non elimina il rischio generale del mercato high yield.
2. Fallen angel, titoli declassati
Un fallen angel è un’obbligazione che perde la qualifica investment grade dopo il declassamento dell’emittente. Il passaggio sotto la soglia investment grade può indurre alcuni investitori istituzionali a vendere, mentre altri operatori potrebbero valutare il titolo come un’occasione se ritengono che l’impresa sia in grado di stabilizzare i conti. Il prezzo, però, può scendere proprio perché il rischio di credito è peggiorato.
La categoria merita attenzione in Italia perché la distanza tra un emittente vicino al confine e uno già classificato high yield può ridursi rapidamente. All’inizio di novembre 2024, le obbligazioni societarie italiane con rating BBB costituivano l’84% del comparto investment grade nazionale, contro il 60% nella media dell’area euro. Un declassamento sotto BBB− può spostare un titolo nella categoria high yield, con possibili effetti su spread, volatilità e costo del finanziamento dell’impresa (Rapporto sulla stabilità finanziaria della Banca d’Italia del 2024).
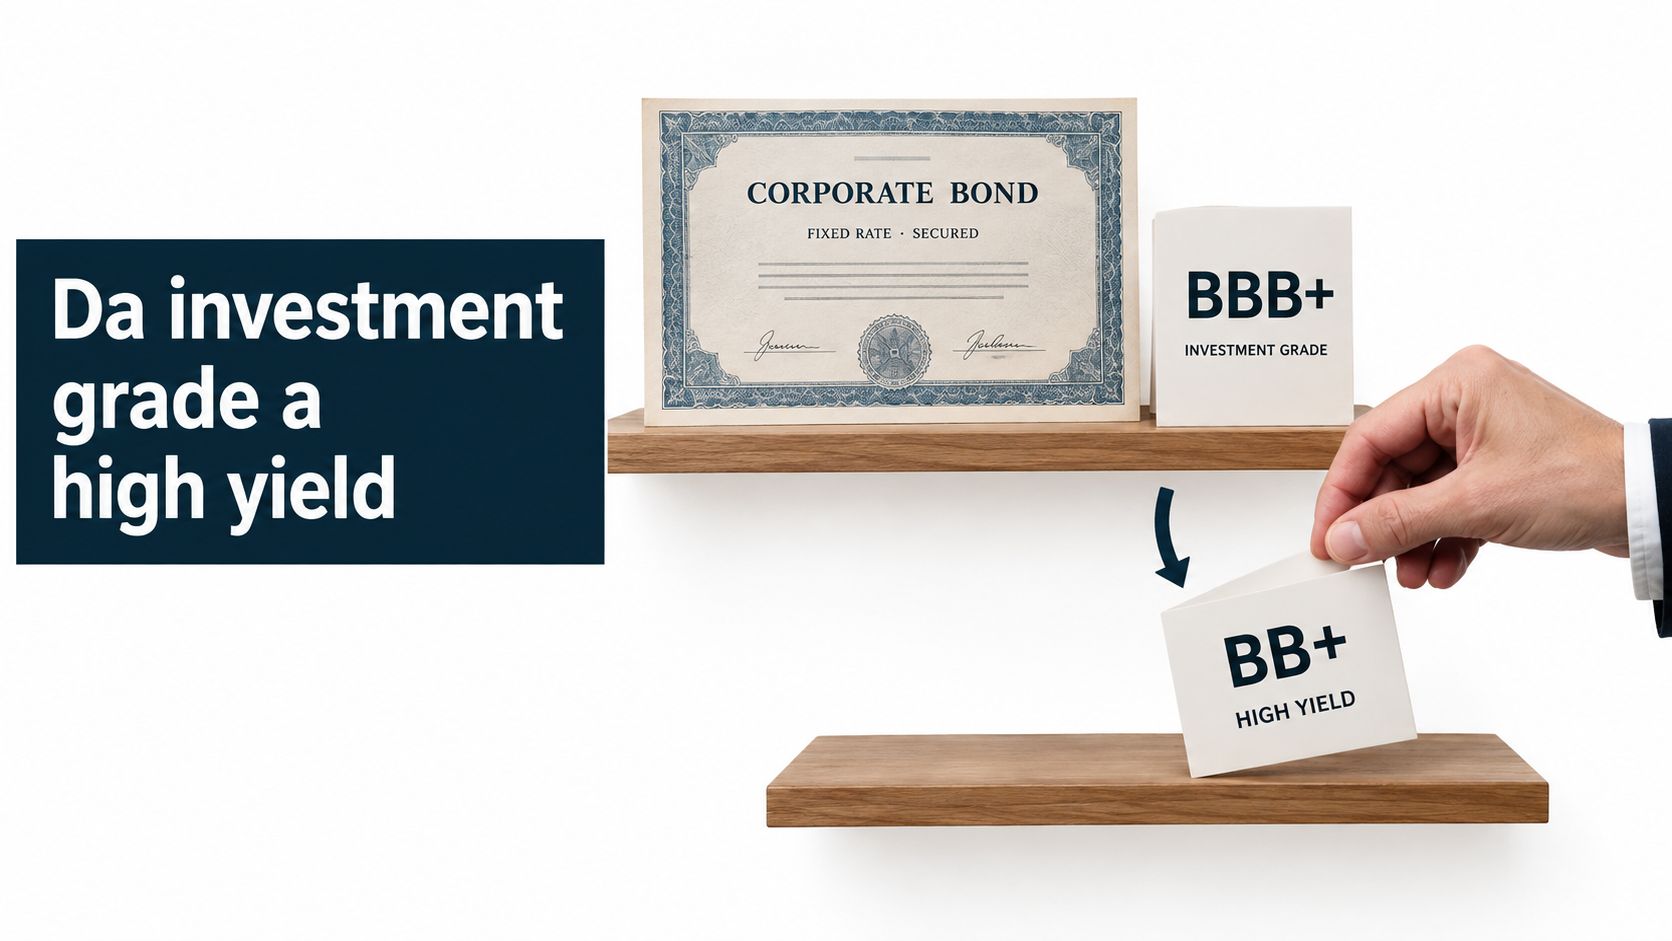
Immagina di valutare un’impresa che ha appena perso il rating investment grade. La domanda utile non è soltanto se il rendimento sia diventato più interessante, ma se l’azienda generi cassa sufficiente per pagare interessi e debito alle scadenze previste. Un outlook negativo, un piano di riduzione del debito poco credibile o una posizione competitiva in deterioramento possono pesare più del rendimento aggiuntivo.
Prima di considerare un fallen angel, confronta il suo spread con quello di emittenti simili e leggi le motivazioni del downgrade. Il rating è un’indicazione, non una garanzia di recupero del capitale.
3. Obbligazioni dei mercati emergenti
Le obbligazioni dei mercati emergenti possono essere emesse da governi o imprese. Alcune sono denominate in una valuta internazionale, come il dollaro, altre nella valuta locale. Questa distinzione cambia il rischio: nel primo caso l’investitore in euro resta esposto al cambio del dollaro; nel secondo si aggiunge l’andamento della valuta del Paese emittente, che può influire sul valore del rimborso e delle cedole convertiti in euro.
Il rendimento può riflettere rischi sovrani, politici, economici e valutari, oltre alla qualità specifica dell’emittente. Un titolo di un’impresa con ricavi solidi, ma esposto a un Paese con finanze pubbliche fragili, può risentire di tensioni diverse da quelle che colpiscono il suo settore. Anche le obbligazioni sovrane non sono intercambiabili: contano la capacità di rifinanziarsi, le riserve valutarie e la posizione finanziaria del Paese.
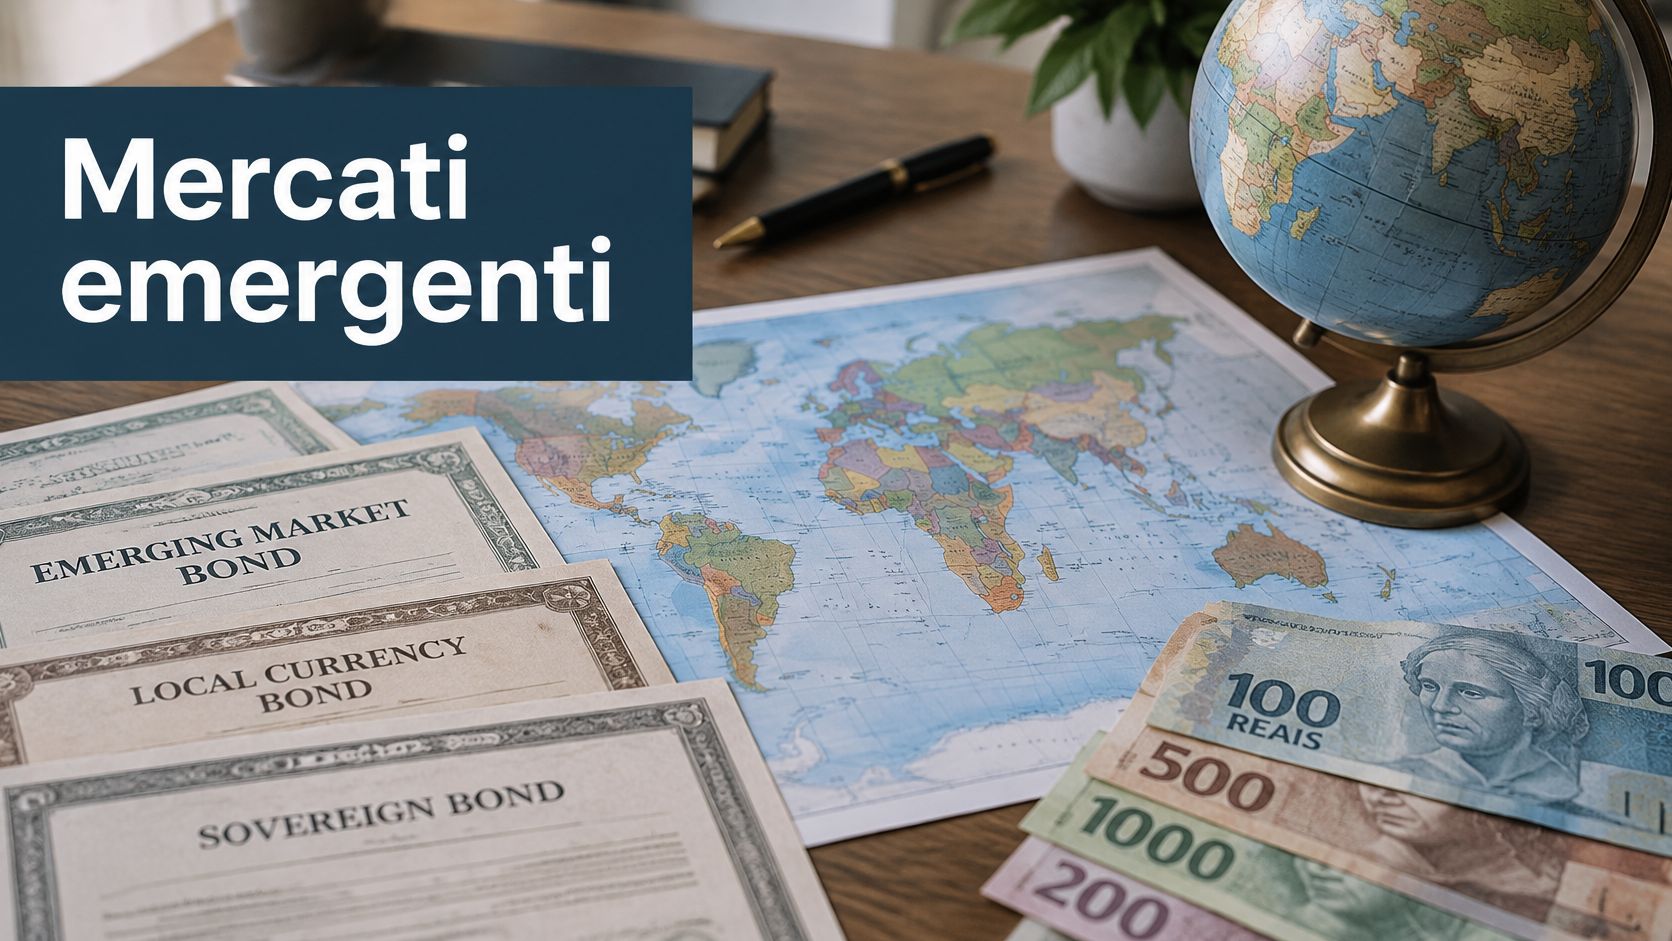
Considera un investitore che acquista un’obbligazione in valuta locale perché la cedola appare elevata. Se quella valuta perde valore rispetto all’euro, il guadagno convertito può ridursi, anche se l’emittente paga regolarmente. Una copertura valutaria può attenuare questo rischio, ma comporta costi e non rimuove il rischio di credito o quello politico.
Per contenere la concentrazione, si può valutare l’esposizione tramite fondi o ETF diversificati per Paese ed emittente, verificando però composizione, copertura valutaria e documentazione del prodotto. Anche un paniere diversificato resta vulnerabile a uno shock che coinvolga contemporaneamente più mercati.
4. Minibond delle PMI non quotate
I minibond consentono a piccole e medie imprese di raccogliere capitale attraverso emissioni obbligazionarie, offrendo un canale alternativo al credito bancario. Per un risparmiatore, la maggiore cedola può sembrare un compenso per il finanziamento diretto all’economia reale. La contropartita spesso meno visibile è che le informazioni disponibili e le possibilità di rivendere il titolo possono essere più limitate rispetto a quelle di un’obbligazione liquida e ampiamente negoziata.
Immagina una PMI che opera in un settore legato a pochi clienti importanti. Anche con ordini in crescita, la perdita di un cliente o un ritardo negli incassi può mettere sotto pressione la liquidità con cui l’impresa paga interessi e rimborsa il capitale. Perciò, leggere soltanto la cedola e una sintesi commerciale dell’emittente non basta: servono bilanci, flussi di cassa, indebitamento e scadenze dei debiti.
Liquidità e documenti prima del rendimento
Prima dell’acquisto, verifica se il titolo ha un rating e quali garanzie, covenant e clausole di subordinazione prevede. Il Documento di Ammissione o il KID possono chiarire diritti, rischi e condizioni, ma non sostituiscono l’analisi dell’emittente. Chiediti anche se esista un mercato secondario effettivo: poter cedere il titolo in teoria non significa trovare un compratore a un prezzo soddisfacente.
La scelta di un singolo minibond concentra il rischio sull’impresa che lo ha emesso. Se non puoi valutare in modo adeguato la solidità finanziaria o tollerare una vendita difficile, la cedola elevata potrebbe non compensare l’illiquidità e il rischio di credito.
5. Obbligazioni bancarie subordinate AT1 e Tier 2
Le obbligazioni AT1 e Tier 2 sono strumenti subordinati emessi da banche per contribuire al capitale regolamentare. La loro posizione nella struttura del debito è meno protetta rispetto a quella dei creditori senior: in condizioni di difficoltà possono assorbire perdite prima di altri strumenti. Questa subordinazione spiega perché il rendimento possa essere elevato, ma anche perché la promessa di una cedola non equivale a una promessa di restituzione integra del capitale.
Gli AT1, spesso chiamati CoCo bond, possono prevedere conversione in azioni o svalutazione quando si verificano determinate condizioni stabilite nel prospetto. I Tier 2 sono anch’essi subordinati, ma hanno caratteristiche e clausole diverse: considerarli equivalenti agli AT1 può portare a sottovalutare il rischio. Per ogni emissione occorre leggere i trigger, le condizioni di rimborso e le regole sui pagamenti delle cedole.
Il nome della banca non basta: la protezione dipende anche dalla priorità del titolo e dalle clausole di assorbimento delle perdite.
Uno scenario da esaminare è quello di una banca che si avvicina ai livelli di capitale rilevanti per il trigger. L’investitore deve capire quale evento attivi una conversione o una svalutazione e come ciò potrebbe tradursi nel valore effettivamente recuperabile. Il prospetto, il livello patrimoniale dell’emittente e la posizione del titolo nella gerarchia dei creditori sono verifiche essenziali.
Questi strumenti non sono sostituti dei depositi né obbligazioni bancarie senior. Prima dell’acquisto, verifica che la complessità sia comprensibile e che il capitale investito non serva per spese che non possono essere rimandate.
6. Obbligazioni ibride societarie perpetue
Le obbligazioni ibride societarie combinano elementi di debito e di capitale. Possono avere scadenze molto lunghe o essere perpetue, con una facoltà di rimborso anticipato, detta call, che spetta all’emittente secondo le condizioni previste. La possibilità di rimborso a una data attesa non va confusa con una scadenza certa: se l’emittente non esercita la call, il titolo può restare in circolazione e il prezzo può risentirne.
Rispetto al debito senior dello stesso gruppo, un’obbligazione ibrida può offrire una cedola maggiore perché è subordinata e può includere clausole sul rinvio dei pagamenti. Un investitore che considera solo la cedola rischia così di trascurare due elementi distinti: la priorità inferiore in caso di difficoltà e il fatto che l’emittente potrebbe non rimborsare il titolo alla prima data utile.
Per esempio, se una società non esercita la call e i tassi di mercato sono saliti, il prezzo dell’obbligazione potrebbe scendere mentre il titolo resta in essere. Il rischio di durata e di tasso può quindi pesare anche quando la società continua a pagare le cedole. Leggi con attenzione le clausole di call, l’eventuale modifica della cedola e i termini per il rinvio dei pagamenti.
Il rating assegnato all’emissione può differire da quello del debito senior, proprio per la subordinazione. Confrontare i due giudizi aiuta a capire quale compenso il mercato richiede per la diversa posizione del titolo, ma non sostituisce la lettura delle condizioni contrattuali.
7. Obbligazioni high yield senior secured a tasso variabile
Le obbligazioni senior secured a tasso variabile, o FRN, combinano un credito societario rischioso con una posizione garantita da specifici attivi e una cedola indicizzata a un tasso di riferimento, più uno spread. Il tasso variabile può ridurre la sensibilità ai movimenti dei tassi rispetto a un’obbligazione a cedola fissa di durata comparabile. Non protegge, però, dal default, da una riduzione del valore delle garanzie o da una vendita forzata in un mercato poco liquido.
Il termine senior secured richiede attenzione concreta: bisogna capire quali beni costituiscano garanzia, quali altri creditori abbiano diritti su quegli attivi e quanto sia realistico recuperarne il valore in caso di insolvenza. Una garanzia nominale non garantisce il rimborso integrale, soprattutto se l’impresa ha più debiti o se il valore dei beni diminuisce.
Immagina che il tasso di riferimento scenda. La cedola futura può ridursi, anche se lo spread contrattuale resta invariato; un eventuale floor, cioè un tasso minimo, può limitare la discesa solo secondo le condizioni del titolo. Se invece aumenta il rischio di credito dell’emittente, lo spread di mercato può allargarsi e il prezzo può calare, nonostante la cedola si adegui ai tassi.
Il tasso variabile attenua una componente del rischio, non il rischio complessivo.
Controlla formula della cedola, floor, garanzie, posizione nella struttura del debito e scambi sul mercato secondario. Fondi specializzati possono diversificare tra emissioni, ma vanno valutati anche per costi, composizione e liquidità.
Confronto tra 7 tipologie di obbligazioni ad alto rendimento
| Strumento | Complessità | Accesso e risorse | Rendimento potenziale ed esito | Rischi e limiti | Uso ideale e vantaggio principale |
|---|---|---|---|---|---|
| Obbligazioni ad alto rendimento societarie | Media: valutazione del merito creditizio e degli spread | Titoli singoli, fondi o ETF; meglio diversificare | Cedole e rendimento potenzialmente superiori ai titoli di qualità maggiore | Rischio di insolvenza, sensibilità al ciclo economico e liquidità ridotta | Quota diversificata di un portafoglio obbligazionario orientato al reddito |
| Angeli caduti (obbligazioni declassate) | Alta: occorre analizzare cause del declassamento e capacità di recupero | Acquisto diretto o tramite fondi specializzati; richiede analisi dell’emittente | Possibile rivalutazione se l’azienda si risana o recupera il giudizio di credito | Ulteriori declassamenti, insolvenza e rischio che il prezzo basso rifletta problemi duraturi | Investitori esperti alla ricerca di opportunità dopo vendite forzate |
| Obbligazioni dei mercati emergenti | Alta: valutazione di paese, politica e valuta | Accesso soprattutto tramite fondi o ETF diversificati | Rendimento potenzialmente elevato e diversificazione geografica | Insolvenza, instabilità politica e oscillazioni valutarie | Diversificare l’esposizione geografica, valutando la copertura del cambio |
| Minibond di PMI non quotate | Alta: informazioni e analisi dell’emittente spesso limitate | Emissioni o piattaforme specializzate; possibile investimento diretto | Cedole potenzialmente elevate e finanziamento delle imprese locali | Scarsa liquidità, rischio di insolvenza e concentrazione su poche imprese | Investitori consapevoli dei rischi interessati a sostenere le PMI |
| Obbligazioni subordinate bancarie AT1 e Tier 2 | Molto alta: clausole e meccanismi di assorbimento delle perdite complessi | Mercati obbligazionari; serve esaminare attentamente il prospetto | Cedole potenzialmente elevate rispetto al debito bancario senior | Possibile sospensione delle cedole, conversione o perdita del capitale | Investitori esperti in grado di valutare solidità bancaria e subordinazione |
| Obbligazioni ibride societarie perpetue | Alta: clausole di rimborso, rinvio cedolare e durata complesse | Mercati obbligazionari; richiede lettura del prospetto | Rendimento potenzialmente superiore al debito senior della stessa società | Rinvio delle cedole, mancato rimborso alla data prevista e sensibilità ai tassi | Quota minoritaria per chi cerca rendimento aggiuntivo su grandi emittenti |
| Obbligazioni ad alto rendimento senior garantite a tasso variabile | Medio-alta: occorre valutare garanzie, spread e tasso di riferimento | Titoli o fondi specializzati; attenzione alle condizioni delle garanzie | Cedole variabili e minore sensibilità ai tassi rispetto ai titoli a tasso fisso | Rischio di credito elevato; cedole in calo se scendono i tassi | Chi vuole contenere il rischio di tasso mantenendo esposizione al credito ad alto rendimento |
Una checklist per scegliere senza inseguire la cedola
La scelta più solida non è necessariamente il titolo con la cedola più alta. È quello il cui rischio puoi comprendere e sostenere, considerando gli obiettivi del portafoglio, la necessità di liquidità e la possibilità di mantenere l’investimento senza vendere in una fase sfavorevole.
Per prima cosa, confronta il rendimento a scadenza netto, non solo la cedola lorda. Sottrai commissioni e spread denaro-lettera, considera l’eventuale perdita attesa legata al credito e verifica il trattamento fiscale: in generale, gli interessi sui titoli di Stato sono soggetti all’aliquota del 12,5%, mentre quelli delle obbligazioni societarie ordinarie rientrano normalmente nell’aliquota del 26% (guida della Banca d’Italia alle obbligazioni). Per questo un confronto tra rendimenti lordi può risultare fuorviante. La fiscalità effettiva va comunque verificata in base allo strumento e alla situazione dell’investitore.
Poi esamina la struttura del credito: rating e outlook, scadenza, subordinazione, garanzie, covenant e clausole di rimborso anticipato. La duration aiuta a valutare la sensibilità del prezzo ai tassi, mentre la liquidità indica quanto potrebbe costare uscire prima della scadenza. La CONSOB ricorda che un rendimento atteso maggiore comporta normalmente un rischio superiore e che, in assenza di compratori, potrebbe essere necessario vendere a un prezzo inferiore alle aspettative; anche un rialzo dei tassi può ridurre il prezzo delle obbligazioni (indicazioni CONSOB sui rischi dell’investimento).
Infine, prova scenari avversi: rialzo dei tassi, recessione, ampliamento degli spread e deterioramento dell’emittente. La diversificazione tra imprese, settori e scadenze può ridurre il rischio specifico, ma non elimina quello sistemico. Fondi ed ETF possono offrire un’esposizione più ampia rispetto a un singolo titolo, ma richiedono comunque di controllare costi, portafoglio sottostante e rischio di mercato.
La documentazione da leggere comprende il prospetto e, quando previsto, il KID. Se non è chiaro come funzionino le clausole o quale perdita sia possibile, non basarti sulla sola cedola: chiedi una valutazione a un consulente finanziario autorizzato. Usa questa guida come strumento di confronto, non come raccomandazione personalizzata, e aggiorna l’analisi quando cambiano le condizioni dell’emittente o del mercato.
Le informazioni e le analisi contenute in questo articolo su Finanza.news hanno finalità esclusivamente informativa, didattica ed educativa. Esse non costituiscono in alcun modo consulenza finanziaria personalizzata, raccomandazione di investimento né sollecitazione al pubblico risparmio ai sensi della direttiva europea MiFID II e dei regolamenti Consob.
Le decisioni di investimento, risparmio o indebitamento (inclusi BTP, titoli di Stato, fondi pensione, mutui ipotecari e conti deposito) sono assunte in piena autonomia e sotto la responsabilità personale del lettore. Prima di sottoscrivere qualsiasi prodotto finanziario, si raccomanda di verificare la documentazione ufficiale dell'emittente (KID, Prospetto) e di rivolgersi a un consulente finanziario autonomo iscritto all'albo OCF.