Le deferred tax assets, o attività per imposte anticipate, sono imposte già contabilizzate o perdite fiscali che potranno ridurre il carico fiscale futuro quando diventeranno deducibili o utilizzabili, ma non sono liquidità. Per esempio, 1 milione di euro di perdite fiscali, con un’aliquota IRES del 24%, può generare una DTA di 240.000 euro, purché il beneficio sia recuperabile.
Stai leggendo un bilancio e trovi questa voce tra le attività. Il dubbio è concreto: quei soldi sono disponibili per pagare fornitori, dipendenti o rate del finanziamento? Oppure il loro valore dipende da risultati che l’impresa deve ancora ottenere?
Per capire le DTA bisogna separare il valore riconosciuto in contabilità dal denaro presente sul conto corrente. La domanda decisiva non è soltanto quanto vale l’attività, ma a quali condizioni l’impresa potrà utilizzarla.
Cosa sono le deferred tax assets in parole semplici
Pensa a un acconto versato oggi per una spesa che regolerai più avanti. L’analogia aiuta a capire lo sfasamento temporale, ma ha un limite: una DTA non è necessariamente un acconto materialmente pagato al Fisco. È il riconoscimento contabile di un beneficio fiscale utilizzabile in futuro.
Un’impresa può registrare un costo nel bilancio senza poterlo ancora sottrarre dal reddito sul quale calcola le imposte. La contabilità riconosce quel costo oggi, mentre le regole fiscali ne ammettono la deduzione più avanti. L’attività per imposte anticipate rappresenta il beneficio collegato a questa deduzione futura.
La Banca d’Italia descrive la natura illiquida e infruttifera delle DTA: il vantaggio consiste nel versare meno imposte quando il costo diventerà fiscalmente deducibile. Non si tratta, quindi, di una somma che produce interessi o che l’impresa può prelevare.
Un beneficio da usare, non una somma da ritirare
Un paragone quotidiano è un buono utilizzabile soltanto per un acquisto futuro. Averlo nel portafoglio non equivale ad avere contanti: il suo valore pratico dipende dalla possibilità di usarlo. Per una DTA, questa possibilità dipende dalle condizioni fiscali e dalla capacità di recuperare il beneficio.
La mappa mette in relazione origine, vantaggio e condizioni dell’attività.
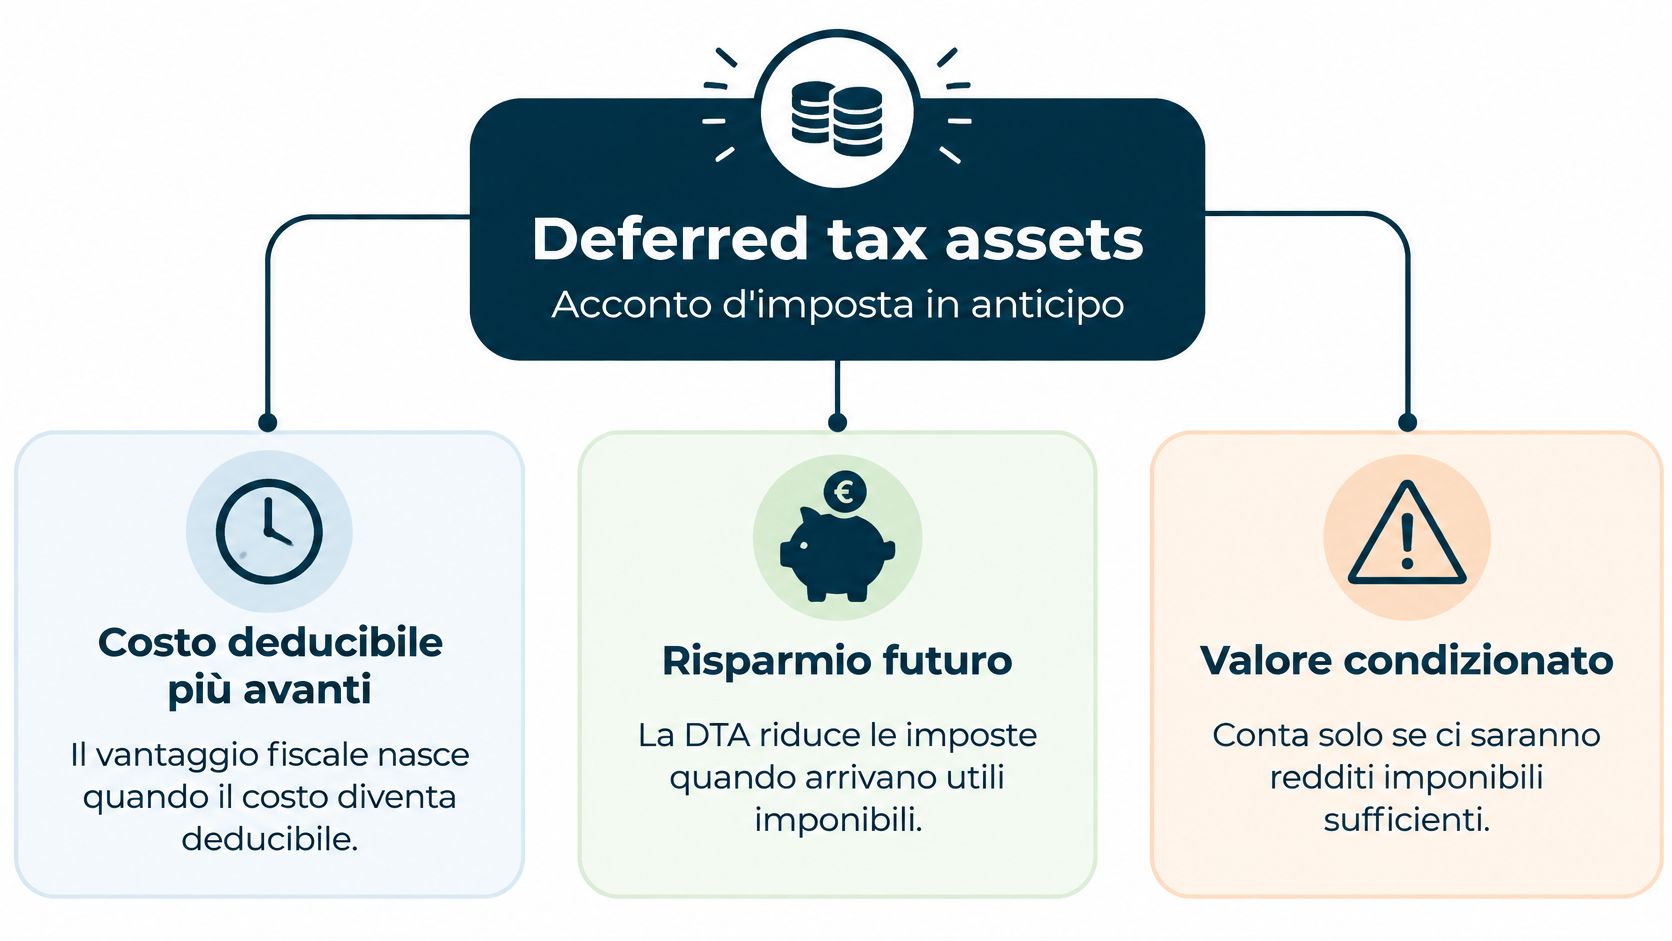
Per orientarti nel linguaggio del bilancio, tieni separati questi elementi:
-
Costo o perdita fiscale. È il fatto dal quale può nascere il beneficio, non il beneficio stesso.
-
Attività per imposte anticipate. È il valore fiscale futuro riconosciuto in bilancio, se ne ricorrono le condizioni.
-
Liquidità disponibile. È denaro già utilizzabile per effettuare pagamenti, cosa che una DTA, da sola, non permette.
Regola pratica: non aggiungere le attività per imposte anticipate al saldo del conto corrente per stimare quanto denaro l’impresa può spendere.
Chi cerca “deferred tax assets cosa sono” incontra spesso la traduzione attività fiscali differite. Nel contesto qui considerato, attività per imposte anticipate è l’espressione italiana da riconoscere nei bilanci. Il termine “attività” indica un beneficio economico atteso, non garantisce un incasso.
Quando nasce una differenza temporanea deducibile
Un accantonamento rende visibile il meccanismo. L’impresa registra oggi un costo per un onere previsto, ma può dedurlo fiscalmente soltanto quando si verificheranno le condizioni richieste. Nel frattempo, il risultato del bilancio e quello utilizzato per calcolare le imposte non coincidono.
Il risultato civilistico è quello determinato applicando le regole contabili. Il reddito imponibile è invece la base sulla quale si calcolano le imposte, dopo le rettifiche richieste dalle regole fiscali. Non sono due modi diversi di chiamare lo stesso importo.
Dal costo contabilizzato alla deduzione fiscale
Il percorso si può seguire attraverso passaggi distinti:
-
Registrazione del costo. L’impresa rileva l’accantonamento nel conto economico, il prospetto che raccoglie ricavi, costi e risultato dell’esercizio.
-
Rettifica fiscale. Se quel costo non è ancora deducibile, non riduce subito il reddito imponibile.
-
Deduzione successiva. Quando maturano le condizioni fiscali, il costo può ridurre l’imponibile dell’esercizio interessato.
-
Riversamento della differenza. Lo scarto iniziale tra trattamento contabile e fiscale si riassorbe.
Si parla di differenza temporanea deducibile perché il disallineamento è destinato a produrre una deduzione futura. La parola “temporanea” è essenziale: il beneficio non nasce dal semplice fatto che un costo non sia deducibile oggi, ma dalla possibilità che lo diventi successivamente.
Se, invece, una spesa non sarà mai fiscalmente deducibile, manca proprio il recupero futuro. È una differenza definitiva e non giustifica un’attività per imposte anticipate.
Anche le perdite fiscali richiedono una verifica
Un’altra origine è la presenza di perdite fiscali riportabili, cioè perdite che l’impresa può utilizzare, secondo le regole applicabili, per ridurre redditi imponibili successivi. Qui non si attende la deduzione di un singolo costo: si valuta la possibilità di utilizzare una perdita fiscale già maturata.
Per ricostruire l’origine della posta, il prospetto di lavoro dovrebbe collegare ogni componente alla relativa spiegazione: accantonamenti ancora da dedurre, altri costi con deduzione rinviata oppure perdite utilizzabili in futuro. Mescolare queste origini rende più difficile capire quando e come il beneficio potrà concretizzarsi.
La distinzione serve anche a evitare un errore comune: una perdita contabile non dimostra, da sola, l’esistenza di una perdita fiscale utilizzabile. Prima bisogna riconciliare il risultato del bilancio con quello fiscale, cioè spiegare le differenze tra i due.
Perché le DTA pesano nel bilancio delle banche
Nel settore bancario italiano le DTA hanno avuto particolare rilievo per il trattamento fiscale delle perdite su crediti e per il riallineamento dell’avviamento. Le prime riguardano finanziamenti il cui recupero è compromesso. Il secondo riguarda l’allineamento del valore riconosciuto fiscalmente a quello contabile dell’avviamento, una componente immateriale collegata all’acquisizione di un’attività.
Per comprendere questo contesto è utile l’approfondimento della Banca d’Italia sulle attività fiscali differite delle banche. Nell’analisi, però, il totale delle DTA non basta: occorre distinguere la loro origine e il percorso attraverso il quale potranno essere recuperate.
La normativa ha previsto, per determinate categorie e condizioni, la trasformazione in credito d’imposta. Non è una caratteristica automatica di tutte le attività per imposte anticipate, né permette di trattare indistintamente l’intera voce come denaro disponibile.
Composizione delle DTA di un emittente italiano
Il prospetto seguente riassume le componenti da distinguere quando si esamina il caso di un emittente. Per attribuire importi a ciascuna voce serve il relativo documento societario: una pubblicazione generale sul settore non sostituisce la nota fiscale del singolo bilancio.
| Voce | Importo (milioni di euro) |
|---|---|
| DTA complessive | Da verificare nel bilancio dell’emittente |
| DTA con effetto sul conto economico | Da verificare nella nota sulle imposte |
| DTA rilevate direttamente a patrimonio netto | Da verificare nel prospetto fiscale |
| DTA non trasformabili | Da separare dalle componenti trasformabili |
| DTA su perdite fiscali riportabili | Da confrontare con le previsioni di utilizzo |
| DTA su costi e rettifiche deducibili successivamente | Da collegare ai tempi di deduzione |
Il patrimonio netto rappresenta, in termini contabili, la differenza tra attività e passività. Una componente fiscale rilevata direttamente in questa area non va confusa con una componente transitata dal conto economico: osservare soltanto l’utile non consente di ricostruire tutti i movimenti.
La distinzione che cambia la lettura
L’analista dovrebbe chiedersi quali DTA dipendano dalla produzione di redditi imponibili futuri e quali siano soggette a specifici meccanismi di trasformazione. Per le componenti non trasformabili, la verifica delle prospettive fiscali resta centrale.
Due banche con attività per imposte anticipate apparentemente simili possono richiedere valutazioni diverse, se cambiano origine, condizioni di trasformazione e possibilità di recupero.
Il confronto tra esercizi deve quindi riguardare composizione e movimenti, non soltanto il saldo finale. Una riduzione della voce, senza ulteriori spiegazioni, non dimostra né un miglioramento né un peggioramento.
Recuperabilità e rischio di svalutazione della DTA
Una DTA iscritta non è un beneficio garantito. Secondo il principio contabile nazionale OIC 25 sulle imposte sul reddito, l’iscrizione richiede la ragionevole certezza del recupero, attraverso redditi imponibili futuri o differenze temporanee imponibili sufficienti. Le differenze imponibili sono disallineamenti destinati a generare materia tassabile in futuro.
Riprendiamo il calcolo iniziale come esempio didattico, non come caso aziendale: una perdita fiscale riportabile di 1 milione di euro, moltiplicata per l’aliquota IRES del 24%, dà un beneficio teorico di 240.000 euro. Il prodotto aritmetico misura il beneficio potenziale; le condizioni di iscrizione e recupero sono quelle previste dal principio contabile appena richiamato.
La domanda successiva è più impegnativa del calcolo: l’impresa riuscirà a utilizzare quella perdita secondo le regole applicabili? Se il piano fiscale non sostiene il recupero integrale, non basta aver eseguito correttamente la moltiplicazione per giustificare l’intera attività.
Quando bisogna ridurre il valore
L’immagine richiama il lavoro concreto richiesto a chi prepara il bilancio: confrontare i documenti fiscali con previsioni aggiornate.
La valutazione va riesaminata a ogni chiusura. Il calcolo utilizza l’aliquota prevista dalla normativa vigente alla data di bilancio per il periodo di riversamento e non viene attualizzato, cioè non viene ridotto mediante un calcolo finanziario legato alla distanza nel tempo.
Se peggiorano le previsioni di imponibilità, bisogna ridurre la parte non più recuperabile. Se manca del tutto il presupposto, l’attività non va iscritta oppure, se già presente, va cancellata. La svalutazione può peggiorare il risultato economico e il patrimonio netto senza corrispondere a un pagamento fiscale immediato.
Per una PMI, un piano utile dovrebbe contenere:
-
Imponibili previsti, ricostruiti dalle ipotesi economiche e dalle rettifiche fiscali.
-
Tempi di deduzione, collegati alle singole differenze temporanee.
-
Perdite utilizzabili, distinte dalle sole perdite contabili.
-
Ipotesi verificabili, coerenti con le informazioni disponibili alla chiusura.
Un piano che promette genericamente il ritorno all’utile non basta a spiegare il recupero fiscale. Chi redige il bilancio deve poter mostrare il collegamento tra le previsioni, le regole di utilizzo e la quota iscritta.
Come si usa una DTA quando arrivano gli utili
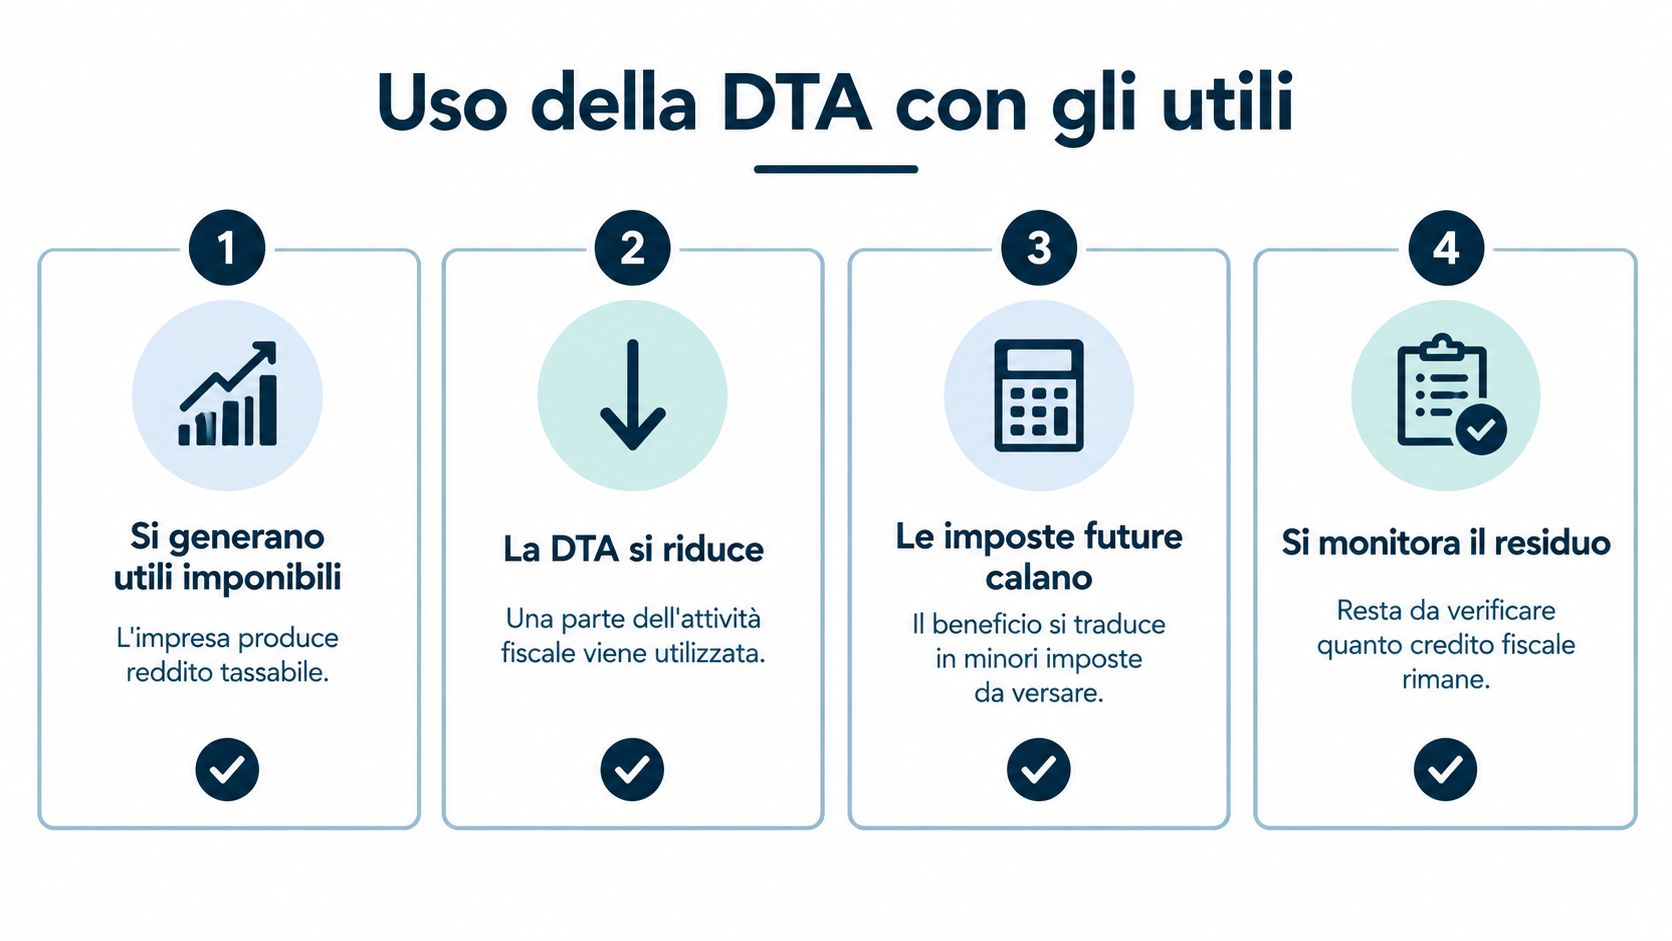
Quando un’impresa torna a produrre reddito imponibile, può utilizzare una DTA se le regole fiscali consentono di dedurre in quel periodo la differenza temporanea o di compensare il reddito con una perdita riportata. La parte utilizzata si riduce; di conseguenza, le imposte correnti possono essere inferiori a quelle dovute senza quel beneficio.
L’utile contabile è come il totale scritto sul registro aziendale: per usare la DTA conta invece la base su cui il fisco calcola le imposte. Le due cifre possono divergere, perché la normativa fiscale applica regole proprie. Perciò il legame da controllare è tra beneficio utilizzabile e imposta dovuta, non tra DTA e utile pubblicato.
Utilizzo e revisione non sono la stessa cosa
L’origine della DTA aiuta a capire quale condizione deve verificarsi per usarla. La nota sulle imposte anticipate nel bilancio della Banca d’Italia illustra la composizione e i movimenti della voce. In generale, una DTA legata a perdite fiscali si utilizza quando si genera reddito imponibile compatibile con le regole di riporto; una DTA legata a una differenza temporanea si recupera quando quella differenza si riversa fiscalmente.
| Movimento | Significato da verificare | Effetto operativo |
|---|---|---|
| Utilizzo | Il beneficio è applicato nella dichiarazione fiscale | Può ridurre le imposte correnti |
| Nuova iscrizione o incremento | È riconosciuto un ulteriore beneficio futuro | Non riduce da solo le imposte del periodo |
| Svalutazione o cancellazione | Una quota non è più considerata recuperabile | Riduce il valore contabile della DTA |
| Ricalcolo | Cambiano aliquote, norme o altre condizioni | Occorre aggiornare il valore iscritto |
Per capire quanto è stato davvero utilizzato, segui il prospetto delle movimentazioni: confronta il saldo iniziale con quello finale e individua utilizzi, nuove iscrizioni, rettifiche e altre variazioni. Poi verifica che gli utilizzi siano coerenti con le imposte correnti e con le regole fiscali applicabili.
La cassa è un passaggio distinto. Una DTA utilizzata può tradursi in minori imposte da versare, mentre una nuova iscrizione non equivale a denaro ricevuto. Il rendiconto finanziario aiuta a verificare i versamenti effettivi; il prospetto fiscale spiega invece come il beneficio è stato applicato.
Come leggere le DTA in un’analisi di bilancio
Un investitore può fermarsi all’importo nominale, esaminare la composizione oppure verificare le condizioni di recupero. Sono letture diverse: la prima individua la dimensione della voce, la seconda ne chiarisce la natura, la terza affronta la tenuta delle ipotesi.
Per una valutazione prudente servono tutte, ma non hanno lo stesso potere informativo. Sapere che una posta è rilevante non spiega perché sia stata iscritta. Conoscere l’origine non dimostra, da solo, che le previsioni siano credibili.
Confrontare i documenti giusti
| Documento o criterio | Che cosa permette di capire | Limite principale |
|---|---|---|
| Stato patrimoniale | Quanto vale la posta alla chiusura | Non spiega tutti i presupposti |
| Nota sulle imposte | Origine, composizione e movimenti | Richiede lettura insieme agli altri prospetti |
| Piano fiscale | Come si prevede di recuperare il beneficio | Dipende dalla qualità delle ipotesi |
| Rendiconto finanziario | Quali movimenti hanno interessato la cassa | Non sostituisce l’analisi fiscale |
| Confronto tra esercizi | Come sono cambiate stime e utilizzi | Va mantenuta coerenza tra perimetri e criteri |
Il metodo più utile consiste nel riconciliare i documenti, cioè verificare che raccontino una storia compatibile. Se il piano prevede il recupero grazie a una ripresa dell’attività, cerca nella relazione sulla gestione le ragioni operative di quella ripresa. Se la nota descrive utilizzi rilevanti, controlla come si collegano alla fiscalità corrente.
Per una piccola impresa, anche il formato del lavoro conta. Un prospetto leggibile che colleghi origine, deduzione prevista e imponibile disponibile è più utile di una previsione economica priva delle rettifiche fiscali necessarie.
Collegare la fiscalità alla solidità complessiva
Nelle banche, affianca questa lettura agli indicatori patrimoniali e alla qualità del credito. Il CET1 è un indicatore della solidità del capitale primario; gli NPL, o crediti deteriorati, riguardano esposizioni il cui recupero presenta problemi. Sono dimensioni da esaminare insieme, senza dedurre automaticamente dall’importo delle DTA uno specifico effetto prudenziale.
Chi legge il bilancio può organizzare il confronto attorno a domande concrete:
-
Origine dell’utile. Quanto dipende dall’attività operativa e quanto dalle componenti fiscali?
-
Coerenza delle stime. Le ipotesi utilizzate per il recupero sono compatibili con le prospettive descritte?
-
Qualità dell’informativa. Il lettore riesce a distinguere utilizzi, trasformazioni e rettifiche?
L’obiettivo non è penalizzare ogni attività fiscale anticipata. È evitare che una voce legittima venga interpretata come prova autonoma di liquidità o solidità.
Prossimi passi per valutare le DTA con criterio
Apri l’ultimo bilancio disponibile e cerca la nota dedicata alle imposte sul reddito. Tieni accanto il bilancio precedente: non per confrontare soltanto i saldi, ma per verificare se le attese di utilizzo hanno trovato riscontro nei movimenti successivi.
Prepara un foglio di lavoro con colonne per origine, classificazione, recupero previsto e spiegazione delle variazioni. Non serve partire da un modello complesso. Serve che ogni importo abbia una motivazione comprensibile e che le informazioni mancanti restino visibili.
Una checklist da applicare al prossimo bilancio
-
Individua il principio contabile applicato. Leggi i criteri di valutazione prima di confrontare società diverse.
-
Ricostruisci l’origine. Separa le perdite fiscali dalle differenze temporanee relative ai costi.
-
Controlla la trasformabilità. Cerca l’indicazione delle componenti soggette a specifici meccanismi normativi, senza estenderla al totale.
-
Esamina le previsioni. Verifica quali documenti sostengono il recupero e quali ipotesi richiedono maggiore attenzione.
-
Spiega le movimentazioni. Distingui quanto è stato utilizzato da quanto è stato aggiunto, ricalcolato o cancellato.
-
Collega fiscalità e versamenti. Confronta le informazioni fiscali con il rendiconto finanziario.
-
Annota le incertezze. Se un passaggio non è documentato, non sostituirlo con un’ipotesi favorevole.
La qualità dell’analisi dipende anche dalle domande che restano aperte. Una spiegazione poco chiara non autorizza a concludere che il valore sia errato, ma nemmeno a considerarlo certo. Per una PMI, il confronto con il professionista che segue il bilancio dovrebbe partire proprio dai punti non riconciliati.
Le informazioni e le analisi contenute in questo articolo su Finanza.news hanno finalità esclusivamente informativa, didattica ed educativa. Esse non costituiscono in alcun modo consulenza finanziaria personalizzata, raccomandazione di investimento né sollecitazione al pubblico risparmio ai sensi della direttiva europea MiFID II e dei regolamenti Consob.
Le decisioni di investimento, risparmio o indebitamento (inclusi BTP, titoli di Stato, fondi pensione, mutui ipotecari e conti deposito) sono assunte in piena autonomia e sotto la responsabilità personale del lettore. Prima di sottoscrivere qualsiasi prodotto finanziario, si raccomanda di verificare la documentazione ufficiale dell'emittente (KID, Prospetto) e di rivolgersi a un consulente finanziario autonomo iscritto all'albo OCF.