Un ETF (Exchange Traded Fund) è un fondo d’investimento quotato in borsa. I rendimenti sono soggetti a tassazione quando vendi le quote con un guadagno o incassi proventi distribuiti. L’aliquota ordinaria sulle plusvalenze di un ETF detenuto da una persona fisica residente fuori dall’attività d’impresa è del 26%. Quella del 12,5% riguarda soltanto la quota di rendimento riferibile a titoli di Stato italiani o di Paesi inclusi nell’area agevolata.
Per capire quanto resta netto, considera tre leve: quando realizzi il guadagno, la composizione effettiva del fondo e il regime fiscale dell’intermediario. Sono tre ingranaggi distinti: la percentuale applicata da sola non basta a prevedere il risultato.
La relazione annuale della Banca d’Italia offre un quadro generale sugli investimenti, ma per stimare la tassazione del proprio ETF occorre guardare alle caratteristiche del fondo e al momento in cui il rendimento diventa imponibile. Anche due strumenti con un nome simile possono quindi lasciare un netto diverso.
Quanto si paga di tasse sugli ETF in Italia
Per chi risiede in Italia e tiene l’ETF, il riferimento ordinario è il 26% su plusvalenze realizzate e su proventi distribuiti. Il 12,5% non si estende da solo a un ETF obbligazionario: copre soltanto la parte di rendimento legata, direttamente o indirettamente, a titoli di Stato agevolati. Il resto resta al 26%. L’aliquota effettiva può quindi stare in mezzo, e la calcola di norma l’intermediario in base alla composizione comunicata dal gestore.
La tabella qui sotto è un punto di partenza, non una sentenza sul tuo ISIN (codice alfanumerico di 12 caratteri che identifica in modo univoco a livello globale un determinato strumento finanziario).
| Caso | Aliquota | Quando si paga |
|---|---|---|
| ETF azionario ad accumulazione | 26% sulla plusvalenza | alla vendita delle quote |
| ETF azionario a distribuzione | 26% sui proventi distribuiti | a ogni distribuzione, poi sulla plusvalenza alla vendita |
| ETF obbligazionario su titoli di Stato italiani | 12,5% sulla quota agevolata, 26% sul resto | alla vendita o alla distribuzione |
| ETF obbligazionario corporate | 26% | alla vendita o alla distribuzione |
| ETC su metalli preziosi | 26% come redditi diversi, da verificare caso per caso | alla vendita |
| ETF inserito in un PIR | esente se rispettati i vincoli di legge | al termine del periodo vincolato |
Tre domande prima di leggere la riga giusta
Che tipo di ETF è. Un paniere azionario globale e un paniere di titoli di Stato non condividono la stessa aliquota effettiva, anche se entrambi si chiamano ETF.
Accumulazione o distribuzione. Nel primo caso i proventi restano nel fondo e l’imposta dell’investitore arriva di norma alla vendita. Nel secondo ogni somma pagata sul conto può essere già imponibile.
Quale regime tiene il dossier. Nell’amministrato l’intermediario calcola e trattiene. Nel dichiarativo sei tu a indicare i redditi. Nel gestito il perimetro è ancora diverso, e va letto sul contratto.
Regola pratica: l’aliquota scritta sul nome del fondo è un’ipotesi. Quella che conta è la percentuale di attività agevolate nell’anno e il momento in cui incassi.
Un ETF corporate, o uno azionario composto in larga parte da attività non agevolate, resta ancorato al 26%. Un governativo misto può scendere, senza diventare automaticamente un titolo di Stato.
Quando scatta la tassa tra vendita e distribuzione
Pensa a una vasca. Il fisco non misura il livello dell’acqua che sale. Misura quella che esce dal rubinetto.
Se investi 10.000 euro e il valore sul conto arriva a 12.000 euro senza vendite e senza distribuzioni, non c’è imposta sulla crescita non realizzata. Se vendi a 12.000 euro, la plusvalenza è 2.000 euro. Al 26% l’imposta è 520 euro. Il prelievo, nel regime amministrato, lo fa in genere l’intermediario al momento della vendita. Nel dichiarativo calcoli tu e indichi i redditi in dichiarazione. Lo chiarisce anche la FAQ del MEF sui proventi dei titoli di Stato: il 12,5% è l’aliquota di interessi, premi e altri proventi dei titoli di Stato italiani, e su un ETF si applica solo alla quota agevolata.
Accumulazione e distribuzione non sono lo stesso rubinetto
| Aspetto | Accumulazione | Distribuzione |
|---|---|---|
| Destino dei proventi | reinvestiti nel fondo | pagati in denaro sul conto |
| Momento della tassazione | alla vendita delle quote | a ogni distribuzione, poi sulla plusvalenza finale |
| Effetto sul montante | l’imposta si applica su una somma più grande, pagata una volta sola | l’imposta riduce subito la somma reinvestibile |
| Liquidità | nessuna, il capitale resta investito | disponibile per prelievi periodici |
| Profilo adatto | orizzonte lungo, nessun bisogno di flussi | chi vuole un reddito periodico e pianifica l’imposta |
Nell’accumulazione il gestore reinveste cedole e dividendi dentro il fondo. Tu non vedi un accredito, e di norma non paghi finché non vendi. L’imposta arriva una volta sola, su una plusvalenza che incorpora anche quei proventi reinvestiti. Il montante lordo è più alto, e anche la base su cui si calcola il 26% lo è.
Nella distribuzione ogni incasso può generare imposizione subito. Se il fondo paga 100 euro e la ritenuta è piena, sul conto ne restano meno, e la somma che potresti rimettere al lavoro è già più piccola. In cambio hai liquidità senza vendere quote.
La quota agevolata, richiamata sopra, non si indovina dal nome commerciale. Si legge nel report annuale del fondo, dove il gestore indica la percentuale di titoli di Stato italiani o equiparati. Senza quel dato, stimare un’aliquota sotto il 26% è un’ipotesi.
Senza bisogno di flussi periodici, l’accumulazione è di norma la strada più lineare sul piano fiscale. Se invece prelevi ogni anno, accantona l’imposta prima di contare sul netto.
Vendere spesso per “prendere profitto” e poi ricomprare lo stesso indice anticipa il prelievo e riduce il capitale che resta investito. La leva del tempo conta almeno quanto l’aliquota nominale.
ETF armonizzati e non armonizzati, perché cambia il conto
Non tutto ciò che in borsa porta la sigla ETF è un fondo armonizzato. Un ETC sull’oro, per esempio, può comparire nella stessa lista di un ETF sull’MSCI World e seguire regole fiscali diverse. Confondere il nome con la categoria è l’errore che fa saltare i conti a posteriori.
Gli ETF armonizzati rientrano nella disciplina UCITS europea. Sono la maggior parte degli ETF azionari e obbligazionari quotati su Borsa Italiana o su Xetra. I non armonizzati stanno fuori da quel quadro: spesso ETC su metalli preziosi, ETN e alcuni fondi extra-UE, ciascuno con la propria documentazione.
| Criterio | ETF armonizzati (UCITS) | ETF non armonizzati |
|---|---|---|
| Quadro normativo | direttiva UCITS, valida in tutta l’UE | fuori dal quadro UCITS, con regole proprie del prodotto |
| Esempi comuni | la maggior parte degli ETF azionari e obbligazionari quotati | ETC su metalli, ETN, alcuni fondi extra-UE |
| Imposta tipica sulle plusvalenze | 26%, con 12,5% sulla quota di titoli di Stato agevolati | 26% come redditi diversi nei casi più comuni, da verificare |
| Quota agevolata al 12,5% | possibile sulla parte riferibile a titoli di Stato | in genere non applicabile, salvo casi specifici |
| Compensazione delle minusvalenze | nel regime del risparmio amministrato o dichiarativo, secondo la natura del reddito | dipende dalla natura del prodotto e non è automatica |
| Come verificarlo | KID, prospetto e scheda del gestore | scheda prodotto e documentazione dell’emittente |
Dove si legge la categoria
Il KID e il prospetto dicono se il prodotto è un OICVM. La scheda del gestore e il codice ISIN, che identifica in modo univoco lo strumento, aiutano a distinguere un ETC da un fondo. Se il documento parla di commodity, note o replica fisica di un metallo, fermati prima di applicare lo schema dell’ETF azionario.
Il domicilio, Irlanda o Lussemburgo per molti fondi quotati in euro, incide soprattutto sulle ritenute alla fonte che il fondo subisce sui dividendi delle azioni sottostanti. Non cambia, da solo, l’aliquota italiana sulla plusvalenza che realizzi tu. Due ETF sullo stesso indice, uno irlandese e uno lussemburghese, possono avere un drag fiscale interno diverso e la stessa imposta sostitutiva italiana al momento della vendita.
Sui non armonizzati la prudenza è obbligatoria. Nei casi più comuni la plusvalenza rientra tra i redditi diversi e l’imposta di riferimento resta il 26%, ma il trattamento della perdita e l’eventuale quota agevolata non si copiano dalla riga UCITS. L’unica domanda utile all’intermediario, se il KID non basta, è questa: in quale categoria fiscale rientra questo strumento.
Minusvalenze e perdite da compensare
Una minusvalenza realizzata vendendo quote di un ETF UCITS non riduce automaticamente il guadagno ottenuto vendendo un altro ETF UCITS. Per capire perché, occorre distinguere il tipo di reddito e il regime fiscale applicato dall’intermediario. La perdita può avere valore fiscale, ma va abbinata a redditi compatibili.
La vendita con guadagno delle quote genera in genere redditi diversi; i proventi distribuiti dall’ETF sono invece redditi di capitale. La minusvalenza sulla vendita rientra anch’essa, in genere, nei redditi diversi. Di conseguenza, può compensare plusvalenze della stessa categoria, ma non cedole o distribuzioni classificate come redditi di capitale. La natura del provento, non il fatto che arrivi dallo stesso ETF, determina la compensazione.
Chi compensa, e su quali strumenti
Nel regime amministrato, la banca o l’intermediario calcola imposte e minusvalenze sui rapporti che gestisce. Se registri una perdita di 1.000 euro su un ETF e realizzi poi una plusvalenza di 4.000 euro su un altro, il risultato imponibile può scendere a 3.000 euro quando entrambi rientrano nei redditi diversi e la perdita è ancora utilizzabile. In questo esempio l’imposta al 26% sarebbe 780 euro. Il calcolo non vale per una distribuzione, né trasferisce automaticamente la perdita tra intermediari diversi.
Nel regime dichiarativo, dichiari direttamente i redditi e le perdite, seguendo le regole e la documentazione fiscale applicabili. Questo può permettere di considerare rapporti presso intermediari diversi, ma non rende compensabili redditi di natura diversa. Le minusvalenze non utilizzate possono essere riportate negli anni successivi entro i termini previsti, generalmente quattro anni dal realizzo. Per casi con strumenti o rapporti differenti, verifica il trattamento con un commercialista o con l’intermediario.
Una perdita può quindi assorbire plusvalenze che ricadono tra i redditi diversi, se sono rispettati i termini e le altre condizioni. Non riduce invece i redditi di capitale, come i proventi distribuiti. Anche strumenti diversi nel portafoglio, per esempio un ETC e un BTP, non diventano compensabili solo perché sono detenuti presso la stessa banca: conta la classificazione fiscale dei rispettivi risultati.
Conserva i rendiconti delle vendite e gli estratti conto. Documentano la perdita e aiutano a controllare se è stata registrata e usata correttamente.
Prima di vendere, controlla tre elementi: quando realizzi il guadagno o la perdita, quale natura fiscale ha il risultato e quale regime applica l’intermediario. È questa combinazione, non la sola aliquota, a determinare il netto.
Quattro casi pratici con i calcoli passo passo
Gli esempi che seguono sono conti da tavolino, utili per vedere l’ordine delle operazioni. Non sostituiscono il calcolo dell’intermediario, che usa il costo di carico, le commissioni e la percentuale agevolata effettiva del fondo.
Caso A, Marco. Investe 10.000 euro in un ETF azionario globale ad accumulazione. Dopo cinque anni vende a 14.000 euro. La plusvalenza è 4.000 euro. Imposta: 4.000 × 26% = 1.040 euro. Guadagno netto: 2.960 euro. Sul conto, dopo la vendita e l’imposta, restano 12.960 euro rispetto ai 10.000 iniziali. Nessuna cedola nel mezzo, una sola base imponibile.
Caso B, Giulia. Vende un ETF obbligazionario e realizza 2.000 euro. Il report indica circa il 60% di titoli di Stato agevolati. L’aliquota stimata è 0,6 × 12,5% + 0,4 × 26% = 17,9%. Imposta: 2.000 × 17,9% = 358 euro. Netto sulla plusvalenza: 1.642 euro. Se la quota agevolata reale fosse 40% o 80%, il conto cambierebbe. Il 17,9% non è un’aliquota di legge.
Caso C, un ETF a distribuzione. Paga 300 euro l’anno per tre anni, 900 euro lordi, senza guardare la plusvalenza finale. Imposta al 26%: 234 euro. Netto incassato: 666 euro. Quei 666 euro, se non li reinvesti, escono dal montante. Se li reinvesti, rientrano già al netto dell’imposta.
Caso D, un ETF in PIR. Plusvalenza di 4.000 euro dopo cinque anni, vincoli rispettati. Imposta sulla plusvalenza: 0 euro. Il netto coincide con il lordo. Se i vincoli saltano, l’esenzione non si dà per acquisita.
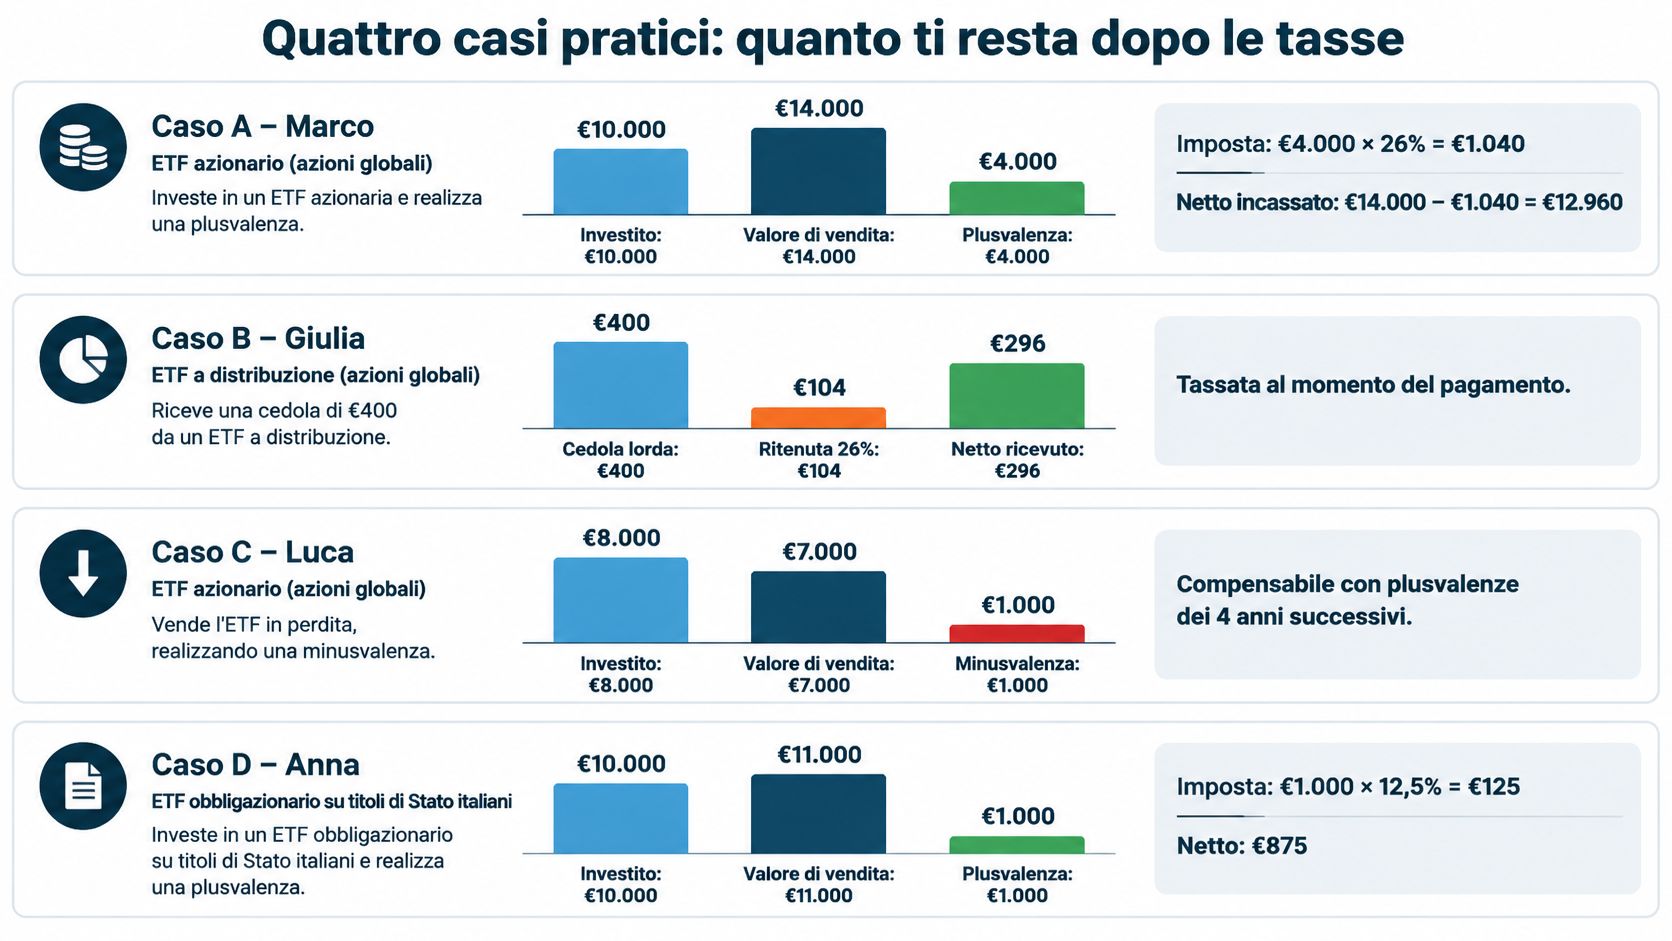
| Caso | Lordo | Imposta stimata | Guadagno netto |
|---|---|---|---|
| A. ETF azionario globale ad accumulazione, venduto dopo cinque anni | plusvalenza 4.000 euro | 1.040 euro | 2.960 euro |
| B. ETF obbligazionario con circa 60% di titoli di Stato agevolati | plusvalenza 2.000 euro | 358 euro | 1.642 euro |
| C. ETF azionario a distribuzione, tre anni di proventi | 900 euro di proventi | 234 euro | 666 euro |
| D. ETF inserito in un PIR dopo cinque anni, vincoli rispettati | plusvalenza 4.000 euro | 0 euro | 4.000 euro |
A parità di rendimento lordo, il netto cambia per il tipo di prodotto e per il momento in cui il guadagno esce. Marco e il PIR partono dalla stessa plusvalenza di 4.000 euro e arrivano a due netti diversi. Giulia paga meno del 26% pieno solo perché una fetta del fondo è agevolata, non perché l’ETF obbligazionario abbia un’aliquota propria.
Il PIR e gli errori fiscali più frequenti
Un PIR può azzerare l’imposta sui rendimenti, ma il vantaggio va confrontato con tre aspetti concreti: gli investimenti ammessi sono concentrati su attività italiane ed europee idonee, il capitale deve restare nel piano per cinque anni per mantenere l’esenzione e la flessibilità può essere minore rispetto a un ETF globale. Anche i costi possono differire: vanno verificati quelli del PIR e confrontati con quelli dell’ETF, perché l’esenzione fiscale da sola non determina il risultato netto.
Come spiega l’approfondimento della Banca d’Italia sui PIR, il piano può esentare da imposte su capital gain, interessi e dividendi e dall’imposta di successione, se sono rispettati i requisiti, incluso il mantenimento per cinque anni. Nel caso D, i 4.000 euro di guadagno restano interi solo se il vincolo temporale e gli altri requisiti sono rispettati. Con un ETF globale ordinario, sullo stesso guadagno l’imposta stimata era di 1.040 euro, in cambio della possibilità di vendere senza il vincolo del PIR.
Tre verifiche prima di scegliere un PIR
-
Concentrazione. Un ETF globale distribuisce l’investimento su un paniere più ampio di mercati. Un PIR deve rispettare requisiti di composizione, quindi può esporre maggiormente alle imprese e agli strumenti ammessi in Italia e in Europa. Valuta se questa concentrazione è coerente con il resto del portafoglio.
-
Orizzonte. Se prevedi di usare il denaro prima dei cinque anni, il vincolo può pesare più del risparmio d’imposta. L’uscita anticipata può far venir meno il beneficio fiscale: considera quando potresti aver bisogno del capitale.
-
Costi e flessibilità. Confronta i costi indicati nei documenti del prodotto e le condizioni di vendita con quelle dell’ETF globale. Un costo maggiore riduce il rendimento netto; una minore libertà di uscita conta soprattutto se il tuo orizzonte è incerto.
Il vantaggio fiscale non rende automaticamente il PIR la scelta migliore. Il netto dipende da quando realizzi il guadagno, dalla composizione effettiva del fondo e dal regime fiscale applicato dall’intermediario. Prima di decidere, confronta questi elementi con la concentrazione, i costi e la probabilità di dover vendere in anticipo.
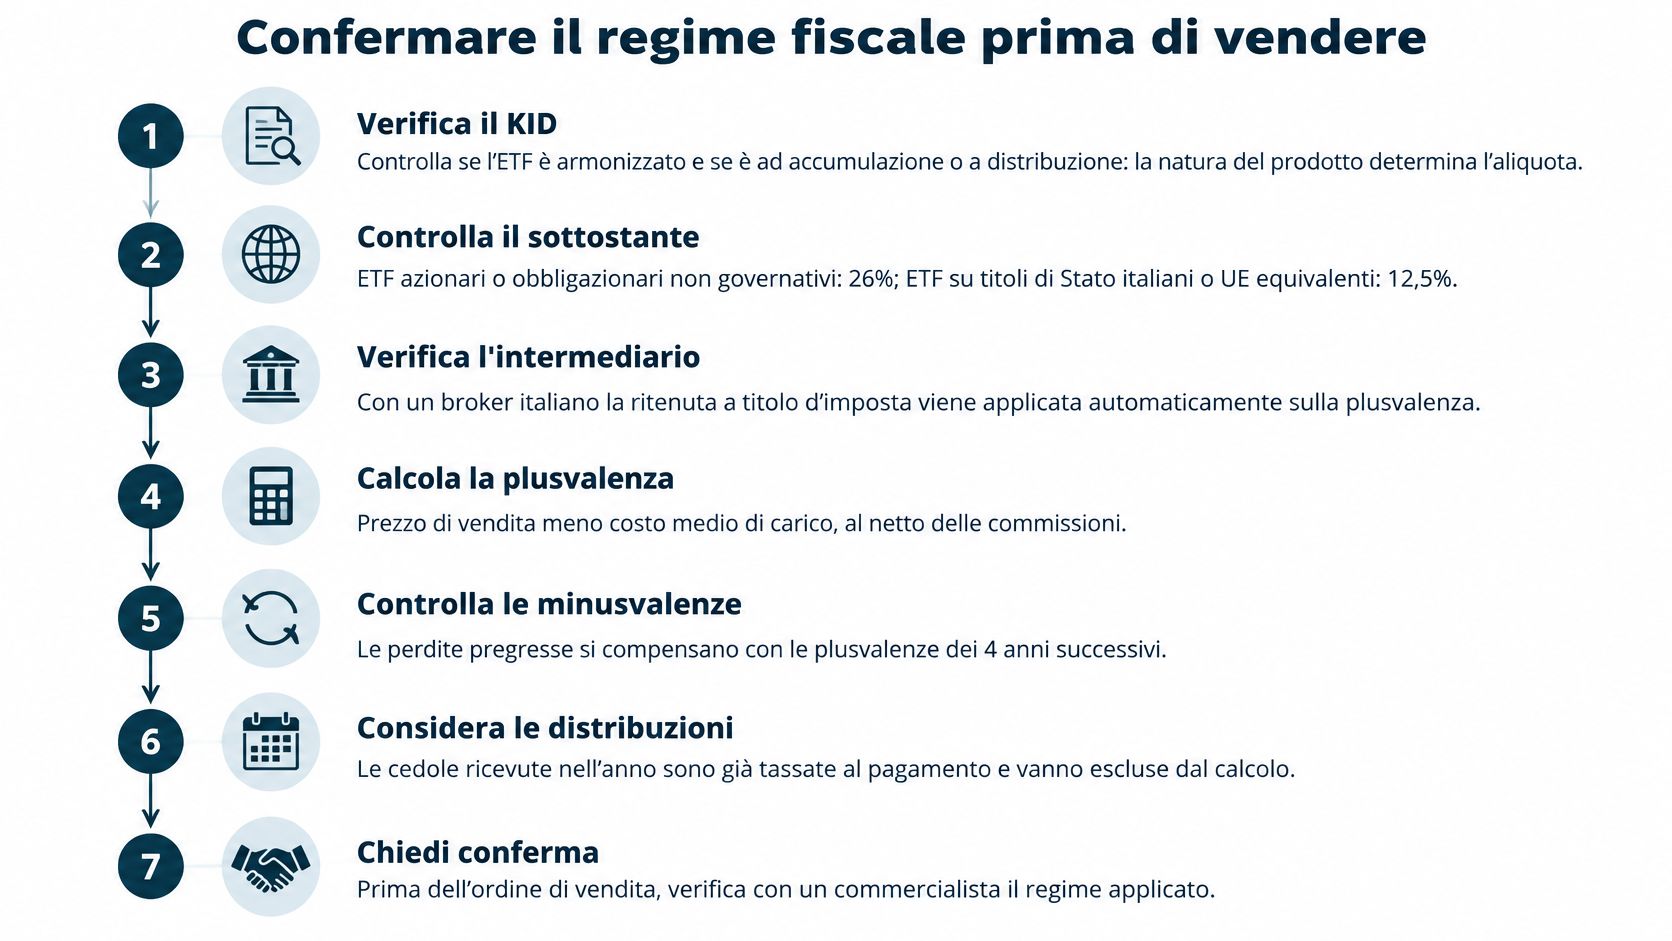
Confermare il regime fiscale prima di vendere
Prima dell’ordine conviene una sequenza corta. Ogni passo ha un motivo, e saltarne uno sposta l’imposta o la sorpresa sul conteggio.
-
Apri il KID. Controlla se il prodotto è armonizzato e se è ad accumulazione o a distribuzione. La natura decide quale riga della tassazione degli ETF ti riguarda.
-
Chiedi il regime del rapporto. Amministrato o dichiarativo cambia chi calcola e chi versa. Non darlo per scontato solo perché l’app è italiana.
-
Leggi la quota di titoli di Stato nel report annuale. Il 12,5% vive solo su quella parte. Senza percentuale, l’aliquota effettiva è una stima.
-
Metti insieme costo d’acquisto, distribuzioni e commissioni. La plusvalenza non è “prezzo di oggi meno quello che ricordi”. È un confronto documentato.
-
Controlla le minusvalenze già in zainetto. Servono se la vendita genera un reddito diverso, non per abbassare in automatico il guadagno di un ETF UCITS.
-
Fai il conto prima di cliccare vendi. Lordo, imposta stimata, netto. Il momento della vendita diventa una scelta, non una scoperta sul rendiconto.
-
Nel dichiarativo, riporta i redditi nel quadro delle plusvalenze. Se nel mezzo ci sono un PIR o un prodotto non armonizzato, fatti verificare il caso da un consulente abilitato prima di agire.
La domanda da lasciare all’intermediario, per iscritto se il prodotto è ambiguo, è una sola: in quale categoria fiscale rientra questo strumento, e qual è la quota agevolata del fondo.
Per il contesto di mercati, banche e risparmio, le sezioni che aggiorniamo ogni giorno sono Economia, Mercati, Banche Italiane, Tassi di Rendimento e Finanza & Risparmio. Tra i servizi ci sono la Guida al Risparmio, l’Osservatorio Banche e il Monitor Tassi BCE, oltre a una newsletter quotidiana con notizie e analisi via email. La regola fiscale del singolo ETF, però, si chiude sul KID e sul tuo dossier, non su un titolo di giornale. Se stai per vendere o per scegliere tra accumulazione, distribuzione e PIR, porta all’intermediario il KID, il report sulla quota di titoli di Stato e l’estratto delle minusvalenze. Poi confronta il netto dei quattro casi con il tuo orizzonte, non con l’aliquota più bassa sulla carta.
Le informazioni e le analisi contenute in questo articolo su Finanza.news hanno finalità esclusivamente informativa, didattica ed educativa. Esse non costituiscono in alcun modo consulenza finanziaria personalizzata, raccomandazione di investimento né sollecitazione al pubblico risparmio ai sensi della direttiva europea MiFID II e dei regolamenti Consob.
Le decisioni di investimento, risparmio o indebitamento (inclusi BTP, titoli di Stato, fondi pensione, mutui ipotecari e conti deposito) sono assunte in piena autonomia e sotto la responsabilità personale del lettore. Prima di sottoscrivere qualsiasi prodotto finanziario, si raccomanda di verificare la documentazione ufficiale dell'emittente (KID, Prospetto) e di rivolgersi a un consulente finanziario autonomo iscritto all'albo OCF.