
L’ex coniuge divorziato ha diritto alla pensione di reversibilità solo quando tre condizioni valgono insieme: è titolare di un assegno divorzile periodico ancora in corso al momento del decesso, non ha contratto nuove nozze e il rapporto assicurativo del defunto è iniziato prima della sentenza di divorzio. Quando resta l’unico beneficiario, la quota teorica di partenza è il 60% della pensione maturata dal defunto.
Succede spesso, allo sportello di un patronato o al telefono con un figlio. Una donna di sessantadue anni ha divorziato dodici anni fa, ha continuato a ricevere un assegno mensile di poche centinaia di euro, e adesso l’ex marito è morto. Ha i documenti in una busta, la sentenza spillata male e una domanda sola: quei soldi che arrivavano ogni mese possono trasformarsi in una pensione?
La risposta non sta nei ricordi del matrimonio, sta in un foglio specifico. Il vero guardiano del diritto è l’assegno divorzile: se era periodico e ancora attivo al momento del decesso, la strada si apre; se era una somma una tantum, o si era già esaurito, il 60% di cui si parla online non arriva a nessuno. Chi confonde il mantenimento versato durante il matrimonio con l’assegno riconosciuto dal giudice del divorzio perde tempo, e a volte perde il diritto.
Requisiti per la reversibilità dell’ex coniuge divorziato
Il diritto alla pensione di reversibilità per chi ha divorziato non nasce dal matrimonio che c’è stato, ma da tre condizioni che devono valere tutte nello stesso momento, quello della morte dell’ex coniuge. La scheda INPS sulla pensione ai superstiti, indiretta e di reversibilità le elenca senza margini di interpretazione: titolarità dell’assegno divorzile, assenza di nuove nozze, rapporto assicurativo del defunto iniziato prima della sentenza di scioglimento o cessazione degli effetti civili del matrimonio.
La cornice normativa è l’articolo 9 della legge 1 dicembre 1970, n. 898, modificato dalle leggi n. 436 del 1978, n. 74 del 1987 e n. 263 del 2005. È una regola costruita per tutelare una situazione di bisogno riconosciuta da un giudice, non per trasformare ogni ex coniuge in beneficiario. Chi ha firmato un divorzio consensuale senza assegno, o con un assegno poi revocato, resta fuori dal perimetro anche se il matrimonio è durato vent’anni.
L’assegno divorzile è il requisito che decide tutto
Il primo tassello è la titolarità dell’assegno periodico previsto dall’articolo 5 della legge n. 898/1970, e non è un dettaglio burocratico. La scheda INPS che descrive i requisiti in dettaglio parla di requisito costitutivo e chiarisce cosa non basta: aver ricevuto assegni di mantenimento durante il matrimonio oppure una somma una tantum non apre la strada alla reversibilità. Anni di bonifici al coniuge separato non lasciano traccia utile ai fini previdenziali.
Il punto pratico è che l’assegno non è un fatto storico, è un fatto attuale. Serve una prestazione periodica ancora in corso nel momento in cui nasce il diritto alla reversibilità, cioè al decesso. Un obbligo di pagamento riconosciuto dieci anni prima e poi estinto, sostituito o mai attivato non produce l’effetto.
Regola pratica: si parte sempre dal dispositivo della sentenza di divorzio e dalla natura dell’assegno riconosciuto, mai dalla semplice esistenza del matrimonio.
L’analogia dell’abbonamento attivo
Pensate a un abbonamento alla palestra. Aver pagato per anni non dà accesso al tornello oggi: serve un rinnovo valido nel momento in cui si entra. Con l’assegno divorzile funziona uguale. Il passato conta solo se dimostra che, al momento della morte, il diritto periodico era ancora vivo e concretamente fruibile.
Un esempio chiarisce meglio di qualsiasi definizione. Un’ex moglie riceve 800 euro al mese per dodici anni, poi, alla firma della sentenza, l’assegno viene convertito in una somma una tantum. Se l’ex marito muore dopo quella conversione, la reversibilità non spetta, anche se per oltre un decennio ha ricevuto denaro ogni mese. Il ragionamento opposto vale per l’ex coniuge che al decesso aveva ancora un assegno periodico in corso, anche se l’ex marito lo pagava in ritardo o in modo irregolare.
Quando il defunto non era ancora pensionato
Se il defunto era già pensionato, si parla di pensione di reversibilità vera e propria. Se invece era un lavoratore ancora assicurato, la prestazione prende il nome di pensione indiretta e richiede il perfezionamento dei requisiti assicurativi e contributivi. In entrambi i casi la prestazione, quando il diritto è riconosciuto, decorre dal primo giorno del mese successivo al decesso, secondo la disciplina previdenziale applicata dall’INPS.
La tabella di verifica, requisito per requisito
Prima di compilare qualsiasi modulo, conviene fare una verifica secca. Se anche una sola riga resta scoperta, la domanda non porta a una liquidazione.
| Requisito | Cosa verificare | Dove trovarlo | Se manca |
|---|---|---|---|
| Titolarità dell’assegno divorzile | Assegno periodico riconosciuto in sentenza e ancora in corso al decesso | Dispositivo della sentenza di divorzio | Nessun diritto, anche con mantenimento ricevuto durante il matrimonio |
| Stato libero | Nessun nuovo matrimonio contratto dall’ex coniuge | Dichiarazione e certificazione anagrafica | Diritto escluso |
| Anteriorità del rapporto assicurativo | Rapporto contributivo del defunto iniziato prima della sentenza di divorzio | Estratto contributivo INPS | Domanda respinta |
| Stato del defunto | Pensionato (reversibilità) oppure assicurato con requisiti perfezionati (pensione indiretta) | Estratto conto contributivo e documentazione previdenziale | Pensione non liquidabile |
| Coniuge superstite | Presenza di un altro avente diritto, con quota da ripartire | Certificato di stato di famiglia | Il diritto resta, ma la quota va definita a parte |
I tre documenti da recuperare subito
Non serve aspettare il decesso per mettere ordine. Chi ha un divorzio alle spalle dovrebbe avere già in mano tre carte, perché sono le prime che vengono chieste.
-
Sentenza completa con dispositivo: non la copia ridotta con il solo “pronuncia la separazione”, ma il testo che indica se e quale assegno è stato riconosciuto, e la data di passaggio in giudicato.
-
Prova dei pagamenti: estratti conto o ricevute degli ultimi anni, utili a dimostrare che l’assegno era ancora vivo e non si era esaurito.
-
Certificato di morte: atto integrale, con la data esatta, da cui parte il calcolo della decorrenza.
Come si divide la pensione con il coniuge superstite
Quando il defunto si era risposato e l’ex coniuge conserva il titolo, la pensione ai superstiti non si raddoppia e non viene divisa con una percentuale fissa. La ripartizione tra ex coniuge e coniuge superstite spetta al Tribunale, che valuta la durata dei rispettivi rapporti matrimoniali insieme agli altri elementi previsti dalla normativa. Questo è il punto che genera più confusione: il 60% che si sente citare è la misura teorica, mentre qui la quota concreta viene decisa da un giudice, caso per caso.
Due matrimoni da confrontare, un esempio concreto. Un primo matrimonio di vent’anni, chiuso con un assegno divorzile ancora in corso, e un secondo matrimonio di dieci anni. La durata dei due rapporti è il criterio principale che il Tribunale considera, affiancata dagli altri elementi previsti dalla normativa e dalla giurisprudenza. Non esiste una formula automatica, quindi due casi con le stesse durate possono chiudersi con quote diverse.
Il peso della durata e gli altri criteri
La durata dei matrimoni è il punto di partenza, non l’unico parametro. L’attualità dell’assegno divorzile conta quanto gli anni di nozze: un assegno che si era trasformato in capitale una tantum, o che aveva smesso di essere pagato, non apre nessuna porta sulla quota. Costruire aspettative su una proporzione matematica non ha senso.
| Criterio | Cosa valuta il giudice | Documento da cercare |
|---|---|---|
| Durata del matrimonio con il defunto | Anni tra celebrazione e scioglimento o cessazione degli effetti civili | Certificato di matrimonio e sentenza di divorzio |
| Durata del matrimonio con il superstite | Anni del secondo matrimonio fino al decesso | Certificato di matrimonio del secondo rapporto |
| Assegno divorzile in corso | Ammontare e attualità del bisogno riconosciuto | Dispositivo della sentenza e prova degli ultimi pagamenti |
| Altri elementi previsti dalla normativa | Ulteriori criteri di legge applicati dal Tribunale | Atti del giudizio o accordo scritto tra gli interessati |
Accordo o tribunale
Se gli interessati trovano un’intesa scritta, la questione si chiude senza causa: si deposita l’accordo e la ripartizione viene applicata. Quando l’intesa non arriva, decide il Tribunale, e i tempi si allungano. La liquidazione della quota può restare sospesa in attesa della decisione, quindi la mossa utile è raccogliere subito gli atti di entrambi i matrimoni, senza aspettare che il giudice li chieda.
Quanto spetta davvero all’ex coniuge
Una pensione di 1.500 euro mensili produce, sulla carta, una quota di 900 euro al mese per l’ex coniuge. Il calcolo è quello che si trova ovunque: 60% della pensione maturata dal defunto quando il beneficiario è il solo coniuge. È la percentuale indicata nella disciplina generale della pensione indiretta e di reversibilità, e funziona come base di partenza prima di tasse e riduzioni.
Il guaio è che quel numero circola come se fosse un diritto acquisito. Non lo è.
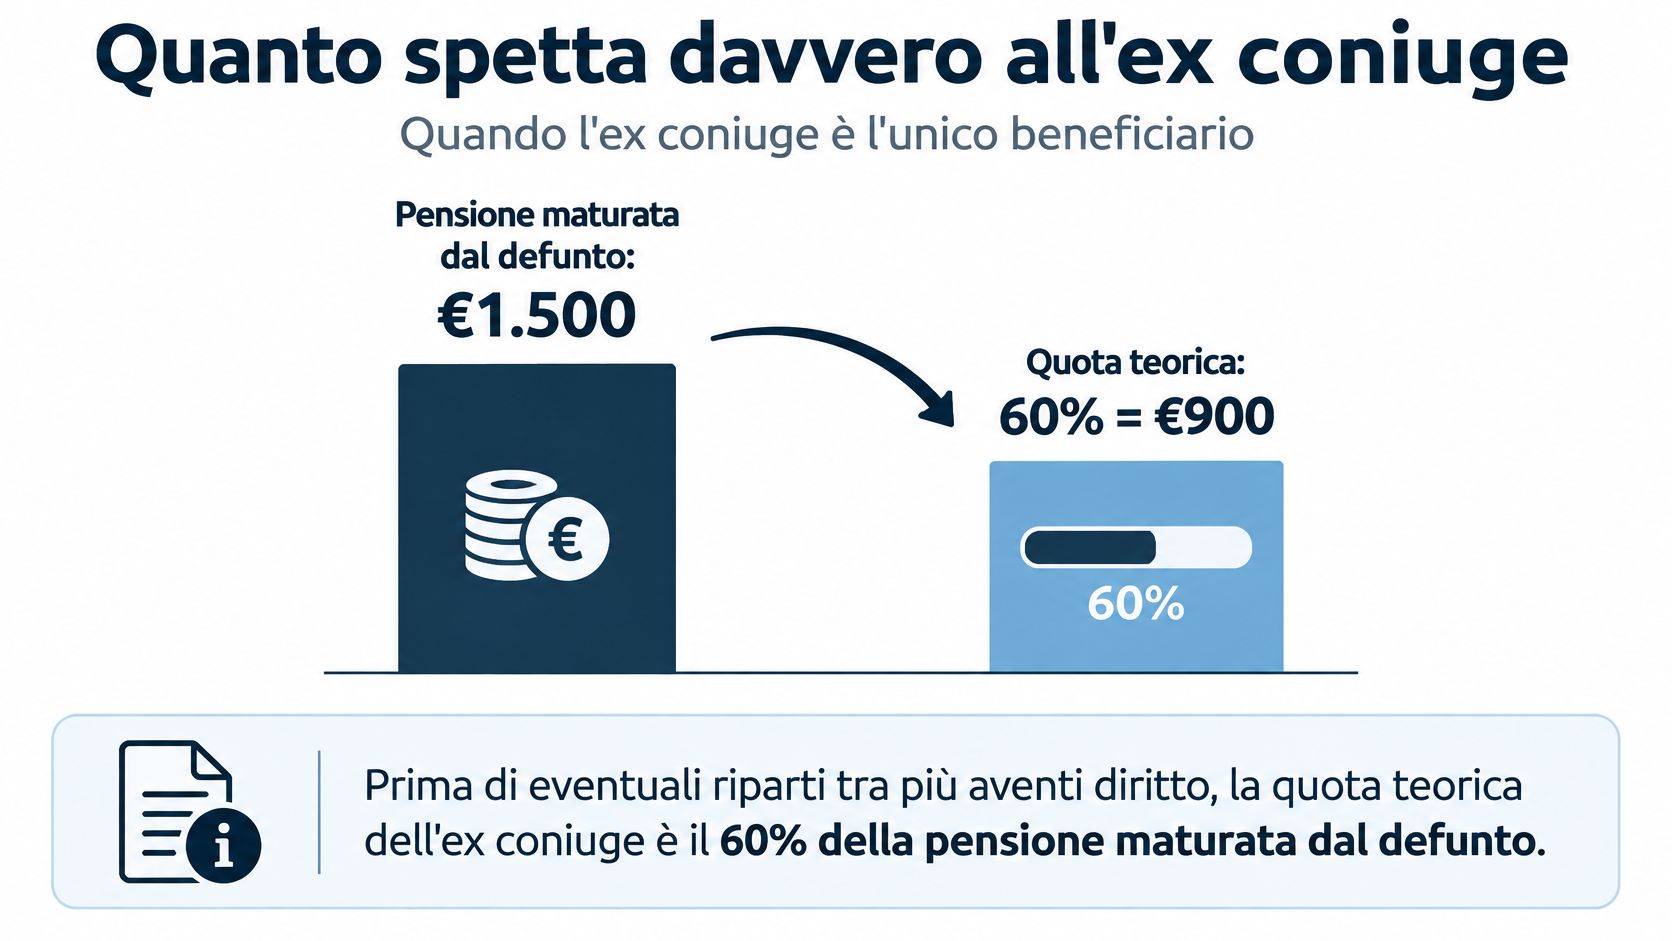
La disciplina INPS della pensione ai superstiti subordina il 60% a tre condizioni: l’assegno divorzile, l’assenza di nuove nozze e l’anteriorità del rapporto assicurativo rispetto al divorzio. La prima è il vero cancello d’ingresso. Se la sentenza aveva previsto un assegno una tantum, cioè una somma unica versata e chiusa, il requisito manca e il 60% non arriva mai. Stesso esito se l’assegno periodico era stato revocato o si era estinto prima del decesso. Il calcolo teorico funziona solo per chi attraversa il cancello.
La tabella delle quote teoriche
Gli importi qui sotto sono quote lorde, calcolate sulla pensione del defunto. Servono a farsi un’idea, non a prevedere l’accredito.
| Pensione del defunto (lorda mensile) | Quota teorica al 60% | Nota |
|---|---|---|
| 1.000 euro | 600 euro | Prima di tasse e riduzioni per reddito |
| 1.500 euro | 900 euro | Esempio di calcolo lineare |
| 2.000 euro | 1.200 euro | Prima di tasse e riduzioni per reddito |
| 2.500 euro | 1.500 euro | Prima di tasse e riduzioni per reddito |
Perché la cifra finale è più bassa
Sul lordo intervengono due correzioni. La prima è fiscale. La seconda dipende dai redditi personali del beneficiario: superate determinate soglie, la quota si riduce, e questo spiega perché due ex coniugi con la stessa pensione di riferimento possono ritrovarsi assegni diversi.
C’è poi il concorso con gli altri superstiti. Il 60% vale per il beneficiario unico; quando la famiglia è più ampia, la quota complessiva si ripartisce secondo le regole della composizione familiare, e tra ex coniuge e coniuge superstite la distribuzione passa dal giudice. La cifra reale va quindi letta sulla simulazione INPS del proprio caso, con alla mano la sentenza che conferma l’assegno in corso.
Come presentare la domanda passo dopo passo
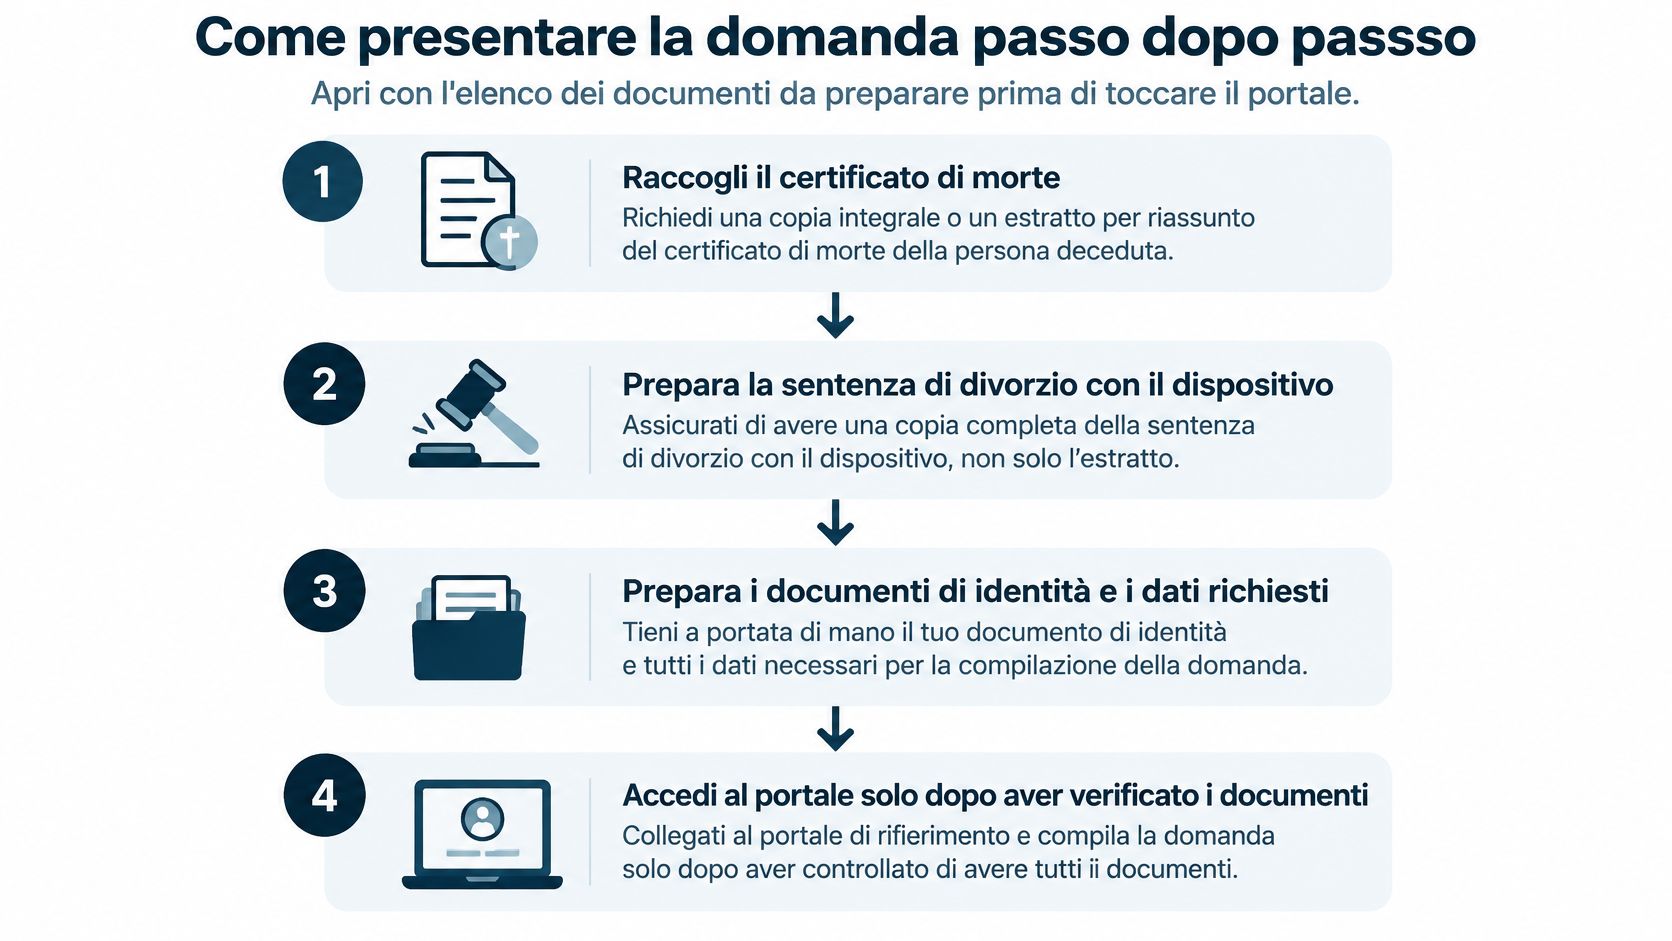
La domanda non si presenta “quando si è pronti”. Si presenta quando i documenti raccontano la stessa storia, perché ogni integrazione chiesta dall’INPS allunga l’istruttoria e sposta in avanti la liquidazione degli arretrati. Prima di toccare il portale, preparate il fascicolo.
-
Recuperate il certificato di morte in forma integrale. Serve la data esatta del decesso, perché da lì si calcola la decorrenza della prestazione e l’eventuale spettanza degli arretrati.
-
Prendete la sentenza di divorzio completa, non un estratto. Il dispositivo deve mostrare il riconoscimento dell’assegno periodico e la data di scioglimento del matrimonio, che è il termine di confronto per l’anteriorità del rapporto assicurativo.
-
Mettete insieme i dati anagrafici e bancari. Documento di identità, codice fiscale e IBAN del conto su cui volete l’accredito: senza coordinate la pratica si blocca sul più banale dei passaggi.
-
Verificate l’estratto contributivo del defunto. Potete farlo dal portale INPS o con l’aiuto di un patronato. È il controllo che dimostra se il rapporto assicurativo è iniziato prima del divorzio.
-
Accedete al portale INPS con SPID, CIE o CNS. Cercate il servizio dedicato alla pensione ai superstiti e aprite la domanda: l’accesso autenticato è indispensabile perché la richiesta venga protocollata a vostro nome.
-
Dichiarate la vostra posizione con precisione. Dovete indicare di essere ex coniuge titolare di assegno divorzile e di non aver contratto nuove nozze: sono le due dichiarazioni su cui l’INPS costruisce l’istruttoria.
-
Allegate la sentenza e gli altri documenti richiesti. Un allegato illeggibile equivale a un allegato mancante e genera una richiesta di integrazione.
-
Inviate e conservate la ricevuta con il numero di protocollo. È il riferimento da citare in ogni contatto successivo, e l’unica prova della data in cui avete presentato domanda.
-
Rispondete subito alle richieste di integrazione. Ogni giorno di attesa è un giorno in più di sospensione, e le richieste hanno spesso scadenze brevi.
-
Controllate la decorrenza e la quota sul provvedimento finale. Se c’è un coniuge superstite, la pratica può fermarsi in attesa dell’accordo o della decisione del Tribunale sulla ripartizione.
Tenete un’unica cartella, digitale o cartacea, con protocollo, ricevute e corrispondenza: quando la pratica passa di mano tra uffici diversi, la ricostruzione della cronologia è la prima cosa che viene chiesta.
Problemi frequenti e come risolverli
Il sintomo più frequente è una domanda respinta con una motivazione scarna, spesso una sola riga. Nella maggior parte dei casi non c’è un errore dell’ufficio: manca un tassello documentale, oppure il diritto non esiste perché una delle tre condizioni non è mai stata soddisfatta. La differenza tra i due scenari si capisce rileggendo il dispositivo della sentenza.
| Sintomo | Causa probabile | Soluzione |
|---|---|---|
| Domanda respinta per assegno mancante | Divorzio senza assegno periodico, solo una tantum | Rileggere il dispositivo ed eventualmente chiedere copia integrale della sentenza |
| Domanda respinta per anteriorità | Rapporto assicurativo del defunto iniziato dopo il divorzio | Verificare la data di inizio sull’estratto contributivo |
| Diritto escluso | Nuove nozze dell’ex coniuge | Verificare la situazione anagrafica; il diritto non è applicabile |
| Importo ridotto | Redditi dell’ex coniuge oltre le soglie previste | Controllare la dichiarazione reddituale e il calcolo INPS |
| Quota contestata con il superstite | Mancato accordo tra gli aventi diritto | Richiedere la decisione del Tribunale sulla ripartizione |
Le prime due righe si risolvono con documenti integrativi, la terza no. Se l’ex coniuge si è risposato, il diritto alla reversibilità non esiste e nessuna memoria difensiva lo crea: conviene saperlo prima di spendere tempo e denaro. Lo stesso vale per l’assegno che non è mai stato riconosciuto in una sentenza.
Chi può aiutarvi davvero
Un patronato è la scelta giusta per la parte amministrativa: accesso al portale, lettura dell’estratto contributivo, gestione delle integrazioni. Un avvocato esperto di diritto di famiglia serve quando il problema è a monte, cioè quando bisogna discutere la natura dell’assegno, l’anteriorità del rapporto o la quota da riconoscere in presenza di un coniuge superstite.
Prima di inviare la domanda, fate una prova di coerenza: sentenza, estratto contributivo e stato civile devono raccontare la stessa storia, con le stesse date. Le discrepanze tra questi tre documenti sono la fonte più comune di richieste di integrazione.
Casi pratici per capire se hai diritto
Tre profili tipici, con il verdetto e la prima verifica da fare. Nessuno dei tre sostituisce la valutazione sul caso concreto, ma tutti e tre aiutano a capire dove guardare.
Profilo 1, l’assegno è ancora attivo. Ex coniuge titolare di un assegno periodico in corso al decesso, nessuna nuova nozza contratta, contributi del defunto iniziati prima del divorzio. Il diritto sorge. La quota, se non ci sono altri superstiti, parte dal 60% della pensione maturata. Prima verifica: la data dell’ultimo pagamento dell’assegno rispetto alla data di morte.
Profilo 2, l’assegno non c’è più. Divorzio chiuso con una somma una tantum, oppure assegno periodico già cessato al momento della morte. Il diritto non sorge, anche se per anni c’è stato mantenimento. Prima verifica: rileggere il dispositivo e fissare la data in cui i pagamenti periodici si sono interrotti.
Profilo 3, il defunto non era ancora pensionato. Contributi perfezionati ma pensione non ancora liquidata. Si procede con la pensione indiretta. Prima verifica: l’estratto contributivo, da cui dipende il requisito assicurativo e la stessa ammissibilità della domanda.
Il primo passo concreto è sempre lo stesso: fissare un colloquio con un patronato portando la sentenza completa, il certificato di morte e l’estratto contributivo. Questo quadro generale non sostituisce una consulenza personalizzata, e le regole vanno sempre rilette sulle pagine INPS aggiornate, perché la disciplina e le soglie cambiano nel tempo.
Le informazioni e le analisi contenute in questo articolo su Finanza.news hanno finalità esclusivamente informativa, didattica ed educativa. Esse non costituiscono in alcun modo consulenza finanziaria personalizzata, raccomandazione di investimento né sollecitazione al pubblico risparmio ai sensi della direttiva europea MiFID II e dei regolamenti Consob.
Le decisioni di investimento, risparmio o indebitamento (inclusi BTP, titoli di Stato, fondi pensione, mutui ipotecari e conti deposito) sono assunte in piena autonomia e sotto la responsabilità personale del lettore. Prima di sottoscrivere qualsiasi prodotto finanziario, si raccomanda di verificare la documentazione ufficiale dell'emittente (KID, Prospetto) e di rivolgersi a un consulente finanziario autonomo iscritto all'albo OCF.