
Per la pensione anticipata ordinaria nel 2027 non serve un’età minima, servono 42 anni e 10 mesi di contributi per gli uomini e 41 anni e 10 mesi per le donne, mentre Quota 103 richiede 62 anni di età e 41 anni di contributi. È proprio questo il punto che confonde molti lettori, perché la forma più conosciuta non premia chi compie un certo numero di anni, premia chi ha accumulato oltre quattro decenni di versamenti. Chi cerca i pensione anticipata requisiti spesso parte dalla domanda sbagliata, cioè dall’età, quando in realtà deve partire dalla propria storia contributiva, dall’anno in cui maturerà la soglia e dalla distanza tra quella data e la prima rata effettiva.
Requisiti della pensione anticipata a colpo d’occhio
La tabella qui sotto risponde alla domanda più immediata. Leggila per riga, non per colonna, perché ogni forma ha una logica diversa e confondere le righe è l’errore più frequente.
Requisiti per forma di pensione anticipata
| Forma | Requisito di età | Requisito contributivo | Chi è interessato |
|---|---|---|---|
| Pensione anticipata ordinaria | Nessuna età minima | 42 anni e 10 mesi (uomini), 41 anni e 10 mesi (donne) | Tutti i lavoratori con contribuzione maturata |
| Pensione anticipata flessibile (Quota 103) | 62 anni | 41 anni, maturati entro il 31 dicembre 2025 | Iscritti AGO e gestioni sostitutive ed esclusive INPS |
| Lavoratori precoci | Non è l’età attuale a decidere, conta l’inizio prima dei 19 anni | 12 mesi di contribuzione effettiva prima dei 19 anni | Chi rientra in una categoria tutelata |
| Attività gravose (2027-2028) | Nessuna età indicata in questa riga, conta il lavoro svolto | 7 anni negli ultimi 10 oppure 6 anni negli ultimi 7 | Chi ha svolto lavoro gravoso |
La prima riga è quella che riguarda più persone. Nella pensione anticipata ordinaria non esiste un compleanno che sblocca il diritto, perché il requisito si misura in anzianità contributiva. Un lavoratore può quindi trovarsi vicino alla soglia anche se è ancora lontano dall’età della pensione di vecchiaia, oppure può aver superato quell’età senza aver accumulato abbastanza contributi per questa via.
La seconda riga funziona al contrario. Quota 103 combina due condizioni insieme, età e contributi, e nessuna delle due basta da sola. Avere compiuto l’età prevista senza la contribuzione richiesta non apre la misura, e avere la contribuzione senza l’età porta a valutare un’altra forma, di solito quella ordinaria.
Come leggere la tabella con la tua posizione
Per usarla bene, segui tre passaggi semplici e non saltare il secondo.
-
Parti dai contributi già registrati: guarda quanti anni e mesi risultano oggi, non quanti pensi di aver versato a memoria.
-
Individua l’anno di maturazione: proietta la tua posizione in avanti e chiediti in quale anno raggiungerai davvero la soglia, perché dal 2027 le soglie ordinarie salgono.
-
Verifica la riga speciale: controlla se rientri tra i lavoratori precoci o tra chi ha svolto attività gravose, perché in quei casi servono condizioni aggiuntive da documentare.
Se non sai ancora in quale anno maturerai il requisito, la tabella ti dice solo dove vuoi arrivare, non quando ci arriverai.
C’è un’ultima avvertenza prima di andare avanti. Le righe dedicate a precoci e attività gravose non sono scorciatoie automatiche, sono canali con requisiti propri che si sommano alla contribuzione complessiva e vanno provati con documenti precisi. Chi legge solo la prima colonna rischia di credersi dentro una misura solo perché ne riconosce il nome, mentre conta la combinazione completa di età, contributi, tempi e categoria di appartenenza. Tieni quindi la tabella come mappa iniziale e usa le parti che seguono per trasformarla in una data personale.
Pensione ordinaria, soglie anno per anno
La pensione anticipata ordinaria è la forma di riferimento per chi ha una carriera lunga: chiede solo contribuzione, senza un requisito anagrafico minimo. Secondo la circolare INPS numero 11 del 29 gennaio 2019, fino al 31 dicembre 2026 servono 42 anni e 10 mesi per gli uomini e 41 anni e 10 mesi per le donne. La stessa circolare collega il mantenimento di queste soglie alla sospensione degli adeguamenti alla speranza di vita per il periodo 2019-2026.
Soglie della pensione anticipata ordinaria per anno
| Periodo | Uomini | Donne | Nota |
|---|---|---|---|
| Dal 2019 al 31 dicembre 2026 | 42 anni e 10 mesi | 41 anni e 10 mesi | Adeguamento alla speranza di vita sospeso per tutto il periodo |
| Dal 1° gennaio 2027 | Soglia superiore a quella del 2026 | Soglia superiore a quella del 2026 | La sospensione termina e l’adeguamento riprende |
Il punto da fissare è la logica della tabella, più delle singole cifre. Il requisito che conta è quello in vigore nell’anno in cui maturi la contribuzione, quindi chi raggiunge la soglia dopo la fine della sospensione si misura con un valore aggiornato, non con quello valido oggi. La differenza tra uomini e donne resta di un anno, e questo dettaglio va tenuto presente quando in famiglia due persone confrontano le proprie posizioni e scoprono date di uscita diverse pur avendo iniziato a lavorare quasi insieme.
Quali periodi contano davvero
Il requisito è espresso in anzianità contributiva complessiva, ma nella verifica individuale occorre distinguere i periodi effettivamente riconoscibili. Rientrano nel conteggio, secondo la gestione previdenziale interessata, la contribuzione obbligatoria, quella figurativa, quella volontaria e quella da riscatto. Questo significa che due lavoratori con lo stesso numero di anni di lavoro dichiarato possono avere posizioni diverse, perché conta ciò che risulta accreditato e riconosciuto, non la semplice durata percepita della carriera.
Un esempio rende l’idea. Una lavoratrice con 40 anni e 10 mesi di sola contribuzione obbligatoria resta sotto la soglia di 41 anni e 10 mesi. Se nell’estratto conto figurano anche 12 mesi di riscatto riconosciuti, la posizione sale esattamente alla soglia e la misura si apre. Lo stesso vale per periodi figurativi o volontari dimenticati: il confine tra dentro e fuori passa spesso da voci che nessuno ricordava di aver versato.
Regola pratica: non confrontare mai i tuoi contributi di oggi con la soglia di oggi se la maturazione avverrà in un anno diverso.
Prima di pensare alle dimissioni, fai tre verifiche in ordine. Controlla l’estratto conto contributivo riga per riga e segnala eventuali periodi mancanti, perché correggerli dopo aver lasciato il lavoro è più scomodo. Poi considera la finestra di decorrenza applicabile, perché maturare il requisito e ricevere la prima rata non sono la stessa cosa. Solo a quel punto la soglia smette di essere un numero astratto e diventa una data di uscita credibile.
Aumento dal 2027, data di maturazione ed eccezioni
Molte guide trattano la soglia come se fosse ferma nel tempo. È un’idea comoda, ma sbagliata per chi maturerà il requisito dopo il 2026, perché il requisito da rispettare è quello dell’anno in cui lo raggiungi, non quello che hai letto quando hai iniziato a informarti.
Come proiezione legata all’adeguamento alla speranza di vita, la notizia INPS sui requisiti aggiornati per il 2027 e il 2028 indica che nel 2027 serviranno 42 anni e 11 mesi per gli uomini e 41 anni e 11 mesi per le donne, mentre nel 2028 si salirà a 43 anni e 1 mese e 42 anni e 1 mese. La domanda utile diventa quindi in quale anno maturerò effettivamente il requisito, e non più soltanto quanti contributi ho oggi.
Perché un solo mese sposta la data
Un lavoratore a un mese dalla soglia nel dicembre di un anno in cui la soglia sta per salire si trova davanti a due scenari distinti. Se il mese mancante cade ancora nell’anno corrente, il requisito è quello vecchio. Se invece quel mese lo porta dentro l’anno nuovo, la soglia si è già spostata in avanti e il lavoro necessario diventa più lungo del previsto. È l’effetto meccanico di un requisito che cambia mentre lo stai inseguendo.
Questo ragionamento vale anche al contrario. Chi riesce a maturare entro la fine dell’anno con la soglia più bassa fissa la propria posizione su quel requisito, mentre chi arriva poco dopo deve misurarsi con la soglia successiva. Per questo chi è vicino al traguardo dovrebbe lavorare su un calendario mensile, mese di contribuzione dopo mese, invece di ragionare per anni interi.
Quando l’aumento non si applica
Non tutte le posizioni seguono lo stesso andamento della soglia ordinaria, e qui serve una matrice semplice invece di un elenco generico.
-
Lavoratori precoci e categorie tutelate: possono avere regole diverse sull’incremento della soglia, quindi la verifica va fatta sulla categoria e sulla documentazione, non solo sul calendario.
-
Chi valuta una misura diversa dall’anticipata ordinaria, come l’APE Sociale: il requisito segue la disciplina della misura stessa, che va controllata sulla scheda INPS dedicata senza confonderla con la soglia ordinaria.
-
Attività gravose e usuranti: vanno analizzate caso per caso, perché il riconoscimento dipende dal lavoro effettivamente svolto e dai periodi richiesti.
-
Contribuzione mista tra gestioni diverse: non crea di per sé un’esenzione, ma rende più delicato stabilire la data esatta di maturazione, perché i periodi vanno sommati correttamente.
Attenzione al passaggio chiave: un trattamento diverso sulla soglia non si presume dal nome della misura, si verifica sulla tua categoria precisa.
Il punto da portare a casa è metodologico. Prima stabilisci la data in cui, con contribuzione continua, raggiungeresti la soglia dell’anno in corso. Poi controlla se quella data cade in un anno con una soglia più alta e ricalcola. Infine verifica se la tua posizione segue regole particolari. Se salti uno di questi passaggi, rischi di pianificare dimissioni, preavviso e spese familiari su una data che non esiste.
Lavoratori precoci, attività gravose e categorie tutelate
Nei canali tutelati il requisito funziona come una doppia porta: non basta possedere una condizione, bisogna anche saperla documentare nel periodo giusto. La soglia cambia con l’anno in cui la contribuzione matura, e la data della prima rata nasce da quella maturazione documentata, non da una stima fatta a memoria.
Requisiti per lavoratori precoci e casi tutelati
| Caso | Requisito principale | Nota operativa |
|---|---|---|
| Lavoratori precoci | 12 mesi di contribuzione effettiva prima dei 19 anni | Serve anche l’appartenenza a una categoria tutelata |
| Invalidi civili | Grado di invalidità almeno pari al 74% | Il riconoscimento va documentato prima della domanda |
| Caregiver | Appartenenza documentabile alla categoria tutelata | Non è una soglia separata: va provata la condizione di assistenza prima della domanda |
| Attività gravose | 7 anni negli ultimi 10 oppure 6 anni negli ultimi 7 | Riferimento INPS per il periodo 2027-2028 |
Secondo la circolare INPS numero 28 del 16 marzo 2026, per il periodo 2027-2028 tra i requisiti delle attività gravose rientra lo svolgimento di attività gravosa per almeno 7 anni negli ultimi 10 oppure per almeno 6 anni negli ultimi 7. Questi numeri, riferiti a un biennio futuro, vanno usati come riferimento di pianificazione per chi maturerà in quel periodo.
Il canale dei lavoratori precoci
Essere un lavoratore precoce significa avere una prova contributiva molto specifica: almeno 12 mesi di contribuzione effettiva prima del compimento dei 19 anni. A questa base si aggiunge l’appartenenza a una categoria tutelata prevista dalla misura, tra cui invalidi civili con grado almeno pari al 74%, caregiver e addetti a lavori gravosi.
Le due condizioni devono coesistere nella stessa posizione. Chi ha iniziato prima dei 19 anni senza rientrare in una categoria tutelata non completa il canale; chi ha una tutela senza quella contribuzione precoce deve valutare altre vie. Il dubbio tipico nasce qui: la prima condizione si racconta facilmente, la seconda va dimostrata con atti e periodi.
Attività gravose e lavoro effettivamente svolto
Per le attività gravose conta il lavoro effettivamente svolto e documentato, con i periodi collocati dentro una finestra temporale precisa. Un esempio chiarisce il meccanismo: un addetto con 6 anni di lavoro gravoso negli ultimi 7 rientra nella seconda opzione, mentre chi ne ha solo 5 negli ultimi 10 non soddisfa nessuna delle due alternative e non può sommare a piacere periodi lontani per arrivarci.
Nei casi tutelati la documentazione non accompagna il diritto, lo rende dimostrabile.
Prima di fissare dimissioni, preavviso o spese familiari, ricostruisci l’estratto conto mese per mese e chiarisci i periodi incerti. La contribuzione sparsa tra gestioni diverse va ricomposta senza doppioni né vuoti, perché una correzione tardiva può spostare la maturazione e, con essa, la prima rata che avevi già messo in calendario.
Quota 103 e dalla maturazione alla prima rata
Quota 103 è il nome con cui è conosciuta la pensione anticipata flessibile. Secondo la scheda INPS sulla pensione anticipata flessibile, la misura richiede almeno 62 anni di età e 41 anni di anzianità contributiva, con maturazione entro il 31 dicembre 2025 per i lavoratori interessati dalle leggi di bilancio 2024 e 2025. La stessa scheda precisa che la misura riguarda gli iscritti all’Assicurazione Generale Obbligatoria, comprese alcune gestioni sostitutive ed esclusive amministrate dall’INPS.
La coppia 62 più 41 sembra accessibile se guardi solo l’età, più bassa di quella della pensione di vecchiaia. Il numero che seleziona davvero è il secondo: arrivare a 41 anni di contributi entro i 62 presuppone un ingresso molto giovane nel mercato del lavoro oppure una carriera quasi senza vuoti. Chi ha studiato a lungo, ha iniziato tardi o ha accumulato interruzioni può avere già l’età e restare comunque lontano dalla soglia contributiva.
Il punto che cambia la pianificazione è il confine temporale. La scheda INPS sulla pensione anticipata flessibile per le leggi di bilancio 2024 e 2025 fissa il requisito a 62 anni di età e 41 anni di contributi maturati entro il 31 dicembre 2025. Chi completa i requisiti dopo quella data non può trattare lo stesso schema come un riferimento stabile: prima serve una conferma aggiornata su canale, soglia e platea, perché il requisito giusto dipende dall’anno in cui la maturazione avviene davvero.
Dalla maturazione alla prima rata
Il secondo equivoco riguarda i tempi di pagamento. Maturare il requisito e ricevere l’assegno sono due eventi separati: la decorrenza cambia con la gestione di appartenenza e con il canale utilizzato, quindi va verificata sul sito INPS prima di dare le dimissioni. Chi completa età e contribuzione a dicembre non deve dare per scontato il bonifico a gennaio; deve costruire il calendario partendo dalla data effettiva della prima rata.
Trasforma quindi il requisito in un calendario operativo, seguendo questi passi in ordine.
-
Individua la data di maturazione: ricavala dall’estratto conto, contando i mesi mancanti uno per uno.
-
Fissa l’ultimo giorno di lavoro: coordinalo con il preavviso, senza dare per scontato che coincida con la maturazione.
-
Presenta la domanda: fallo con la documentazione già completa, per non aggiungere ritardi tuoi a quelli previsti.
-
Segna la decorrenza attesa: scrivi sul calendario il mese della prima rata, distinguendolo da quello della maturazione.
-
Copri il periodo senza stipendio: calcola quanti mesi restano scoperti e con quali risparmi o altre entrate li affronterai.
-
Controlla il primo accredito: appena importo e data sono disponibili, aggiorna il bilancio familiare e correggi eventuali previsioni troppo ottimistiche.
La data che conta per il tuo conto corrente è quella della prima rata, non quella in cui hai raggiunto il requisito.
Per la pensione anticipata ordinaria il ragionamento segue la stessa logica: soglia, anno di maturazione e decorrenza vanno letti insieme, con la finestra confermata in base al settore prima di fissare dimissioni e preavviso. In entrambi i canali, pochi mesi di differenza pesano sulla liquidità familiare tra mutuo, spese correnti e familiari a carico. Pianificare quel vuoto con anticipo fa parte della decisione previdenziale.
Confermare la propria data di uscita prima di agire
A questo punto hai tutti gli elementi, ma nessuno di essi, preso da solo, ti autorizza a lasciare il lavoro. La decisione diventa solida solo quando soglia, anno di maturazione, categoria e decorrenza puntano alla stessa data.
La verifica finale in ordine
Lavora su una checklist breve e non invertire i passaggi, perché ognuno dipende dal precedente.
-
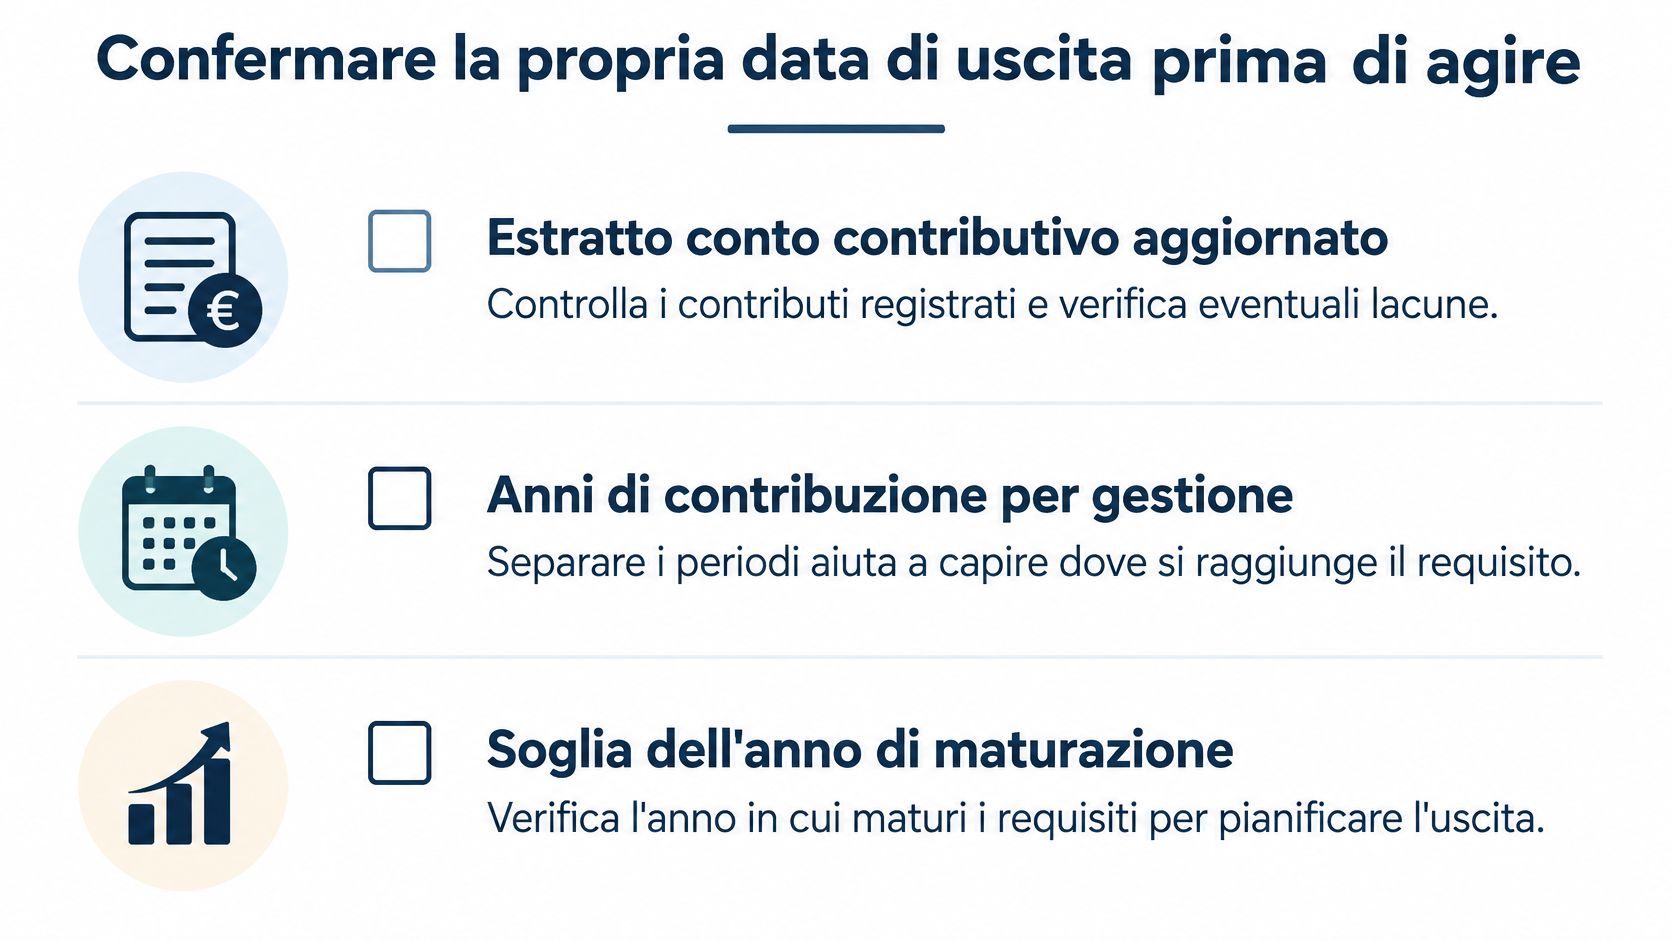
Estratto conto contributivo aggiornato: è la base di tutto, e ogni periodo mancante va corretto prima della domanda.
-
Anni di contribuzione separati per gestione: separare i periodi aiuta a capire dove si raggiunge il requisito e se esistono sovrapposizioni o vuoti.
-
Soglia dell’anno di maturazione: leggi nella tabella della pensione ordinaria il valore dell’anno in cui arriverai al traguardo, ricordando che le soglie del 2027 e del 2028 sono proiezioni legate all’adeguamento alla speranza di vita e vanno riconfermate quando si avvicina la data.
-
Eventuale categoria tutelata: se punti su un canale speciale, la documentazione deve essere pronta e coerente prima di presentare la domanda.
-
Decorrenza e periodo senza stipendio: calcola la prima rata attesa e copri in anticipo i mesi scoperti.
Un mese di ritardo nella maturazione può spostare la data di uscita di alcuni mesi, tra soglia che sale e finestra che decorre dopo. Per questo le dimissioni date sulla base di una stima approssimativa sono il rischio più costoso, perché trasformano un’incertezza amministrativa in un problema di reddito immediato. Se i conti non tornano al mese, la scelta prudente è restare al lavoro finché la data non è confermata per iscritto sulla tua posizione.
Decisione finale: la pensione anticipata si decide sulla data di maturazione e sulla prima rata, non sulla sola soglia che hai letto in una tabella.
Tieni insieme i pensione anticipata requisiti con la tua storia personale e il quadro diventa leggibile. Sai quale forma ti riguarda, sai in quale anno maturerai, sai se un’eccezione ti protegge dall’aumento e sai quando arriverà il primo pagamento. Sono quattro risposte diverse, e confonderle tra loro è l’origine di quasi tutti gli errori che i lettori commettono su questo tema. Prima di dare le dimissioni, scarica oggi il tuo estratto conto contributivo, calcola il mese esatto di maturazione e scrivi su un foglio la data stimata della prima rata, poi confrontala con le spese che dovrai coprire nel periodo scoperto. E confrontati sempre con il tuo sindacato di fiducia.
Le informazioni e le analisi contenute in questo articolo su Finanza.news hanno finalità esclusivamente informativa, didattica ed educativa. Esse non costituiscono in alcun modo consulenza finanziaria personalizzata, raccomandazione di investimento né sollecitazione al pubblico risparmio ai sensi della direttiva europea MiFID II e dei regolamenti Consob.
Le decisioni di investimento, risparmio o indebitamento (inclusi BTP, titoli di Stato, fondi pensione, mutui ipotecari e conti deposito) sono assunte in piena autonomia e sotto la responsabilità personale del lettore. Prima di sottoscrivere qualsiasi prodotto finanziario, si raccomanda di verificare la documentazione ufficiale dell'emittente (KID, Prospetto) e di rivolgersi a un consulente finanziario autonomo iscritto all'albo OCF.