Il TAEG di riferimento dei nuovi mutui per l’acquisto di abitazioni è passato dal 3,81% di luglio 2026 al 3,99% di agosto 2026: è un riferimento di mercato, non il preventivo per un mutuo di ristrutturazione della prima casa. Per capire quanto pagherai davvero, devi confrontare il TAEG della tua offerta e aggiungere le spese che non comprende.
Chi cerca tassi mutui ristrutturazione prima casa incontra spesso un tasso pubblicizzato e una rata apparentemente conveniente. Ma il finanziamento deve funzionare insieme al cantiere: servono risorse per avviare i lavori, sostenere le spese iniziali e affrontare eventuali imprevisti senza compromettere il bilancio familiare.
Il punto non è trovare soltanto il numero più basso. È distinguere interessi, costi accessori e liquidità necessaria, poi verificare se la rata resta sostenibile anche quando le condizioni cambiano.
Tassi di riferimento per il mutuo di ristrutturazione
Il TAEG dei nuovi prestiti alle famiglie per acquistare abitazioni era pari al 3,99% ad agosto 2026, rispetto al 3,81% di luglio 2026, con un aumento di 0,18 punti percentuali, secondo le statistiche sui tassi di interesse della Banca d’Italia.
Questa rilevazione riguarda i nuovi mutui per l’acquisto di abitazioni, non un listino specifico per la ristrutturazione. È un riferimento per leggere il mercato, non il tasso che una banca deve applicare al tuo finanziamento.
Come leggere i riferimenti di mercato
| Parametro | Valore | Nota di lettura |
|---|---|---|
| TAEG medio nuovi mutui abitativi, luglio 2026 | 3,81% | Valore del mese precedente |
| TAEG medio nuovi mutui abitativi, agosto 2026 | 3,99% | Aumento di 0,18 punti percentuali |
| Durata tipica del mutuo | Generalmente da 5 a 30 anni | Una durata maggiore riduce la rata, ma aumenta gli interessi complessivi a parità di altre condizioni |
| Imposta sostitutiva, prima casa | 0,25% | Aliquota applicabile ai finanziamenti che hanno i requisiti previsti |
| Imposta sostitutiva, altri finanziamenti immobiliari | 2% | Aliquota normalmente applicabile |
La durata, il rapporto tra finanziamento e valore dell’immobile, le garanzie e il profilo del richiedente possono influire sulle condizioni proposte. Per questo, un tasso diverso dalla media non basta da solo a stabilire se un preventivo sia conveniente.
Anche la data conta: il dato mensile descrive un periodo specifico, mentre le offerte possono cambiare. Controlla la data del preventivo e per quanto tempo restano valide le condizioni, soprattutto se il progetto dei lavori non è ancora definito.
Un riferimento di mercato serve a porre domande più precise alla banca. Per confrontare le offerte, chiedi il TAEG calcolato sul tuo importo e sulla durata scelta; se l’annuncio riporta soltanto il TAN, il confronto è ancora incompleto.
Cosa entra davvero nel costo
Il TAN assomiglia al prezzo esposto sullo scaffale: indica una componente precisa, gli interessi. Il TAEG somiglia di più a uno scontrino con molte voci aggiuntive, ma l’analogia ha un limite: neppure il TAEG comprende necessariamente tutto ciò che dovrai pagare.
La guida al mutuo della Banca d’Italia descrive una durata tipica generalmente compresa tra 5 e 30 anni e indica per la prima casa un’imposta sostitutiva dello 0,25%, contro il 2% normalmente applicabile agli altri finanziamenti immobiliari. Sul finanziamento esemplificativo di 100.000 euro, applicando queste aliquote, l’imposta sarebbe rispettivamente di 250 euro e 2.000 euro, con una differenza teorica di 1.750 euro.
Le voci da cercare nel preventivo
| Voce di costo | Nel TAEG | Cosa verificare |
|---|---|---|
| Interessi | Sì | Componente principale, legata a tasso e durata |
| Istruttoria | Sì | Importo richiesto per esaminare la pratica |
| Gestione o riscossione della rata | Sì | Costo e frequenza degli addebiti |
| Imposta sostitutiva | Controllare il dettaglio del calcolo | Aliquota applicata e requisiti dell’agevolazione |
| Perizia dell’immobile | Verificare nel prospetto | Obbligatorietà, soggetto che paga e inclusione |
| Iscrizione ipotecaria | Verificare la composizione della spesa | Distinguere oneri della garanzia e costi notarili |
| Assicurazione richiesta dalla banca | Verificare nel prospetto | Obbligatorietà e trattamento nel TAEG |
| Compenso notarile | No | Importo da considerare separatamente |
Il costo dell’istruttoria remunera l’esame della richiesta; quello di riscossione riguarda la gestione dei pagamenti. La perizia serve invece alla valutazione dell’immobile offerto in garanzia. Sono funzioni diverse, perciò una voce non sostituisce automaticamente l’altra.
Non aggiungere una spesa due volte. Se un costo è già considerato nel TAEG, va comunque previsto nel bilancio di cassa, ma non devi trattarlo come un ulteriore costo escluso quando confronti le offerte.
Un confronto corretto non mescola percentuali ed euro
Il TAEG è una percentuale annua, il preventivo notarile è un importo in euro: non si sommano direttamente. Usa il primo per confrontare il costo del credito e prepara un elenco separato delle somme escluse, distinguendo quelle da pagare subito da quelle successive.
Un’offerta con uno spread contenuto può perdere convenienza se richiede spese accessorie alte. Chiedi quindi per iscritto quali costi sono inclusi, quali sono esclusi e quando vanno pagati, mantenendo identici importo, durata e periodicità nei preventivi messi a confronto.
Simulatore mutuo
Calcola le rate del tuo prestito / mutuo
Il tuo piano mutuo:
Salva il risultato del calcolo:
Tasso fisso e variabile a confronto
Con il tasso fisso, il tasso contrattuale resta invariato per la durata prevista. Con il tasso variabile, il tasso segue un parametro di indicizzazione al quale si aggiunge lo spread dell’intermediario: quando cambia il parametro, la rata può cambiare secondo le regole del contratto.
La guida al mutuo ipotecario di Banca d’Italia, L’Economia per tutti ricorda che il fisso può avere un costo iniziale superiore e che l’andamento dei tassi ufficiali BCE, capace di influenzare le condizioni bancarie, non è prevedibile con certezza. Non conviene quindi scegliere sulla base di una previsione presentata come sicura.
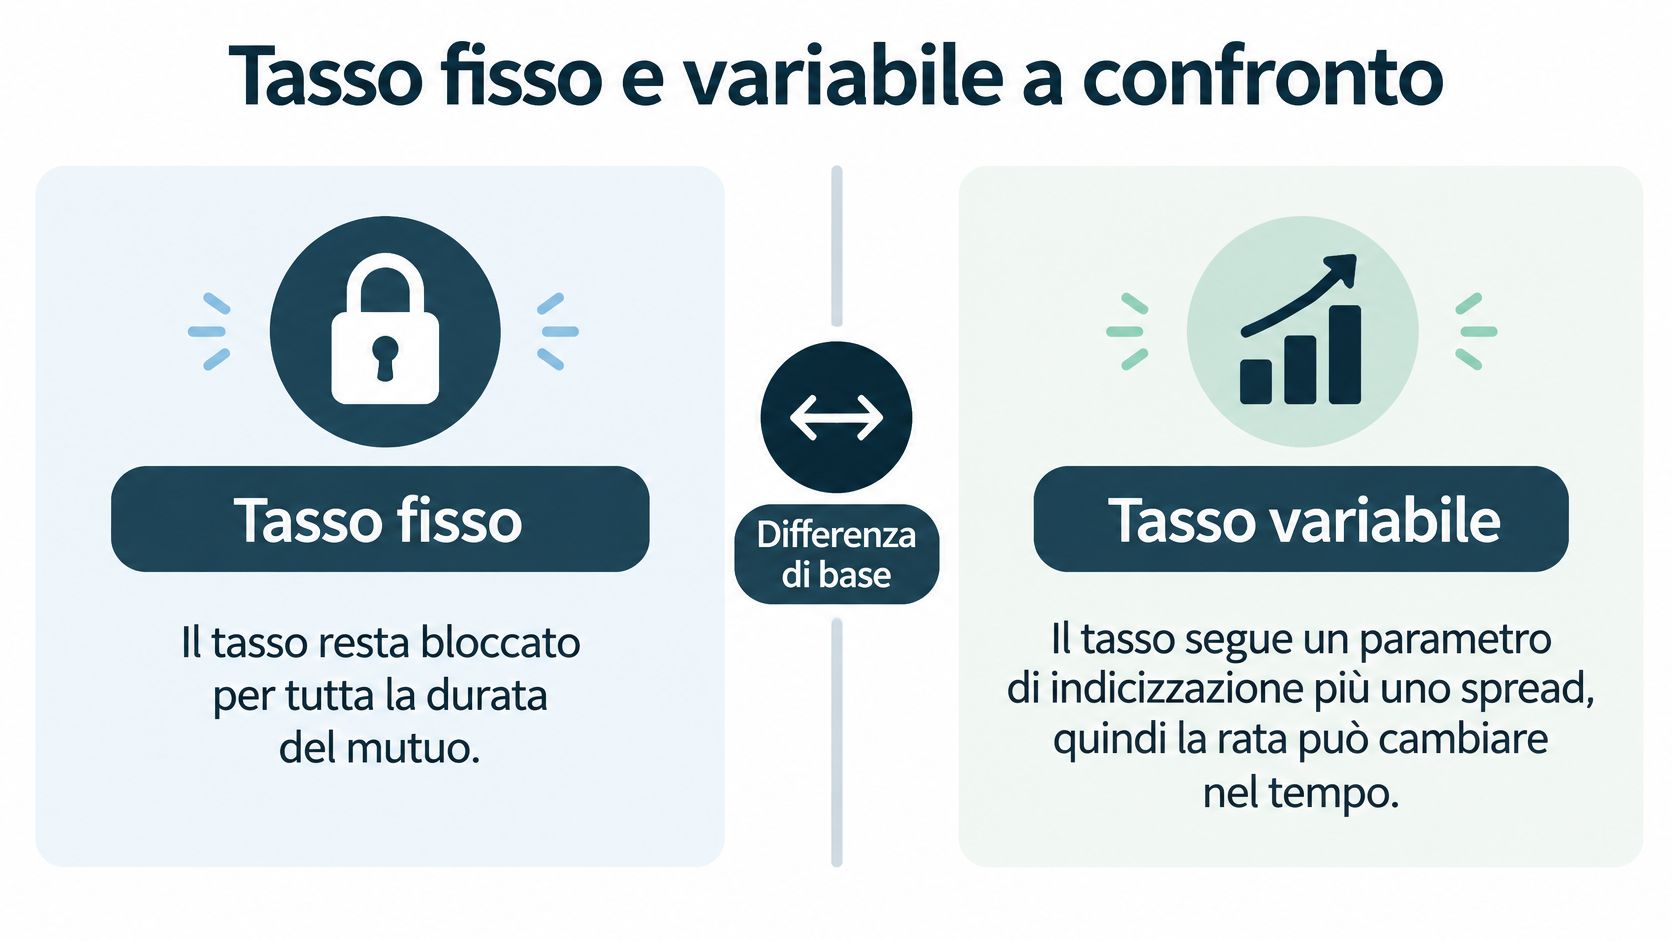
| Criterio | Tasso fisso | Tasso variabile |
|---|---|---|
| Costo iniziale | Può essere più alto | Può essere più basso, secondo parametro e spread |
| Rata nel tempo | Invariata nel piano ordinario | Cambia con il parametro secondo il contratto |
| In caso di calo dei tassi | Non beneficia automaticamente della riduzione | La rata può scendere |
| In caso di rialzo dei tassi | Mantiene il tasso concordato | La rata può salire |
| Prevedibilità del budget | Alta | Inferiore rispetto al fisso |
| Struttura del prezzo | Tasso concordato per la durata prevista | Parametro di indicizzazione più spread |
La certezza della rata ha un valore concreto
Per chi ristruttura, conoscere l’impegno del mutuo aiuta a organizzare i pagamenti dell’impresa e le spese domestiche. Il fisso elimina l’incertezza legata alla revisione del tasso, ma non impedisce che aumentino altre uscite, come quelle necessarie per completare il cantiere.
Il variabile richiede una valutazione diversa. Un esborso iniziale più leggero non basta: devi poter sostenere anche una rata successiva meno favorevole senza rinviare spese essenziali o esaurire la liquidità disponibile.
Spread e parametro non sono la stessa cosa
Nel variabile, lo spread è la maggiorazione applicata dall’intermediario al parametro. Uno spread più basso non garantisce da solo il finanziamento meno costoso, perché contano anche le spese e le condizioni contrattuali.
Leggi inoltre come e quando viene aggiornato il parametro. Una variazione dei tassi ufficiali non si traduce necessariamente in un identico cambiamento immediato della tua rata.
Non scegliere il variabile soltanto perché pensi che i tassi scenderanno. Sceglilo se puoi gestire anche uno scenario diverso.
Il criterio decisivo è personale: quanto sei disposto a pagare per la stabilità e quanta oscillazione puoi assorbire? La risposta deve venire dal tuo bilancio, non dal solo confronto tra le rate iniziali.
Quando scegliere il fisso e quando il variabile
Per valutare l’effetto di un rialzo, parti da una simulazione ipotetica, non dal TAEG di mercato. Inserisci in un calcolatore di ammortamento il capitale richiesto, la durata, la periodicità e il TAN dell’offerta; ripeti poi il calcolo aumentando il tasso di un punto percentuale, lasciando invariati gli altri dati.
La differenza tra le rate rappresenta l’esborso mensile aggiuntivo dello scenario simulato. Non è una previsione: serve a verificare quanto margine hai prima di assumere un impegno.
Quando privilegiare il fisso
-
Budget già impegnato. Se dopo le spese essenziali resta poco margine, la stabilità della rata può pesare più del risparmio iniziale.
-
Scarsa tolleranza all’incertezza. Controllare continuamente i tassi non è un obbligo da accettare per ottenere un mutuo.
-
Cantiere ancora da definire. Se alcune lavorazioni dipendono da verifiche tecniche, evitare un’ulteriore fonte di variabilità può aiutarti.
-
Orizzonte di rimborso lungo. Se prevedi di mantenere il finanziamento, valuta quanto conta poter pianificare l’esborso con continuità.
Quando valutare il variabile
-
Vantaggio iniziale documentato. Il risparmio deve emergere dall’offerta completa, non soltanto dal tasso pubblicizzato.
-
Riserva disponibile. Devi poter affrontare una rata maggiore senza utilizzare il denaro destinato alle necessità immediate.
-
Possibile rimborso anticipato. Consideralo soltanto se disponi di una prospettiva concreta, verificando le condizioni contrattuali.
-
Capacità di accettare oscillazioni. Devi essere disposto a mantenere il piano anche se l’andamento dei tassi non coincide con le tue aspettative.
Considera una coppia che debba pagare il mutuo, completare gli impianti e sostenere temporaneamente un’altra sistemazione. Se la rata iniziale assorbe già quasi tutto il margine disponibile, il fisso può essere coerente anche quando costa di più all’avvio.
Un’altra famiglia, con liquidità separata per i lavori e un avanzo mensile consistente, potrebbe valutare il variabile. La differenza non è una maggiore capacità di prevedere i tassi, ma una diversa capacità di sopportarne gli effetti.
La prova utile è sul bilancio complessivo: sostituisci la rata proposta con quella dello scenario sfavorevole e verifica cosa resta. Se per far tornare i conti devi eliminare ogni riserva, il rischio è troppo vicino alle tue spese essenziali.
Fattori che spostano il tasso offerto
La banca valuta sia chi restituisce il denaro sia l’immobile che garantisce il finanziamento. Per questo un preventivo ottenuto da un conoscente, anche per lavori simili, non è un riferimento sufficiente per la tua richiesta.
Prepara una cartella con documenti reddituali, situazione dei finanziamenti in corso, progetto e preventivi dei lavori. Una richiesta chiara permette di capire meglio quali condizioni economiche la banca stia effettivamente valutando.
La checklist della richiesta
-
Durata. Allungare il rimborso riduce l’esborso periodico, ma a parità di condizioni comporta interessi complessivi maggiori.
-
Rapporto tra prestito e valore. Conta quanto chiedi rispetto al valore riconosciuto all’immobile, non soltanto quanto preventivi di spendere.
-
Garanzie. Chiedi quali garanzie servono e se quelle aggiuntive modificano davvero le condizioni.
-
Profilo del richiedente. Reddito, stabilità lavorativa, debiti esistenti e storico creditizio concorrono alla valutazione.
-
Periodicità. Confronta piani di pagamento omogenei, senza confondere una frequenza diversa con un costo inferiore.
Le domande specifiche per la ristrutturazione
Chiedi quale valore dell’immobile viene utilizzato: quello attuale, quello atteso dopo gli interventi o un’altra valutazione prevista dal prodotto. Presenta preventivi dettagliati e verifica quali documenti tecnici servono alla perizia.
Definisci anche il calendario dell’erogazione. Il denaro può essere previsto in un’unica soluzione oppure secondo stati di avanzamento lavori: fatti spiegare quali verifiche precedono ogni pagamento e quali somme devi anticipare personalmente.
Il finanziamento deve essere disponibile quando devi pagare l’impresa, non soltanto quando il progetto è completato.
Domanda quali rate o interessi siano dovuti durante il cantiere. Se devi sostenere contemporaneamente altre spese abitative, inseriscile nel bilancio prima di scegliere l’importo finanziato.
Sul piano fiscale, prima casa e abitazione principale non vanno considerate automaticamente equivalenti. Per l’eventuale detrazione degli interessi, fai verificare al commercialista la finalità del mutuo, i requisiti dell’intervento e la documentazione necessaria, senza anticipare nel budget un beneficio non ancora accertato.
Infine, se il tasso migliore richiede una polizza, chiedi il preventivo completo con quella copertura. Verifica obbligatorietà, premio, modalità di pagamento e inclusione nel TAEG: il confronto deve riguardare ciò che dovrai effettivamente sottoscrivere.
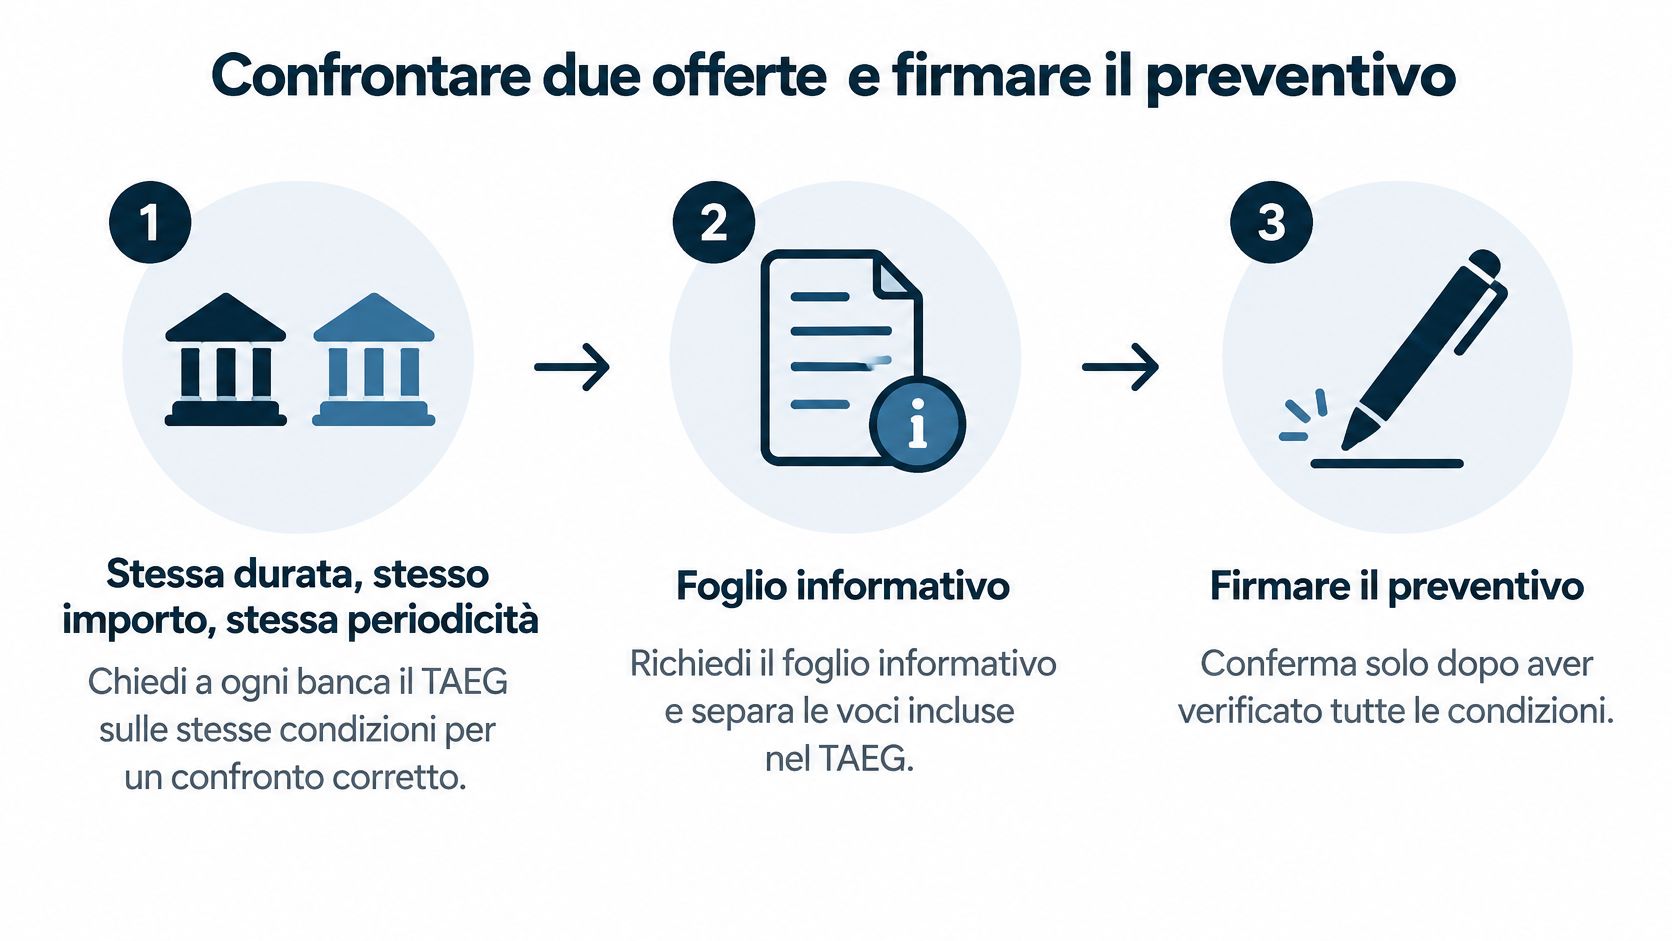
Confrontare due offerte e firmare il preventivo
Per confrontare i preventivi basta un foglio di calcolo, purché le righe siano omogenee. Crea una colonna per ciascuna banca e separa condizioni del finanziamento, spese iniziali, costi esclusi e calendario dei pagamenti.
Non confondere la firma di un documento preliminare con la certezza dell’erogazione. Prima di assumere impegni economici con l’impresa, chiarisci quali verifiche restano aperte e quando le condizioni diventano definitive.
Una procedura prima della firma
-
Uniforma la richiesta. Comunica a ogni banca lo stesso importo, la stessa durata e la stessa periodicità. In caso contrario, una rata più bassa potrebbe derivare semplicemente da un rimborso più lungo.
-
Raccogli i documenti. Richiedi foglio informativo, prospetto personalizzato e piano di ammortamento disponibile. Evidenzia le condizioni ancora indicative, quelle soggette ad approvazione e la scadenza del preventivo.
-
Isola le spese escluse. Inserisci in una riga distinta ogni costo non compreso nel TAEG, dopo averne verificato il trattamento. Per perizia, notaio, garanzia e polizze, annota anche chi incassa la somma e quando devi versarla.
-
Prepara scenari di rata. Usa il TAN proposto, non il TAEG, per una simulazione ordinaria dell’ammortamento. Per il variabile, chiedi anche scenari di rialzo più severi e fai verificare alla banca come si applicano al capitale residuo e alle regole di aggiornamento del contratto.
-
Controlla gli interessi complessivi. Per il fisso, leggi il totale previsto dal piano. Per il variabile, considera il totale iniziale come legato alle ipotesi di tasso utilizzate, non come una promessa sull’intera durata.
-
Verifica la liquidità durante i lavori. Disponi in ordine temporale anticipi all’impresa, erogazioni bancarie e rate. Il saldo deve consentirti di pagare anche prima della conclusione degli interventi, senza contare su somme non ancora disponibili.
-
Ottieni conferme scritte. Chiedi la versione definitiva delle condizioni e chiarisci cosa resta subordinato alla valutazione della banca. Non basare un impegno con altri soggetti su una rassicurazione soltanto verbale.
Se il progetto comprende recinzioni o sistemazioni esterne, definisci anche le opere accessorie prima di stabilire il fabbisogno finanziario. La guida di Zucchi Recinzioni PVC su permessi e preventivo per esterni può aiutarti a preparare le domande da rivolgere al tecnico e a delimitare meglio il preventivo.
I numeri da ottenere per iscritto
L’errore più comune è scegliere guardando soltanto la prima rata o lo spread. Il controllo finale deve invece mettere insieme TAEG personalizzato, totale delle spese escluse e rata nello scenario di rialzo.
Non scegliere automaticamente il TAEG più basso se l’offerta non soddisfa le tue esigenze di erogazione o richiede anticipi che non puoi sostenere. Tra proposte realmente confrontabili, privilegia il costo complessivo più contenuto compatibile con il tuo bilancio e con il livello di rischio accettabile.
Conserva i documenti e verifica nel tempo le eventuali possibilità di rinegoziazione, senza considerarle garantite. Questa guida offre informazioni generali, non consulenza personalizzata: per una decisione impegnativa, fai esaminare il contratto dal tuo intermediario o da un consulente qualificato. Prima di firmare, prepara il tuo prospetto e chiedi alla banca di confermare per iscritto costi, rata simulata e tempi di erogazione.
Le informazioni e le analisi contenute in questo articolo su Finanza.news hanno finalità esclusivamente informativa, didattica ed educativa. Esse non costituiscono in alcun modo consulenza finanziaria personalizzata, raccomandazione di investimento né sollecitazione al pubblico risparmio ai sensi della direttiva europea MiFID II e dei regolamenti Consob.
Le decisioni di investimento, risparmio o indebitamento (inclusi BTP, titoli di Stato, fondi pensione, mutui ipotecari e conti deposito) sono assunte in piena autonomia e sotto la responsabilità personale del lettore. Prima di sottoscrivere qualsiasi prodotto finanziario, si raccomanda di verificare la documentazione ufficiale dell'emittente (KID, Prospetto) e di rivolgersi a un consulente finanziario autonomo iscritto all'albo OCF.