Quanto arriva davvero sul conto? Il netto della pensione non è una percentuale fissa del lordo: dipende dall’IRPEF calcolata sul reddito annuo, dalle detrazioni, dalle addizionali locali e dagli eventuali conguagli. Per questo può cambiare da un mese all’altro anche se il lordo resta uguale.
Se state valutando un fondo pensione, serve un secondo conto: quanto incide il contributo sul reddito disponibile oggi e come sarà tassata la prestazione futura.
Come passare dal lordo al netto
Per le pensioni tassate con l’IRPEF ordinaria, dal rateo di marzo 2024 l’INPS applica tre aliquote: 23% fino a 28.000 euro, 35% solo sulla quota tra 28.000 e 50.000 euro e 43% solo sulla quota oltre 50.000 euro, come indica il messaggio INPS n. 755 del 20 febbraio 2024. In pratica, se il reddito supera una soglia, l’aliquota più alta si applica soltanto alla parte eccedente, non all’intera pensione.
Il calcolo in cinque passaggi
- Partite dal reddito imponibile annuo, tenendo conto della pensione lorda e degli eventuali altri redditi. L’importo mensile da solo non basta.
- Calcolate l’IRPEF per scaglioni. Applicate ciascuna aliquota soltanto alla quota di reddito che ricade nella fascia corrispondente.
- Sottraete le detrazioni spettanti. Riducono l’imposta, non il reddito imponibile.
- Considerate addizionali regionali e comunali e conguagli. Dipendono dalla residenza e dal calendario delle trattenute.
- Dividete il netto annuo per le mensilità per ottenere una media, non la previsione esatta di ogni accredito.
Con 20.000 euro di reddito imponibile annuo, l’IRPEF teorica è 4.600 euro (20.000 × 23%), prima delle detrazioni. Nessuna parte del reddito entra nello scaglione del 35%.
| Scaglione di reddito | Aliquota | Imposta sulla sola fascia |
|---|---|---|
| Fino a 28.000 euro | 23% | Al massimo 6.440 euro |
| Oltre 28.000 e fino a 50.000 euro | 35% | Solo sulla parte nella fascia |
| Oltre 50.000 euro | 43% | Solo sulla parte eccedente |
| Esempio: 20.000 euro | 23% | 4.600 euro prima delle detrazioni |
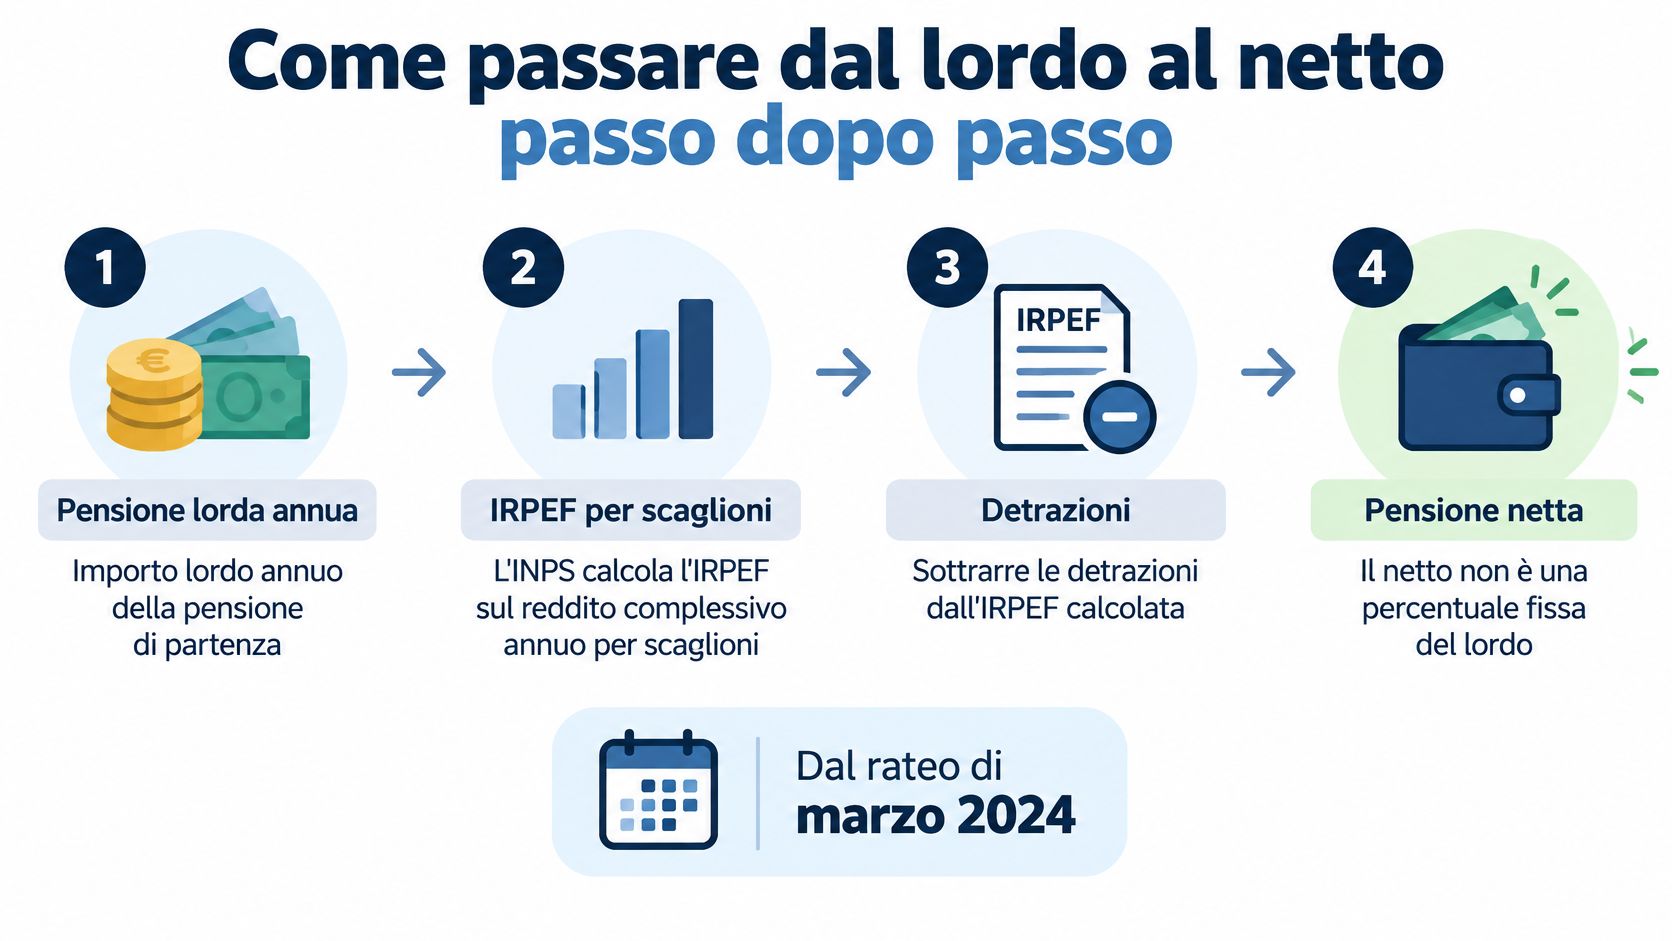
Nel cedolino di marzo 2024 l’INPS ha anche recuperato le differenze relative a gennaio e febbraio. Quel mese, quindi, il netto poteva variare per effetto del nuovo calcolo e del relativo conguaglio, senza variazioni del lordo.
Da ricordare: l’aliquota dell’ultimo scaglione raggiunto non è la percentuale trattenuta sull’intera pensione.
Perché il netto cambia da un mese all’altro
L’INPS, come sostituto d’imposta, calcola le ritenute e applica le detrazioni spettanti: lo spiega la scheda INPS sulle dichiarazioni di detrazioni di imposta per pensionati residenti in Italia. Se le detrazioni azzerano l’IRPEF nazionale, possono comunque restare altre trattenute.
L’addizionale regionale è normalmente prelevata in 11 rate da gennaio a novembre dell’anno successivo. L’addizionale comunale prevede un saldo nell’anno successivo e, in genere, un acconto da marzo a novembre, come mostra la pagina INPS dedicata al cedolino di pensione. Anche i conguagli possono modificare un singolo accredito.
| Voce | Effetto sul netto | Quando può incidere |
|---|---|---|
| IRPEF nazionale | Riduce il netto dopo le detrazioni | Nei ratei soggetti a ritenuta |
| Detrazioni per redditi da pensione | Riducono o azzerano l’IRPEF nazionale | Secondo la situazione fiscale riconosciuta |
| Addizionale regionale | Riduce il netto in base alla Regione | Di norma da gennaio a novembre dell’anno successivo |
| Addizionale comunale | Riduce il netto in base al Comune | Saldo e, in genere, acconto da marzo a novembre |
| Conguagli | Possono aumentare o ridurre l’accredito | Nel mese in cui vengono applicati |
Per stimare il netto, raccogliete lordo annuo, numero di mensilità, Regione e Comune di residenza, altri redditi, detrazioni e conguagli. Confrontate poi la stima con i cedolini: una variazione a gennaio o a marzo può dipendere dalle addizionali, non da un taglio della pensione lorda.
Fondo pensione: contributi e condizioni da verificare
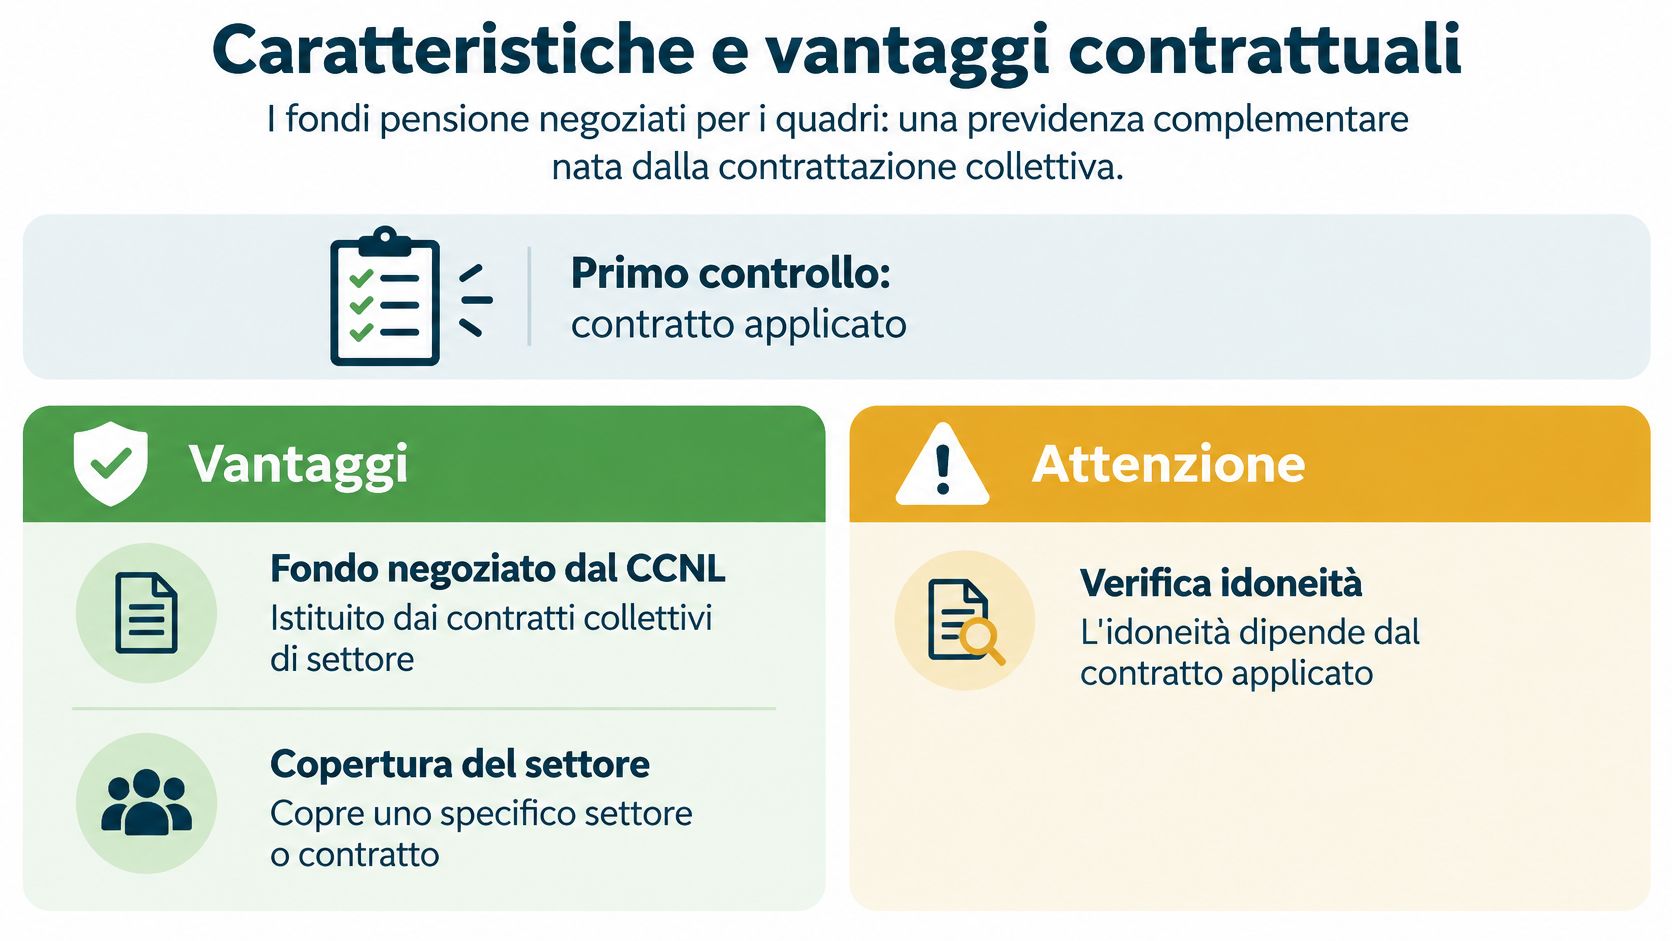
Per un quadro, l’accesso a un fondo pensione negoziale dipende dal CCNL o dall’accordo aziendale applicato. Se previsto, il contributo del datore di lavoro si aggiunge a quello personale e al TFR conferito al fondo. Percentuali e condizioni vanno verificate nei documenti contrattuali.
- Contributo del datore di lavoro: è stabilito dal contratto o da un accordo aziendale.
- Contributo personale: incide sulla liquidità disponibile e va confrontato con il beneficio fiscale.
- TFR: confluisce nel fondo secondo le regole applicabili, senza essere una somma già disponibile in busta paga.
Un fondo negoziale è riservato ai lavoratori che rientrano nel relativo accordo; un fondo aperto può essere scelto individualmente. In entrambi i casi, confrontate costi e condizioni nei documenti del fondo e negli indicatori pubblicati dalla COVIP.
| Parametro | Cosa verificare | Dove trovarlo |
|---|---|---|
| Contributo aziendale | Misura e condizioni | CCNL o accordo aziendale |
| Contributo personale | Quota richiesta e opzioni disponibili | Documenti e modulo di adesione |
| TFR | Quota e modalità di conferimento | Modulo di adesione |
| Deducibilità | Limite e trattamento fiscale applicabili | Documentazione fiscale |
| Accesso dei quadri | Requisiti di adesione | Accordo collettivo e documenti del fondo |
Come sono tassati rendimenti e prestazione
La fiscalità del fondo opera in momenti diversi:
- Durante l’accumulo: i rendimenti maturati sono tassati al 20%; per la quota riferibile a titoli di Stato e attività assimilate si applica il trattamento del 12,5%.
- Quando ricevete la prestazione: l’aliquota sulla parte imponibile è in generale del 15%, ridotta di 0,3 punti percentuali per ogni anno di partecipazione oltre il quindicesimo, fino al 9% dopo 35 anni.
Non si tassa di nuovo l’intero montante: occorre distinguere contributi dedotti, contributi non dedotti e rendimenti già assoggettati a imposta. Le regole applicabili alla prestazione in capitale e alla rendita vanno verificate nei documenti del fondo.
| Anni di partecipazione | Aliquota sulla parte imponibile della prestazione |
|---|---|
| 15 anni o meno | 15% |
| 25 anni | 12% |
| 35 anni o più | 9% |
Con 25 anni di partecipazione, la riduzione è di 3 punti percentuali: l’aliquota passa dal 15% al 12%. Non applicatela automaticamente ai rendimenti accumulati: questi seguono la tassazione prevista durante la vita del fondo.
Quanto incide il contributo sul netto di oggi
I contributi deducibili riducono il reddito imponibile entro il limite annuo previsto per la previdenza complementare. Il risparmio fiscale dipende dalla fascia di reddito da cui vengono sottratti e può variare anche per effetto delle detrazioni e delle addizionali.
Riprendiamo i 20.000 euro di imponibile dell’esempio iniziale. Se un versamento di 1.000 euro è interamente deducibile, l’imponibile scende a 19.000 euro. L’IRPEF teorica passa da 4.600 a 4.370 euro: il risparmio, prima degli altri effetti fiscali, è 230 euro. A fronte di 1.000 euro versati nel fondo, l’esborso netto teorico è quindi 770 euro. Il beneficio può riflettersi nelle ritenute, nel conguaglio o nella dichiarazione dei redditi.
Se invece il versamento riduce reddito collocato nello scaglione del 35%, il risparmio teorico su 1.000 euro può essere 350 euro, prima di considerare gli altri effetti fiscali. Per una stima personale, confrontate il netto annuo con e senza contributo.
Attenzione: il contributo del datore aumenta la posizione nel fondo, ma non è liquidità disponibile; il TFR conferito non va contato come un’ulteriore trattenuta su denaro già incassato.
Cosa controllare prima di aderire
- Ricostruite il netto della pensione con imponibile annuo, scaglioni corretti, detrazioni, addizionali e conguagli.
- Confrontate il reddito disponibile con e senza contributo personale, tenendo conto del limite di deducibilità.
- Verificate nel CCNL e nei documenti del fondo contributo aziendale, quota personale, TFR e costi.
- Distinguete la tassazione dei rendimenti da quella della prestazione e controllate gli anni di partecipazione utili per l’aliquota ridotta.
- Conservate i cedolini di gennaio, marzo e dicembre per riconoscere l’effetto delle addizionali e dei conguagli.
Il calcolo più utile è quello che riuscite a confrontare con il cedolino, voce per voce. Se lo scarto persiste, controllate i dati fiscali utilizzati prima di affidarvi a una percentuale standard. Prima di aderire, mettete a confronto il netto di oggi con e senza contributo e la fiscalità della prestazione futura.
Le informazioni e le analisi contenute in questo articolo su Finanza.news hanno finalità esclusivamente informativa, didattica ed educativa. Esse non costituiscono in alcun modo consulenza finanziaria personalizzata, raccomandazione di investimento né sollecitazione al pubblico risparmio ai sensi della direttiva europea MiFID II e dei regolamenti Consob.
Le decisioni di investimento, risparmio o indebitamento (inclusi BTP, titoli di Stato, fondi pensione, mutui ipotecari e conti deposito) sono assunte in piena autonomia e sotto la responsabilità personale del lettore. Prima di sottoscrivere qualsiasi prodotto finanziario, si raccomanda di verificare la documentazione ufficiale dell'emittente (KID, Prospetto) e di rivolgersi a un consulente finanziario autonomo iscritto all'albo OCF.