
Sei in un momento di difficoltà economica, oppure in cassa integrazione, le entrate si sono ridotte e continui a pagare mutuo, bollette e spese familiari. Nell’area riservata del fondo pensione vedi un capitale che potrebbe aiutarti subito. La domanda è comprensibile: posso ritirarlo senza aspettare la pensione?
Il riscatto anticipato del fondo pensione non dipende soltanto dal bisogno di denaro. Conta la situazione che ha generato quel bisogno, conta da quanto tempo dura e conta quale strumento puoi effettivamente utilizzare. Prima di inviare una domanda, devi distinguere l’accesso alla liquidità dalla convenienza dell’operazione.
Quando il riscatto anticipato diventa una scelta reale
La cassa integrazione si prolunga e il saldo del conto corrente scende. Il fondo pensione sembra la soluzione più immediata, ma partire dal capitale disponibile è un errore: devi partire dalla causale della richiesta. È questa che permette di capire quale percorso valutare.
Il mio consiglio è semplice: non compilare il modulo finché non sai spiegare perché stai chiedendo proprio un riscatto e non un’anticipazione. Non sono nomi diversi per ottenere lo stesso risultato. Anche la RITA (rendita integrativa temporanea anticipata) ha uno scopo diverso: accompagnarti alla pensione con pagamenti graduali.
Parti dal bilancio familiare, non dal saldo del fondo
Prima di chiedere una liquidazione, separa le spese indispensabili da quelle rinviabili. L’obiettivo non è ottenere più denaro possibile, ma coprire un fabbisogno identificabile senza compromettere inutilmente il progetto previdenziale.
Metti per iscritto questi elementi:
-
Situazione lavorativa effettiva. Indica se il rapporto è cessato, se sei in cassa integrazione o se il problema riguarda una condizione di salute.
-
Liquidità necessaria. Distingui una spesa straordinaria da un disavanzo familiare che si ripete.
-
Prospettive di reddito. Valuta quali entrate puoi ragionevolmente attenderti, senza trattare una possibile assunzione come una certezza.
-
Risorse alternative. Considera il denaro già disponibile, evitando però di sostituire il prelievo previdenziale con debiti che non sapresti sostenere.
Un capitale può risolvere un’emergenza, ma non corregge da solo uno squilibrio permanente tra entrate e uscite. Se prevedi di consumare rapidamente l’intera liquidazione, devi intervenire anche sul bilancio familiare.
Regola pratica: chiediti quale problema risolve il prelievo e che cosa farai quando quel denaro sarà finito.
Non servono previsioni perfette. Serve una decisione coerente con i documenti che possiedi e con le spese che devi affrontare. La fretta è comprensibile, ma non deve trasformarsi nella scelta automatica di svuotare il fondo.
Riscatto, anticipazione e RITA non sono la stessa cosa
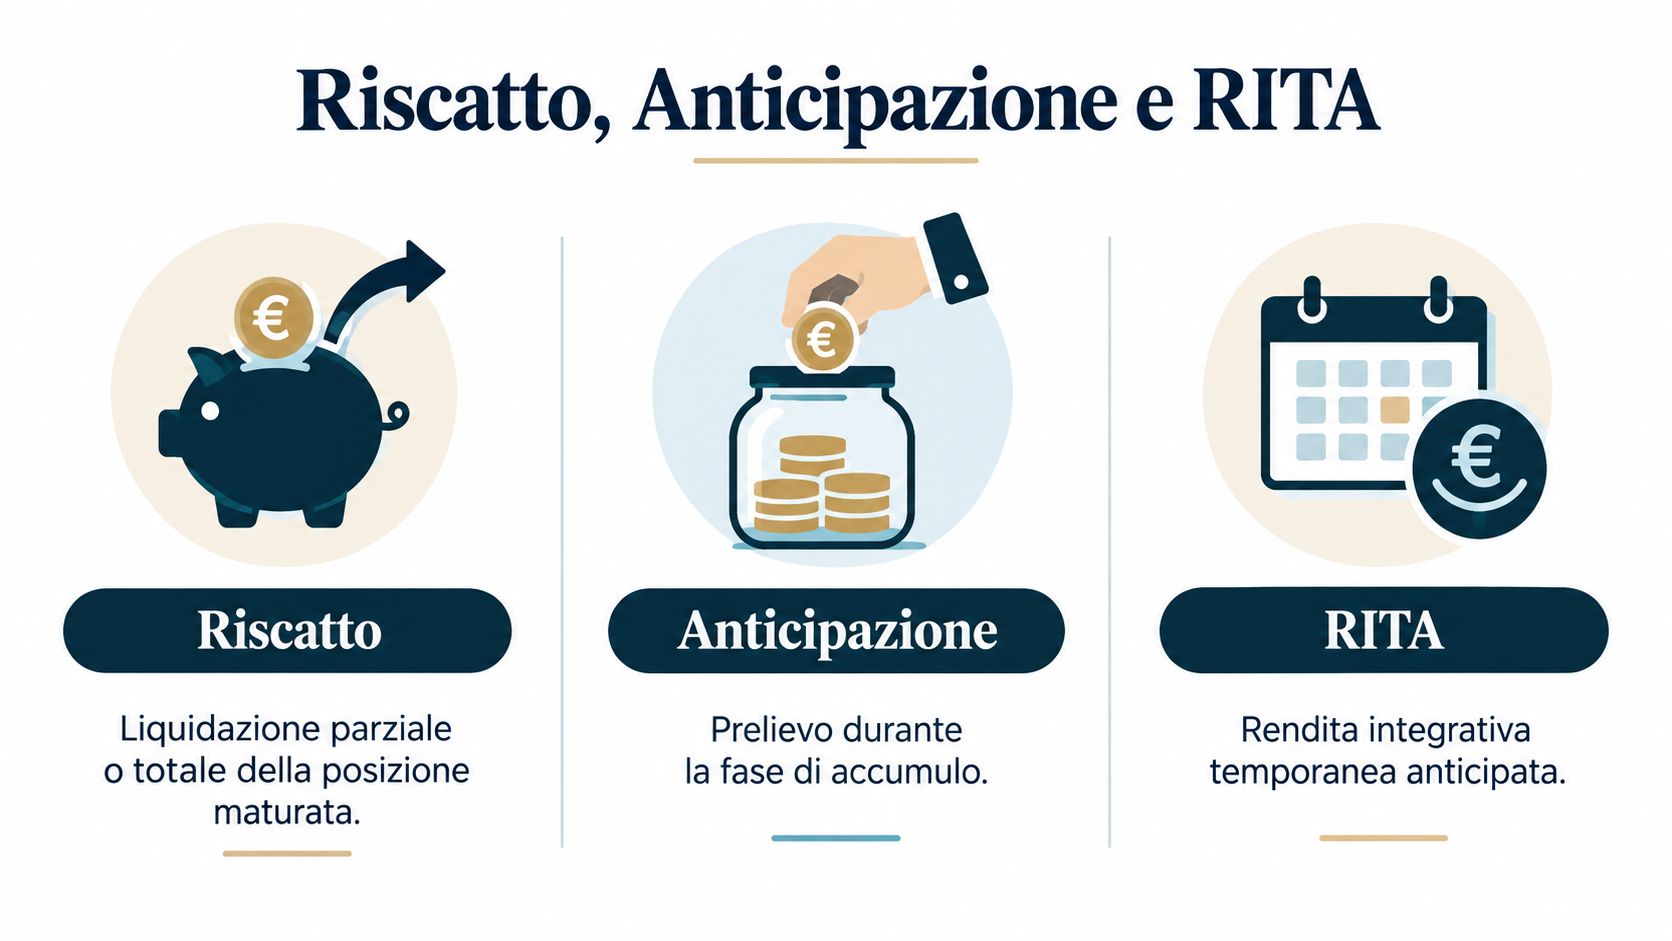
Il riscatto liquida la posizione, l’anticipazione consente un prelievo durante l’accumulo e la RITA utilizza gradualmente il montante prima della pensione obbligatoria. Sono strumenti con presupposti differenti, come chiariscono le FAQ COVIP sulle prestazioni della previdenza complementare.
La differenza operativa riguarda soprattutto il rapporto tra bisogno presente e continuità previdenziale. Con l’anticipazione puoi programmare un reintegro volontario; il riscatto porta invece capitale fuori dal percorso previdenziale, senza un meccanismo automatico che ricostituisca quanto liquidato.
Riscatto, anticipazione e RITA a confronto
| Strumento | Quando | Importo massimo | Reintegro possibile | Effetto sulla pensione |
|---|---|---|---|---|
| Riscatto | Quando ricorrono le condizioni previste per la liquidazione | Quota parziale o intera posizione, secondo la fattispecie | Non con il meccanismo proprio delle anticipazioni | Il capitale liquidato esce dal percorso previdenziale |
| Anticipazione | Per esigenze sanitarie, abitative o ulteriori esigenze ammesse | Limite collegato alla causale | Sì, volontariamente | Riduce la posizione, che può essere ricostituita mediante reintegro |
| RITA | Come accompagnamento verso la pensione, se sussistono i requisiti | Montante destinato all’erogazione secondo la richiesta ammissibile | Non va confusa con un’anticipazione reintegrabile | Destina capitale a pagamenti graduali prima della pensione obbligatoria |
La tabella orienta la scelta, ma non certifica l’accesso. Per la RITA, in particolare, non basta sentirsi vicini al pensionamento: occorre chiedere al fondo una verifica puntuale dei requisiti personali.
La matrice decisionale da usare sul proprio caso
| Causa del bisogno | Durata o prospettiva | Possibilità di ricostituire il risparmio | Percorso da esaminare |
|---|---|---|---|
| Spesa sanitaria o abitativa identificata | Esigenza circoscritta | Concreta o programmabile | Anticipazione coerente con la spesa |
| Perdita del lavoro | Periodo già documentabile | Incerta | Verifica della fattispecie di riscatto |
| Mancanza di reddito verso la pensione | Fabbisogno distribuito nel tempo | Secondaria rispetto al sostegno del reddito | Verifica della RITA |
| Esigenza generica di liquidità | Problema da definire meglio | Non ancora valutata | Analisi del bilancio prima della domanda |
La possibilità di reintegro deve essere credibile, non soltanto desiderata. Se oggi non riesci a coprire le spese correnti, non fondare la decisione sulla promessa di ricostruire presto il capitale.
Allo stesso modo, un bisogno mensile richiede un ragionamento diverso da una fattura da pagare. Il criterio migliore non è quale strumento eroghi di più, ma quale corrisponda alla forma concreta del tuo bisogno.
Requisiti e percentuali del riscatto anticipato
Il riferimento è il decreto legislativo sulla previdenza complementare. Il riscatto non è un prelievo libero: la disciplina del D.Lgs. 252/2005 distingue le condizioni di accesso e le quote liquidabili.
Devi leggere insieme evento, durata e situazione personale. Una lettera che comunica la fine del rapporto di lavoro non sostituisce automaticamente la verifica della fattispecie applicabile.
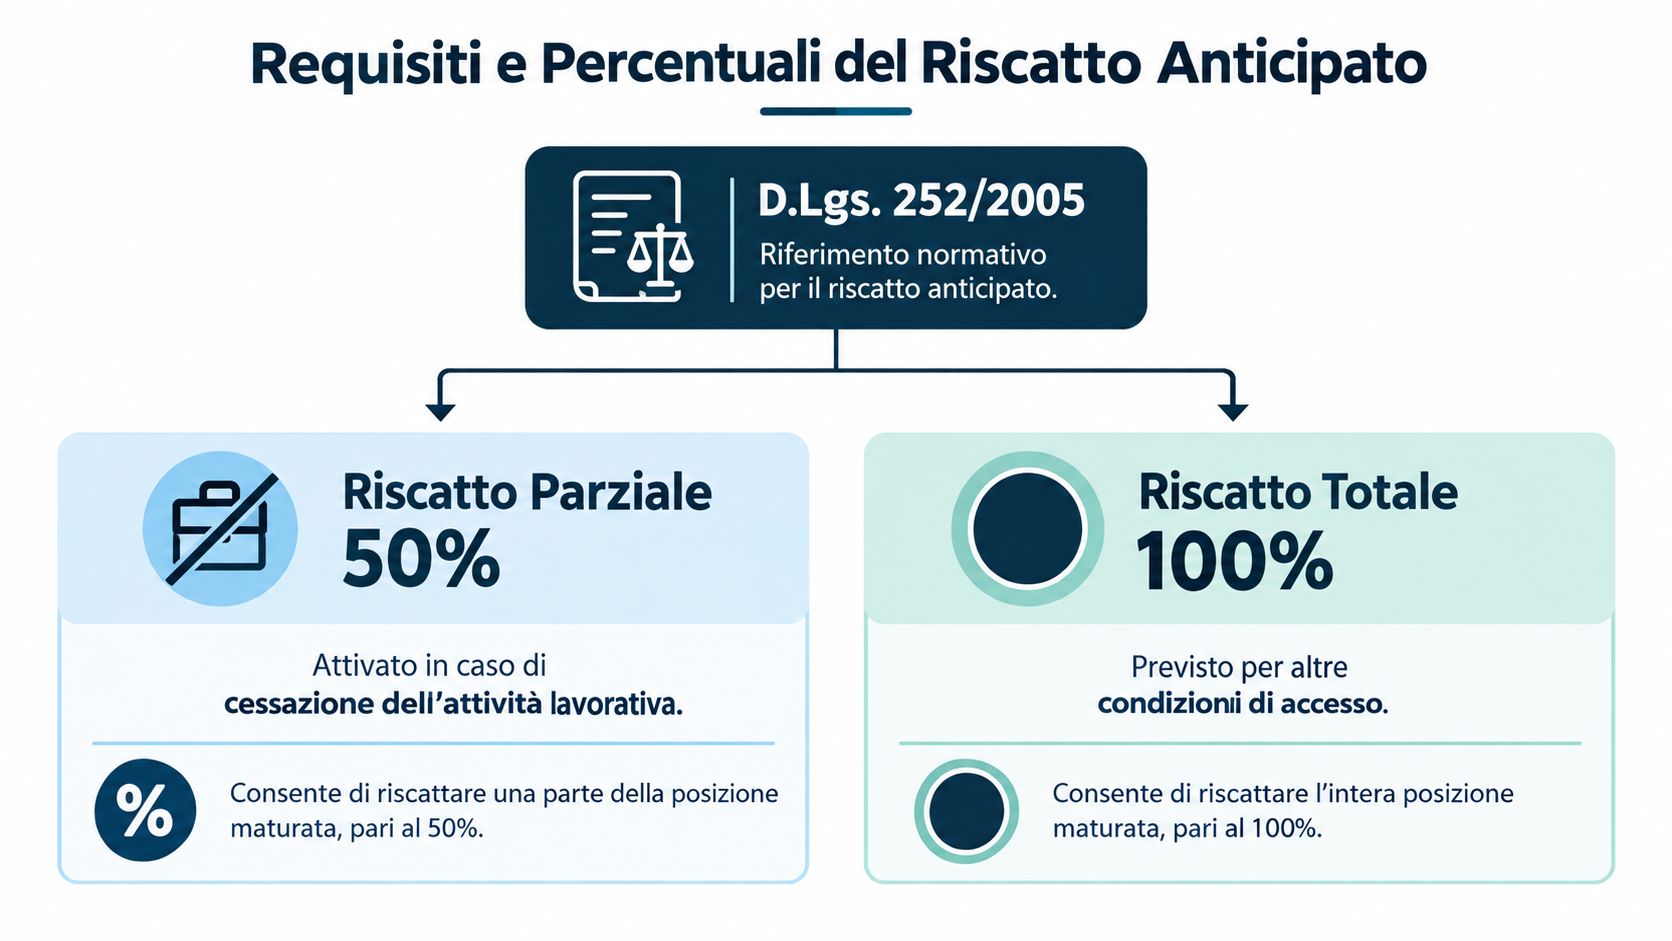
Le condizioni per il riscatto parziale e totale
Le percentuali e le condizioni seguenti fanno riferimento al decreto richiamato sopra:
-
Riscatto parziale del 50%. È previsto per cessazione dell’attività lavorativa con conseguente inoccupazione compresa tra 12 e 48 mesi, oltre alle fattispecie indicate per mobilità, licenziamento e cassa integrazione ordinaria o straordinaria.
-
Riscatto totale del 100%. Rientrano tra i casi previsti l’inoccupazione superiore a 48 mesi e l’invalidità permanente che riduce la capacità lavorativa a meno di un terzo.
-
Perdita dei requisiti di partecipazione. È un’ulteriore situazione da verificare rispetto alla forma pensionistica interessata, senza equipararla automaticamente alle altre causali.
-
Vicinanza alla pensione. Per le fattispecie interessate occorre verificare anche le specifiche esclusioni temporali collegate all’età pensionabile.
Non usare questi requisiti come un elenco dal quale scegliere la voce più comoda. Chiedi al fondo di indicare quale condizione riconosce nel tuo caso e su quali documenti basa la valutazione.
I limiti dell’anticipazione seguono un’altra logica
Sempre secondo la disciplina richiamata, l’anticipazione può arrivare al 75% per spese sanitarie straordinarie, senza il requisito degli otto anni; per acquisto o ristrutturazione della prima casa il limite è il 75% dopo almeno otto anni di partecipazione. Per ulteriori esigenze non documentate il limite è il 30%.
Le richieste possono essere ripetute, ma le anticipazioni non possono superare complessivamente il 75% della posizione individuale, secondo le regole del medesimo decreto. Non considerare quindi ogni nuova domanda come se le precedenti non fossero mai esistite.
Avere bisogno di denaro non crea un requisito di riscatto. Prima si identifica il diritto esercitabile, poi si decide se conviene utilizzarlo.
La domanda utile da rivolgere al fondo è precisa: quale prestazione posso richiedere nella mia situazione attuale? È molto più efficace di una richiesta generica di sblocco del capitale.
Documenti e iter operativo per richiedere il riscatto
La prima richiesta da inviare al fondo è l’elenco aggiornato dei documenti necessari per la tua causale. Non partire da un modulo trovato su un sito diverso o conservato da tempo. Chiedi anche quale canale utilizzare e come ottenere una conferma della ricezione.
La documentazione va preparata in funzione della situazione concreta. Non esiste un fascicolo che possa essere considerato completo senza confrontarlo con le istruzioni della forma pensionistica interessata.
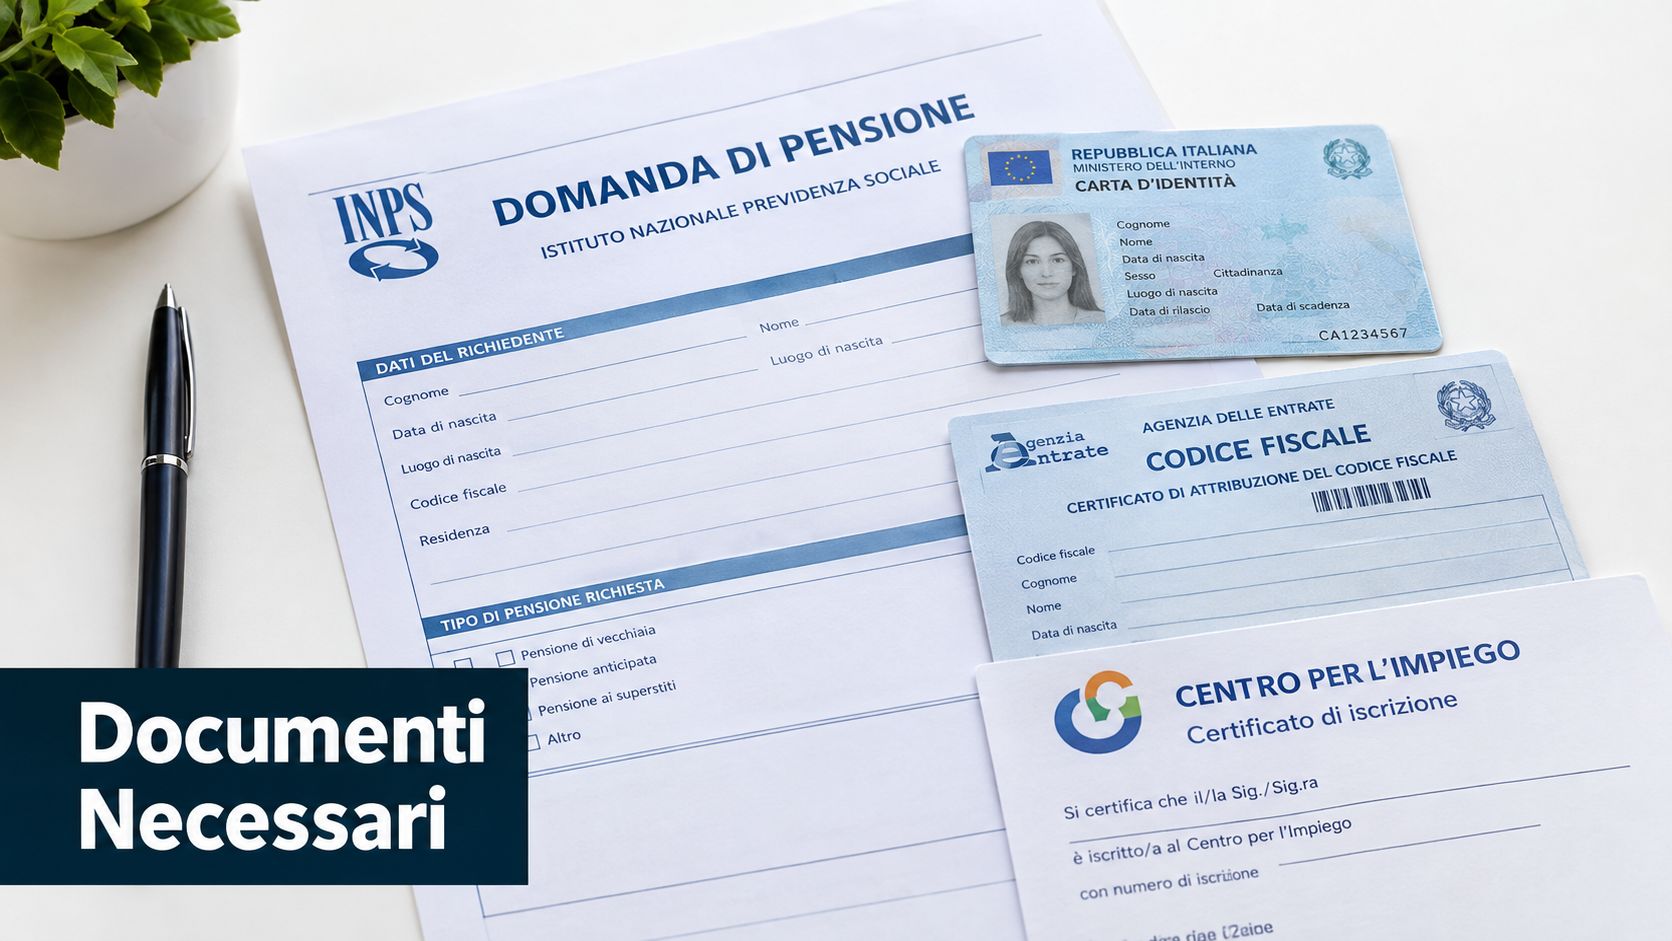
Prepara un fascicolo coerente con la richiesta
Usa questo elenco come promemoria da confrontare con il fondo, non come certificazione di completezza:
-
Identificazione e pagamento. Tieni disponibili documento d’identità, codice fiscale e coordinate del conto sul quale intendi ricevere la liquidazione.
-
Cessazione del lavoro. Raccogli la comunicazione di cessazione e chiedi come documentare l’inoccupazione e la sua durata.
-
Mobilità o cassa integrazione. Domanda quali accordi, comunicazioni o provvedimenti siano richiesti per la specifica fattispecie.
-
Invalidità. Verifica quale verbale o certificazione medica sia necessario per dimostrare la condizione rilevante.
-
Domanda al fondo. Controlla causale selezionata, firme, allegati e corrispondenza dei dati personali.
Non inviare documentazione sanitaria eccedente senza una ragione precisa. Chiedi quali informazioni servono e attraverso quale canale trasmetterle.
Dalla domanda all’accredito
Considera un percorso ipotetico, non un caso realmente seguito: un lavoratore perde l’impiego, raccoglie la documentazione e chiede al fondo quale prestazione possa richiedere. Dopo aver verificato la condizione applicabile, presenta il fascicolo e conserva la ricevuta.
Per organizzare le scadenze, chiedi risposte scritte su questi passaggi:
-
Ricezione della pratica. Come puoi controllare che la domanda sia arrivata?
-
Completezza. Chi ti comunica eventuali integrazioni e attraverso quale canale?
-
Liquidazione. Quali termini indica il fondo e da quale evento decorrono?
-
Esito negativo. Qual è la motivazione precisa e quale documento o requisito risulta mancante?
Non impegnare una spesa contando su un bonifico ancora incerto. Una tempistica attendibile deve provenire dal fondo e riferirsi alla tua pratica, non da una media generica.
Se ricevi un diniego, evita di ripresentare lo stesso fascicolo senza modifiche. Prima chiarisci se il problema riguarda un allegato, la durata della condizione dichiarata oppure l’assenza del requisito. Sono ostacoli diversi e richiedono risposte diverse.
Quanto costa davvero il riscatto in termini fiscali
Il valore della posizione non è il netto che puoi spendere. Prima di autorizzare la liquidazione, chiedi un prospetto che distingua importo lordo, trattamento fiscale, eventuali spese applicabili e somma attesa sul conto.
Non calcolare l’imposta scegliendo una percentuale trovata in una guida e applicandola all’intero saldo. La disciplina normativa delle prestazioni complementari e del loro trattamento fiscale richiede di identificare correttamente la prestazione. Una stima utile deve riferirsi alla tua posizione, non a un risparmiatore astratto.
Pretendi un prospetto leggibile
| Voce da chiarire | Domanda da porre |
|---|---|
| Causale utilizzata | Quale fattispecie viene riconosciuta ai fini della liquidazione? |
| Importo lordo | Quale parte della posizione viene liquidata? |
| Trattamento fiscale | Quale regime viene applicato e con quale motivazione? |
| Base del calcolo | Su quali componenti viene determinato il prelievo fiscale? |
| Spese eventuali | Sono previsti addebiti e dove sono indicati? |
| Netto stimato | Quale somma dovrebbe essere effettivamente accreditata? |
Non tutte queste voci comportano necessariamente una trattenuta. Il punto è sapere che cosa viene applicato, evitando sia costi presunti sia rassicurazioni prive di un calcolo.
Se il prospetto non è chiaro, chiedine la spiegazione prima di firmare. Non basta leggere una cifra finale: devi poter capire da dove arriva.
Controllo essenziale: confronta le alternative sul netto effettivamente disponibile, non sul capitale lordo che sembrano liberare.
Il costo meno visibile riguarda il patrimonio futuro
Per valutare la convenienza, usa una simulazione personale con la stessa esigenza di spesa e le diverse opzioni effettivamente accessibili. Fai indicare separatamente quanto riceveresti, quanto rimarrebbe investito e quale fabbisogno resterebbe scoperto.
Non serve inventare un esempio con importi tondi e aliquote presunte. Serve un confronto costruito sui dati che il fondo può riconoscere nella tua pratica.
Il mio criterio è questo: un’operazione fiscalmente sostenibile può comunque essere previdenzialmente svantaggiosa. Se ritiri molto più di quanto ti occorre, il problema non è soltanto la trattenuta, ma la dimensione della scelta.
Non compensare questo costo con rendimenti futuri immaginati. Chiedi invece che ogni eventuale proiezione distingua chiaramente ipotesi, capitale residuo e risultati non garantiti. È il modo corretto per valutare un sacrificio presente senza trasformare il futuro in una promessa.
Quando il riscatto non è la scelta giusta
Non consiglierei un riscatto soltanto perché è disponibile. La disponibilità giuridica e la convenienza personale sono verifiche separate. Prima di scegliere, devi sapere quale alternativa stai scartando e perché.
Per una spesa identificata, partirei dalla soluzione collegata a quella spesa. Se invece il problema è sostenere il reddito nel passaggio alla pensione, chiederei una verifica della RITA prima di valutare una liquidazione concentrata.
Una spesa straordinaria non è una perdita stabile di reddito
Pensa a chi deve sostenere una cura e prevede di continuare a lavorare. In un caso del genere consiglierei di confrontare il fabbisogno sanitario con l’anticipazione pertinente, anziché trattare il fondo come un capitale da ritirare integralmente.
Diversa è la situazione di chi ha perso l’impiego e non vede prospettive concrete di ricollocazione. Qui il problema non è una singola fattura, ma la sostenibilità delle spese essenziali. Il riscatto può diventare ragionevole se risponde a quel problema e se le alternative non sono praticabili.
| Situazione personale | Orientamento consigliato | Errore da evitare |
|---|---|---|
| Spesa circoscritta e reddito stabile | Confrontare la soluzione dedicata alla necessità | Liquidare capitale non necessario |
| Disoccupazione con prospettive concrete | Valutare quanto fabbisogno resta dopo le altre risorse disponibili | Confondere prudenza con obbligo di riscattare |
| Assenza di reddito verso la pensione | Verificare un sostegno distribuito nel tempo | Scegliere il capitale immediato senza confrontare i flussi |
| Emergenza senza alternative sostenibili | Dare priorità alle spese essenziali, verificando l’accesso al riscatto | Proteggere il fondo a costo di debiti ingestibili |
Quando conservare la posizione è preferibile
Se puoi affrontare il periodo difficile con risorse adeguate, senza compromettere la sicurezza familiare, la mia preferenza è non intervenire sul fondo. Non perché lasciarlo investito garantisca un risultato migliore, ma perché manca una necessità sufficiente a giustificare l’uscita.
Evita anche il ragionamento opposto: chiedere un prestito pur di non toccare la previdenza non è automaticamente prudente. Confronta sostenibilità delle rate, condizioni del finanziamento e stabilità del reddito.
La tutela della pensione futura non deve impedire di affrontare un’emergenza reale. Ma un’emergenza non giustifica qualsiasi importo richiesto.
Non decidere in base alla sola età anagrafica. Conta il rapporto tra necessità attuale, possibilità di tornare a produrre reddito e distanza effettiva dalla pensione. Sono queste informazioni, insieme ai requisiti, che rendono sensata una scelta altrimenti troppo radicale.
Cosa controllare prima di firmare la domanda
La firma deve arrivare quando hai un quadro leggibile della pratica, non quando sei soltanto stanco di raccogliere documenti. Una risposta telefonica rassicurante non sostituisce una conferma verificabile.
Chiedi che gli elementi decisivi siano ricostruibili dalla domanda, dagli allegati e dalle comunicazioni del fondo.
La checklist finale
-
Causale corretta. La richiesta deve corrispondere alla situazione documentata, senza dichiarazioni approssimative.
-
Posizione riconciliata. Confronta il saldo con le comunicazioni disponibili e segnala eventuali versamenti attesi che non riconosci.
-
Calcolo comprensibile. Devi saper distinguere quanto viene liquidato da quanto prevedi di ricevere.
-
Scadenze sostenibili. Le tue spese urgenti non devono dipendere da tempi di accredito che nessuno ti ha confermato.
-
Confronto concluso. Annota perché hai escluso le altre opzioni accessibili.
-
Tracciabilità. Conserva domanda, allegati, ricevute e risposte in un fascicolo unico.
Quando chiedere una seconda opinione
Rivolgiti a un patronato o a un consulente del lavoro se il dubbio riguarda la documentazione occupazionale; valuta un commercialista o un professionista competente in previdenza complementare se non riesci a comprendere il trattamento fiscale. Porta il prospetto del fondo, non soltanto una descrizione a voce.
Chiedi un approfondimento anche quando la somma proposta non coincide con le tue aspettative o quando ti viene suggerito di cambiare causale senza una spiegazione chiara. Non firmare per sbloccare la pratica se non hai capito che cosa stai autorizzando. Prima di inviare la domanda, richiedi al fondo la verifica scritta della causale, l’elenco degli allegati e una stima del netto. Porta queste informazioni al professionista che ti segue e confrontale con il tuo bilancio familiare.
Le informazioni e le analisi contenute in questo articolo su Finanza.news hanno finalità esclusivamente informativa, didattica ed educativa. Esse non costituiscono in alcun modo consulenza finanziaria personalizzata, raccomandazione di investimento né sollecitazione al pubblico risparmio ai sensi della direttiva europea MiFID II e dei regolamenti Consob.
Le decisioni di investimento, risparmio o indebitamento (inclusi BTP, titoli di Stato, fondi pensione, mutui ipotecari e conti deposito) sono assunte in piena autonomia e sotto la responsabilità personale del lettore. Prima di sottoscrivere qualsiasi prodotto finanziario, si raccomanda di verificare la documentazione ufficiale dell'emittente (KID, Prospetto) e di rivolgersi a un consulente finanziario autonomo iscritto all'albo OCF.