Punti Chiave dell’Analisi Bancaria
- Patrimonializzazione ai vertici europei: Il coefficiente medio CET1 ratio delle banche italiane si attesta oltre il 15,8%, ampiamente al di sopra dei requisiti minimi patrimoniali della BCE.
- Pulizia radicale dei bilanci: Il tasso di crediti deteriorati netti (NPL ratio) è sceso all’1,4%, certificando la definitiva risoluzione delle sofferenze accumulate nei decenni scorsi.
- Redditività e dividendi: La redditività del capitale proprio (ROE) a doppia cifra sostiene la remunerazione degli azionisti analizzata nel focus su Piazza Affari e settore bancario.
- Impatto sui risparmiatori: Tassi creditizi competitivi e tutela dei depositi fino a 100.000 euro, in stretta correlazione con le decisioni sui tassi della BCE e i mutui per famiglie e under 36.
Il sistema bancario italiano nel 2026 si presenta agli occhi degli osservatori internazionali e dei mercati finanziari con una fisionomia completamente rigenerata. Lontani appaiono gli anni delle crisi di liquidità, dei salvataggi d’emergenza e dei fardelli miliardari legati ai crediti deteriorati (sofferenze e NPL) che avevano a lungo appesantito le valutazioni di borsa degli istituti nazionali. Oggi, le banche italiane figurano tra le più solide, redditizie e generatrici di valore dell’intera eurozona, superando in molti parametri di efficienza e patrimonializzazione i concorrenti francesi e tedeschi.
Questa rinascita strutturale è il frutto congiunto di un decennio di rigoroso de-risking, di cessioni massive di pacchetti deteriorati tramite cartolarizzazioni con garanzia statale (GACS) e di una profonda razionalizzazione delle reti territoriali e dei costi operativi. Con l’ingresso in una nuova fase del ciclo monetario, caratterizzata da una progressiva normalizzazione del costo del denaro, gli istituti di credito affrontano la sfida di diversificare i ricavi puntando sul risparmio gestito, sulle polizze assicurative e sui servizi digitali avanzati.
1. Indicatori di Solidità: CET1 Ratio, Texas Ratio e Copertura delle Sofferenze
Per valutare la salute di un istituto di credito, gli analisti finanziari e l’autorità di vigilanza del Meccanismo di Vigilanza Unico (SSM) della Banca Centrale Europea utilizzano precisi indici di bilancio:
A. Common Equity Tier 1 (CET1 Ratio)
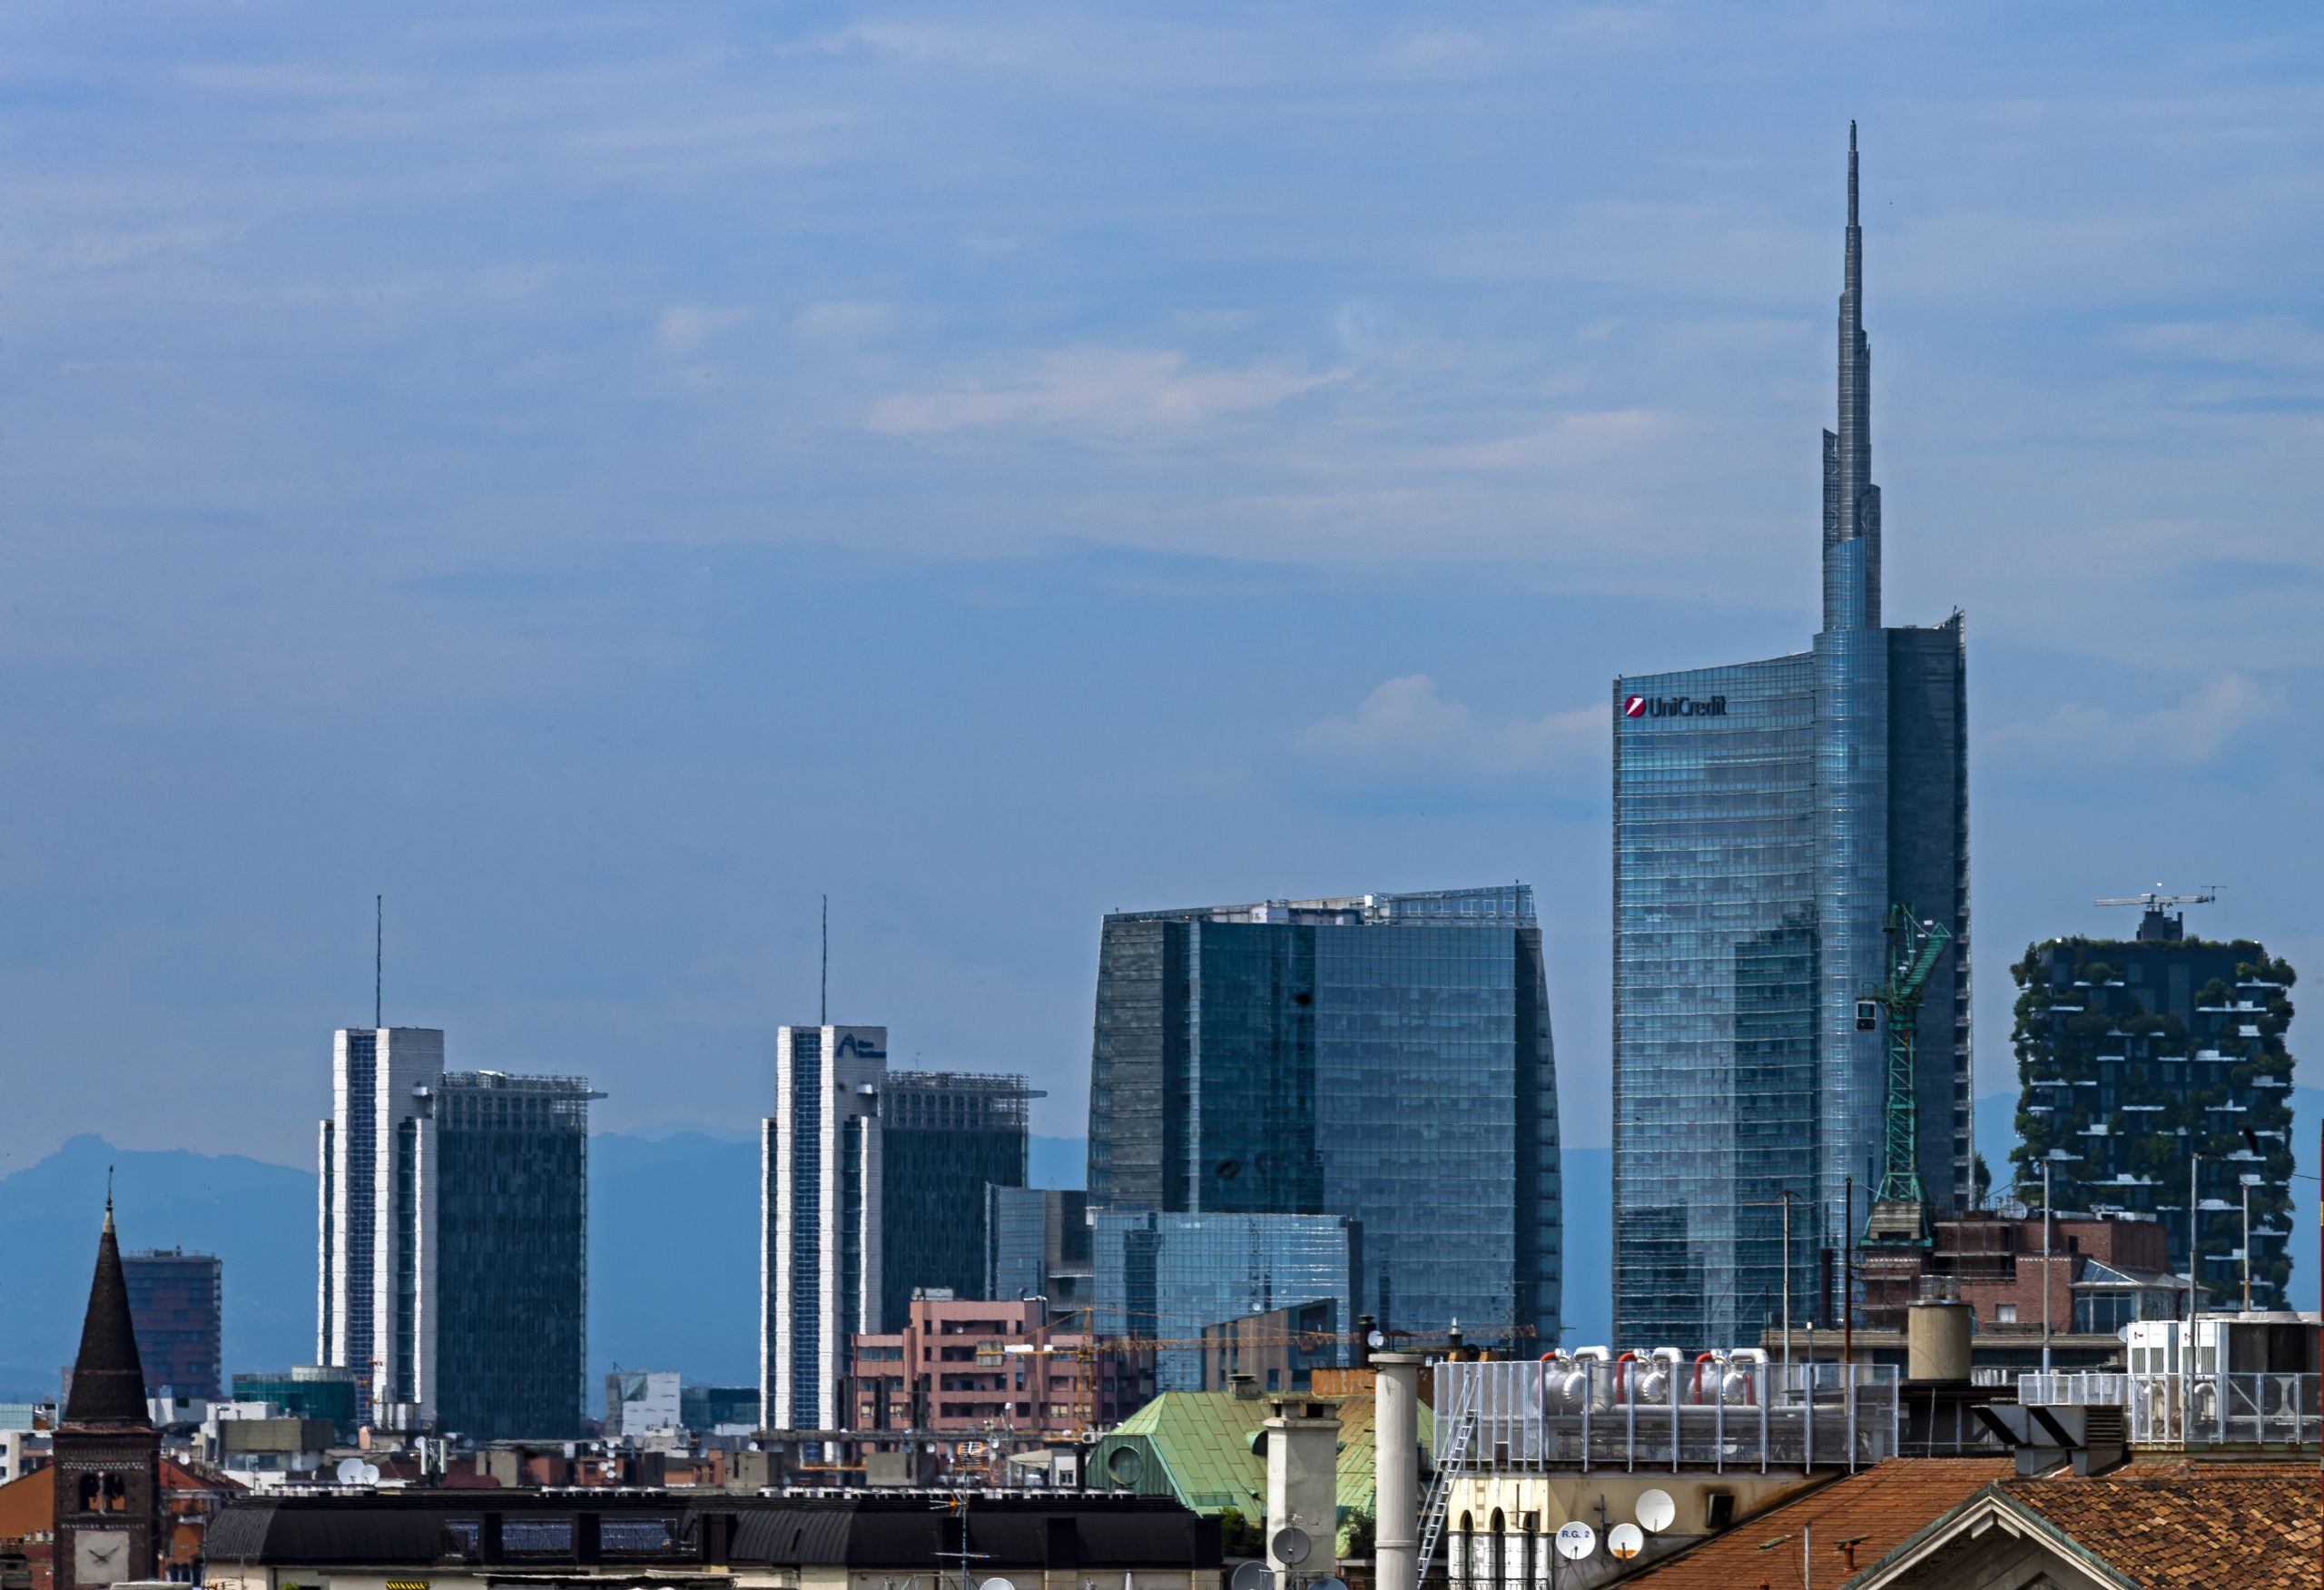
Il CET1 ratio rappresenta il parametro principe di solvibilità e misura il rapporto tra il capitale di migliore qualità della banca (azioni ordinarie, riserve di utili non distribuiti) e il totale delle attività ponderate per il rischio (RWA). I principali gruppi bancari italiani (Intesa Sanpaolo, UniCredit, Banco BPM, BPER, Mediobanca) esibiscono coefficienti compresi tra il 14,5% e il 16,5%, creando un cuscinetto di capitale eccedente (capital buffer) di svariati miliardi rispetto ai requisiti SREP imposti dalla vigilanza europea.
B. Texas Ratio e Incidenza NPL
Il Texas Ratio, calcolato come rapporto tra i crediti deteriorati lordi e la somma del capitale tangibile e dei fondi a copertura delle perdite, è sceso su valori mediamente inferiori al 25% (dove valori sotto il 50% indicano un rischio quasi nullo di insolvenza). Il tasso di copertura delle sofferenze supera stabilmente il 50-60%, blindando i bilanci contro qualsiasi potenziale peggioramento congiunturale del ciclo economico.
2. Modelli di Business in Transizione: Dal Margine di Interesse alle Commissioni

Nel biennio precedente, il rapido rialzo dei tassi d’interesse deciso da Francoforte ha gonfiato a dismisura il margine di interesse (NII – Net Interest Income), ovvero il divario tra gli interessi incassati sui prestiti a famiglie e imprese e la remunerazione corrisposta sulla liquidità in conto corrente. Nel 2026, con i tassi in fase di normalizzazione, le banche italiane stanno riequilibrando il proprio conto economico su due leve:
- Wealth Management e Risparmio Gestito: Collocamento di fondi d’investimento, mandati di consulenza a parcella, polizze ramo I e ramo III e prodotti previdenziali, capaci di generare entrate commissionali stabili e indipendenti dal livello dei tassi.
- Credito selettivo alle imprese per la transizione: Erogazione di finanziamenti collegati al PNRR e a progetti ESG, con merito creditizio supportato da strumenti di garanzia pubblica come il Fondo Centrale di Garanzia e SACE.
3. Tabella Comparativa: Solidità e Indicatori dei Maggiori Gruppi Bancari
La tabella seguente illustra il profilo patrimoniale e operativo aggregato del settore bancario italiano nel 2026:
| Tipologia di Istituto Bancario | CET1 Ratio Medio | NPL Netto su Impieghi | ROE Medio (Redditività) | Punti di Forza Principali |
|---|---|---|---|---|
| Grandi Gruppi Sistemici (G-SIB / O-SII) | 15,8% – 16,2% | 1,1% – 1,3% | 14,0% – 16,5% | Diversificazione internazionale, fabbriche prodotto interne di risparmio e private banking. |
| Grandi Banche Commerciali e Territoriali | 14,2% – 15,4% | 1,4% – 1,7% | 11,5% – 13,0% | Forte radicamento con le PMI industriali del Nord e Centro Italia, rapidità decisionale. |
| Gruppi Bancari Cooperativi (BCC / Casse Rurali) | 18,5% – 21,0% | 1,2% – 1,5% | 8,5% – 10,0% | Patrimonializzazione eccezionale, mutualità locale e presidio capillare dei piccoli comuni. |
| Banche Digitali e Challenger Bank | 16,0% – 22,5% | < 0,8% | 12,0% – 15,0% | Cost/Income ratio bassissimo (< 40%), innovazione continua nell’app mobile e zero filiali fisiche. |
4. La Sicurezza dei Depositi: FITD, Garanzia fino a 100.000 Euro e Bail-in
Per i correntisti e le famiglie italiane, la sicurezza della liquidità affidata alle banche è presidiata da rigorose tutele di legge:
- Fondo Interbancario di Tutela dei Depositi (FITD): Tutti i conti correnti, i conti deposito (liberi e vincolati) e i libretti di risparmio nominativi godono della garanzia fino a 100.000 euro per singolo depositante e per singola banca. In caso di conti cointestati a due persone, la copertura sale a 200.000 euro complessivi.
- Regime di Bail-in e gerarchia delle perdite: La direttiva europea BRRD prevede che, nell’eventualità estrema di risoluzione bancaria, le perdite vengano assorbite in primo luogo dagli azionisti della banca, successivamente dai detentori di obbligazioni subordinate e subordinate junior, e poi dai possessori di obbligazioni ordinarie senior. I depositi delle persone fisiche sotto i 100.000 euro sono espressamente e categoricamente esclusi da qualsiasi prelievo forzoso o bail-in.
5. I Nuovi Scenari di Consolidamento e M&A
La cospicua dote di capitale accumulata ha riacceso il motore delle fusioni e acquisizioni, dettagliate nel nostro focus dedicato al risiko bancario in Italia. La ricerca di economie di scala per sostenere i massicci investimenti nell’IT e nella cybersecurity bancaria spinge verso la creazione di un terzo grande polo bancario nazionale competitivo con i due colossi storici.
Consiglio per i Correntisti: Se il saldo complessivo di liquidità su un singolo codice fiscale supera i 100.000 euro, la strategia più sicura consiste nel frazionare le somme su più istituti bancari differenti, oppure allocare la parte eccedente su strumenti a capitale garantito come i BOT o BTP a breve scadenza o conti deposito vincolati protetti dal FITD.
6. Domande Frequenti (FAQ sulla Solidità Bancaria Italiana)
Come posso verificare la solidità della mia banca personale?
È sufficiente consultare la sezione “Investor Relations” del sito web della banca e verificare nel bilancio o nella relazione trimestrale il valore del CET1 ratio (che deve essere superiore all’11-12% per una tranquillità ottimale) e del Texas Ratio (preferibilmente sotto il 30-40%).
Cosa accade ai miei titoli d’investimento se la banca fallisce?
Le azioni, i titoli di Stato e i fondi custoditi nel dossier titoli sono di proprietà esclusiva del cliente e non entrano nella massa fallimentare della banca. In caso di insolvenza dell’istituto, il cliente ha diritto a trasferire i propri titoli presso un altro intermediario senza alcuna perdita di capitale.
Perché i conti correnti tradizionali offrono rendimenti vicini allo zero?
Il conto corrente è concepito come strumento di transazione quotidiana e custodia, non di investimento. Le banche commerciali sostengono costi di gestione e conformità normativa, invitando i clienti che desiderano rendimenti a spostare la liquidità su conti deposito vincolati o strumenti monetari dedicati.
Conclusioni ed Outlook sul Comparto Creditizio
Il sistema bancario italiano nel 2026 rappresenta un punto di riferimento per affidabilità, solvibilità patrimoniale e capacità di generare valore. Con sofferenze azzerate e indici di capitale ai massimi storici, le banche italiane sono perfettamente attrezzate per sostenere la crescita delle imprese e tutelare il patrimonio dei risparmiatori, offrendo al Paese la stabilità necessaria per affrontare le sfide economiche del prossimo decennio.
Le informazioni fornite su Finanza.news hanno finalità puramente giornalistica, divulgativa ed educativa. Esse non costituiscono in alcun modo consulenza finanziaria personalizzata, raccomandazione di investimento né sollecitazione al pubblico risparmio ai sensi della direttiva europea MiFID II e dei regolamenti Consob. Le decisioni di allocazione patrimoniale o sottoscrizione di strumenti finanziari (compresi BTP, obbligazioni, fondi pensione, mutui o conti deposito) sono assunte in piena autonomia e sotto la responsabilità personale del lettore. Si consiglia sempre di verificare la documentazione informativa ufficiale (KID, prospetto informativo) e di consultare un intermediario o consulente finanziario indipendente abilitato prima di qualsiasi operazione.