
Nel 2026 l'assegno sociale richiede almeno 67 anni di età, almeno 10 anni di soggiorno legale e continuativo in Italia e un reddito personale annuo inferiore a 7.101,12 euro. A questi tre numeri si aggiungono la residenza effettiva in Italia e, per i cittadini stranieri, un titolo di soggiorno idoneo.
L'importo pieno vale 546,24 euro al mese per 13 mensilità, ma la domanda non si decide sull'anagrafica. Si decide sul reddito, nel modo esatto in cui l'INPS lo legge.
Chi cerca i requisiti dell'assegno sociale pensa quasi sempre all'età e scopre tardi che un reddito di poche migliaia di euro trasforma la prestazione in un assegno ridotto, oppure la cancella del tutto. Conviene partire dal meccanismo, non dal modulo.
Requisiti per l'assegno sociale nel 2026
L'assegno sociale funziona come un cancello a cinque chiavi: le condizioni vanno soddisfatte tutte insieme e una sola chiave mancante lascia la pratica ferma, anche quando età e reddito sembrano a posto. Per questo le domande respinte spesso riguardano continuità del soggiorno, residenza effettiva o titolo dello straniero, più che l'età.
| Requisito | Valore nel 2026 | Cosa controlla l'INPS |
|---|---|---|
| Età | Almeno 67 anni | La soglia anagrafica alla data della domanda |
| Residenza | Residenza effettiva in Italia | Il Comune in cui vivi davvero, non solo l'iscrizione anagrafica |
| Soggiorno legale | Almeno 10 anni continuativi | Presenza legale senza interruzioni nel periodo richiesto |
| Stato di bisogno | Reddito sotto la soglia annua applicabile | Reddito personale o cumulato con il coniuge, secondo lo stato civile |
| Cittadini stranieri | Titolo di soggiorno idoneo | Validità e tipologia del permesso o della carta di soggiorno |
Il requisito più insidioso è il soggiorno legale. Dieci anni non si sommano a pezzi separati: se un periodo resta scoperto da un titolo valido, o se la continuità si interrompe, il conteggio riparte e la domanda può chiudersi prima di arrivare al calcolo del reddito.
La regola che ferma più domande: l'INPS legge gli anni uno dopo l'altro. Un buco nel titolo o nella presenza legale pesa più di una lunga storia lavorativa, perché la prestazione nasce per chi ha una presenza stabile e documentabile in Italia.
Anche la residenza va letta in senso concreto. Restare iscritti in un Comune dove non si abita più è una contestazione frequente, perché l'ente verifica dove la vita si svolge al momento della richiesta. Se la residenza anagrafica e la residenza reale non coincidono, conviene regolarizzare prima di inviare la domanda.
Lo stato di bisogno è la chiave che decide l'esito economico: sotto la soglia personale o di coppia l'assegno può essere intero, avvicinandosi al limite si riduce, oltre il limite non spetta. Il passo successivo è capire quale reddito entra nel conteggio.
Importo e limiti di reddito per situazione
Nel 2026 l'assegno sociale ammonta a 546,24 euro mensili per 13 mensilità, pari a un importo annuo massimo di 7.101,12 euro, come indica la scheda di servizio dell'INPS. Il limite reddituale cambia con lo stato civile, e la tabella seguente serve proprio a individuare la propria riga prima di fare qualsiasi calcolo.
| Situazione | Reddito annuo | Importo mensile | Importo annuo |
|---|---|---|---|
| Non coniugato senza alcun reddito | 0 € | 546,24 € | 7.101,12 € |
| Non coniugato con reddito sotto soglia | Tra 0 € e 7.101,12 € | Ridotto in base al reddito | Ridotto in base al reddito |
| Coniugato con reddito cumulato sotto l'importo annuo | Inferiore a 7.101,12 € | 546,24 € | 7.101,12 € |
| Coniugato con reddito cumulato tra le due soglie | Tra 7.101,12 € e 14.202,24 € | Ridotto | Ridotto |
| Coniugato con reddito cumulato sopra la soglia | Oltre 14.202,24 € | Non spettante | Non spettante |
Le prime due righe riguardano chi non è coniugato. Senza reddito l'assegno è pieno; con un reddito personale inferiore alla soglia annua l'assegno si riduce man mano che il reddito si avvicina al limite. Per il non coniugato il conteggio è quindi sempre individuale, e non esistono familiari a carico da sommare.
Per chi è coniugato la soglia del reddito cumulato della coppia sale a 14.202,24 euro, cioè il doppio esatto dell'importo annuo pieno. Sotto i 7.101,12 euro di reddito complessivo l'assegno resta intero; tra 7.101,12 e 14.202,24 euro si riduce; oltre non spetta.
Il punto che genera più confusione è l'asimmetria tra le due situazioni. Un non coniugato con 5.000 euro di reddito percepisce un assegno ridotto, mentre una coppia con gli stessi 5.000 euro cumulati percepisce l'importo pieno, perché la soglia di riferimento è raddoppiata.
Il nodo: per il non coniugato ogni euro di reddito erode l'assegno, per la coppia i primi 7.101,12 euro non lo toccano. Due persone con lo stesso reddito personale ottengono importi diversi solo perché una è sposata.
La riduzione la calcola l'INPS sulla base della situazione dichiarata. La tabella dice quale esito aspettarsi, intero, ridotto o nessun diritto; non permette di stimare al centesimo l'importo ridotto, e non è questo il suo scopo. Va tenuto presente un ultimo elemento: non si tratta di una pensione contributiva calcolata sui versamenti, ma di una misura assistenziale soggetta a verifica del reddito e della residenza effettiva in Italia.
Come verificare di avere i requisiti
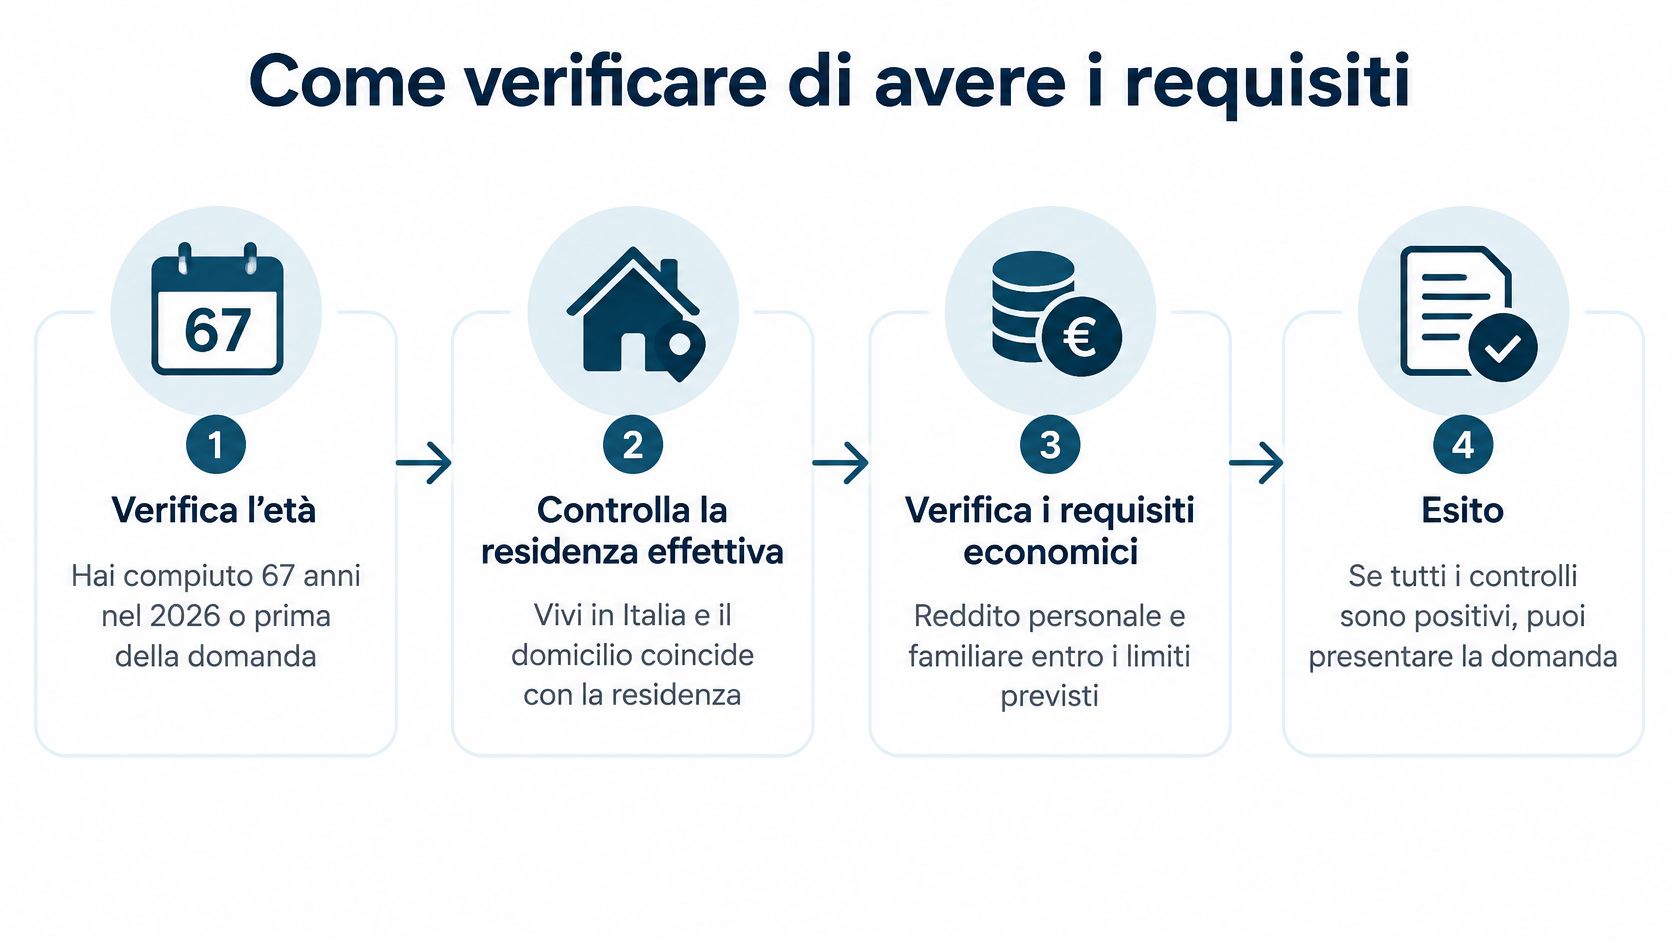
Sette controlli, nell'ordine in cui conviene farli. Il primo è ovvio, l'ultimo è quello che quasi nessuno completa prima di premere invio.
L'ordine ha una logica: i primi tre controlli decidono se il diritto esiste, i due successivi quanto reddito è ammesso, gli ultimi due coprono i casi particolari e l'esito finale.
Verifica l'età. Devi aver compiuto 67 anni nel 2026 o compierli prima di presentare la domanda. L'errore tipico è inviare il modulo pochi giorni prima del compleanno: la pratica viene respinta e va ripresentata, con settimane perse.
Controlla la residenza effettiva. L'iscrizione anagrafica deve coincidere con il domicilio abituale. Se hai mantenuto la residenza in un Comune dove non vivi più, regolarizza la posizione prima di dichiarare il falso.
Ricostruisci il soggiorno legale e continuativo. Annota anno per anno i periodi coperti da permesso o carta di soggiorno e cerca le interruzioni. Un buco di pochi mesi può spezzare il conteggio dei dieci anni: conta il periodo utile, non quello totale.
Calcola il reddito personale. Per il richiedente non coniugato il reddito annuo deve restare sotto 7.101,12 euro, la soglia indicata dall'INPS nella propria scheda di servizio. L'errore più comune è confondere il reddito personale con quello del nucleo familiare.
Se sei coniugato, somma il reddito della coppia. Il confronto va fatto con il doppio della soglia individuale, non con la tua sola quota. Dimenticare il coniuge, anche quando non ha reddito, produce una dichiarazione incoerente con i dati già in possesso dell'Istituto.
Se sei cittadino straniero, controlla il titolo di soggiorno. Tipo di permesso, validità e copertura del periodo dichiarato devono tornare. Un titolo scaduto o di natura diversa da quella prevista blocca la pratica anche con dieci anni di presenza.
Confronta l'esito con le soglie dell'importo. Serve a sapere in anticipo se l'assegno sarà intero, ridotto o non spettante, così da non organizzare le spese su un importo pieno che non arriverà.
Un controllo fallito nei primi tre punti annulla tutti gli altri: senza età, residenza e soggiorno regolare, il reddito non viene nemmeno esaminato.
Stranieri, coniugi e residenza
Tre situazioni tipiche mostrano come un requisito solo decida l'esito dell'intera domanda. Nessuna riguarda l'età, che in tutti e tre i casi è rispettata.
Una donna sola con 5.000 euro di reddito
Una cittadina italiana di 68 anni, nubile, residente in Italia da sempre, dichiara 5.000 euro di reddito annuo. Età e residenza sono a posto, quindi è il reddito a decidere: rientra nel caso dell'assegno ridotto e l'importo esatto lo calcola l'INPS sulla dichiarazione.
Il documento da preparare è la dichiarazione dei redditi o la certificazione unica aggiornata. La verifica da fare è una sola: controllare che nel conteggio non siano entrate voci che non ti riguardano e che il reddito dichiarato sia quello dell'anno corretto.
Lo straniero con nove anni e mezzo
Un cittadino straniero di 67 anni, titolare di permesso di lungo periodo, vive in Italia da nove anni e mezzo in modo continuativo e soddisfa tutti gli altri requisiti. Non ha diritto all'assegno, e a deciderlo è il requisito del soggiorno.
Il documento da chiedere è la ricostruzione del periodo di soggiorno legale, con i titoli rilasciati e le relative date. La verifica da fare è cronologica: cercare eventuali mesi scoperti tra un permesso e il successivo, perché è lì che si perde la continuità.
La coppia con 15.000 euro cumulati
Due coniugi dichiarano insieme 15.000 euro e superano la soglia di 14.202,24 euro. Non hanno diritto all'assegno, anche se uno dei due ha reddito zero, perché il limite si applica al reddito della coppia e non alla singola persona.
I documenti da preparare sono lo stato di famiglia e le dichiarazioni di entrambi. La verifica da fare è sommare i redditi prima di qualsiasi altra considerazione, perché in questo caso non esiste una quota individuale protetta.
Resta un punto da confermare caso per caso: le condizioni richieste variano con il tipo di titolo di soggiorno, e il modo in cui vengono conteggiati gli anni di residenza va verificato sulla propria posizione documentale.
Come presentare la domanda all'INPS
La domanda si presenta all'INPS, e il canale cambia solo il livello di assistenza, non l'esito. Ecco cosa tenere pronto prima di iniziare.
Canale telematico diretto. Il servizio online dell'Istituto richiede SPID, CIE o CNS. È la via più rapida se hai già le credenziali attive e i dati a portata di mano.
Patronato, CAF o intermediario abilitato. Utile quando il periodo di soggiorno è frammentato o il quadro reddituale è composto da più fonti, perché la compilazione guidata riduce il rischio di campi incoerenti.
Documento d'identità e codice fiscale. Sono alla base di ogni pratica e vanno allegati in copia leggibile, senza dati scaduti.
Permesso o carta di soggiorno. Riguarda i cittadini stranieri e deve essere valido, oltre che coerente con il periodo dichiarato.
Dichiarazione dei redditi o certificazione unica. Serve a dimostrare il reddito annuo considerato, aggiornata all'anno che l'Istituto richiede. La certificazione ISEE va presentata quando è prevista dalla procedura.
Documentazione di stato civile. Stato di famiglia, atto di matrimonio o certificazione equivalente servono a stabilire se il calcolo è individuale o di coppia.
Prima di inviare: rileggi la dichiarazione reddituale e quella di stato civile una accanto all'altra. Le incoerenze tra i due documenti sono la causa più frequente di sospensione dell'istruttoria.
L'INPS verifica i requisiti anche incrociando i dati con altre banche dati, quindi una dichiarazione incompleta emerge comunque, solo più tardi e con una richiesta di integrazione. Conserva la ricevuta di presentazione: è il riferimento per capire in che punto si trova la pratica e per rispondere a eventuali contestazioni.
La domanda va presentata quando i requisiti sono già maturati, non in anticipo. I tempi di istruttoria variano in base al carico dell'ufficio e alla completezza dei documenti, e il pagamento decorre secondo le regole dell'istruttoria stessa.
Assegno sociale, pensione sociale e pensione contributiva a confronto
Le tre prestazioni rispondono a due logiche diverse. L'assegno sociale appartiene all'area assistenziale e si concede a chi possiede i requisiti anagrafici, di residenza e di reddito, senza guardare ai versamenti. La pensione contributiva segue la logica opposta: cresce in proporzione ai contributi accumulati durante la vita lavorativa.
La pensione sociale appartiene invece al passato. È stata la legge 8 agosto 1995, n. 335, a istituire l'assegno sociale, in vigore dal 1° gennaio 1996 proprio per sostituirla. Chi la incassa oggi ne era titolare al 31 dicembre 1995, oppure aveva già maturato i requisiti e presentato domanda entro quella data. Se un vecchio documento cita la pensione sociale, descrive una posizione chiusa a fine 1995.
| Prestazione | Logica di calcolo | Destinatari | Stato attuale |
|---|---|---|---|
| Assegno sociale | Assistenziale, non legato ai versamenti | 67 anni, residenza, 10 anni di soggiorno legale, bisogno economico | In erogazione, con importo ridotto o non spettante quando il reddito supera la soglia annua |
| Pensione sociale | Misura assistenziale storica | Titolari al 31 dicembre 1995 o domanda presentata entro quella data | Non erogata ai nuovi beneficiari |
| Pensione contributiva | Calcolata sui contributi versati | Storia contributiva sufficiente | Importo proporzionato ai versamenti |
La tabella chiarisce anche come l'importo reagisce al reddito. L'assegno sociale funziona come un saldo che si assottiglia: parte intero quando il reddito è nullo e scende man mano che il reddito cresce, fino a non spettare più oltre la soglia annua. La pensione contributiva non segue questo meccanismo, perché ogni euro erogato corrisponde a contribuzione versata e il reddito del titolare non la riduce.
Chi ha lavorato a lungo resta nella logica contributiva. Chi ha una storia di versamenti insufficiente ricade nel perimetro assistenziale, sempre che rispetti reddito, residenza e soggiorno. Un lavoratore con pochi contributi valuta prima la pensione che i suoi versamenti producono, e solo dopo considera la strada dell'assegno sociale.
Verifica la situazione e prepara la domanda
Tre azioni, da fare questa settimana, valgono più di qualsiasi lettura aggiuntiva.
Metti insieme i documenti e ricostruisci il soggiorno. Annota gli anni coperti da titolo valido e le eventuali interruzioni, con le date accanto. Se il conteggio non torna, sai già quale documentazione chiedere prima di aprire la pratica.
Calcola il reddito rilevante. Prendi le voci che l'INPS considera, sommale se sei coniugato, e individua la riga che ti corrisponde nella tabella degli importi. Otterrai una risposta secca: assegno intero, ridotto o nessun diritto.
Chiarisci i dubbi prima della domanda. Se residenza, soggiorno o stato civile non sono lineari, passa da un patronato o dallo sportello INPS. Una correzione fatta prima costa una visita, una correzione fatta dopo costa mesi.
L'informazione qui raccolta è generale e la valutazione finale spetta all'Istituto, che applica le regole alla singola posizione documentale. Importi e soglie vengono aggiornati ogni anno, e una cifra letta oggi può non valere per la prossima finestra utile.
Le informazioni e le analisi contenute in questo articolo su Finanza.news hanno finalità esclusivamente informativa, didattica ed educativa. Esse non costituiscono in alcun modo consulenza finanziaria personalizzata, raccomandazione di investimento né sollecitazione al pubblico risparmio ai sensi della direttiva europea MiFID II e dei regolamenti Consob.
Le decisioni di investimento, risparmio o indebitamento (inclusi BTP, titoli di Stato, fondi pensione, mutui ipotecari e conti deposito) sono assunte in piena autonomia e sotto la responsabilità personale del lettore. Prima di sottoscrivere qualsiasi prodotto finanziario, si raccomanda di verificare la documentazione ufficiale dell'emittente (KID, Prospetto) e di rivolgersi a un consulente finanziario autonomo iscritto all'albo OCF.